智通财经APP获悉,克而瑞地产研究发文称,2026年7月,房地产市场步入传统季节性淡季,整体呈现“新房淡季回调、二手房韧性持稳”的运行特征,重点城市新房供求环比同步走弱,市场热度较6月半年末冲量明显回落。与此同时,二手房在置换需求支撑与“以价换量”带动下保持高位运行、同比延续正增。预计8月新房市场供应、成交大概率延续环比走弱态势;二手房依托置换需求保持高位,但环比或延续小幅回落。
一 整体综述:新房季节性回落,二手占比稳居近七成
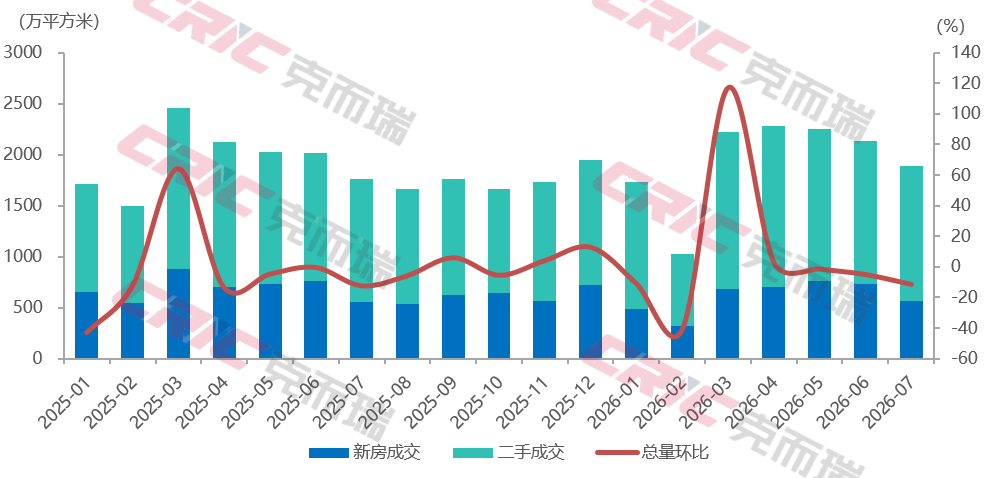
2026年7月,重点13城住房市场(新建+二手)成交总量约1887.88万平方米,环比下降11.56%,同比增长7.03%。其中新建商品住宅成交566.95万平方米,环比下降22.74%、同比微增1.76%;二手住宅成交1320.93万平方米,环比下降5.7%、同比增长9.47%,二手修复力度明显强于新房。
结构层面,13城一二手住宅成交中,二手占比达69.97%,较6月(65.62%)提升4.35个百分点,维持近七成绝对占比,二手主导格局固化;新房占比仅30.03%,较上月(34.38%)进一步回落,需求向存量市场倾斜的趋势未改。
图1 2025年1月-2026年7月全国重点13城新建与二手住宅成交面积走势
数据来源:CRIC中国房地产决策咨询系统。
13城范围:北京、上海、广州、深圳、杭州、成都、西安、武汉、天津、南京、苏州、重庆、佛山。
二 新建商品住宅市场:供应环比下降超三成,成交同比降幅收窄至1.6%
1.整体供求:供应环比回落35.95%,成交均价结构性同比上涨7.64%
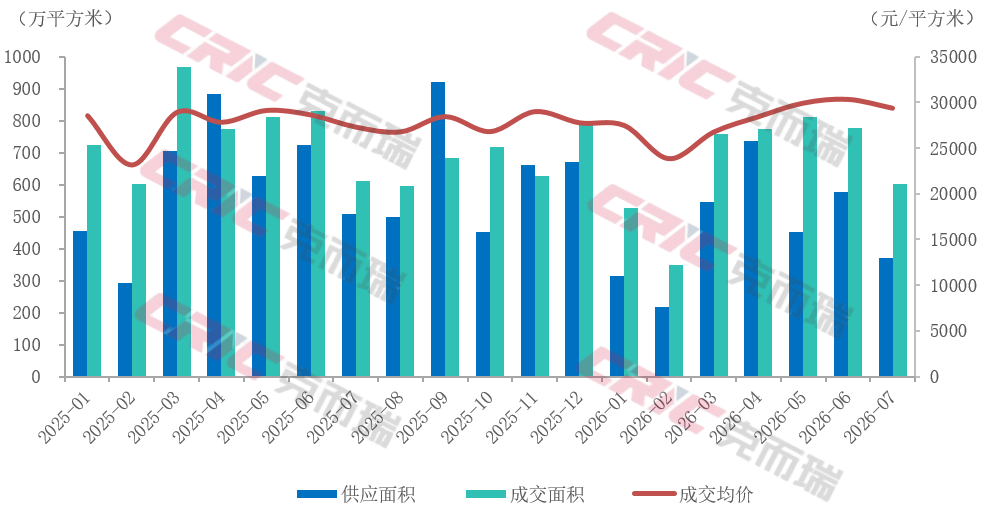
7月,15城新建商品住宅供应与成交双双回落,且供应降幅显著大于成交,供求比进一步下行。据CRIC监测,当月新增供应369.54万平方米,环比下降35.95%,同比下降27.32%;成交602.62万平方米,环比下降22.51%,同比微降1.63%;供求比为0.61,较6月的0.74有所收窄,短期库存累积速度放缓。
供应端的大幅缩量,一方面受传统淡季推盘意愿下降影响,房企普遍放缓入市节奏;另一方面也反映出在销售承压、资金面偏紧的背景下,房企采取“以销定产、小步快跑”的推盘策略。从累计数据看,2026年1-7月15城累计供应同比下降约23.40%,缩量趋势贯穿全年。
成交端环比回落符合季节性规律,但同比降幅已收窄至1.63%,较上半年累计降幅明显收窄,显示出市场底部企稳的迹象。分月看,4月以来新房成交同比降幅收窄,5月曾短暂持平,6月同比下降6.18%,7月降幅进一步收窄至1.63%,低位企稳特征较为明显。
价格方面,7月15城新建商品住宅成交均价29365元/平方米,环比下降3.21%,同比上涨7.64%。价格同比正增长主要受一线城市及杭州等强二线城市核心板块高品质项目集中备案拉动。
图2 2025年1月-2026年7月全国重点15城新建商品住宅供求量价走势
数据来源:CRIC中国房地产决策咨询系统;统计口径:商品住宅,包含住宅、别墅、酒店式公寓。
15城范围:北京、上海、广州、深圳、杭州、成都、西安、武汉、天津、南京、苏州、重庆、合肥、长沙、佛山。
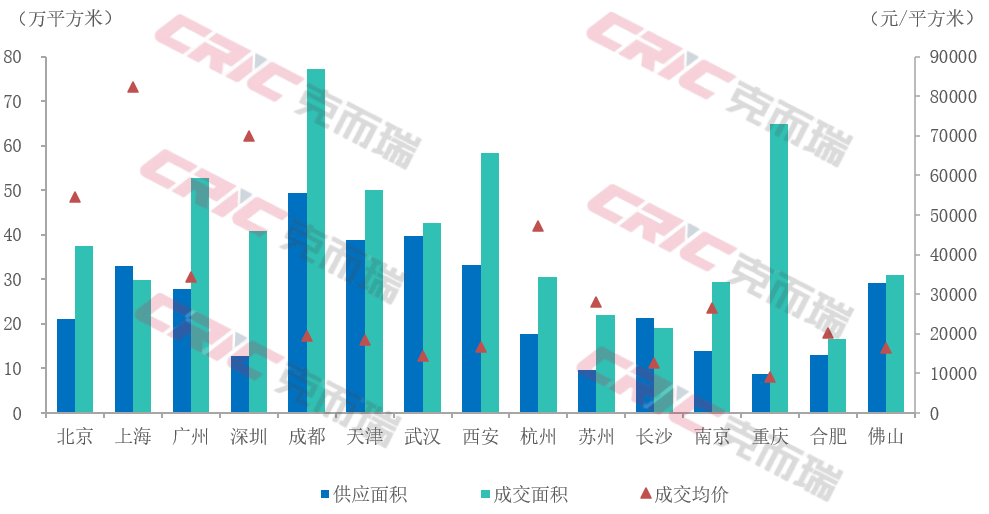
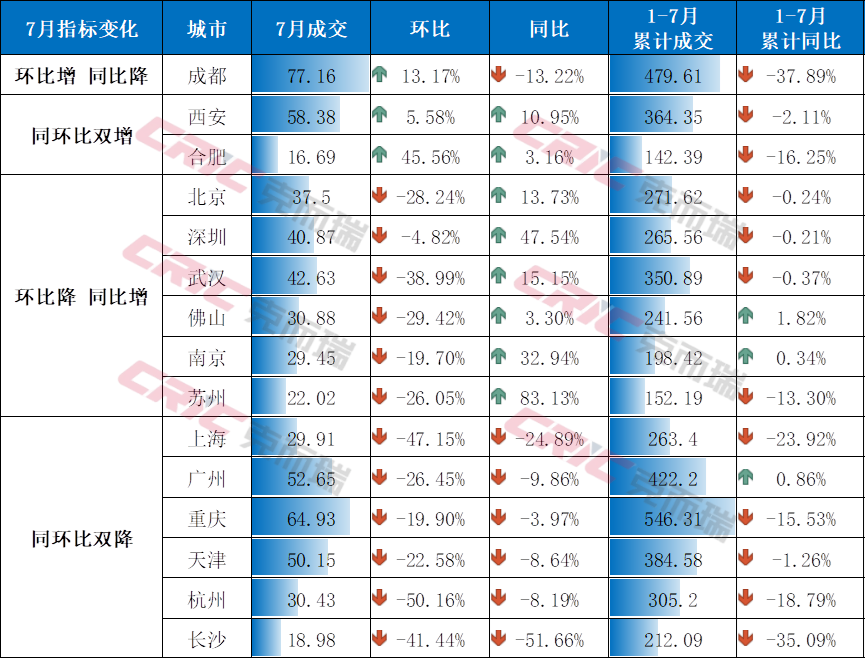
从城市维度看,7月15城新建商品住宅成交呈现明显的区域分化特征。成交面积排名前三的城市均位于中西部,分别为成都(77.16万㎡)、重庆(64.93万㎡)、西安(58.38万㎡),三城合计成交200.47万㎡,占15城总量的33%左右。广州(52.65万㎡)、天津(50.15万㎡)紧随其后,一线城市中广州成交规模相对领先。
图3 2026年7月全国重点15城新建商品住宅供求量价表现
数据来源:CRIC中国房地产决策咨询系统。
同比表现分化尤为显著。受去年同期低基数及本月部分项目集中备案拉动,苏州以83.13%的同比涨幅位居首位;其次为深圳、南京,涨幅在30%以上,市场修复动能相对较强。另一方面,长沙同比大幅下降51.66%,市场调整压力相对突出。
环比来看,仅成都(+13.17%)、西安(+5.58%)、合肥(+45.56%)三城实现环比正增长,其余12城均环比下降,反映出7月市场整体降温的普遍性,其中杭州(-50.16%)、上海(-47.15%)、长沙(-41.44%)、武汉(-38.99%)环比降幅较大。
从量价格局看,北京成交均价54661元/平方米、上海82413元/平方米、深圳69932元/平方米,构成价格第一梯队;其中上海量缩价升,7月均价环比增长13.13%,呈典型的结构性上移。合肥、成都、西安则量升价平,“以价换量”特征明显。
表1 2026年7月全国重点15城新建商品住宅成交面积及变化(单位:万平方米)
数据来源:CRIC中国房地产决策咨询系统。
2.成交结构:90-130㎡主力面积段占比超五成,户型“面积中枢”持续上移
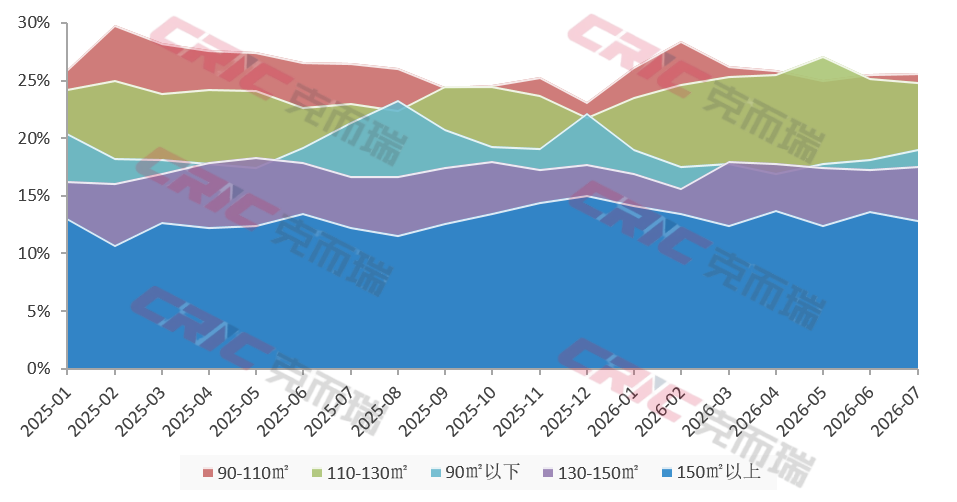
7月,15城新建商品住宅成交结构呈现“刚需回升、改善回落”的边际变化。据CRIC监测,90㎡以下户型成交套数占比19.03%,较6月提升0.85个百分点;90-110㎡占比25.68%,基本持平;110-130㎡占比24.85%,较上月下降0.37个百分点;130-150㎡占比17.56%,微升0.20个百分点;150㎡以上占比12.87%,较上月下降0.81个百分点。150㎡以上大户型占比回落,主要与本月高端项目推盘量减少直接相关。
从更长周期看,90-130㎡面积段是成交主力,合计占比约50.5%,同比提升约0.95个百分点。130-150㎡、150㎡以上面积段同比分别提升0.8、0.6个百分点,90㎡以下面积段则同比下降2.36个百分点。结构变化显示,在总价约束与“好房子”标准升级双重作用下,刚需产品市场份额向改善型转移,110-130㎡与130-150㎡成为最大增量来源,“面积中枢”持续上移。
图4 2025年1月-2026年7月全国重点15城新建商品住宅各面积段成交套数占比变化
数据来源:CRIC中国房地产决策咨询系统。
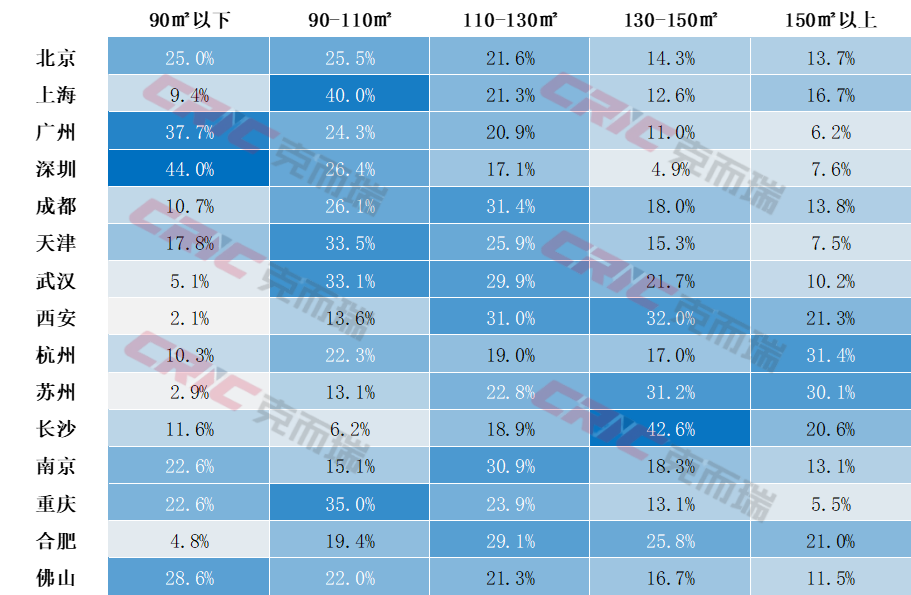
分城市看,各面积段成交结构差异较大,与城市能级、房价水平、供需结构密切相关。一线城市中,深圳90㎡以下占比高达44.0%,广州为37.7%,北京为25.0%,反映出高房价城市刚需小户型主导的特征;上海则以90-110㎡为主力(40.0%),90㎡以下仅占9.4%,与其产品供应结构及改善需求占比较高有关。
强二线城市中,杭州150㎡以上占比达31.4%,苏州为30.1%,高端改善需求占比显著高于其他城市,与其高净值人群集聚、改善型产品供应充足有关;西安则呈现明显的大户型偏好,130-150㎡占比32.0%、150㎡以上占比21.3%,合计超五成,反映出当地市场以改善型需求为主导。长沙130-150㎡占比高达42.6%,为各城市最高,与其低房价、大户型产品性价比突出直接相关。
表2 2026年7月全国重点15城新建商品住宅各面积成交套数占比
数据来源:CRIC中国房地产决策咨询系统。
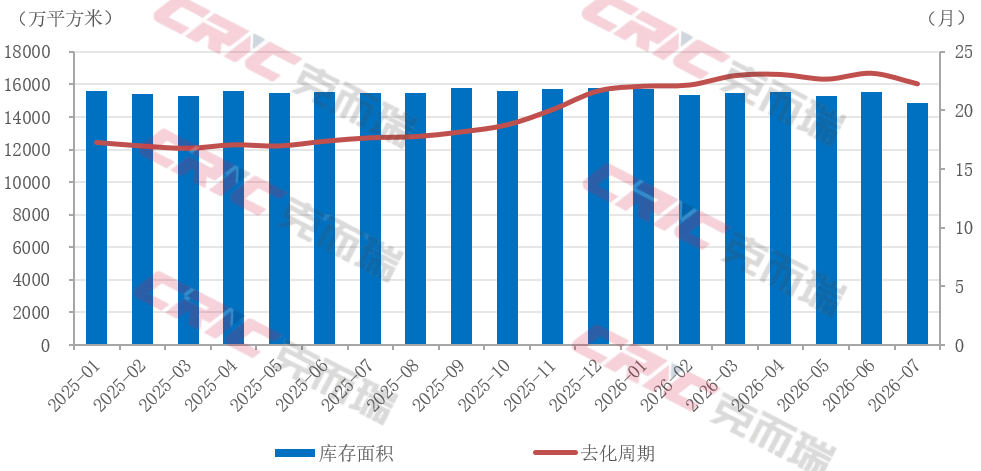
3.库存去化:库存面积环比下降4.12%,去化周期回落至22.3个月
7月,15城新建商品住宅库存总量环比下降,但去化周期仍处高位,城市间分化显著。据CRIC监测,截至7月末,15城新建商品住宅库存面积14869.99万平方米,环比下降4.12%,同比下降3.80%;去化周期为22.3个月,环比收窄0.9个月,同比延长4.6个月。库存环比下降主要受供应大幅缩量驱动,供求缺口推动库存被动去化。
图5 2025年1月-2026年7月全国重点15城新建商品住宅库存及去化周期变化
数据来源:CRIC中国房地产决策咨询系统。
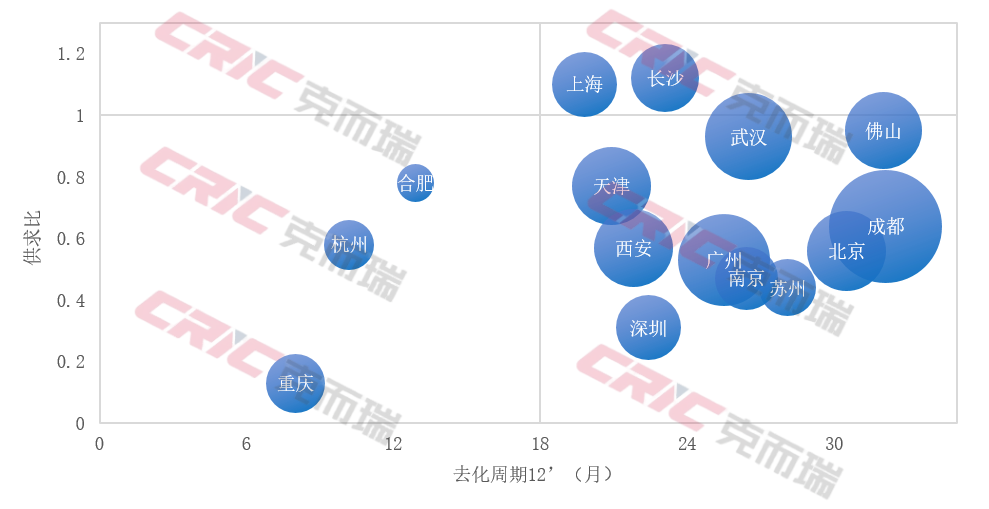
城市间分化显著。重庆(8.0个月)、杭州(10.2个月)、合肥(12.9个月)三城去化周期低于18个月警戒线,处于相对健康区间;上海、深圳、广州、南京、武汉等九城处于18-30个月的去化承压区间;北京、成都、佛山去化周期均超30个月,库存沉淀风险较大。
值得关注的是,成都虽为7月成交面积最高的城市,但其库存规模达2337.85万平方米,为15城之最,去化周期高达32.1个月,反映出其“高成交、高库存”的并存格局——市场容量大但供应积压同样严重,去化压力不容忽视。佛山库存1088.90万平方米,去化周期32.0个月,与其产业人口导入不及预期、需求支撑偏弱有关。北京库存1157.96万平方米,去化周期30.5个月,主要受远郊区域库存积压拖累。
图6 2026年7月全国重点15城新建商品住宅供求及去化交叉分析
数据来源:CRIC中国房地产决策咨询系统。
注:气泡大小代表库存面积。
4.项目表现:刚需盘领跑面积榜,高端盘垄断金额榜,行业集中度持续抬升
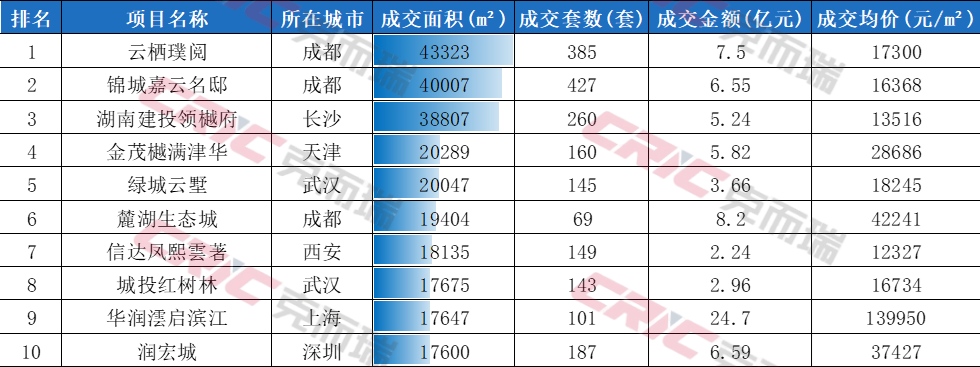
从成交面积TOP10项目来看,头部项目仍由核心城市刚改及刚需盘主导,区域集中度较高。成都表现最为亮眼,独占3席,武汉占据2席,长沙、天津、西安、上海、深圳各占1席。成都云栖璞阅以4.33万平方米位居榜首,均价17300元/平方米,刚需走量特征显著;锦城嘉云名邸紧随其后。值得关注的是,成都麓湖生态城虽成交面积仅1.94万平方米,但凭借42241元/平方米的高单价实现成交金额8.2亿元,印证核心城市优质地段改善产品具备穿越周期的去化韧性。
表3 2026年7月全国重点15城新建商品住宅项目成交面积TOP10
数据来源:CRIC中国房地产决策咨询系统。
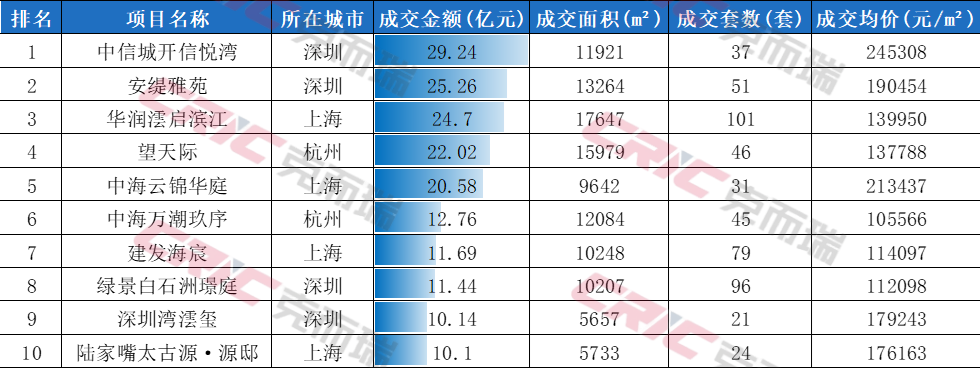
成交金额TOP10则呈现鲜明的“核心城市高端改善”特征,沪深杭国央企主导格局突出。上海、深圳各占4席,杭州占2席。深圳中信城开信悦湾以29.24亿元领跑金额榜,均价高达245308元/平方米;安缇雅苑、上海华润沄启滨江紧随其后。金额TOP10中,全部为均价超10万元/平方米的高端项目,反映出核心城市高端市场的独立行情——在整体市场低迷的背景下,高净值人群的资产配置需求依然支撑着高端改善项目的成交。从操盘主体看,华润置地、中海地产、绿城中国、保利发展、滨江集团、中国金茂等国央企及头部房企占据头部,行业集中度持续抬升,优质地块与品牌溢价成为金额榜的核心支撑。
表4 2026年7月全国重点15城新建商品住宅项目成交金额TOP10
数据来源:CRIC中国房地产决策咨询系统。
三 存量商品住宅市场:成交环比微降5.7%,同比正增9.47%韧性凸显
1.成交总量:单月成交超1300万平方米,同比连续维持正增长
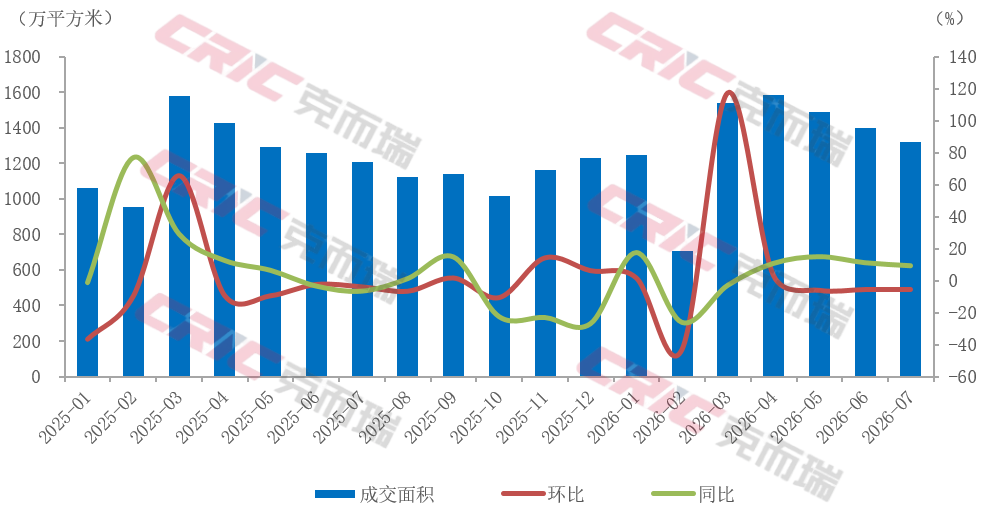
受7月传统淡季及新房分流影响,7月重点13城二手住宅合计成交面积1320.93万平方米,环比下降5.70%、同比上涨9.47%。同比仍维持正增长,但增速较上月回落1.9个百分点。
从成交量来看,二手房成交面积在3月“小阳春”冲高至1536.21万平方米后,整体维持在1300-1600万平方米高位,是新房成交面积的2倍左右,韧性明显强于新房。
二手房市场的相对强势,主要源于两方面因素:其一,价格调整更为充分,部分城市二手房价格已回落至购房者心理预期区间,“以价换量”效果显著;其二,置换需求释放推动“卖一买一”链条运转,二手房作为置换起点的活跃度提升。
图7 2025年1月-2026年7月全国重点13城二手房成交面积变化
数据来源:CRIC中国房地产决策咨询系统。
2. 城市表现:沪蓉规模稳居170万平方米以上,苏佛同比涨幅领跑
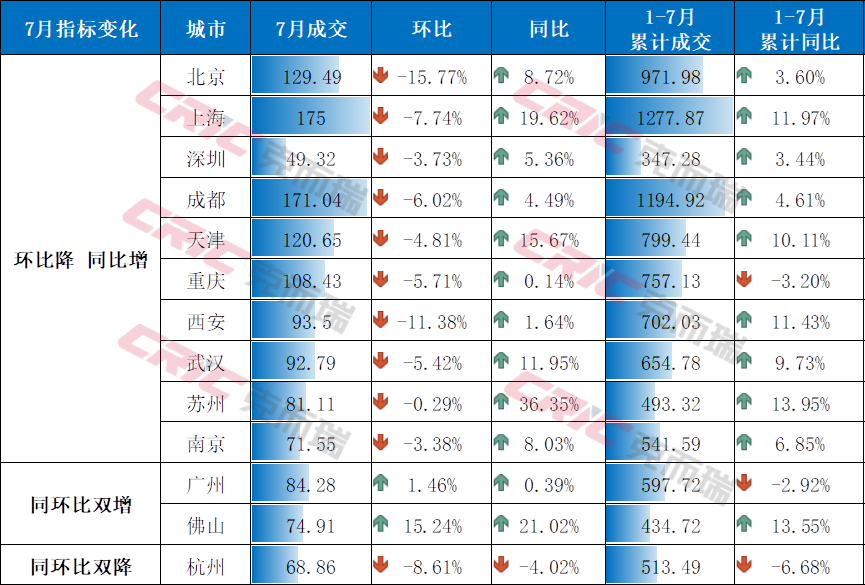
分城市看,成交规模上,上海以175.00万平方米高踞首位,成都紧随其后成交171.04万平方米,沪蓉两城稳居170万平方米以上高位规模,共同领跑全国二手房市场。北京、天津、重庆同样维持100万平方米以上成交规模。
同比表现方面,13城中12城实现正增长,仅杭州同比下降4.02%。苏州以36.35%的同比涨幅位居首位,其次为佛山(+21.02%)、上海(+19.62%)、天津(+15.67%)、武汉(+11.95%)等,增幅在10%以上,市场修复动能较强。
环比来看,广州(+1.46%)、佛山(+15.24%)实现环比正增长,其余11城均环比下降,但降幅普遍在个位数区间,市场调整相对温和。杭州成为唯一同环比双降的城市,环比下降8.61%,同比下降4.02%,主要源于前期需求释放后的自然回调。
表5 2026年7月全国重点13城二手房成交面积变化(单位:万平方米)
数据来源:CRIC中国房地产决策咨询系统。
四 后市展望:淡季效应延续,8月新房同比降幅有望继续收窄
进入8月,新房市场仍将处于传统淡季,供应、成交大概率延续环比走弱态势;二手房依托置换需求保持高位,但环比或延续小幅回落。整体看,“二手强、新房弱”格局短期难改,置换链条对新房改善市场形成持续支撑。
1.供应端缩量趋势或将延续,“以销定产”成为房企共识。在销售承压、资金面偏紧的背景下,房企推盘意愿普遍偏弱,预计后续供应规模仍将维持低位,供求比有望继续保持在0.6-0.7区间,供小于求格局对库存去化形成一定支撑。
2.短期淡季效应仍将延续,8月新房成交或继续低位运行。7-8月为传统楼市淡季,叠加高温天气及暑期出行影响,购房者入市意愿偏弱,预计8月15城新房成交环比仍有下行压力。但考虑到去年同期基数较低(2025年8月成交595.74万㎡),同比降幅有望继续收窄甚至转正。
3.城市分化将进一步加剧,核心一线与高能级二线城市相对韧性。深圳、苏州、南京等同比正增长城市市场修复动能较强,上海、北京等一线城市高端市场仍有支撑;而长沙、成都、佛山等库存高企城市去化压力较大,市场调整或仍将持续。
4.二手房市场韧性仍存,但同比增幅或边际收窄。二手房市场已连续四个月维持同比正增长,但环比已连续三个月下降,市场动能有所减弱。预计8月二手房成交环比继续小幅回落,同比增幅可能收窄至5%-8%区间,但仍将显著强于新房。