来源:中国银河策略
核心观点
本周A股行情:(1)本周(8月10日-8月14日),A股市场震荡整理,主要宽基指数表现分化。全A指数上涨0.27%。创业板指、中证1000、深证成指录得上涨,北证50跌超4%。(2)从风格来看,本周小盘风格相对占优;消费和成长风格震荡反弹,周期风格跌幅靠前,金融、稳定风格也录得下跌。(3)从行业来看,一级行业涨跌分化,轮动特征显著。综合、通信、医药生物涨幅靠前,有色金属、美容护理、非银金融跌幅靠前。
本周资金流向:(1)市场交投活跃度小幅回落。本周日均成交额为23532亿元,较上周下降768.55亿元;日均换手率为1.6486%,较上周下降0.07个百分点。(2)截至周四,两融余额为26757.15亿元,较上周上升281.72亿元。(3)8月6日至12日期间,全球基金对A股净流量-67.92亿美元(前值-9.88亿美元)。其中,海外基金净流量-3.67亿美元(前值-2.43亿美元)。
本周估值变动:全A指数PE(TTM)估值较上周上升2.08%至23.18倍,处于2010年以来92.29%分位数;PB(LF)本周上涨2.7%至1.89倍,处于2010年以来53.31%分位数。全A股债利差为2.6173%,位于3年滚动均值(3.2686%)-1.14倍标准差附近,处于2010年以来47.34%分位数水平。
A股市场投资展望:外部约束条件出现边际缓和,为市场震荡修复提供基础支撑,但资金博弈与分歧状态下,行情运行过程中仍将伴随节奏波动与反复,板块轮动与结构性分化或将延续。三大核心因素持续影响市场定价与走势节奏。一是地缘冲突反复摩擦下的原油价格走势。地缘局势的反复博弈持续扰动全球大宗商品市场,原油价格波动是影响全球风险偏好与通胀预期的重要外部变量。短期来看,美伊冲突依然处于摩擦与博弈反复的状态之中,霍尔木兹海峡的控制权与通航规则为博弈焦点,能源供给风险难以完全出清,油价预计维持区间震荡。二是美联储货币政策预期的边际变化。随着美国7月就业与通胀数据相继落地,通胀反弹担忧缓和、就业韧性有所回落,市场对于美联储收紧货币政策的预期边际降温。三是国内政策预期与落地节奏,后续稳增长政策信号、工程项目实物工作量落地情况,有望推动结构性行情扩散。重点聚焦“六张网”建设,作为兼顾短期稳增长、长期培育新质生产力的政策抓手,工程项目落地对上下游产业链的拉动效应有望直接体现在订单端,并为相关企业盈利改善提供重要驱动力。下周关注以下事件:(1)国内7月经济数据公布,市场将重点验证内需修复的总量与结构特征,关注投资者对于下半年政策加码的预期,8月LPR报价将于下周四公布;(2)人形机器人产业链催化,一是2026世界机器人大会于下周三在北京亦庄开幕,二是宇树科技上市进程;(3)小米、百度、快手等业绩陆续披露,验证消费电子景气与AI商业化进度。
配置机会:关注一:成长主线轮动扩散方向,建议关注芯片、半导体设备与材料、元件,以及人形机器人、商业航天、储能/电力配套、创新药等成长扩散方向。关注二:“六张网”新老基建协同发力,政策落地预期升温,建议关注电力、算力、通信设备、水利、建筑材料、钢铁板块。关注三:布局中长期高确定性防御底仓,关注金融、公用事业、煤炭等。关注四:顺周期资源品估值修复,关注有色金属、基础化工等。
风险提示
外部不确定性风险;政策不及预期风险;市场情绪不稳定及流动性持续调整风险。

正文
一、本周行情回顾
(一)指数行情
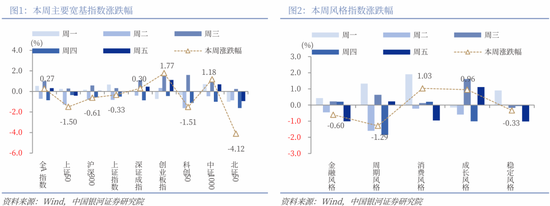
本周(2026年8月10日-8月14日,下同),A股市场震荡整理,主要宽基指数表现分化。全A指数上涨0.27%。创业板指、中证1000、深证成指录得上涨,北证50跌超4%。
从风格来看,本周小盘风格相对占优,中证1000(1.18%)表现优于沪深300(-0.61%);五大风格指数中,消费和成长风格震荡反弹,周期风格跌幅靠前,金融、稳定风格也录得下跌。
从行业来看,本周一级行业涨跌分化,轮动特征显著。涨幅靠前的三个行业分别为综合、通信、医药生物,涨幅分别为7.21%、5.10%、1.92%。有色金属、美容护理、非银金融跌幅靠前。

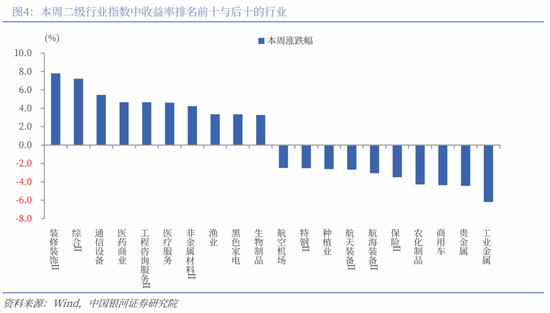
二级行业表现来看,本周收益率前五的行业依次是装修装饰Ⅱ、综合Ⅱ、通信设备、医药商业、工程咨询服务Ⅱ;收益率靠后的行业依次是工业金属、贵金属、商用车、农化制品、保险Ⅱ。
(二)资金流向
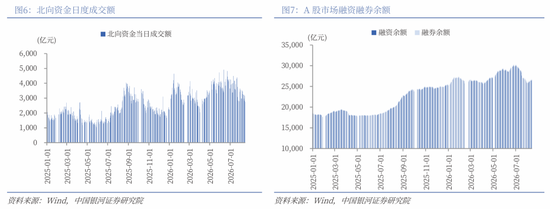
A股市场交投活跃度小幅回落。本周日均成交额为23532亿元,较上周日均成交额下降768.55亿元;日均换手率为1.6486%,较上周日均换手率下降0.07个百分点。本周北向资金日均成交额为2980.45亿元,较上周日均成交额下降253.92亿元。

截至8月14日(周四),两融余额为26757.15亿元,较上周上升281.72亿元。其中,融资余额为26497.25亿元,上升271.92亿元;融券余额为259.9亿元,上升9.80亿元。
按基金成立日统计,截至8月15日,本周新成立基金30只,发行份额为69.79亿份。其中,权益类基金(包括股票型基金和混合型基金)共有22只,发行份额45.67亿份,较上周下降5.99亿份,本周份额占比65.44%,较上周下降15.72个百分点。

按上市日期统计,截至8月15日,本周IPO家数为4家,募集资金金额32.91亿元,再融资家数为11家,募集资金金额98.89亿元。

下周市场资金流出压力将较本周上升。本周共有37家公司限售股陆续解禁,合计解禁21.16亿股,解禁总市值374.17亿元;下周(8月17日-8月23日)预计共有29家公司限售股陆续解禁,合计解禁18.80亿股,按8月14日收盘价计算,解禁总市值约为442.65亿元。
根据EPFR对于全球基金资金流向的统计,8月6日至8月12日期间,全球基金对A股净流量-67.92亿美元(前值-9.88亿美元),净流出规模扩大。其中,海外基金净流量-3.67亿美元(前值-2.43亿美元),包括海外主动型基金净流量-1.02亿美元(前值0.23亿美元)、海外被动型基金净流量-2.74亿美元(前值-2.94亿美元)。

结构上,以中国内地企业在全球范围内相关上市股票的口径,观察资金对于中国资产的行业配置偏好。8月6日至8月12日期间,全球基金对科技行业净流出规模最大,净流量为-15.45亿美元(前值-17.76亿美元),其次为医疗保健/生物技术、电信行业,净流量分别为-11.98、-3.63亿美元,持续净流出;仅商品/材料、工业品行业净流入。当周海外基金对科技行业净流出规模最大,但较前值明显收窄,净流量为-0.86亿美元(前值-3.31亿美元),消费品、金融行业净流出规模也相对靠前;同样地,仅商品/材料、工业品行业净流入。

(三)估值变动
截至8月14日,全A指数PE(TTM)估值较上周上升2.08%至23.18倍,处于2010年以来92.29%分位数,处于历史较高水平;全A指数PB(LF)估值本周上涨2.7%至1.89倍,处于2010年以来53.31%分位数,处于历史中位水平。
截至8月14日,10年期国债收益率为1.6964%,较上周下行1.5BP。据此计算,8月14日,全A股债利差为2.6173%,位于3年滚动均值(3.2686%)-1.14倍标准差附近,处于2010年以来47.34%分位数水平。

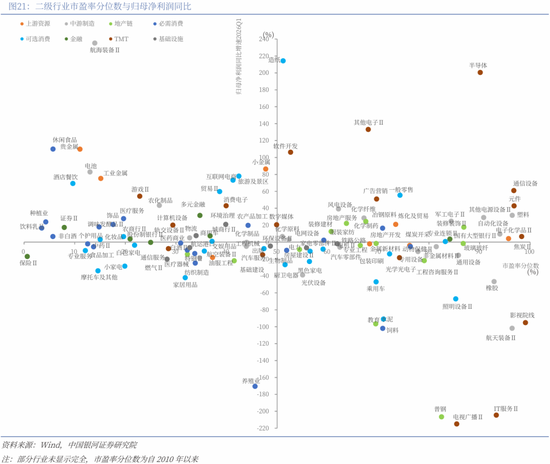
从行业层面来看,本周31个一级行业中,16个行业市盈率估值上涨。截至8月14日,从市盈率估值来看,共有15个行业估值高于2010年以来50%分位数,有12个行业的估值处于2010年以来20%-50%分位数区间,另外4个行业估值低于2010年以来20%分位数水平。其中,综合、电子、通信的PE估值分位数较高,分别处于2010年以来97.79%、94.92%、90.7%分位数水平;非银金融、食品饮料、美容护理的PE估值分位数较低,分别处于2010年以来0.63%、15.33%、16.86%分位数水平。


二、A股市场投资展望
在8月第一周反弹后,A股呈现区间反复拉锯格局,交投活跃度震荡,市场仍以存量博弈特征为主。周四市场波动受到日本央行加息预期升温扰动。从传导路径来看,日本央行加息预期引发全球日元套息交易平仓担忧,带动权益市场风险偏好下行,对高估值成长板块形成阶段性压制。但该因素更多属于情绪层面的外部导火索,本轮指数震荡回升积累获利盘、关键位置存在兑现压力是行情整理的内在因素。科技依然是弹性较强的方向,周五在海外巨头业绩提振、国内龙头战略投资催化下,光通信再度领涨。科技硬件虽积累一定获利盘筹码,但在算力基建持续落地、产业趋势明确支撑下,弹性方向仍具结构性修复的基础。同时,与二季度相对单一的主线相比,成长主线正在向创新药等更多方向扩散。
短期来看,外部约束条件出现边际缓和,为市场震荡修复提供基础支撑,但资金博弈与分歧状态下,行情运行过程中仍将伴随节奏波动与反复,板块轮动与结构性分化或将延续。
展望后市,市场整体仍以结构性行情为主,三大核心因素持续影响市场定价与走势节奏,成为影响盘面波动与板块轮动的关键变量。一是地缘冲突反复摩擦下的原油价格走势。地缘局势的反复博弈持续扰动全球大宗商品市场,原油价格波动是影响全球风险偏好与通胀预期的重要外部变量。短期来看,美伊冲突依然处于摩擦与博弈反复的状态之中,霍尔木兹海峡的控制权与通航规则为博弈焦点,能源供给风险难以完全出清,油价预计维持区间震荡。二是美联储货币政策预期的边际变化。随着美国7月就业与通胀数据相继落地,通胀反弹担忧缓和、就业韧性有所回落,市场对于美联储收紧货币政策的预期边际降温。关注美联储货币政策会议纪要与月末杰克逊霍尔全球央行年会释放的政策信号。三是国内政策预期与落地节奏,后续稳增长政策信号、工程项目实物工作量落地情况,有望推动结构性行情由局部主线向更广范围扩散。重点聚焦“六张网”重大基础设施体系建设,作为兼顾短期稳增长、长期培育新质生产力的政策抓手,工程项目落地对上下游产业链的拉动效应有望直接体现在订单端,并为相关企业盈利改善提供重要驱动力。
下周来看,关注以下事件:(1)国内7月经济数据公布,市场将重点验证内需修复的总量与结构特征,关注投资者对于下半年政策加码的预期,此外,8月LPR报价将于下周四公布;(2)人形机器人产业链催化,一是2026世界机器人大会于下周三在北京亦庄开幕,二是宇树科技上市进程,作为“人形机器人第一股”,宇树科技的上市定价与后续走势将为机器人板块提供估值锚;(3)小米、百度、快手等业绩陆续披露,验证消费电子景气与AI商业化进度。
配置上,关注一:成长主线轮动扩散方向,建议关注芯片、半导体设备与材料、元件,以及人形机器人、商业航天、储能/电力配套、创新药等成长扩散方向。关注二:“六张网”新老基建协同发力,政策落地预期升温,建议关注电力、算力、通信设备、水利、建筑材料、钢铁板块。关注三:布局中长期高确定性防御底仓,关注金融、公用事业、煤炭等。关注四:顺周期资源品估值修复,关注有色金属、基础化工等。
三、风险提示
外部不确定性风险;政策不及预期风险;市场情绪不稳定及流动性持续调整风险。