本文作者为创金合信基金首席经济学家魏凤春
上期首席视点探讨了成长股超跌反弹与二次点火的条件和策略,明确指出流动性是扰动的信号,业绩是坚实的信号。上周基于中美物价的暂时回落,降息交易开始提上议事日程。降息是超跌反弹的催化剂,但并不是市场的配置主线。
一、市场回顾:降息预期催化超跌反弹
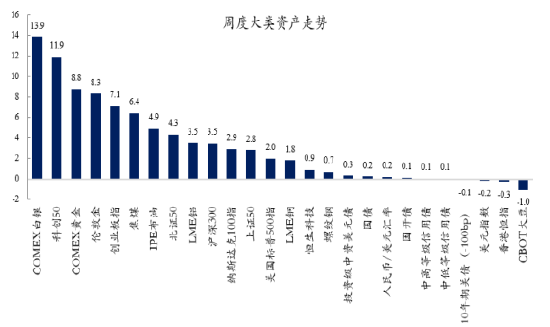
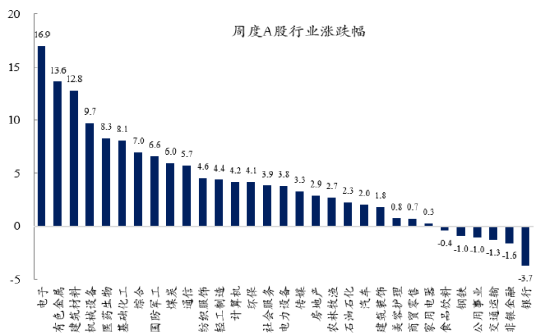
回顾过去一月和一周市场的走势,大类资产和A股行业的短期波动与中期趋势出现明显分化,超跌反弹还是趋势反转考验着投资者的心态。这些特征是:
其一,商品端主线相对清晰,能源、贵金属长短周期形成共振。布油过去一月大幅上行,近一周延续上涨,大宗商品中期多头逻辑未破。黄金、白银近一周加速冲高,放大中期上涨收益。LME铜、铝保持稳步走强,工业金属需求预期持续修复。
其二,权益市场结构分歧最为显著。A股科创 50、创业板、北证50、沪深300 过去一月持续调整,近一周迎来显著反弹。该行情更多定义为超跌修复,短期情绪回暖,但尚未扭转中期偏弱格局,趋势反转的理由并不充分。港股节奏发生变化,恒指、恒生科技月度表现占优,短期上涨动能明显收敛,由单边上行转入震荡休整窗口。美股保持韧性,月度温和走强,短期收益进一步抬升。
其三,固收资产表现稳定,利率债、信用债长短期持续小幅正收益,波动有限,依旧是底仓防御配置。
 资料来源:wind,创金合信基金
 资料来源:wind,创金合信基金
二、通胀趋势出现分歧
上半年温和通胀对风险资产的配置是友好的,最新的数据出来后,投资者分歧开始变大。
1、总量上的分歧点何在?
2026年7月CPI、PPI同步回落,通胀总量中枢阶段性走弱,呈现典型的总量收敛、结构分化特征。总量上,能源价格下行、食品价格持续偏弱,叠加高基数拖累整体物价;核心通胀连续数月小幅回落,内生总需求修复相对温和。结构上,传统周期品价格承压,但AI高端制造、暑期服务、消费电子等赛道价格韧性凸显,新旧产业物价走势持续分化。
需要注意的是,市场对后续通胀走势形成显著分歧,核心聚焦三大命题:
1)年内通胀是否见顶;2)8—9月能否迎来阶段性反弹;3)核心通胀与内需的真实修复强度。
部分机构判断通胀高点已过,后续缺乏持续上行动能;另一部分机构则认为7月回落属于短期扰动,三季度通胀将呈V型修复,全年呈现多顶格局。同时,市场对PPI驱动主线、内需传导有效性的判断也出现明显分化。
分歧的本质是对周期时序与驱动因子的认知差异。看空通胀的市场人士侧重当期总量数据,锚定内需偏弱、传统地产基建需求疲软的现实,认为新产业体量难以对冲周期下行压力。看多通胀的市场人士立足时序错配与结构增量,重视油价传导时滞、翘尾因素、猪价回暖等短期修复变量,同时认可AI新动能、服务消费升级带来的结构性通胀韧性,认为上游价格终将逐步向下传导。
2、结构视角下的物价
剖析7月CPI与PPI数据,我们会发现AI驱动下的结构性物价上涨,已经从逻辑推演落地为统计现象。
总量维度,国际能源价格下行压制传统工业品,PPI整体上行力度有所收敛。结构层面,AI算力资本开支形成重要对冲:计算机通信电子、电气机械出厂价格同比分别上行4.4%、5.7%,合计拉动PPI同比增长2.1个百分点。智能硬件、工控设备价格回暖,算力需求推升半导体成本,自上而下的产业链价格传导链条初步形成。
CPI端整体温和,同比上涨0.5%,缺乏全面通胀基础。标志性变化是消费电子长期通缩格局终结,电脑、平板、手机价格显著回升,三类商品合计拉动CPI同比增长0.14个百分点。这是全球AI投资推高存储与算力芯片成本,企业向下游转嫁成本所致。
从驱动因子上看,本轮电子产品涨价是AI增量需求叠加半导体产能调控周期共同促成。当前价格传导仅局限电子赛道,权重有限,难以向食品、服务业扩散。需要注意的是,这一链条延续存在两大约束。一是半导体新增产能释放节奏,二是居民消费能力能否承接成本抬升,供需一旦错配,价格传导或将弱化。
总体而言,AI带来结构性物价上升,但结构性不等同全局性。短期利好科技制造盈利预期。中长期需要跟踪传导可持续性。资产层面主线依旧围绕算力硬件与半导体周期,行情持续性需要物价传导与终端需求相互印证。
三、降息的可能性
基于整体物价阶段性高点的出现,降息交易的讨论开始增多。我们的结论是中美降息的概率都不大。
第一,美联储降息的可能性。美联储本次降息概率偏低,维持利率不变为大概率事件。当前美国就业仍保有韧性,尚不构成紧迫降息条件。物价走势存在反复,中东地缘博弈扰动油价,持续增添通胀上行风险。美联储主席沃什希望找到新的指标来更好地监测通胀,但新型通胀指标尚未正式落地,仅凭单月数据不足以确认通胀持续下行趋势。同时AI算力扩张带动资本开支上行,短期推升相关商品与要素价格,形成阶段性通胀扰动。多重不确定性叠加下,美联储缺乏充足政策信号支撑降息,最优选择是保持观望、按兵不动。
第二,中国央行降息的可能性。7月政治局会议对货币政策的定调是配合积极的财政政策,实施适度宽松的货币政策。但宽松和降息并不能划等号,短期大幅降息概率偏低。内部层面,当前银行净息差处于低位,再度降息将进一步挤压盈利空间,威胁银行业稳健与金融安全。外部层面,降息易扩大中美利差,加剧人民币汇率波动,动摇国内资产重估预期。同时,宽松资金仍难以有效直达实体。叠加产能过剩的环境,企业投资意愿取决于需求与盈利预期,单纯压低资金价格难以驱动信用扩张。多重内外约束叠加下,价格型降息工具趋于谨慎,政策更倾向依靠数量化工具维持流动性平稳。
四、资产配置的主线
虽然降息的概率不大,但在市场反弹的背景下,很多投资者还是将其当作资产配置的主线。从我们的因子观察体系看,增长因子才是未来决定性的力量。
一般来讲,市场资金在定价时会直接寻找最根本的驱动力。在多因子定价模型中,四大因子的权重不是静态的,而是随着因子自身的离差程度(Z-score)动态调整的:
Asset Return =w1(z)*F增长+ w2(z)*F通胀+ w3(z)*F流动性+ w4(z)*F信用+ ϵ
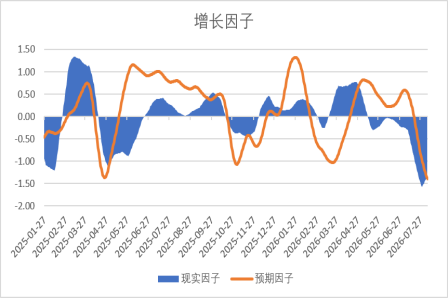
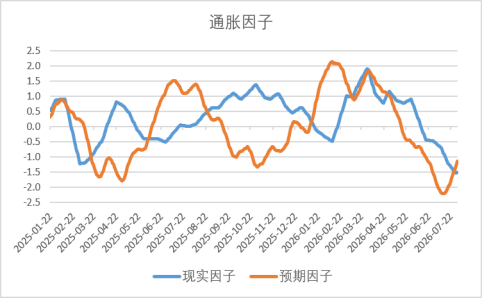
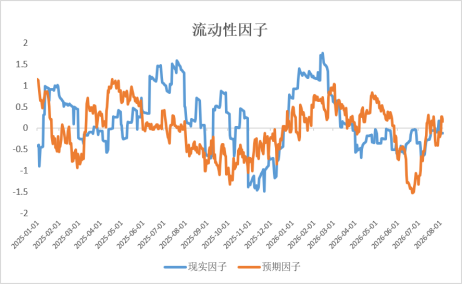
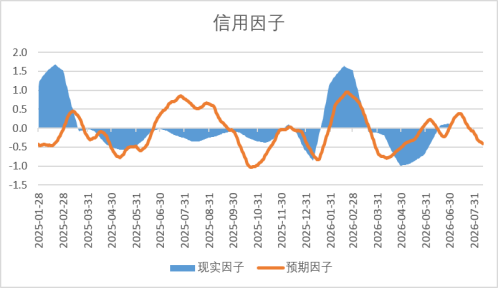
在平稳期(Z介于- 1与1之间),四大因子处于正常波动区间,定价权重相对均衡。在极值期(Z的绝对值大于1.5),根据机制转换模型,当某个因子的Z-score突破极端阈值(如-1.5)时,市场会切换到单一主线逻辑。我们观察到的最新的数据是:通胀因子处于-1.2左右,已探底;信用因子处于-0.5左右,小幅震荡;流动性因子处于-0.2至0.3区间附近,相对温和;增长因子现实与预期双双冲向-1.5甚至更低,呈现四张图中离差最深、向下斜率最陡峭的特征。哪个因子的Z-score越偏离0轴(极值越大),且近期变化斜率越陡(边际冲击越大),系统就自动赋予该因子更高的策略权重。
分析上述数据,结论是当前增长因子而不是通胀和流动性因子是市场的决定力量。通俗的解释是:既然流动性放松是因为增长不理想,那么交易员就不会去交易流动性宽松本身,而是会聚焦于增长到底如何。这就是为什么增长因子获得了最大定价权的原因。
 资料来源:wind,创金合信基金
 资料来源:wind,创金合信基金
 资料来源:wind,创金合信基金
 资料来源:wind,创金合信基金
从这个角度看,总量维度难现系统性反转,但宏观总量下行不等同于所有产业景气同步收缩。我们一直坚持 “产业周期独立于宏观总量”的思路,具备持续景气的成长赛道,自身产业逻辑不受总量因子压制,市场结构性分化的基础持续存在。也就是说普涨的全面大牛市不容易看到,传统行业依然面临挑战。二次点火的行业仍然需要从结构性牛市中寻找,市场情绪调整结束后,估值与景气齐飞,秋水共长天一色。