原创 朱世明 链法笔记
这两天,除了牛来这个meme币爆火,还有一个非常重要的消息莫过于SEC在8月18日提交的Regulation Crypto Assets提案。
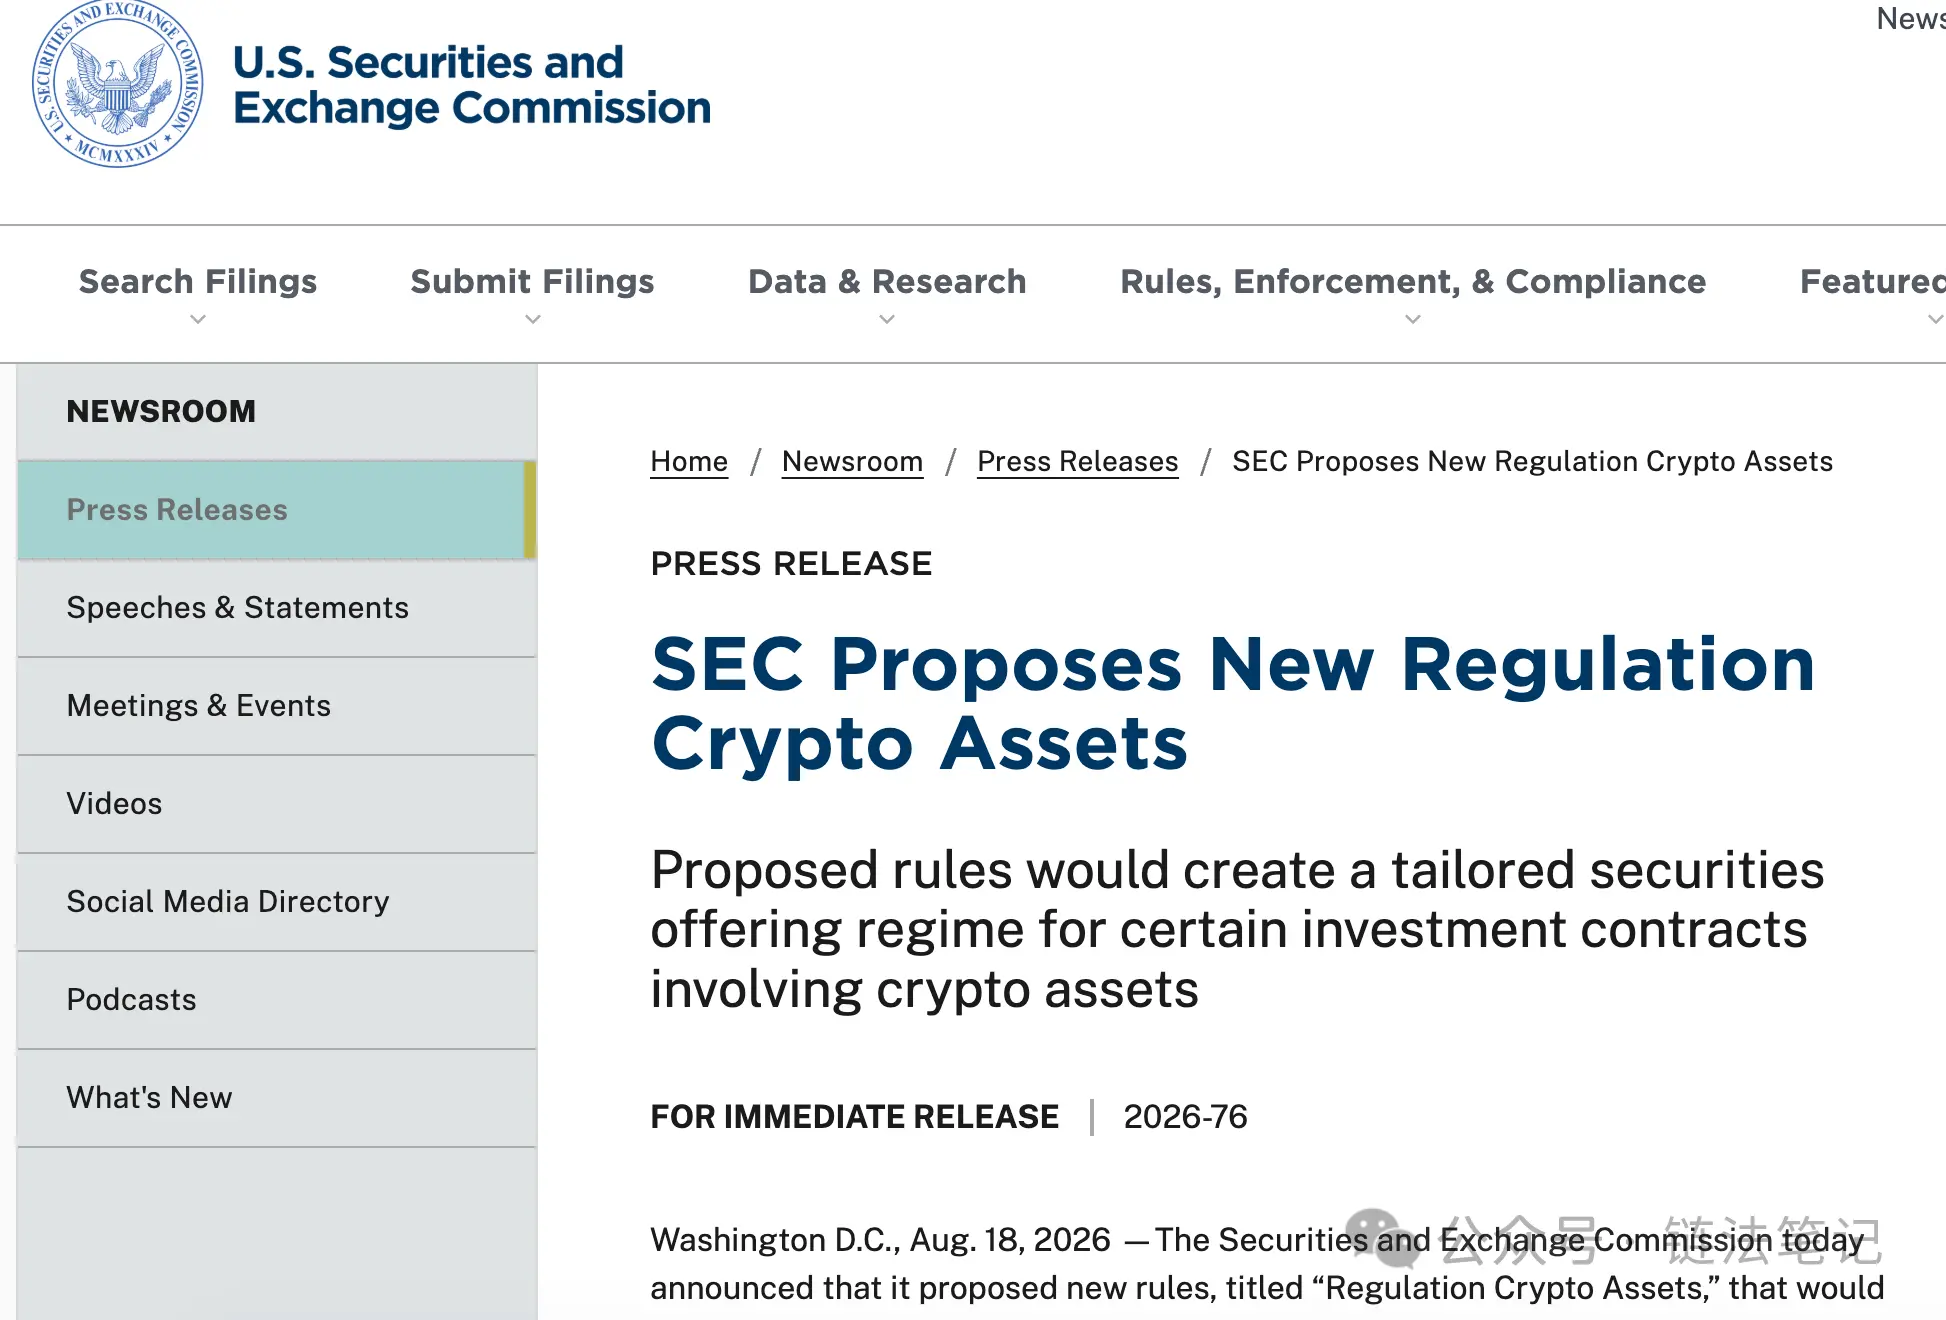
很多人兴奋地转发:“美国发币不用注册了!”“币圈自由了!”“项目方的春天来了!”
这对吗?一半对,一半错。
它到底豁免了什么?项目方要付出什么代价?和现有的Reg A、Reg D有什么区别?风险在哪里?
一、这个提案,核心就三样东西
SEC这次拿出的Regulation Crypto Assets,本质上是在美国现有证券发行豁免体系里,专门为加密资产开了一个“定制窗口”。
它不是要废除监管,而是要给加密项目一条合规的、可预期的融资路径。核心就三样东西:
第一,两条豁免通道。
如果是一个早期小项目,四年内融资不超过500万美元,走“初创企业豁免”通道,手续相对简单,不需要审计财报。
如果你是一个稍大点的项目,每12个月可以融7500万美元,走“融资豁免”通道,但需要交财务报表、履行持续报告义务。
第二,一个“安全港”条款。
这是整套规则里最有意思的部分。一个代币如果在发行时被认为是证券,没关系——等你把项目承诺的核心开发工作做完(或者永久停止),可以向SEC证明一下,然后这个代币就可以和“投资合约”脱钩,不再被视为证券,从此脱离SEC的监管范围。
第三,联邦法优先适用。
之前Web3项目不仅要搞定SEC,还要应付50个州的各自注册要求。新提案说:只要符合联邦豁免,各州的证券注册要求统统让路。这对跨境项目来说,是一个实打实的利好。
二、千万别理解成“没人管了”
“豁免注册”和“豁免监管”是两码事。提案白纸黑字写得清清楚楚:反欺诈条款和反操纵条款,一条都没废。
什么意思?可以不用事先向SEC交一份几百页的注册声明,但如果项目有虚假宣传、误导投资者、操纵市场的行为,SEC事后照样可以找上门来。
SEC委员Uyeda有句话说得特别到位:“这套规则是用固定的门槛、明确的披露义务和一整套可衡量的条件,取代了过去的猜谜游戏。”
换句话说,以前搞不清楚某个代币到底算不算证券,只能靠猜,猜错了就被罚。现在规则给画好了线,在线内操作就行——但如果跨了线,后果还是自行承担。
三、真正要解决的是什么?Howey测试
要理解这个提案的深层意义,得先搞懂美国证券法上一个绕不开的概念:Howey测试。
这是1946年美国最高法院在SEC v. W.J. Howey Co.案里确立的四要素标准——只要同时满足:(1)投了钱;(2)进了共同事业;(3)期待赚钱;(4)利润主要靠别人的努力——那就构成“投资合约”,就得按证券来管。
问题来了。几乎所有代币发行、早期代币销售,多多少少都能踩中这四条。这就导致整个行业长期处于一种“薛定谔的证券”状态:你说它不是证券吧,SEC可能不这么认为;你按证券注册吧,成本高得吓人,流程也不适配。
Regulation Crypto Assets的安全港条款,就是专门解决这个问题的:给项目方一条清晰的“脱钩”路径——等项目的核心管理工作完成或终止后,代币就不再是证券了。这就把悬在头顶的那把剑,给摘了下来。
但需要注意的是,SEC委员Peirce也坦承:这套豁免不会覆盖所有类型的加密项目。 哪些能进、哪些不能进,细节还没完全敲定,接下来的60天意见征询期就是各方博弈的战场。
四、和Reg A、Reg D比,有什么区别?
很多人问:这不就是个专门版的Reg A吗?还真不是。我做了个简表:
Regulation Crypto Assets面向加密资产,额度500万或7500万/年,有安全港,披露要求相对灵活,针对代币证券定性问题给出了专门解决方案。
Regulation A面向中小型发行人,Tier 1是2000万/年、Tier 2是7500万/年,没有安全港,Tier 1需要各州注册,披露要求相对中等。
Regulation D面向私募发行,额度无上限但仅限于合格投资者,没有安全港,需要适用各州法律,披露要求相对有限。
Form S-1(IPO)面向公众公司,额度无上限,投资者无限制,州法优先适用,但披露要求极为详尽,成本极高。
最关键的区别有两点:
一是安全港。Reg A和Reg D都没有这个东西——它们只管你怎么融资,不管你的代币之后算不算证券。Reg Crypto专门解决了这个问题。
二是州法。Reg Crypto明确优先于各州证券法,不用在50个州挨个折腾。Reg A的Tier 1就得一个一个州去注册,非常麻烦。
还有一点需要注意:Reg D只能面向合格投资者(也就是有钱人),普通散户没法参与。而Reg Crypto如果允许更广泛的投资者参与,那对项目方的吸引力是完全不同量级的。
五、项目方到底要花多少钱?
“不用注册”不代表“免费”。免费午餐在监管世界里从来不存在。
信息披露成本。 虽然没有S-1那么繁重,但该交的披露文件一样不能少,需要专业的法律和财务团队来操刀。
审计成本。 走7500万美元通道的,必须提供经审计的财务报表。找一家懂加密资产的审计机构,费用不菲——而且怎么给代币定价、怎么确认收入,本身就是个会计难题。
持续合规成本。7500万通道要求持续报告,这不是一锤子买卖,项目方得养一个合规团队,或者长期外包给律所和审计机构。
法律费用。 从选通道、写披露文件、和SEC沟通、应对可能的执法,每一步都离不开律师。
保守估计,要规规矩矩走完这套流程,几十万到上百万美元的法律和合规成本是少不了的。这不是小项目随随便便就能扛得住的。
六、三条风险线必须盯着
最需要提醒的是:这只是提案,不是最终规则。 三条风险线现在还悬着呢。
第一条线:60天意见征询期。
提案刚发布,接下来两个月是公众意见征询期。行业、律所、华尔街机构都会提交意见。SEC看完意见后,可能照单全收,可能大改,也可能直接放弃——一切都还没定。
第二条线:9月15日参议院投票。
提案出台的一个重要背景,是国会的《CLARITY Act》推进受阻。但这部法案并没有死——参议院已经安排在2026年9月15日进行程序性投票,需要60票才能往前推。
Ripple的首席法务官Alderoty专门提醒过:9月15日的投票,是决定这部法案命运的关键节点。如果法案过了,它将从立法层面确立大部分加密活动的法律地位,Regulation Crypto Assets可能被取代或调整。如果法案没过,SEC的这套行政规则才是主要依据。
换句话说,两条路同时在走,哪条能走通,现在没人敢打包票。
第三条线:华尔街的反对。
代表华尔街主流机构的SIFMA一直反对给加密企业广泛的监管豁免。他们认为这么大的变革应该通过正式的立法程序,而不是靠SEC单方面出规则。如果SIFMA最终起诉SEC并胜诉,这套规则的合法性根基就可能被抽掉。
GSR的首席法务官Riezman甚至警告说:“下一个政府任期,我们很可能看到类似Gensler 2.0的局面。”——意思是,即便规则最终通过了,未来换一个政府,分分钟可以推翻重来。
七、几条建议
第一,别把“免注册”当成“随便发”。 反欺诈、反操纵条款依然有效。以为可以趁机割韭菜的,最终都会被SEC秋后算账。
第二,两条监管路径要同时盯着。 CLARITY Act和Regulation Crypto Assets现在都在推进,最终谁落地、谁被替代,还不确定。建议做两套预案,别把所有筹码压在一个篮子里。
第三,好好研究安全港的条件。 这条“脱钩”通道是整个提案最具创新价值的部分,但具体条件——比如去中心化程度要到什么标准、信息披露要做多深——现在还没有最终敲定。这些细节将决定它是一条真正可走的逃生通道,还是一个中看不中用的摆设。
第四,提前算好成本账。 几十万到上百万美元的合规成本,在融资规划阶段就得算进去。别等到融到钱了才发现钱还不够交合规费用。
第五,9月15日那天,盯紧美参议院。 那天的投票结果,会直接影响整个监管框架的走向。对项目方来说,那天获取的信息,可能会决定下一步的战略选择。
写在最后
Regulation Crypto Assets的出台,标志着SEC在加密监管思路上的一次重要转向——从“执法开路”转向“规则先行”。
但这不是什么“自由时代”的降临。更准确的表达是:从“规则模糊、全靠猜”的时代,走向“规则明确、必须遵守”的时代。
SEC主席Atkins在声明里引用了国会的立法初衷——“证券法的设计,是在特定规范框架内扩大创新的机会”。这句话值得细品:监管者要做的是划出规范的跑道,而不是让运动员在无规则的状态下乱跑。
对我们法律从业者来说,真正的价值在于看清一个事实:所有的“豁免”都是制度赋予的,从来不是监管的退场。 真正的自由,从来都不是没有规则,而是规则清晰、可预期。
至于Regulation Crypto Assets最终能不能落地,取决于60天意见征询、9月15日参议院投票、以及华尔街可能发起的法律挑战这三重因素的叠加。
在尘埃落定之前,任何狂欢都为时过早。