
一德菁英汇 作者:何牧/F0279329、Z0012371/
一句话定调:镍矿在等配额,镍铁在等需求,不锈钢在等旺季——三个“等”字,全是震荡。
01、价格全景:都在往下走,但还没崩
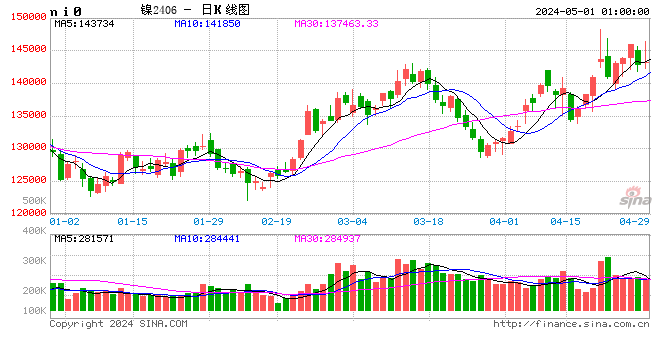
截至8月19日,沪镍主力合约收于127,850元/吨,LME镍17,130美元/吨,8月以来整体震荡偏弱。不锈钢主力合约14,260元/吨,304冷轧无锡现货报15,200元/吨,基差940元/吨。
上周(8月10-14日)变化:
-
沪镍主力:从130,310元/吨跌至127,040元/吨,周跌幅2.62%
-
不锈钢主力:从14,730元/吨跌至14,115元/吨,周跌幅3.75%
-
304现货(无锡):稳定在15,500元/吨,镍价跌但现货没跟上,基差走阔
核心矛盾:镍价在等印尼配额落地,不锈钢在等“金九银十”见真章。两个都还没等到,所以都在跌,但跌得磨磨唧唧。
02、镍:配额博弈是最大的变量,没有之一
第一层:印尼配额——消息满天飞,真相在原地
这是当前镍市场最核心的矛盾。印尼RKAB年中配额调整,各方博弈已经到了白热化阶段:
-
WBN矿山:申请追加2500万吨湿吨配额,但ESDM部长公开否认已批准,表示“不愿公开具体配额”;
-
APNI(印尼镍矿商协会):表态配额维持2.6-2.7亿吨,仅选择性增发给原料库存偏低的冶炼厂,矿端偏紧预期边际松动;
-
总统府折中:5月设立的大宗商品出口机构DSI退让,改为只负责监控交易;
-
出口管制:印尼财政部6月起对镍铁出口实施新规,要求取得检验报告和出口许可,2027年起仅能由国有企业出口;
-
出口障碍:印尼海关出台全新查验规则,强制检测货物中的稀土元素及铀等放射性物质,一度影响镍等核心大宗商品出口流通。但8月7日ESDM确认镍等矿产出口障碍已解决,首批放行在即;
-
RKAB审批规则:补充配额申报窗口仅7月1日-31日,新增配额必须绑定印尼本土自有冶炼产能,纯采矿企业增产申请大概率驳回,个案逐企审批,最终新增总量存在极强不确定性。
一句话总结:WBN说批了,ESDM说没批,APNI说可以加但加得少,市场说“你们先吵完再叫我”。
第二层:矿端成本——基准价小幅上调,但升水已近底部
8月下半期HMA镍基准价定为16,960美元/吨,较上半期16,646美元/吨上涨314美元。Ni:1.5%基准价(HPM)58.54美元/湿吨,实际成交+2~+5美元/湿吨升水,升水已接近底部,冶炼厂继续压价空间有限。
菲律宾1.5%品位CIF报价65美元/湿吨,1.3%品位CIF45-47美元/湿吨,雨季结束供应回升,但运费维持强势。
观点:矿端成本有底,但上行驱动不足。配额落地前,矿价窄幅震荡。
第三层:精炼镍——高库存是最大的空头武器
-
中国精炼镍库存:116,783吨(截至8月14日),其中仓单库存101,387吨;
-
LME镍库存:264,732吨(截至8月14日),全球显性库存合计超37万吨;
-
国内精炼镍排产下降,开工率降至55%,炼厂利润压缩明显,部分企业已降负荷生产。
观点:库存高是事实,但边际在改善——累库速度放缓,且部分企业在减产。极限现金成本约125,400元/吨,成本支撑较强。
03、不锈钢:成本在跌,库存在涨,旺季还没来
第一层:排产还在冲高
8月国内不锈钢粗钢计划量384万吨,环比+4.4%,同比+10%。其中300系排产197.55万吨,环比+7.14%。
物流偏慢,到货节奏延迟,意味着物流正常后,供应压力将快速释放,考验下游承接能力。
第二层:需求淡季,旺季还没来
传统消费淡季下,家电、厨卫、装饰等领域仅维持刚需采购。地产走弱对建筑用钢持续拖累,基建边际支撑有限。织造端没有新订单,涤丝产销清淡——不锈钢的下游比镍的下游更难受。
唯一的好消息:三元前驱体排产维持高位,7月三元正极材料产量89,220吨,环比+2.48%,对镍需求有较强韧性。
第三层:库存——重回累库通道
截至8月13日,国内89家样本企业不锈钢社会库存110.59万吨,周环比+1.75%。300系库存有所上升,绝对水平仍处高位,供应回升预期下库存压力尚未根本缓解。
第四层:成本——镍铁跌、铬铁跌,支撑在松动
-
高镍铁价格持稳在1,134元/镍点附近,但市场传言镍铁过剩预期加强,远期看跌;
-
高碳铬铁8,000元/吨,港口库存高位,南非粉货源充足压制矿价,8月主流钢厂招标价普遍下调;
-
按镍铁1,150元/镍,不锈钢现金成本在1.44万元/吨,而1.41万元的不锈钢已经“price-in”的是1,110元/镍的镍铁预期。
观点:不锈钢的利润被上下挤压。外购高镍铁工艺生产304亏损1,134元/吨,这是钢厂挺价的原因,但也是市场承压的根源。
04、产业链利润:一道“谁都在亏,谁都不愿先停”的数学题
核心矛盾:矿端不松,冶炼端亏损,但不锈钢还在加量生产。这种“亏着也要干”的状态,说明上游矿端政策扭曲了传导机制,让市场信号失灵。
三元电池和300系不锈钢的终端需求有较强韧性,与年初市场悲观预期严重不符。
05、三个需要盯死的信号
印尼配额落地——核心变量,没有之一。WBN2500万吨配额批不批,批多少,直接决定镍矿价格走向。批了,矿价下行,镍价再下一个台阶;不批,供给偏紧,镍价有支撑。
镍铁库存变化——镍铁月度累库+5%,但本周边际轻微去库0.3至9.8万吨。累库趋势能否逆转,是判断镍铁价格底部的关键。
“金九银十”能否兑现——8月底到9月初是不锈钢需求恢复的第一个观察窗口。如果旺季不旺,不锈钢的累库压力将进一步加剧,14,000元这个整数关口就很难守住。
06、结语
镍和不锈钢,现在是两个“等”字头的品种。
镍在等配额落地,不锈钢在等旺季到来。在等到的过程中,矿价在跌但跌不快,库存在高但高得钝化,亏损在扩大但还在生产。
这种行情,最怕的就是方向感太强。震荡偏弱的格局下,做多要有耐心,做空要有信号,正套暂时没性价比。
耐心等待,比盲目出手更重要。
点击“阅读原文”,可预约开户,步骤详见【期货开户】手机开户的“保姆级”流程
编辑:武宇杰
审核:李金涛
复核:于心悦
交易咨询业务资格:证监许可〔2012〕38号