
来源:中粮期货研究中心
概要
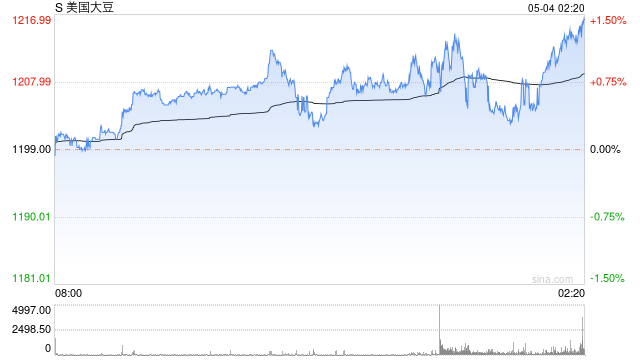
本次Profarmer调研数据出现显著的结构性分化,玉米各产区普遍受到干旱压制,但大豆表现显著好于玉米。爱荷华全州以及伊利诺伊州大豆荚数虽弱于2025年同期,但均高于2023 2025三年均值,明尼苏达州大豆表现良好,荚数高于去年同期以及均值,数据公布之后,市场此前的减产预期得到降温,CBOT大豆及国内豆粕盘面出现明显回落。
作物巡查情况
一
概况
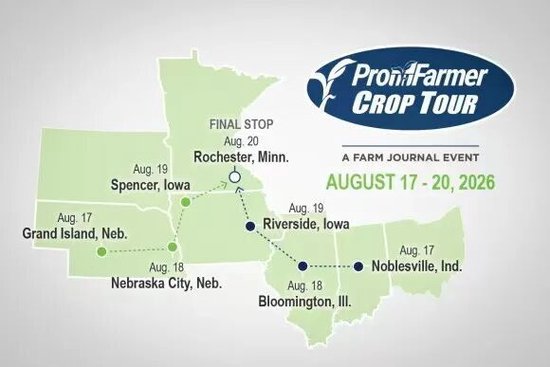
8月18-21日Profarmer完成2026/27年度美国玉米以及美豆作物巡查,覆盖俄亥俄、南达科他、内布拉斯加、印第安纳、爱荷华、伊利诺伊、明尼苏达等美国主要产区,调研样本覆盖东部玉米带、北部大平原、中西部核心产区,通过田间实地采样的方式统计玉米实测单产与大豆3×3英尺样方荚数,评估美豆新作结荚期的实际生长状况。此次作物巡查之前,美国中西部产区持续高温干旱,市场始终担忧干旱会影响到美豆以及美玉米的单产情况,因此本次巡查结果是8月中下旬CBOT大豆以及国内豆粕盘面最重要的交易题材。
从盘面走势来看,市场情绪呈现先热后冷的过程,前两日巡查情况比较悲观,内外盘较快速度大幅交易减产预期,带动盘面冲高。随着后两日爱荷华、伊利诺伊、明尼苏达等更核心产区结果公布,产区分化特征显现,全面减产的预期出现修正,盘面上涨动力逐步减弱,题材兑现后价格出现回落。
图:profarmer作物巡查路线图
二
巡查情况
01 第一日及第二日巡查
首日数据中,俄亥俄州大豆3×3英尺样方荚数为1197.25个,较2025年1287.28个和23‑25年均值1256.71个明显回落。南达科他州大豆样方荚数945.98个,采样93份,大幅低于去年同期以及三年均值。发布之后,CBOT大豆与国内豆粕盘面大幅拉升,市场对于26/27年度美豆新作情况担忧较大。
第二日数据,同样表现比较悲观,但盘面上涨幅度已经明显收窄。内布拉斯加州大豆3×3英尺样方荚数为1219.62个,较2025年的1348.31个明显回落,略低于23‑25年均值水平。印第安纳州大豆样方荚数1318.64个,采样182份,同样弱于2025年和近三年平均。
02 第三日及第四日巡查
第三日及第四日,伊利诺伊州大豆3×3英尺样方荚数2026年为1430.37个,2023‑2025年均值1389.65个,大豆荚数相较2025年有所下滑,但高于近三年平均水平。爱荷华州大豆3×3英尺样方荚数2026年为1362.93个,2023‑2025年均值1295.70个,大豆荚数小幅低于去年,高于三年平均水平,整体大豆长势表现尚可。
本次Profarmer巡查大豆汇总实地单产数据为,预估美国玉米总产量为153.44亿蒲式耳,单产173.2蒲式耳/英亩,玉米预估上下浮动区间为±1%,总产量上限154.98亿蒲式耳、下限为151.91亿蒲式耳,单产上限175.0蒲式耳/英亩、下限171.5蒲式耳/英亩。预估美国大豆总产量为45.72亿蒲式耳,全国平均单产53.3蒲式耳/英亩,大豆预估浮动区间为±2%,总产量上限46.64亿蒲式耳、下限44.8亿蒲式耳,单产上限54.4蒲式耳/英亩、下限52.2蒲式耳/英亩。
整体来看,调研数据出现显著的结构性分化,玉米各产区普遍受到干旱压制,但大豆表现显著好于玉米。爱荷华全州以及伊利诺伊州大豆荚数虽弱于2025年同期,但均高于2023 2025三年均值,明尼苏达州大豆表现良好,荚数高于去年同期以及均值,数据公布之后,市场此前的减产预期得到降温,CBOT大豆及国内豆粕盘面出现明显回落。
图:Profarmer汇总

三
本次巡查总结
01 品种分化明显
第一,品种分化明显,2026/27年度美玉米受高温干旱的损害程度明显大于大豆。七月份美国产区降水情况较差,而玉米的关键生长期就在七月份,因此本次巡查绝大多数州玉米实测水平显著低于USDA前期预估;而大豆的关键生长期则在八月份,而且抗旱能力更强,在经历几次有效降水之后,爱荷华、伊利诺伊等核心产区大豆荚数大多高于近三年均值,整体大豆产情还是理想的。
02 区域格局分化
第二,区域格局分化,小产区单产表现不佳,但核心主产区相对理想。俄亥俄、南达科他等产量占比相对有限的外围产区数据偏弱,在前两日放大了市场的恐慌情绪。但在第三日及第四日,巡查至爱荷华、伊利诺伊、明尼苏达三州时,此三州合计占据全美大豆接近三分之一的产量,这部分产区整体长势尚可,尤其是明尼苏达州作物表现优良,减轻了对产量的担忧,导致价格回落。
03 不能体现完整产情
第三,Profarmer巡查结果并不能完全体现新作的产情,仅属于固定路线的抽样调研,并不能精准反馈整体的产量情况。而且只能体现8月中下旬结荚期的田间状态,后续还有时间,如果后期天气出现异动,单产仍会受到较大的影响。
四
后期展望
美豆方面,在USDA八月报告中的52.7以及profarmer的53.3两个数字发布之后,单产的调整仍然会在后期的USDA月度供需报告中体现,目前来看整体产情还是比较良好,供应端仍然有压力,压制价格上方空间。对于天气炒作来说,已经临近八月底,天气炒作的窗口在逐渐关闭,后期则主要需要关注美豆新作收割期内的天气问题,但相对来说影响小于生长期内的天气炒作。美豆新作需求端的变化则主要取决于美豆出口的情况,近期仍然持续出现中方采购美豆的消息,但市场反应相对比较平淡,关注后期中美大豆贸易政策的变化。整体来看,预计美豆26/27产季的炒作逐步进入尾声,后期关注焦点将会从供应端逐渐过渡到需求端,CBOT大豆价格上方的空间比较有限,预计维持高位震荡的走势。
国内方面,国内豆粕和豆油市场交易情绪减弱明显,跟随CBOT大豆盘面回落,而菜粕波动相对较小。基本面方面,大豆到港维持季节性高位,油厂压榨开机保持高位,维持在220万吨以上,豆粕现货供应充裕,豆粕库存延续累库,但在进入九月份之后,到港量及压榨量均可能出现减少,国内现货端压力有望减轻。整体来看,预计国内豆粕期货延续高位震荡运行,上方空间有限,存在回调风险,菜粕走势相对平淡。
作者简介
贾博鑫
中粮期货研究院 资深研究员
交易咨询号:Z0014411