2026上半年,中国医疗器械行业的“增长叙事”正在转换。
一端是集采“反内卷”,政策正在引导行业从“价格战”转向“质量竞争”。另一端是出海提速:当国内集采进入深水区,越来越多械企将目光投向海外,高值耗材企业的全球化布局正从“试水”走向“深耕”。
行业分化加剧之际,港股血管介入龙头归创通桥(2190.HK)交出属于自己的中期答卷:2026年上半年收入同比增长31.1%,净利润增长47.8%,海外收入更是增长349.3%。
比增速本身更值得关注的是增长结构的变化。国内业务保持稳健,利润增速持续跑赢收入;与此同时,海外业务占总收入的比重提升至11.2%,开始成为不可忽视的增量来源。
过去,市场更多从“国产替代”的角度理解归创通桥。如今,随着海外品牌、渠道和本地运营能力逐步建立,归创通桥正在从一家主要依靠中国市场扩张的血管介入企业,迈向国内外双轮驱动的全球化平台。
这转变究竟如何发生,又能否转化为持续增长,是读懂归创通桥这份中报的关键。
从规模扩张到盈利释放:双击通道持续兑现
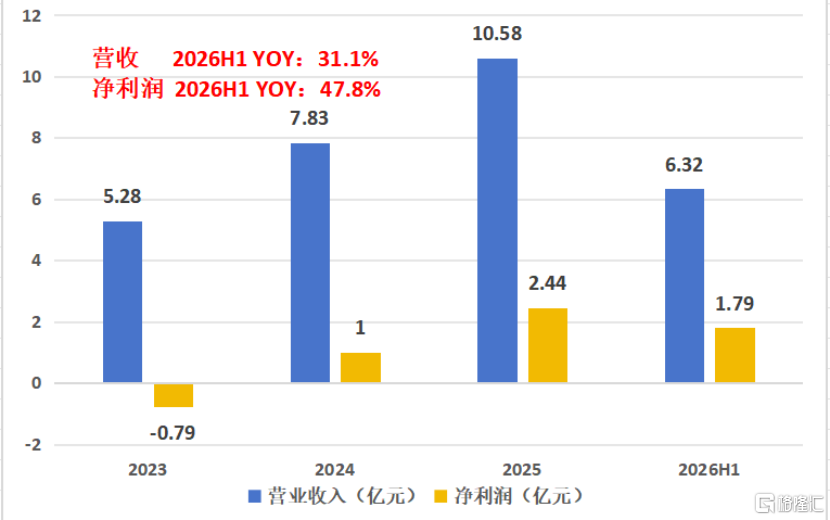
2026上半年,归创通桥净利润1.79亿元,同比增长47.8%,远超同期营业收入31.1%的增速,净利率升至28.3%,“规模扩张+盈利释放”的双击通道进一步夯实。
图表一:公司收入与盈利情况
数据来源:WIND,格隆汇整理
利润增速持续跑赢收入,并非偶然,背后是三重因素的共振。
收入端:穿越周期,韧性十足。
2026上半年,公司实现收入6.32亿元,同比增长31.1%,延续了2023-2025年42%的收入年化复合增速。集采常态化下,公司正以“量”的扩张对冲“价”的下行压力,展现出强大的韧性。
分业务看,神经血管介入与外周血管介入双轮驱动,新品放量。
2026上半年,神经血管介入收入3.66亿元,同比增长20.2%,麒麟血流导向装置等成熟产品稳定放量,国产首款DFT材质的飞龙栓塞辅助支架开始贡献收入;外周血管介入收入2.47亿元,同比增长40.0%,静脉线和血透通路线的产品组合接力上量,叠加Optimed并表,收入占比升至39.1%。
费用端:规模效应释放,三费管控持续优化。
收入高增之下,公司在费用端增长保持克制。2026上半年研发费用率由25.2%降至16.8%,行政费用率降至10.2%,收入扩张与费用管控同步推进。
利润端:毛利率逆势提升2.2个百分点,产品结构升级成主因。
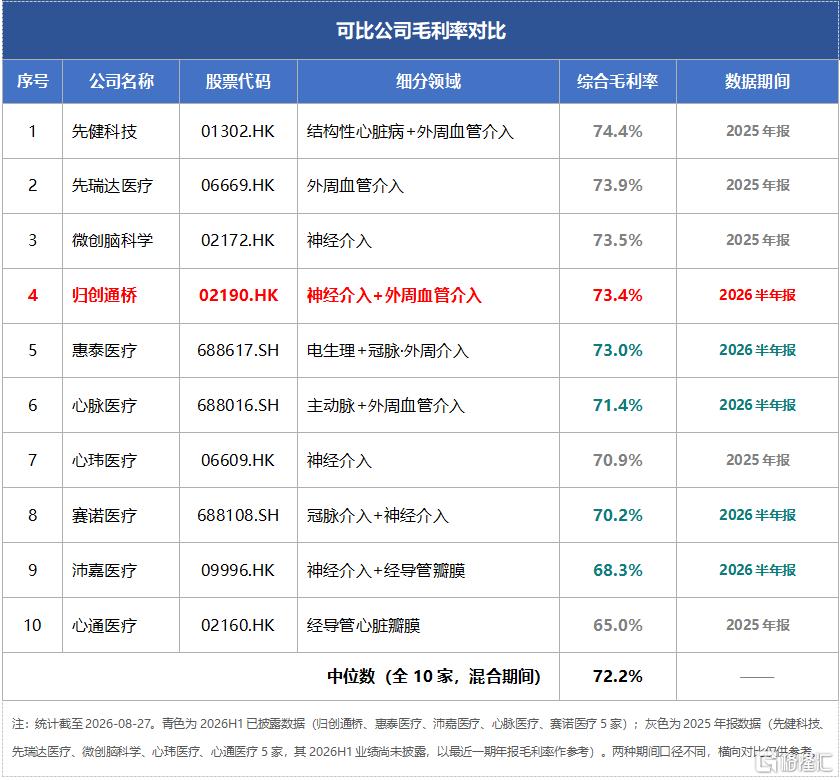
在集采常态化的行业背景下,公司毛利率从71.2%提升至73.4%,位于可比行业中上水平。这一“逆势”表现背后,是持续的生产制造改良、供应链优化,以及战略性地向高毛利创新产品倾斜,飞龙栓塞辅助支架、棘突球囊等新产品开始放量,有效对冲集采产品的价格压力。
图表二:可比公司毛利率情况
数据来源:WIND,格隆汇整理
不止349%:归创通桥的第二曲线开始写进报表
如果说国内业务验证了归创通桥的“韧”,在集采常态化中扩大规模、持续盈利。那么,海外业务展示的则是这家公司的“锐”,主动走向全球市场,扩大增长边界。
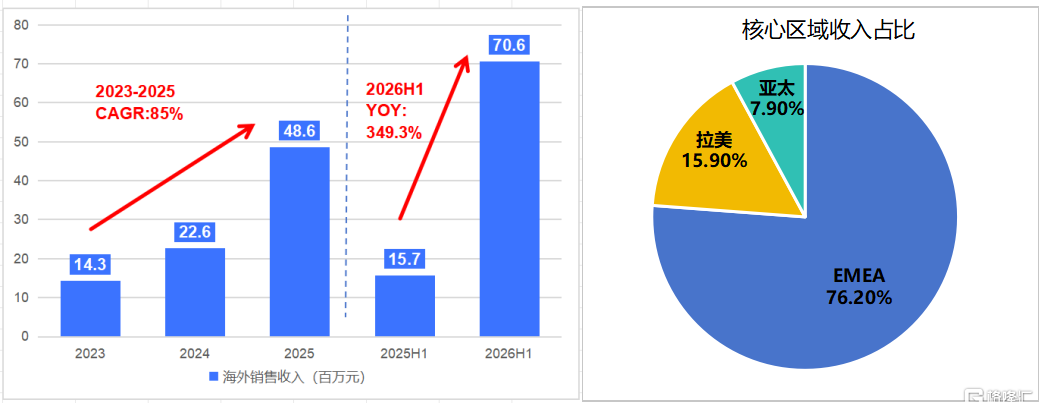
上半年,公司国际业务收入7060万元,同比大增349.3%,占总收入比重由3.3%跃升至11.2%,海外收入增至去年同期的逾4倍,国际化从“战略叙事”变成“报表现实”。
图表三:公司海外销售收入与核心区域收入占比
数据来源:公司公告,格隆汇整理
爆发的关键变量,是德国Optimed收购的高效落地。
长期以来,中国械企出海主要是“产品出海”。通过经销商把货卖到海外,模式轻、启动快。但这种路径有天然瓶颈:不掌握渠道,品牌认知薄弱,利润率被中间环节蚕食,海外市场始终是“增量”而非“根据地”。
归创通桥则选择走的是另一条路:“体系出海”。通过并购在海外扎根,虽然投入高、周期长。但这条路的价值在于:直接掌控渠道,品牌认知扎实,利润不再被分食,海外市场真正成为撬动全球的“战略支点”。
二者的本质区别在于:产品出海是贸易逻辑,赚差价;体系出海是产业逻辑,赢得定价权与品牌溢价。
2026年4月,归创通桥完成对德国医疗科技企业optimed 60%股权的收购交割。这家德国企业深耕欧洲市场数十年,静脉支架在德国市占率达20%,输尿管支架稳居市场领导者,与欧洲顶尖医院集团长期合作。通过控股收购,归创通桥获得了一整套欧洲本土化运营能力,从直销团队、客户关系到品牌认知,从供应链到合规体系。这套能力,靠自建可能需要数年,靠贸易永远无法触及。
以并购撬动全球化,医疗器械业已有成熟先例。2008年,迈瑞收购美国Datascope的监护业务,借此进入欧美高端市场并强化当地直销能力;2018年,威高收购Argon Medical,借此切入高值介入领域并获得全球销售网络。这类交易的底层逻辑都是通过并购缩短产品、渠道和本地团队的建设周期。从“产品出海”升级为“体系出海”,归创通桥正在复刻这一跃迁路径。
收购只是开始,整合才是关键。
交割后,双方销售与营销团队迅速合并为全球统一组织,渠道网络由此覆盖135个国家和地区。更值得关注的是直销能力的落地:在德国、法国两个全球TOP 10医疗器械市场,公司仅用两个月便完成从分销到直销的切换,并于7月取得首批直销订单。目前,公司销售网络已覆盖当地80%以上的GPO组织,并进入多家头部医院集团。从完成交割到渠道切换,再到“拿单”,归创通桥不到半年便已跑通本地化运营的闭环。
渠道之外,业务边界也同步拓宽。
“Zylox-Tonbridge+optimed”的双品牌战略,为不同产品线共享客户与渠道资源提供了基础。optimed延续其在欧洲市场积累的品牌认知与客户基础,Zylox-Tonbridge则借助本地平台导入自身产品矩阵,在保留原有市场优势的同时打开交叉销售空间。此外,optimed原有泌尿业务已贡献海外收入的27%,进一步丰富海外收入来源。由此,公司海外业务正从产品输出,转向多品牌、多产品线的协同经营。
下一步,则是全球供应链的打通。
中长期看,在渠道整合解决产品进入全球市场的问题之后,下一步则是如何更高效地服务全球市场。依托中国与德国的生产基地布局,公司有望优化全球资源配置,形成“全球采购、全球制造、全球交付”的供应链格局。由此,并购协同效应也将从收入端进一步延伸至成本与效率端。
小结
透过这份中报,归创通桥的增长逻辑正在切换:国内,集采尾声与“反内卷”让竞争回归产品与效率,公司由此构筑市场份额与利润的基本盘;海外,整合后的全球运营平台与销售版图,则打开更长的增长周期——前者决定业绩下限,后者抬高成长上限。
过去,市场曾习惯用集采周期衡量高值耗材企业,但归创通桥用持续兑现的业绩给出了另一种答案:集采可以是困境,也可以是龙头份额跃升的跳板;出海可以是叙事,也可以是写进报表的增长引擎。根据WIND数据显示,全球外周介入市场约100亿美元、神经介入约70亿美元,中国占比均不足两成,出海的天花板远未触及。
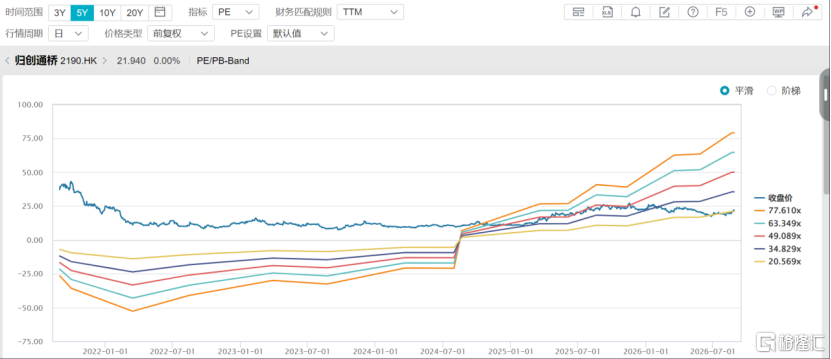
从估值角度看,公司当前PE(TTM)为21.51倍,仍处于过往五年的中下区间(数据截至8月27日收盘)。市场或许已经看见一家中国血管介入龙头,却尚未充分计入其向全球平台跃迁的可能性。这份中报的意义正在于此:它不只确认了当下的增长,也让“全球平台”从想象走向验证。
图表四:公司PE BAND
数据来源:WIND,格隆汇整理 数据截至8月27日