中国创投行业正在经历一轮深度的预期修复。自去年以来,募资端持续回暖,投资端交易活跃度明显提升,退出渠道逐步拓宽,市场资本高度聚焦于人工智能、硬科技、生命科学及未来产业等核心赛道。行业的整体回暖,正在为产业链上的每一个参与者创造更有利的经营环境。
但对创投服务赛道而言,市场始终存在两个核心疑虑:一是收入是否随资本市场β波动而起伏,存在显著的“周期依赖”;二是传统业务模式是否已触及“增长天花板”,难以在存量格局中打开新的空间。
近期,清科控股(01945.HK)交出的2026年中报,恰好成为检验这些命题的窗口。
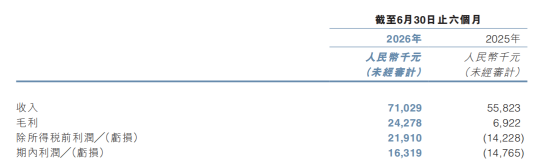
财报显示,公司上半年实现总收入约7103万元,同比增长27.2%。净利润约1632万元,较2025年同期净亏损1477万元实现大幅增长。
(来源:公司中期报告)
数据是诚实的。但比数据更值得追问的是——清科收获的这些经营成果,到底是踩中了周期的运气,还是二十年积累的必然?
答案越来越清晰——时间,才是清科真正的合伙人。
这家公司不是在择时,而是在用长期行业深耕换成长“复利”。
01
市场在看数字,聪明人在看数字背后的结构
市场习惯用当期利润乘以一个周期性的倍数来给公司定价。在这种估值框架下,每一项业务都被拆解成独立的现金流折现,未来的每一笔收入都被打上一个“不确定性折扣”,折现回今天的价值。
这种方法的本质,是用今天的价格去预判明天,用可量化的短期数字去覆盖不可量化的长期价值。
但清科的业务模型恰恰不同于这种拆解,它本质上不属于一笔可以逐项分割的定期存款,而是一笔不断自我增值的“复利资产”。
每块业务单独看,或许都遵循着各自领域的平均增速,但将它们放在同一个生态系统中观察,就会发现彼此之间的协同效应,才是真正驱动价值持续增长的内核。
而这种协同,不是设计出来的。
是二十年深耕,“长”出来的。
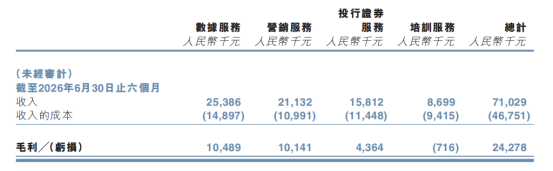
上半年数据服务收入2539万元,毛利1049万元,毛利率41.3%。这个数字看似平稳,但平稳背后是近40万名注册用户、依托CapAI创投大模型的持续迭代。
数据服务的价值不在于每月新增多少用户,而在于每一条历史数据都在与新的行业事件叠加,形成更高维度的认知沉淀。一条五年前的项目融资记录,单独看来只是一个静态的信息点;但当它与今天的赛道热度、团队履历、后续融资轮次串联起来时,它就变成了一个动态的判断坐标。
这种叠加效应,只有在足够长的时间跨度下才能显现。越早积累的数据,在经历足够多的周期检验后,其作为判断基准的参考价值就越稀缺。
后来者可以花钱买数据、挖技术团队,但买不到周期沉淀赋予数据的“厚度"。这笔账,不在利润表上,但写在每一次精准判断的底气里。
(来源:公司中期报告)
同理,营销服务收入2113万元,毛利1014万元,毛利率47.9%,线上覆盖超400万用户,线下活动构建核心圈层。
这些触点的价值不是一次性的广告位售卖,而是每一次行业活动都在强化一种“清科=创投基础设施”的心理锚定。
当一位投资人在十年的时间里持续参加清科的峰会、查阅清科的排名、使用清科的数据,他对这个品牌的信任就不再是基于某一次活动的体验,而是基于十年间无数次互动的累积。
竞争对手可以复制一次峰会的规模,但复制不了长期累积的信任惯性。
培训服务收入870万元,体量最小,分量却不轻。
沙丘投研院和投资研修院培养的人才,今天可能只是学员,明天可能就是某个基金的合伙人、某个项目的决策者。培训的财务回报是线性的,但其战略回报是指数级的,当这些学员在各自的职业道路上成长为行业的中坚力量时,他们带去的不仅是个人能力,还有一种被清科体系所塑造的行业共识。
这种影响其实很难用任何一个季度的财务报表来度量,但却构成了清科生态最深远的时间壁垒。新进入者可以复制课程体系、聘请同样的讲师,却无法复制过去二十年间积累的校友网络,因为每一位校友的职业成长轨迹,本身就是清科培训体系与行业实践之间长达数年的交互验证。
这种影响显然也只有站在更长的时间周期中才能看的清楚。
02
二十余年蓄水,一朝开闸
上半年投行证券服务收入1581万元,同比增长255%,毛利率从去年同期的-142.2%跃升至27.8%,连续两期盈利超预期。
这是整份财报中增速最突出、结构变化最剧烈的板块。从亏损到盈利、从负毛利到接近30%的正毛利,仅用了一年时间。
市场容易将这种高增长归因于港股回暖、个别明星项目(如中际旭创)的落地,仿佛这只是一次“择时成功”的运气。外部环境的改善固然提供了有利的窗口,但真正值得追问的是:在同样的市场回暖中,为什么清科的投行板块能够实现远超行业平均的增速?
事实上,答案不在报表里,在报表之外。
投行业务的爆发,本质上是清科将二十余年积累的“行业判断力”和“信任资本”在资本中介环节进行了一次高密度变现。这种变现不是一次性的资产出售,而是一个持续释放的过程,每一次项目落地,都在验证系统的有效性,同时为下一个项目积累更多的信任背书和项目来源。
项目从哪里来?来自营销服务二十余年构建的圈层网络,来自数据平台筛选出的优质标的;判断力从哪里来?来自近40万用户的行为数据、来自CapAI对赛道热点的实时追踪;信任从哪里来?来自二十余年的排名、榜单、峰会,来自行业对“清科标准”的默认共识。
这些要素不是投行团队成立后才开始搭建的,而是早已存在,只是过去没有通过投行这个“出水口”释放。当公司组建精品投行团队、设立清科国际布局香港时,做的工作不是从零创造能力,而是给已经蓄满水的生态安装了一个高效的水龙头。
清科国际立足香港拓展跨境投资银行及资产管理业务,正是将这种已经在本土市场验证过的生态势能,向更广阔的境外市场延伸。这一延伸的底气同样来自时间,因为跨境投行需要的不仅是牌照和团队,更是境内外投资人对同一个“清科标准”的跨地域认同。
03
狩猎者追风口,耕耘者等风来
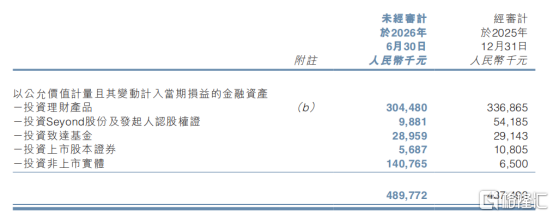
截至2026年6月30日,清科以公允价值计量的金融资产约4.9亿元,并有对投资标的约3010万元的资本投资承诺。
(来源:公司中期报告)
这是一个不容忽视的资产规模。单在利润表上,这部分资产目前只以公允价值变动的方式零星体现。市场往往将其视为“非主营”或“意外之财”。
问题是——这真的是意外吗?
事实上从清科生态的运转逻辑来看,战略投资是飞轮运转到一定阶段后必然产出的“副产品”,而非刻意为之的财务投机。
它的形成路径是自然发生的:当数据平台持续筛选出优质标的、当投行团队在服务客户过程中识别出有长期价值的项目、当营销服务和培训体系不断链接整个圈层资源从而获得更广泛的行业触角,所有这些生态能力的叠加,使得清科在资产端的布局成为一种水到渠成的结果。
其数据底座提供行业洞察与标的筛选,投行能力为被投企业后续融资提供通道,培训与媒体平台链接人才与品牌资源。资本投入只是入口,清科真正交付的是整套生态的赋能能力。这意味着,每一家被投企业的成长,都在反向验证清科数据平台的精准性、投行团队的执行力、圈层资源的有效性。
当这些被投企业逐步成熟,退出窗口打开时,投资收益将不再是偶发性进账,而是生态价值在资产端的常态化兑现。这是一个需要时间沉淀的过程,每一笔投资的退出周期通常在五年以上,而清科的数据积累和行业网络,恰恰是在过去二十余年中为这个退出窗口的开启做好了前置准备。
显然,要真正理解它的投资布局,需要一种视角的切换。从追逐时点的“狩猎思维”转向厚积薄发的“农耕思维”。先耕耘土壤、培育生态,让投资机会自然生长出来。
清科每一笔投资的背后,都站着整个生态的赋能体系和二十余年的时间沉淀。
04
护城河,从来不是钱堆出来的
如果有人试图用足够的资金、足够的人才,复制一个清科?你觉得,他成功的机会有多大?
这个答案就藏在“信任资本”四个字里。
资金可以融资,人才可以高薪聘请,数据库可以花钱采购,峰会可以砸钱搭建,这些都不难,难的是另一件事:你买不到过去二十年。
清科在中国创投行业二十余年建立的最稀缺资产,不是某套数据、不是某个会议IP,而是一种定义"行业标准"的能力。
年度排名、榜单、峰会,持续不断地为市场提供着一份关于"谁值得关注、谁值得信任"的共识性参考。在信息高度不对称的一级市场,清科不是信息的被动中介,而是市场信任机制的塑造者之一。
而信任这种东西,从来没有速成班。
它的塑造权,不是靠算法优化或营销投放能获得的。它必须经历市场的反复检验——2015年的泡沫、2018年的募资寒冬、2020年的疫情冲击。每一次周期都在做同一件事:筛选出那些值得长期托付的机构,淘汰那些只在顺境中存在的玩家。
清科不是周期的旁观者,是周期的同行者。每一次波动之后,它的信用资产反而更厚了。因为市场会记住:在最冷的时候,谁还在场。
这道护城河无法用资本撬开。因为这种信任“长”在长期的行业积淀之上,而非一蹴而就。
换言之,他人或许可以在一年内复制清科的产品形态,但复制不了二十余年积累的行业共识。
它不是被设计出来的,是时间在行业里刻下的坐标。
05
写在最后
回到开篇那个问题:这份成绩单,究竟来自哪里?
答案已经清晰了。它不是来自于某一次精准的择时,不是来自于某一个明星项目的爆发,甚至不来自于某一块业务的超常发挥。
它来自一套运转了二十余年的系统,开始集中输出成果了。
数据飞轮每多转一圈,下一年获取新客户、拓展新业务、落地新项目的边际成本就更低;投行板块每多完成一个明星项目,下一个项目的信任成本和沟通成本就更低;投资布局每多经历一个退出周期,资产端的价值兑现就更加可预期。
所有这些变化都不是线性的,而是伴随着时间的推移呈现出加速积累的特征。
飞轮已经在转动。它转得越久,积累的势能就越大,新业务生长出来的边际成本就越低。而市场当前估值所隐含的预期,还没有真正反映这套系统完整的深耕红利。
数字是诚实的。但诚实的数据只告诉你"赚了多少"。
至于"凭什么赚到"——这句话,清科用了二十余年才给出答案。