泸州老窖交了一份让市场大跌眼镜的成绩单。8月25日,泸州老窖发布2026年半年报。上半年,公司实现营收104.72亿元,同比下降36.35%;归母净利润为43.39亿元,同比下降43.37%。
记者 | 张文静
来源丨中国企业家杂志
· · ·
泸州老窖交了一份让市场大跌眼镜的成绩单。
8月25日,泸州老窖发布2026年半年报。上半年,公司实现营收104.72亿元,同比下降36.35%;归母净利润为43.39亿元,同比下降43.37%。
外界更担忧的是,第二季度业绩呈现断崖式下滑——营收为24.47亿元,同比下降65.54%;归母净利润为6.31亿元,同比下降79.45%。关于二季度业绩急剧下滑原因,《中国企业家》致电泸州老窖,截至发稿尚未接通。这家老牌名酒到底怎么了?
1.
/ 挺价的代价/
在业内看来,泸州老窖业绩的急速下滑,与其对高端产品,特别是国窖1573的控货挺价有关。
过去几年,白酒行业高速扩张,随着行业进入深度调整期,渠道库存过高、产品价格走低成为困扰行业的普遍性问题。对此,各大酒企开启不同的调整策略。
五粮液的策略是“降价保量”。2025年底,五粮液推出经销商补贴政策,间接调低了第八代五粮液的出厂价,这被业内称为“十年首次变相降价”。“以价换量”的策略效果显著,五粮液管理层在2025年年度股东会上透露,核心大单品第八代五粮液动销实现同比两位数增长。
贵州茅台也下调了除普飞之外的非标茅台酒价格。2026年初,茅台1935的经销商打款价由798元/瓶调整为668元/瓶。近日,贵州茅台管理层在半年度业绩说明会上透露,截至目前,茅台1935酒渠道商合同执行计划已超80%,终端动销良好。
相较而言,泸州老窖管理层做出了一个更加“痛苦”的决定——国窖1573坚决不降价,主动控制发货量。
在2025年底的股东会上,泸州老窖董事长刘淼就明确表示,“提价阵痛、降价牺牲,非头部品牌降价难换量。坚持不降价、稳价格的量价策略,拒绝牺牲品牌价值换取短期销量。”
但坚定挺价的代价很大。
上半年,占总营收比重达87.86%的中高档酒类(包括国窖1573、泸州老窖特曲、百年泸州老窖窖龄酒)产量同比减少77.4%,泸州老窖称是“基于销售需求及库存情况,主动控制生产节奏所致”。
与此同时,销量同比下滑42.53%,收入同比减少38.86%;库存量仍同比增长8.6%。
酒类营销专家肖竹青向《中国企业家》表示,泸州老窖二季度业绩大幅回落,是外部市场三要素同步走弱叠加企业主动控量的共同结果。人口老化带来饮酒人群缩减、购买力不足、消费意愿不强,三大市场要素同时承压,决定了整个白酒行业深度调整还没有结束,泸州老窖的业绩下滑,是行业缩影,同时也叠加了企业控量去库存的主动选择。
2.
/ 挺价争议/
对于泸州老窖的坚定“挺价”,外界颇有争议。
这不是泸州老窖第一次挺价。在上一轮白酒行业深度调整期,泸州老窖有过类似的举动。
2013年,在白酒行业销售低迷之际,国窖1573终端零售价从1389元/瓶上涨至1589元/瓶,涨幅达14.4%。当时,泸州老窖有关人士在接受采访时放话,“国窖1573涨价是应该的,因为它就值这个钱。”而那时主要的竞争对手茅台和五粮液都在下调价格。
结果是,2013年泸州老窖营收、净利润双降,以国窖1573为代表的高端酒类营收下滑34.97%。泸州老窖在当年财报中仍然认为,国窖1573整体销售下滑,既有宏观大环境的影响,但执行力薄弱、政策贯彻不到位、转型不成功也是其主要原因。
2014年,泸州老窖开始扭转错误,宣布下调产品价格,并停货。这一年,营收53.53亿元,同比下降48.68%;归母净利润8.8亿元,同比暴跌74.41%。泸州老窖在财报中坦言,“1573‘挺价’过头,造成了较长时间销量的损失、渠道的断流、动销的停滞和经销商信心的损失。”
如今,泸州老窖再次重现“挺价”策略。外界担忧,历史是否会重演?
在今年6月30日举办的2025年度股东会上,有投资者质疑,“在上一轮行业深度调整中,国窖1573逆势提价导致市场份额受到较大损失。本轮调整中,公司再次选择了‘挺价’,是否存在同样的风险?”
泸州老窖总经理林锋回应称,上一轮周期中,白酒销售主要以渠道推力为核心,降价促销有较强的效果,而本轮调整并非短周期波动,而是长期结构转型,因此上一轮周期的经验不能简单套用。
他透露,2026年春节以来,国窖1573销量稳守基本盘,52度国窖1573终端价格企稳,市场表现充分验证了价格策略的有效性,“不降价即滞销”的情况已经不复存在。
他还表示,未来,高端化是龙头白酒企业发展的重要基础,国窖1573的价格策略是公司立足长期发展的战略抉择,其长期竞争力可能在未来三至五年逐步显现。
但泸州老窖业绩的断崖式下滑,让市场对“‘不降价即滞销’不复存在”的判断出现动摇。
短期内,泸州老窖压力仍然不小。北京一家酒水专卖店老板告诉《中国企业家》,其店内53度国窖1573、普五(指第八代五粮液)价格相差不大,均在1000元左右,但普五销售情况明显更好,一两天就能卖出两瓶,而国窖1573“今年以来卖了不足一箱(6瓶)”。
此外,有市场人士表示,在其所在区域,泸州老窖市场被五粮液抢了不少,但是五粮液价格没有控住。过去近一年,普五一批价(一级代理商给的批发价)持续低于国窖1573。
泸州老窖的渠道也在承压。上半年,泸州老窖合同负债为24.37亿元,较2025年末下降了27.62%,这意味着经销商打款意愿在降低。此外,境内经销商减少了263家,新增101家,净减162家。
好在,价格守住了。上半年,泸州老窖酒类整体毛利率85.51%,其中中高档酒毛利率90.74%,与去年同期基本持平。
在肖竹青看来,泸州老窖坚定执行控量挺价,是牺牲短期报表数据,保全长期品牌价值与渠道生态的战略选择。
他告诉《中国企业家》,目前国窖1573已经成为千元价格带控价最成功的高端白酒。对泸州老窖而言,国窖1573是企业的利润基本盘与品牌基石。如果跟随行业降价保量,短期可以冲一冲营收规模,但会直接击穿国窖的价格底盘,损伤高端品牌定位,渠道价差被抹平之后,经销商无利可图,就会放弃主推,会形成价格越跌渠道越不愿意卖的恶性循环。
“当然,挺价策略也要客观看待代价:控量减产,直接造成出货规模收缩,带来短期营收、利润承压。挺价不是一劳永逸,它成立的前提是终端真实动销能够跟上,如果只有价格稳住、开瓶消费持续疲软,渠道库存长期高企,后续依旧会积攒风险。挺价是守住底盘,但不能完全对抗大环境需求收缩。”肖竹青说。
3.
/ “重回前三”难度不小/
当下,刘淼仍不忘“重回前三”的目标。
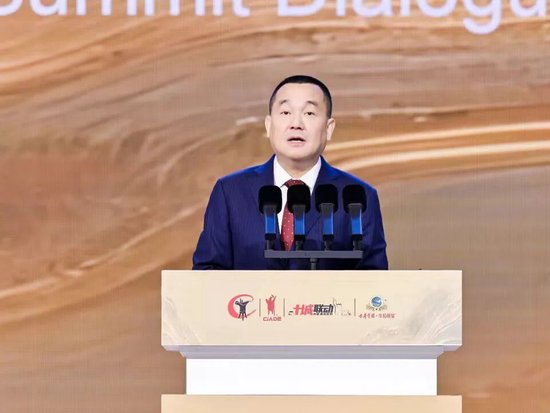
今年2月初,刘淼在2025年度总结表彰大会上再次提及“重回前三”,称:“2026年是‘十五五’规划的开局之年,全体泸州老窖国窖人要……全力冲刺行业前三……”
“行业前三”几乎成了刘淼的执念。早在2015年,刘淼出任泸州老窖董事长之初,就确立了“重回前三”的战略目标。当年,泸州老窖全年营收仅69亿元,行业排名第五。
刘淼上任后,砍掉1000多个条码,重塑“双品牌、三品系”战略,全力聚焦国窖1573高端化。同时,提价、控货、组织调整、放权等一系列的配套措施陆续展开。之后几年,泸州老窖营收一路飙升,到2023年突破300亿元,与前面的洋河股份营收差距也在逐年减小。
遗憾的是,在泸州老窖距离行业前三仅一步之遥时,汾酒异军突起,2022年开始,营业收入反超泸州老窖,到2025年净利润也完成了反超。
在肖竹青看来,在当前行业存量竞争、需求收缩的大环境下,泸州老窖短期内实现“重回前三”难度不小,不能只依靠挺价守底盘,还需要多维度突破。
他表示,第一,要实现“量价平衡”。不能只靠控货,守住国窖价格体系的同时,要加大消费者培育,提升真实开瓶率,把渠道的价差红利转化为终端动销。第二,补齐全国化的短板。国窖在川渝大本营基本盘很强,但部分省外市场渗透率还有提升空间,需要强化宴席、商务、圈层消费运营,把品牌势能转化为省外实际销量。第三,激活腰部产品贡献增量。不能全部押注国窖单一高端大单品,特曲、窖龄酒系列要做大做强,依靠腰部产品贡献规模,对冲高端酒需求收缩带来的缺口。第四,把握消费新趋势,把低度国窖的成功经验复制放大,同时做好新推出的国窖年份酒的市场运营,向上拓宽价值天花板,向下稳固基本盘。
过去十几年,刘淼十几次喊出“重回前三”的目标,但喊了这么多年,梦想仍未实现。如今,这个梦想显得越来越远。