克雷西 杰西卡 发自 凹非寺
这还是我认识的MiniMax吗?
好能增长,好能商业化啊!
MiniMax最新数据披露,今年8月截至目前,公司ARR(年度经常性收入)已经超过8亿美元。而今年2月MiniMax披露的ARR还只有1.5亿美元。
对应财报数据,这种增长已经开始印证到真实收入水平上:
2026年上半年,MiniMax收入1.166亿美元,同比增长283.1%;半年收入已经超过2025全年7904万美元;Q2收入较Q1环比增长超过80%。
不过,比收入规模扩大更值得注意的,是MiniMax的收入结构正在迅速变化:
今年上半年,MiniMax的B端收入占比达到63.4%,到8月进一步升至80%;作为对比,2025年MiniMax的B端收入占比大约仅有三成。
由此可见,MiniMax的增长重心,已经快速从C端产品转向企业和开发者了。
收入3倍增长,B端成为主引擎
先看营收水平。
2026年上半年,MiniMax收入达到1.166亿美元,同比暴涨283.1%,仅半年就已经超过2025全年7904万美元的收入规模。
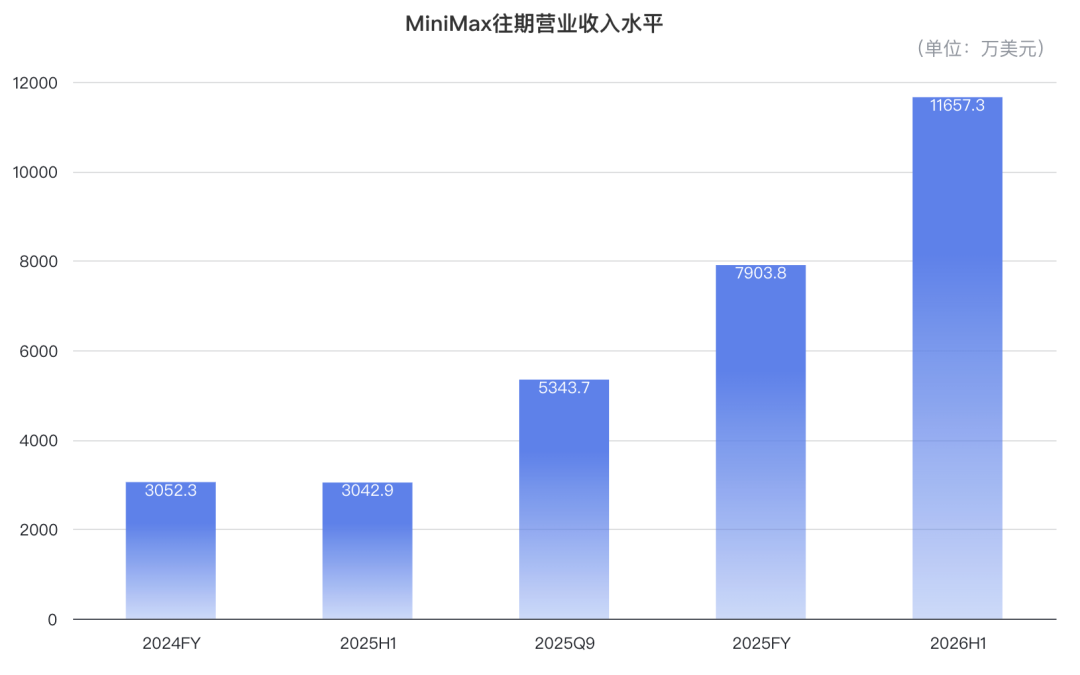
而且增长并没有停留在同比口径上,今年第二季度,MiniMax的营收环比一季度又继续增长了81.8%。
如果继续往下拆,变化更明显地出现在收入结构上。
2026年上半年,MiniMax开放平台及其他AI企业服务收入为7393万美元,同比狂飙703.1%;且这部分收入在总收入中的占比,也从2025全年的32.8%,提高到今年上半年的63.4%。
按半年报数据计算,相较于2025年上半年,MiniMax 2026年上半年的总收入增加约8614万美元,其中约6472万美元来自开放平台及企业服务。
也就是说,约四分之三的新增收入来自B端。
这意味着,MiniMax此前更容易被外界感知的Talkie、海螺AI等C端产品,其实已经不再能完整概括公司的商业化结构。
不过,这一变化并非来自C端业务收缩。
2026年上半年,MiniMax AI原生产品收入仍达到约4264万美元,同比增长100.9%。
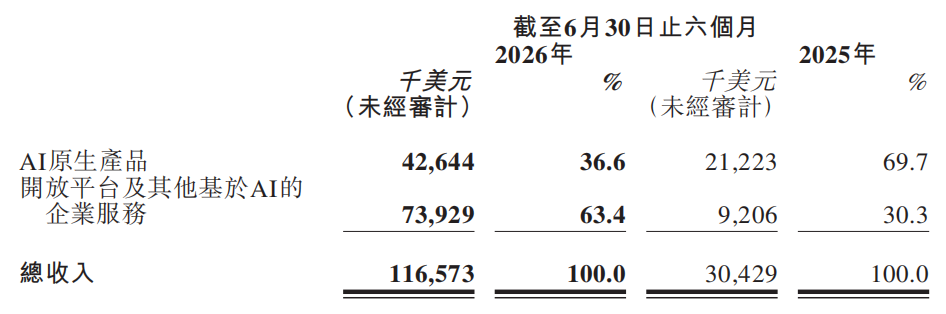
财报将增长主要归因于用户参与度提升、付费意愿增强,以及海螺AI等产品持续商业化。
换句话说,B端和C端两条业务线都在增长,只是企业和开发者侧释放需求的速度明显更快,最终让B端逐渐成为新增收入的主要来源。
收入规模扩大之外,MiniMax在财务效率上也开始出现一些同步变化。
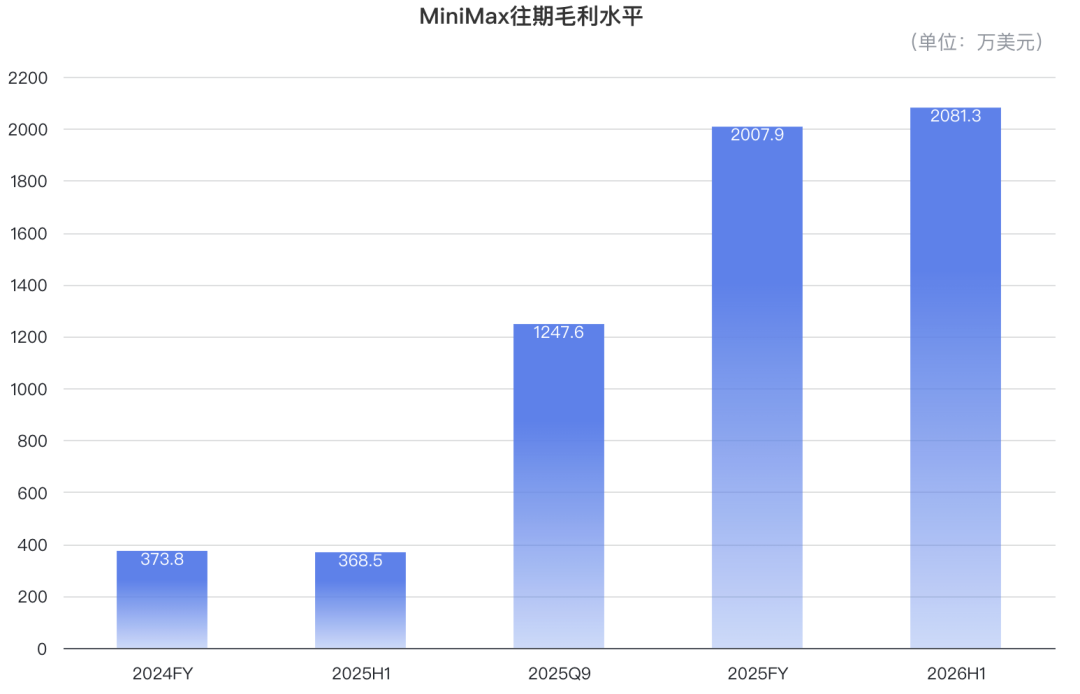
今年上半年MiniMax毛利达到2081万美元,同比暴涨464.8%;同期毛利率则由去年同期12.1%升至17.9%,财报将其主要归因于基础设施效率的提升。
销售及分销开支则出现下降,由去年同期3284万美元降至2697万美元,同比减少17.9%,主要原因是用户自然增长策略持续推进,相应减少了推广开支。
研发层面,MiniMax仍然维持较高投入。
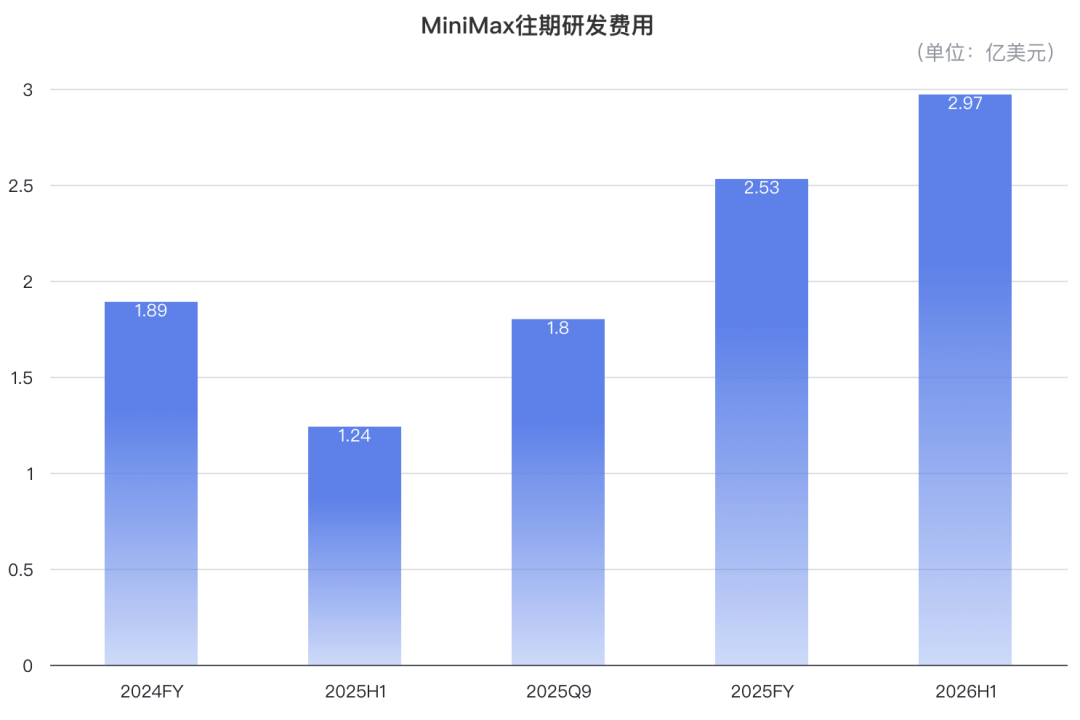
今年上半年,公司研发开支达到2.969亿美元,同比增长138.8%,其主要用于基础模型、多模态能力以及模型训练相关投入。虽然绝对规模继续扩大,但其增速已经明显低于同期283.1%的收入增长。
其实对于基础模型公司而言,收入增长往往伴随着模型训练、推理和基础设施支出的同步增加。
而MiniMax目前呈现出的状态,是商业化收入开始以更快速度扩张,同时毛利率、获客费用等部分效率指标也有所改善。
所以透过这份财报,MiniMax当下呈现出的状态大致可以概括为:
商业化速度明显加快,B端迅速成为新增收入的主要来源;与此同时,毛利和部分费用效率继续改善,而模型研发及基础设施仍处于高投入阶段。
再往前一步,新的问题也随之出现了——
B端快速成为MiniMax的增长主力,为什么是现在?
MiniMax靠什么飙升?
B端业务的崛起,需要结合MiniMax最近的一系列进展来看。
首先是收入增速,进入三季度之后,上半年的增长趋势仍在延续。
据MiniMax CEO闫俊杰在电话会中透露,今年2月,MiniMax披露的ARR为1.5亿美元;到了8月,这一数字已经超过8亿美元,半年时间扩大至约5.3倍。
MiniMax的收入结构也已经发生了变化:
去年全年,MiniMax大致还是“三成B端、七成C端”的收入结构;今年上半年已经转为B端超过六成;到了8月,从ARR结构来看,To B与To C进一步来到约八二开。
再看另一个更接近模型实际使用情况的数据:今年7月,MiniMax的Token消耗量已经达到1月的20倍。
三者同时快速抬升,指向了同一个变化——
MiniMax的模型,正在越来越多进入企业和开发者的真实工作负载,其模型能力正源源不断地带来API调用和商业收入。
这些增长不只是因为用户增多,还有用法的改变带来的单位用户消耗量增加,两个乘数,全在增长。
先说最直观的用户数量,到5月,平台上的企业客户和开发者突破200万,是去年年底的10倍。
特别是M3模型发布之后,其带来的能力提升,还在继续拉动老客户扩量。
增长的另一头,是单个用户的使用程度变得更重了。
以前是人跟AI聊天,现在越来越多是Agent在跟AI打交道,消耗的Token完全不是一个量级。
这也解释了为什么由Agent驱动的推理需求增长,显著快于人类用户数和消息数的增长。
到了7月,视频生成模型H3的开源,又给MiniMax的炉灶添上了一把火。
H3开源后,三周之内就获得了超2400万次下载,开源社区基于它做出了300多个衍生模型,超过了市场预期。
MiniMax在电话会上表示,H3的表现,改变了先进模型都属于大厂且走封闭路线的格局。
开源模型让大量开发者通过开源模型熟悉了MiniMax的技术体系,也在需要云端服务时转向了API付费调用,带来了官方线上服务的使用量的进一步爆发。
需求涨成这样,MiniMax的模型跟上了吗?
要知道, Agent工作流跟以前聊天不一样,每一步都要求模型足够准,错一步就可能让整个链条功亏一篑。
幸运的是,MiniMax在6月发布的M3,就是一个模型能力“跟上了”的代表。
它文能查阅资料,武能操作界面,能文能武,开发者才敢在真实业务场景中接入。
但一边是模型越来越聪明,一边是Token消耗越来越多,两方面都在给计算设施上难度。
于是问题来了——
这么强的智能,能不能以足够低的成本持续供给?
更高智能和性价比,不是选择题
MiniMax当下最强的M3模型,每百万Token的价格仅1.2美元,比同级模型的中位数(2.2美元)低了一大截。
这么低的价格怎么扛得住?
有人会觉得是商业策略,但MiniMax定这个价格的理由,其实异常简单——因为推理这一环的算力开销,真的没有想象那么高。
不过,这种定价策略,也给MiniMax带来了一个刻板印象——量大管饱。
这看上去不是什么坏话,但后面往往还跟着另一句,也就是“智能水平差一截”。
这次电话会上,MiniMax回应了这个问题。
这个刻板印象,很大程度上来源于人们的认知错位,很多人认为,高智能和高性价比之间,只能二选一。
但在MiniMax看来,两者并不是互斥关系,他们追求的,不是在智能与成本之间做取舍。
在MiniMax的认知当中,性价比是手段、是路径,不是目的、不是终点,他们最终要实现的,是更高水平的智能。
降低单位智能成本,商业和技术两头都在受益。
商业上,客户用同样的预算,能跑起更多调用和更复杂的工作流,他们才会愿意把模型塞进生产环节。
技术上,同样算力能跑更多后训练和实验,模型迭代才能加速。
两件事互相咬合、互为促进,模型越强,用量也就更大,收入更多。
收入多了,MiniMax就能投入更多算力,让推理效率继续得到优化,让模型继续变强,开启下一轮的正向循环。
当然,这套循环还得靠基础设施撑住,否则就是无稽之谈。
MiniMax是国内最早一批建立规模化基础设施体系的独立大模型公司之一,ETTR(Effective Training Time Ratio,有效训练时间比例)达到97%。
并且有了自建算力,训练和推理的资源可以混合调度,线上推理流量低谷的时候,空出来的算力直接拿去跑强化学习训练。
自己建的集群,让训练跑得稳、推理成本压得住,省下来的算力还能喂回后训练。
由此来看,模型能力、推理效率和基础设施,这三者的关系已经越来越难被拆开讨论。
模型架构决定智能能够达到的上限,推理和系统优化决定每一单位算力可以产出多少有效智能,基础设施则决定如此大规模的训练和推理能否长期、稳定运行。
这也是为什么随着大模型逐渐进入Agent和真实生产环境,行业评价模型的维度正在继续增加。
参数规模和Benchmark仍然重要,但随着模型能力逐渐转化成持续运行的工作负载,单位成本能够产生多少智能、单位算力能够处理多少Token,以及大规模训练和推理能否保持稳定,开始成为另一组越来越难忽视的指标。
MiniMax在电话会上给出的判断也是如此,下一阶段竞争的重点,会越来越落到能否选择有效的技术路径,以及持续提高把算力转化为智能的效率。
至于下一阶段Scaling继续往哪里走,MiniMax的判断已经写明:
Minimize the Inference Cost, Maximize the Intelligence.