文|红餐网
刚刚过去的第二季度,牧原股份平均每天要亏掉5000多万元。
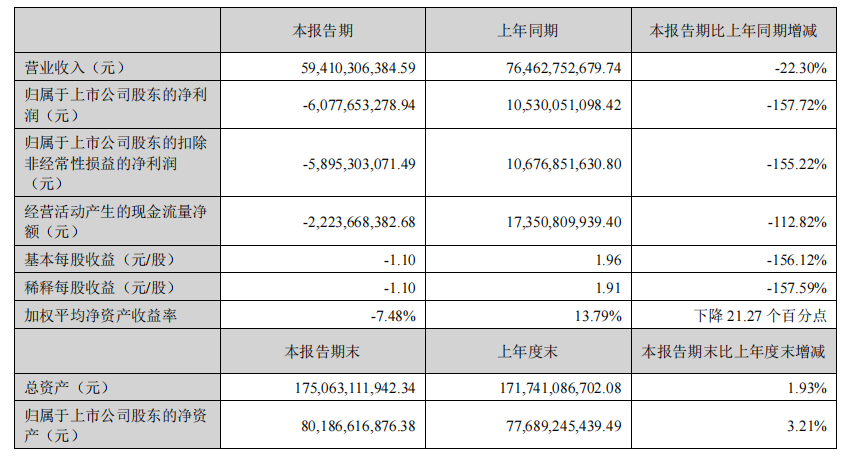
半年报显示,牧原股份上半年实现营业收入594亿元,同比下降22%;归母净亏损60.78亿元,去年同期还盈利105亿元。按半年报与一季报数据计算,二季度归母净亏损约48.63亿元,占了半年亏损的八成。
△图片来源:牧原股份半年报
这是国内出栏规模最大的生猪养殖企业交出的成绩单。上半年,牧原销售商品猪3861.5万头。到6月,其生猪养殖完全成本约为11.7元/kg,这个数字在行业处于较低水平。规模和成本是牧原的核心优势,但在猪价超预期下跌的情况下,仍未能避免亏损。
不过,半年报里还走出了另一条曲线:在养殖业务毛利率转负的同时,公司屠宰肉食板块已经实现盈利,同一轮低猪价下,两盘生意走出了完全相反的走势。
成本降了,但猪价跌得更快
牧原的亏损主要集中在第二季度,猪价也在这一阶段持续走低。
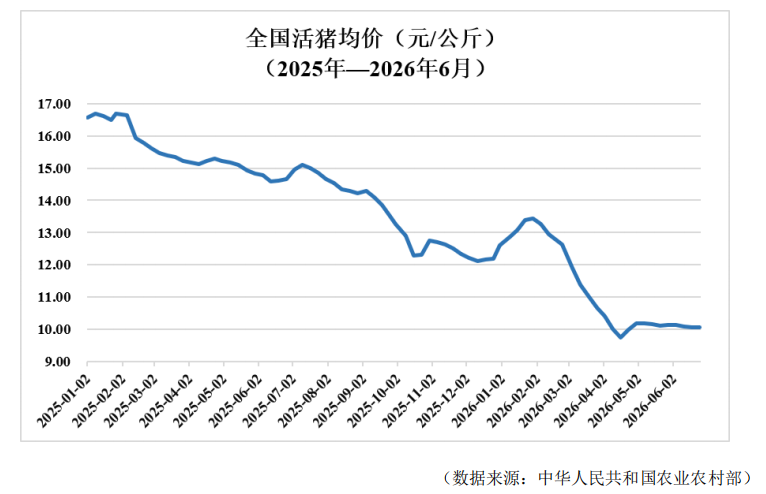
牧原此前的销售简报披露数据,今年1月,牧原商品猪销售均价为12.57元/kg;3月跌破10元,4月进一步降至9.45元/kg。此后猪价略有回升,但5月和6月仍分别只有9.80元/kg和9.69元/kg。不到半年时间,商品猪售价下降了近四分之一。
△图片来源:牧原股份半年报
低价持续到第二季度,牧原养殖分部也由盈利转入毛亏。
根据半年报与一季报数据计算,牧原二季度实现营业收入约295.17亿元,营业成本约319.99亿元,毛亏损约24.82亿元;综合毛利率由一季度的5.17%降至二季度的-8.41%。二季度近49亿元的归母亏损,有一半左右在营业收入扣除营业成本后已经形成。
把时间拉回整个上半年,牧原综合毛利润由去年同期的156.89亿元降至-9.36亿元,同比减少约166.25亿元。同期,归母净利润同比减少约166.08亿元,两项变化几乎相当。简单来说,牧原的利润下滑主要发生在养殖和销售环节,费用和减值没有造成同等规模的冲击。
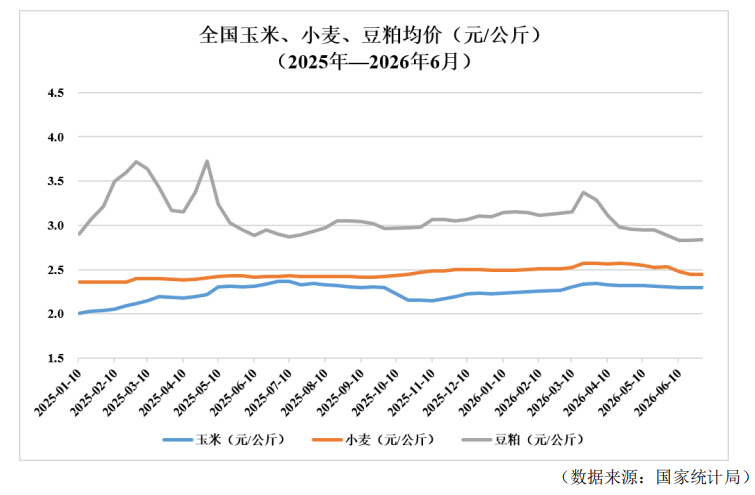
值得注意的是,牧原的养殖成本也在下降。半年报显示,公司上半年生猪养殖成本同比下降,6月完全成本约为11.7元/kg。包括上半年玉米、小麦价格相对稳定,豆粕价格同比下降,主要饲料原料也没有出现明显上涨。
△图片来源:牧原股份半年报
即使以6月当月数据计算,每公斤商品猪的售价也比完全成本低约2元。但即便牧原完成全年平均成本降至11.5元/kg的目标,按照6月售价计算,养殖端依然无法覆盖成本。
猪周期里,价格变化通常快于产能调整。价格下跌可以在几周内完成,一头猪从出生、育肥到出栏却需要数月时间。猪价跌破成本后,前期已经投入的仔猪、饲料、人工和猪舍折旧不会随之减少,达到出栏阶段的生猪仍要按照当时的市场价格出售。
作为高度标准化的农产品,生猪很难依靠品牌或企业规模获得明显溢价。育种、饲料配方、疾病防控和生产管理可以帮助牧原降低成本,商品猪进入市场后,售价仍然随着全国供需变化。牧原一年卖出多少头猪,取决于自身产能;每公斤能卖多少钱,更多由市场上有多少猪决定。
按照以往的猪周期,当价格持续低于养殖成本,养殖户会减少补栏、淘汰母猪,供给下降后,猪价逐步回升。但截至今年上半年,亏损已经传导到成本较低的头部企业,全国生猪出栏和猪肉产量却仍在增长。
低价开始了,产能退出还没有完全反映到市场上。
亏损没有换来减产,猪周期产能出清速度变慢
事实上,牧原的能繁母猪存栏已经在往下走了。
2025年6月末,牧原能繁母猪存栏为343.1万头;到今年6月末,这一数字降至311.3万头,一年减少约9%。
但出栏的商品猪并没有跟着变少。去年上半年,牧原销售商品猪3839.4万头,今年上半年为3861.5万头,销量基本持平。繁殖端少了约32万头母猪,为什么商品猪供应却维持在接近去年的水平?
这里面有天然的时间差。一般来说,上半年上市的商品猪,都是之前出生并已经进入育肥阶段的仔猪;母猪数量下降后,仍要好几个月之后才会影响到最终的出栏量。牧原调减的是未来的产能,已经养大的猪还是得按正常节奏卖出去。
养殖效率的提升,也进一步抵消了母猪减少的影响。
一头母猪一年能够提供多少商品猪,受到繁殖效率、仔猪成活率和育肥损耗等因素影响。规模猪场改善生产管理后,可以用更少的母猪维持接近过去的出栏量。
牧原近年来持续降低养殖成本,背后依靠的也是同一套生产能力:一头母猪产出更多能够顺利长到出栏阶段的商品猪,每头猪需要分摊的成本随之下降。
类似的情况也发生在整个行业。国家统计局数据显示,截至今年6月底,全国能繁母猪存栏同比下降6.5%,上半年生猪出栏量却增长1.7%,猪肉产量增长3.3%。养殖端已经开始淘汰母猪,市场上的猪肉供应仍比去年更多。
这也让这一轮猪周期的产能出清速度变慢了。
猪价跌破成本后,资金实力较弱、成本较高的养殖户会率先减少补栏,甚至退出养殖。牧原这样的规模企业还有另一种选择:逐步减少母猪,为未来降低产量,同时继续消化已经形成的生猪产能。猪舍已经建成,仔猪已经出生,饲料和人工也已经投入,此时大幅减少出栏,无法收回前期成本。
成本较低,也让牧原能够比其他养殖户承受更长时间的低猪价。其他养殖户开始退出时,牧原可以继续维持生产。但这种优势只是亏得更少、撑得更久,并不会让自家的猪卖得更贵。
而当头部企业都在依靠效率维持出栏,行业亏损传导到市场供给的速度就会放慢。退出市场的中小养殖户减少了一部分生猪,规模猪场增加的生产效率又填补了一部分缺口。母猪存栏已经下降,消费者在市场上看到的猪肉暂时没有减少,猪价也就缺少快速回升的条件。
牧原的大体量进一步放大了这种影响。今年上半年,牧原销售商品猪3861.5万头,平均每天超过21万头。牧原无法决定全国猪价,但其出栏量已经是市场供给中无法忽略的一部分。只要牧原以及其他头部猪企的销量没有明显下降,部分养殖户退出产生的供给缺口就很难迅速显现。
今年6月,农业农村部和国家发展改革委召开生猪产能调控座谈会,直接要求大型养殖企业带头压减生猪产能和产量。政策开始把调控重点放到头部企业,本身也反映了行业结构的变化:散户减少了之后,规模猪场的生产安排对市场供给的影响越来越大。
截至上半年末,母猪去化已经开始,生猪出栏仍停留在高位。牧原靠成本和效率能扛过亏损期,但也要等全行业供给真正降下来。
屠宰业务开始贡献利润,但还远不到“第二支柱”
被动等待猪价自然回升的周期被拉长,牧原布局了七年的屠宰肉食业务,在这一轮低价周期里,体现出了实实在在的对冲作用。
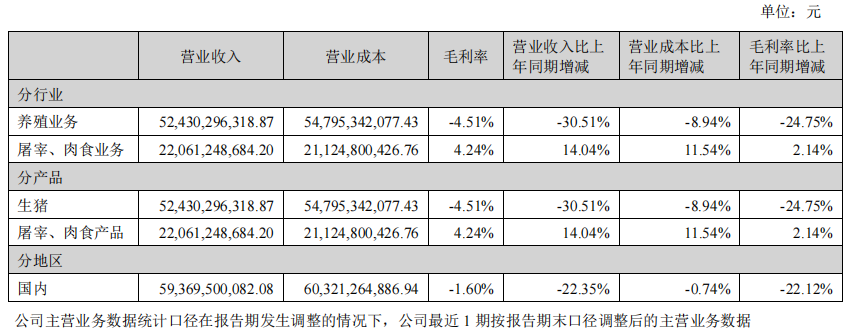
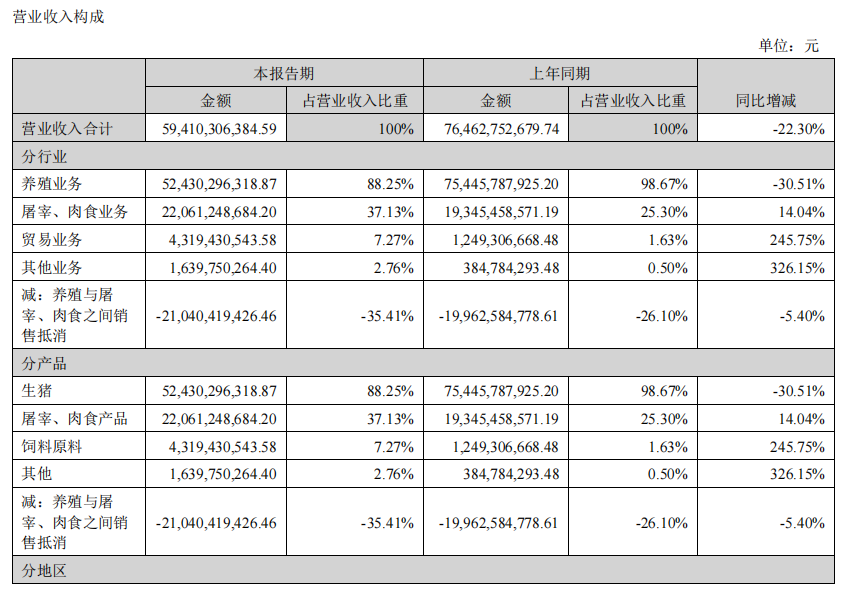
半年报显示,上半年牧原屠宰生猪1723.4万头,同比增长50.98%;屠宰肉食业务实现营业收入220.61亿元,同比增长14.04%。牧原在半年报中明确表示,该板块已经实现盈利。
△图片来源:牧原股份半年报
不过,财报没有单独披露该业务的净利润,无法据此计算它究竟赚了多少。但分业务数据能够看到的是,屠宰肉食业务上半年毛利率为4.24%,去年同期为2.10%。这门生意的利润不丰厚,但已经由此前接近盈亏线的状态向前走了一步。
同样的低猪价,上下游表现完全不同,核心逻辑并不复杂。生猪价格下跌直接压缩养殖端的收入,同时也降低了屠宰业务的原料成本。当然屠宰不是稳赚的生意,猪价跌的时候,终端的猪肉售价也会跟着降,最终能不能盈利,还要看产能利用率、产品结构和渠道能力。
对牧原来说,这一轮屠宰盈利最核心的支撑是规模上来了。上半年牧原销售鲜、冻品等猪肉产品达191.65万吨。按屠宰量与商品猪销量简单比较,牧原约有45%的商品猪进入了自有屠宰体系,去年同期这一比例还不到三成。牧原屠宰量增长超过五成,也有利于摊薄了厂房、设备、人工等固定成本。
与此同时,渠道铺设也在同步推进,截至6月底,牧原屠宰、肉食业务已经在全国20个省级行政区设立了80余个销售分支,牧原也在财报里,将销售渠道持续开拓列为屠宰量增长的原因之一,并明确表示公司也在优化客户结构和产品结构。
放到整个行业来看,牧原屠宰业务的成长,刚好踩中了行业整合的节点。
过去国内生猪屠宰行业集中度很低,大量小型屠宰场产能利用率不足、合规水平参差。随着《生猪屠宰质量管理规范》全面强制执行,监管趋严推动落后产能退出,全国规模以上定点屠宰企业的屠宰量占比,已经从2021年的39.45%提升到2025年的57.16%,2026年上半年规模以上企业屠宰量同比增长19.3%,行业集中的趋势还在加速。对拥有稳定自有猪源的养殖龙头来说,向下游延伸正处在合适的时间窗口。
不过,4.24%的毛利率仍然有限。牧原目前销售的肉食产品主要是白条、分割品及鲜冻产品,业务更多面向餐饮、商超和肉品流通客户。财报也提到,公司后续仍需提升分割品占比,开发定制化和高附加值产品。屠宰量已经上来,如何让一头猪经过加工后卖出更高的价值,仍是这项业务需要解决的问题。
而9亿多的毛利润,也只能对冲养殖端的部分亏损,远不足以覆盖整体亏损。目前屠宰业务的收入占比已经提升到37%左右,但从利润结构看,牧原的盈利核心依然由养殖业务主导,猪价涨跌仍然是决定整体业绩的核心变量。
△图片来源:牧原股份半年报
换句话说,一体化模式确实在低价阶段开始发挥缓冲作用,证明了牧原从“卖猪”向“卖肉”延伸的方向是成立的,但这项业务目前还只是周期底部的缓冲垫,远没有成为能让公司脱离猪周期的第二支柱。
猪价什么时候能真正走出低谷,没人能给出准确答案。但能确定的是,生猪行业的竞争,早就不只是比谁养猪成本更低了。