出品 | 妙投APP
作者 | 董必政
编辑 | 丁萍
头图 | AI制图
8月19日,“人形机器人第一股”宇树科技登陆科创板,发行价150.80元,开盘报1100元,暴涨629.44%,市值一度冲到4449亿元。
然后就是自由落体。
首日收845元,市值回落到3418亿元;第二天大跌18.70%;第三天跌2.12%;8月24日第四个交易日,再跌10.31%,收报603.08元,总市值2439亿元。较上市首日的盘中高点,累计回撤已经超过45%,市值蒸发了约2000亿元。
与此同时,不少股民纷纷吐槽宇树估值太高。有股民表示:“疯狂IPO就算了,一级市场还要吃干抹净,一点汤都不给二级市场留。”
那么,宇树到底值多少钱?跌到哪里才算到位?
这个问题,我们可以分两个市场来回答——二级市场一把尺,一级市场一把尺。量完你会发现,真正睡不着的,不会是二级市场的股民。
一、4449亿是流动性幻觉,不是估值
上市首日的4449亿,就不是二级市场给宇树的正常定价。
宇树总股本4.04亿股,上市初期真正可流通的无限售股份只有3008.77万股,占总股本的比例仅为7.44%。再加上新股上市前5个交易日不设涨跌幅限制,筹码稀缺叠加情绪亢奋,少量的钱就能把价格推到一个荒诞的位置。
这就像菜市场里只摆出来一筐菜,却按这一筐的成交价给整个冷库定了价。
资金结构也印证了这一点。
上市首日换手率高达85.28%,成交额231.60亿元——流通筹码一天之内完成了大换手;超大单净流入44.15亿元,而大单、中单分别净流出22.20亿元和21.88亿元,双双位居A股首位。
也就是说,首日冲进去的是游资和散户,机构和打新获利盘在把筹码递给你。
妙投认为,4449亿是“流通盘幻觉”定价,是7.44%的筹码被杠杆化的情绪买出来的价格,把它当作估值讨论的起点,本身就会得出荒谬的结论。
要谈估值,得换尺子。
二、贵的不止一点点
在二级市场上,宇树的第一次定价就是发行定价约600亿,这个价格是多数机构可以接受认购的价格。
这个价格还不算太离谱。
妙投此前就在《别高估了宇树》一文中说过,现阶段的宇树,本质上仍是一家制造业公司。
在营收结构方面,2025年1—9月,公司人形机器人实现营收5.95亿元,其中73.6%来自科研教育客户,包括高校、研究机构等。来自商业消费场景的营收占人形机器人营收的17.39%,以企业导览、智能制造、智能巡检等为主的行业应用贡献了人形机器人营收的9.01%。
也就是说,今天买宇树机器人的人,主要是买回去教学、研发、展示,而不是买回去替代工人产生现金流。这仍是高级玩具,还不是生产力。宇树之外,谁先跑通工业场景?
既然是制造业,就该放进制造业的估值坐标系里比一比。
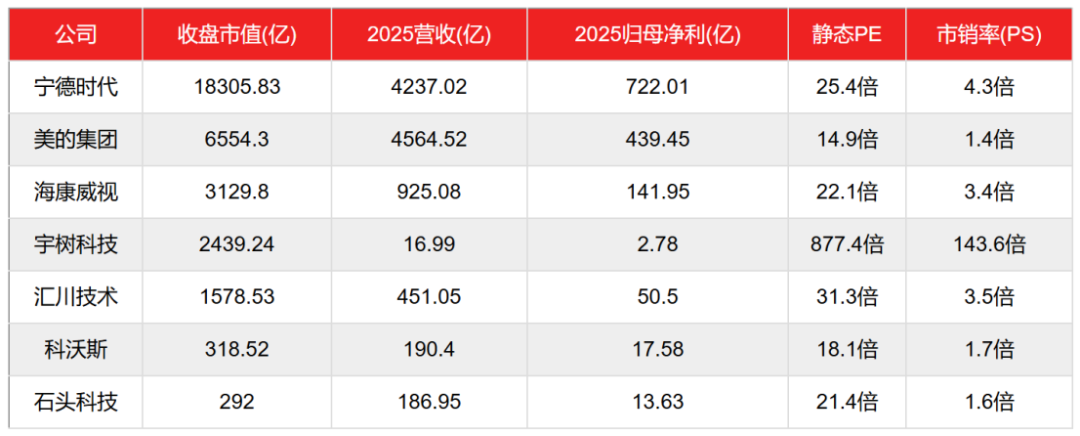
我们挑了六家有代表性的制造业公司——有动力电池龙头,有家电巨头,有工控龙头,也有同样做机器人的公司。
(数据来源:wind,截至8月24日)
其实,A股给制造业的估值天花板,其实就在那里摆着。宁德时代,全球动力电池市占率第一、技术代差领先、还在高增长,静态PE约25倍;汇川技术,工控龙头、国产替代最锋利的刀,31.3倍这已经是制造业里较高的定价。
而宇树的静态PE为877.4倍,远高于这6家企业。更直观的,还有市值规模。
宇树2439亿的市值,相当于7.6个科沃斯。但科沃斯一年营收190亿、归母净利17.6亿,是宇树的11倍和3倍。再看海康威视,其一年营收925亿、净利142亿,市值3129亿,宇树的市值是海康的近八成,营收却只有海康的1.8%。
因此,宇树的877.4倍PE和144倍PS,不是贵一点的问题,而是和整个坐标系脱钩了。给宇树相当于汇川两倍的估值倍数,60—80倍PE,再乐观假设2026年归母净利冲到7亿元,对应市值也不过420亿—560亿元。
这与发行价600亿,基本重合。
能拔高估值的叙事,只有宇树的成长性和大脑,还有流动性溢价。
虽然机器人是成长性赛道,但增长的确定性并不是铁桶一块。比如:行业内卷、竞争加剧,带来企业毛利率的下降。
对于大脑,王兴兴在世界机器人大会上说,人形机器人的“ChatGPT时刻”可能要2-10年。
尽管宇树已经盈利,但机构还会用用市销率讲一个更贵的故事。比如:建银国际按2026年32倍目标市销率测算,给出约1090亿元的估值;野村证券给出“买入”评级,目标价370元,对应市值约1500亿元。
就现在而言,由于流动性溢价,宇树在千亿市值以上还能勉强接受,但超过2000亿就有点离谱,需要大脑模型来支撑。
真正能给予高估值的是,宇树机器人凭借大模型进化可进入更多的场景,这个需要在2年内有所突破,仍不确定,大脑这部分的估值也会被打折扣。
妙投认为,宇树科技的合理估值区间在600亿—1500亿元,中枢约1000亿元,对应股价250元上下,1500亿是“叙事拉满”的顶。当前2439亿元的市值,仍高出乐观锚60%以上,泡沫挤了一半,还没挤完。
三、宇树是整条赛道的"定价锚"
再看一级市场。这里的账,更有意思。
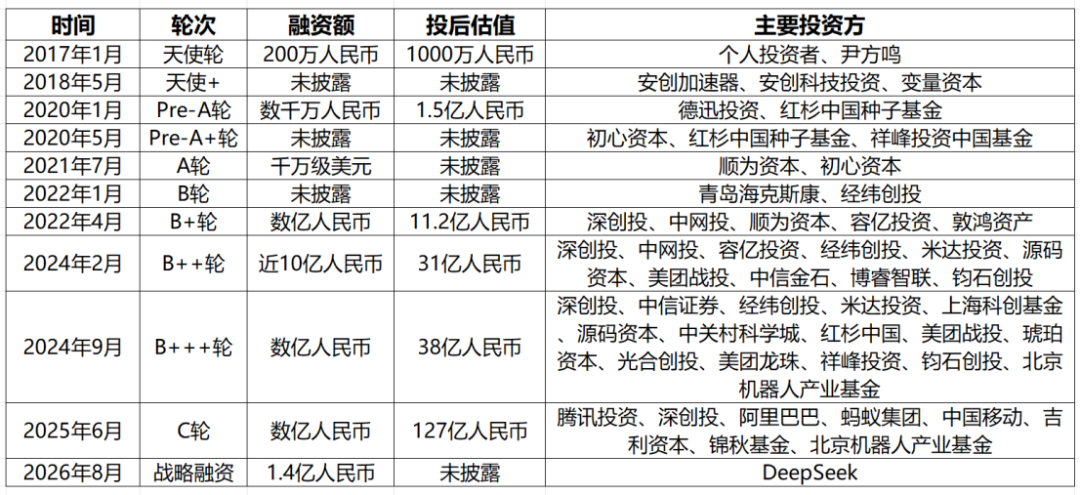
2025年6月宇树最后一轮市场化融资,投后估值127亿元。对应2025年17亿营收,市销率约7.5倍;对应2.7亿净利润,市盈率约47倍。这估值对高成长的企业,不算离谱。
(数据来源:天眼查)
现在问题在于,整个一级市场给人形机器人定价,锚不是宇树的127亿,而是宇树上市后的3000亿、4000亿。
截至今年6月,国内已有8家具身智能公司估值达到200亿元,组成"200亿俱乐部"——智元、银河通用、星海图、千寻智能、自变量、智平方、灵心巧手在列。
这批公司里,不少出货量还在百台级徘徊,但融资速度凶猛:银河通用不到三年累计融资约70亿元,智平方一年完成12轮融资,自变量两个月连融四轮。
一家出货百台的公司值200亿,隐含的前提只有一个:出货5500台、全球市占率32.4%的宇树,值二三千亿。
妙投认为,宇树的二级市值是一级市场估值体系的"分母"。宇树每跌一截,这个分母就缩一次水,一级市场的估值就要跟着重开一次价。
如果宇树在1000亿附近站稳,那些收入不及宇树零头、估值却是一级宇树1.6倍的公司,下一轮融资的估值表,投资人没法签字。
很多企业将无法融资,这才是这轮下跌最深一层的含义。
据财新统计,一级市场中正在筹备赴港上市的机器人公司,或达30至50家。它们中的绝大多数,商业模式还没跑通,估值却已经跑到了天上,唯一的退出通道就是IPO。
而这条通道的机构退出价值,正在随宇树的股价一起贬值。
值得注意的是,2021—2022年进场的基金,已陆续进入退出期;不少项目的融资协议里,会附带回购条款。
在需求上,高盛预计,全球人形机器人出货量2027年也才7.6万台,2032年升至50.2万台。赛道是真的,但兑现速度远远跟不上估值膨胀的速度。
因此,一级市场并不希望宇树的估值跌破2000亿,甚至跌破1000亿。
此外,IPO也是有窗口期的。
宇树从3月20日IPO获受理到8月19日挂牌,全程仅152天,创下科创板"预先审阅"机制下的最快纪录。监管层把门开得又快又大,但门不会永远开得这么大。
妙投认为,未来6—12个月,是具身智能一级市场的"逃顶窗口"。抢在宇树的估值锚沉底之前完成上市或并购退出的公司,还能带着泡沫上岸;晚走的公司,将被迫面对一级估值向二级收敛的膝斩。
先上市为强,后上市则“遭殃”。
当然,一级市场也不是完全没有续命的可能。
满足三个条件,逻辑就能反转:一是具身大模型的泛化能力出现实质突破;二是工业场景出现真正的大单,而不是科研教具的重复采购;三是宇树用连续几个季度的业绩超预期,硬生生把估值消化掉。
三个条件,目前一个都还没出现。
结语
宇树跌到哪里才算到位?
当下,600亿—1500亿,是二级市场的合理带,中枢1000亿、对应股价250元左右。当前603元的股价、2439亿的市值,距离合理区间的上沿还有不小的距离。
二级市场投资者还需接下来盯住四个信号:限售解禁的节奏(流通盘只有7.44%,解禁是悬在头顶的剑)、季度出货结构里工业收入占比的变化、人形机器人均价下探后的毛利率走势,以及具身大模型的泛化能力有没有实质进展。这些都将影响到宇树的估值。
对于一级市场而言,宇树的底,就是它们的顶。
底部每探明一分,窗口就收窄一分。这场4400亿的烟花,照亮的不只是宇树的股价,还有一级市场里具身智能公司身后的倒计时。
本内容未经允许不得转载。授权事宜请联系 hezuo@huxiu.com。
End
点击下方【虎嗅嗅小程序】,获取 AI 行业最新变化。看完记得【添加到我的小程序】中哦~