图片来源:视觉中国
蓝鲸新闻8月27日讯(记者 代紫庭)近日,乖宝宠物(301498.SZ)、中宠股份(002891.SZ)、佩蒂股份(300673.SZ)、路斯股份(920419.BJ)和朗诺宠物(873917.NQ)相继披露2026年半年报。宠物食品企业上半年的一笔账逐渐清楚:收入还在增长,利润却集体下滑。
蓝鲸新闻梳理发现,五家公司上半年营收合计82.4亿元,同比增长约19%;归属股东的净利润合计3.81亿元,同比下降约46%。五家公司收入均实现增长,归属股东的净利润却全部下滑。
过去,企业扩产、拿订单就能做大收入;现在,主粮、湿粮、冻干和猫食品正在接棒传统零食成为增量来源,但原材料、汇率、营销和产能投入,也在更快地吞掉新增收入。行业仍在增长,只是企业需要付出更高成本,才能拿到这部分增长。
主粮接住了增长,却还没有接住利润
一位养猫多年的消费者告诉蓝鲸记者,过去购买宠物食品时会在零食和主粮之间分配预算,现在更愿意把钱花在主粮上,“零食可以少买,但主粮每天都要吃,选择时会更关注配方、原料和长期喂养是否划算。”
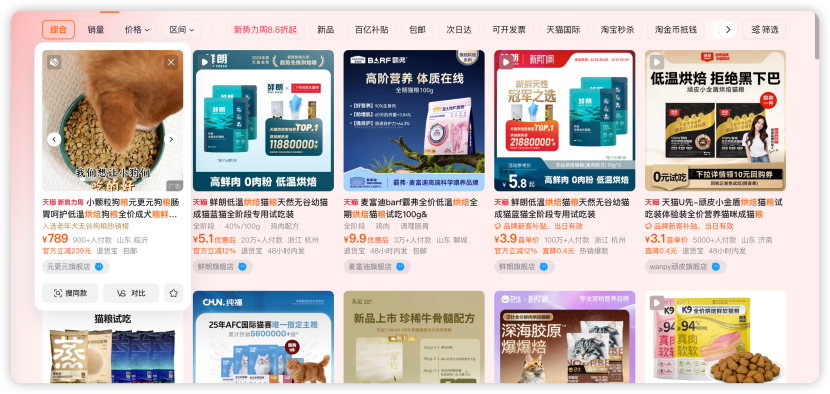
蓝鲸记者浏览多个电商平台发现,鲜肉粮、烘焙粮、冻干双拼以及肠胃管理等功能型主粮,也正在占据更多商品推荐位置。
企业财报显示,主粮已经是这轮增长最集中的去处。乖宝宠物和中宠股份上半年主粮收入合计新增约6.63亿元,接近五家企业总营收增量的一半。对头部企业而言,主粮不再只是补充品类,而是争夺高频消费和复购用户的核心战场。
乖宝宠物的产品结构变化最明显。公司主粮收入23.32亿元,同比增长23.87%;零食收入11.59亿元,同比下降10.43%。主粮毛利率为42.57%,高于零食的35.24%。
这个方向没有问题,但利润却呈现出了另一面:营业成本增速高于营收增速,销售费用增长26.43%,财务费用也由上年同期收益转为支出,最终导致归母净利润下降49.57%。
但主粮占比提高,并没有带来利润增长。乖宝主粮成本同比增长32.29%,快于收入增速,毛利率也从46.23%降至42.57%。公司上半年整体毛利额只增加约4300万元,销售费用却增加约1.8亿元,其中业务推广费增加约1.65亿元;汇率波动又使财务费用同比增加约4800万元。
主粮卖得更多了,新增毛利却不足以覆盖同步增加的推广投入和汇兑损失,成为乖宝利润下滑的重要原因。
中宠面临的是另一种压力。公司上半年收入增加8.48亿元,是五家公司中增量最大的企业,但增长主要来自毛利率较低的业务。
中宠境外收入占比65.18%,毛利率只有19.37%,约为境内业务的一半。上半年,其境外收入增长35.78%,成本却增长51.93%,毛利率从27.95%降至19.37%。占收入六成以上的宠物零食同样增收不增利,毛利率从30.63%降至23.64%。
中宠在半年报中解释,销售规模扩大和原材料成本上升推高了营业成本。公司营业成本同比增长45.69%,明显快于34.88%的收入增速。与此同时,境内外自主品牌宣传投入增加,销售费用增长46.34%;汇兑损失增加,又将财务费用从239万元推高至3188万元。
乖宝是在增加品牌和渠道投入后,新增毛利不够覆盖费用;中宠则是在扩大出口规模时,被原材料涨价和低毛利订单压缩了利润空间。路径不同,但两家头部企业面对的是同一道考题:收入增长之后,能留下多少利润。
这种压力也出现在其他企业身上。佩蒂主粮和湿粮收入增长30.68%,却只占总收入不足一成,短期内还填不上畜皮咬胶收入下降20.22%的缺口;路斯内销增长33.06%,主要由毛利率仅4.28%的肉粉业务带动;朗诺猫用食品收入增长41.99%,相关成本却增长56.46%。
五家企业的财报指向同一个变化:主粮、新业务和海外订单仍能推高收入,但成本上涨、业务结构和市场投入,正在决定这些收入能否转化为利润。
好在行业需求仍然旺盛。《2026年中国宠物行业白皮书》的数据显示,2025年宠物食品消费市场规模达1678.66亿元,占宠物消费市场的53.7%;据申万宏源统计,天猫、京东和抖音三大平台2025年宠物食品GMV同比增长10.2%。市场仍在扩容,只是企业争夺增长的成本变得更高了。
厂房、库存和渠道一起占钱,借款不只为了扩产
蓝鲸新闻进一步梳理五家公司资产负债表和现金流发现,与主粮销售同步扩张的,还有企业对生产能力和营运资金的投入。厂房建设只是其中一环;新产线投用前的设备采购、原料备货、库存、仓储和渠道费用,往往都发生在收入回款之前。
截至6月底,乖宝宠物和中宠股份的短期借款较年初分别增加5.99亿元和5.95亿元,合计接近12亿元。同期,两家公司的在建工程合计增加4.94亿元。
但新增借款并不只对应厂房。
乖宝在半年报中将筹资现金流增加归因于运营性借款。上半年,其销售费用达到8.6亿元,同比增长26.43%,明显高于营收增速;第三方平台直销收入增长19.98%。
公司一边建设高端主粮产能,一边继续为自有品牌投入渠道和流量。厂房解决的是能不能生产,销售费用解决的是产品能不能离开仓库。
中宠需要负担的链条更长。其海外订单仍占营收约三分之二,同时又在国内投入主粮和自主品牌。上半年,中宠销售费用增长46.34%至4.35亿元,存货和经营性应收项目合计多占用约5.1亿元现金。
此外,公司还在扩充北美产能。加拿大第二条产线和墨西哥工厂已经落地,美国第二工厂仍在推进认证和审批。这意味着,中宠的资金既要维持海外订单,也要支持国内品牌;既要投向工厂,也要压在库存、账期和渠道里。
规模较小的企业,也在承担相似的变化。
朗诺选择租入长期厂房扩产,没有一次性投入大量自建资金,却增加了租赁负债。随着销售增长,其存货和应收账款分别增长43.92%和49.32%。
佩蒂则在等待海外产能被订单消化。中证鹏元披露,2025年佩蒂主粮和湿粮产能利用率仅3.8%;公司在机构调研中表示,新西兰工厂利用率进入30%至40%区间后才有望盈利。工厂已经建成,但仍需为更多产品办理进口备案,并继续拓展电商和线下渠道。
更准确地说,企业正在为增长垫钱。从代工零食走向主粮和自主品牌后,宠物食品企业不再只负责把产品生产出来。备货、仓储、平台投放、客户账期和工厂爬坡,都开始由企业自己承担。
宠物食品行业的竞争已经从产品和价格,延伸到了工厂、库存和渠道。谁能让新产能更快接到订单,让渠道投入形成复购,让仓库里的货变成现金,谁才真正接住了这一轮主粮增长。