文|商业数据派 郭梦仪
8月20日晚,网易的财报电话会还没开始,资本市场已经先“投票”了:美股盘前一度跌超6%。
投资者的纠结并不难理解。网易当天的财报充满了“反差感”。
数据显示,网易第二季度净收入301亿元,同比增长7.9%,跑赢市场预期;营业利润121亿元,同比大增33%;可归属于公司股东的净利润只有70亿元,同比下滑18.6%。
一份营收超预期、主业多赚的财报,换来的却是盘前跳水。
利润去哪了?答案藏在利润表的角落里:近30亿元的投资浮亏、4.4亿元的汇兑损失,以及从14.7%跳到25.5%的有效税率。
而比账面数字更值得琢磨的,是这份财报背后网易的三重叙事:游戏长线运营的成色、全球化的加速度,以及一家现金牛公司在AI时代的押注方式。
营收重回正轨净利润为何“倒车”?
数据显示,上半年网易净收入607亿元,同比增长7.0%。
这个增速单看并不惊艳,放进时间轴里却意味深长:2024年网易全年营收增速一度跌至1.7%的冰点,2025年回升至6.9%,今年上半年继续稳在7%。
可以说,网易已经走出2024年的增长停滞期,重新回到了中速增长轨道。
营收在提速,利润却在“倒车”。网易上半年归母净利润177亿元,同比下滑6.3%。
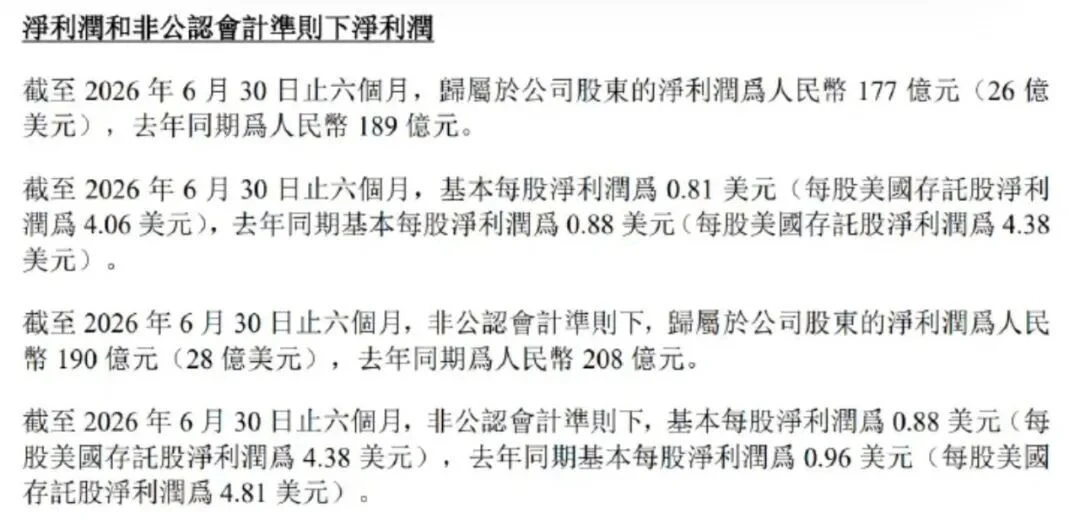
要知道,2025年全年网易净利润还以338亿元、同比增长13.8%收官,去年二季度单季净利润增速更高达27%。从“增长27%”到“下滑18.6%”,中间只隔了四个季度。
但营收与利润背道而驰,不是主业的锅。
财报数据显示,网易二季度毛利润212亿元,同比增长17.5%,毛利率从64.7%提升至70.5%;营业利润121亿元,同比大增33%,净收入301亿元也高于市场预期的294.5亿元。
赚钱的效率明明在提升,净利润却被拖了下来。真正的拖累,藏在经营性损益之外。
首当其冲的是投资浮亏。二季度网易录得约29.5亿元投资亏损,而去年同期还是3.3亿元的正向收益。
据网易向美国SEC提交的13F文件,网易2025年二季度首次建仓拼多多后持续加仓,截至2026年二季度末持有956万股;二季度拼多多、阿里股价均跌超20%,直接拖出巨额账面浮亏。
汇兑损失是另一重拖累。二季度净汇兑损失4.4亿元,上半年累计达10.6亿元,而去年同期还是1.2亿元的汇兑收益。
原因并不复杂:网易账上1675亿元净现金中,相当比例是美元存款及美元计价资产,叠加不断扩大的海外收入,人民币兑美元走强(本期公告折算汇率为1美元兑6.7851元),折算回人民币便“缩水”了。
这几乎是出海游戏厂商的集体烦恼——2025年全年网易汇兑损失已达7.76亿元,且属于账面损益,不伤及经营现金流。
税负的抬升则进一步放大了利润降幅。
二季度有效税率从去年同期的14.7%跳升至25.5%,上半年所得税费用由35亿元增至50亿元。
网易管理层在电话会上解释,各主体适用的税收抵免和政策在不同期间存在差异;财报附注显示,上半年递延所得税由去年同期的抵减5.3亿元转为增加12.3亿元费用,一进一出,税负显著抬升。
三项因素叠加,净利润“消失”的部分基本都有了着落。与其说这是经营恶化,不如说是一次“账面感冒”。
判断主业成色,还是得回到分业务数据。
根据财报数据,二季度游戏及相关增值服务净收入250亿元,同比增长9.7%,占总收入约83%,高于市场预期的242.8亿元;游戏毛利率更从70.2%升至76.1%,管理层在电话会上将其归因于平台渠道分成成本下降。
用户侧,《蛋仔派对》全球注册用户突破7亿、月活稳定在1亿以上,峰值日活创多年新高;《逆水寒》手游新版本上线首日涌入超千万玩家,同时在线创近两年新高。
其余业务各有冷热:网易有道净收入15亿元,同比增长3.5%,学习服务驱动增长,已连续八个季度经营利润为正,毛利率从去年同期的约43%升至48.9%;网易云音乐净收入20亿元,同比持平,毛利率微升至37.4%,会员订阅规模持续增长;创新及其他业务净收入16亿元,同比下滑3.5%,网易严选电商是主要拖累。
不过,增长结构的变化同样值得留意:去年二季度游戏收入增速还是13.7%,今年回落至9.7%。这其中有《燕云十六声》上线初期高基数的原因,但也说明网易的游戏增长正从“爆款脉冲”转向“长线稳态”。
游戏主业的双轮:长线运营与全球化
如果说利润表反映的是过去,产品矩阵决定的才是未来。
这轮增长的第一驱动力,是被反复验证的长线运营能力。老产品非但没有衰老,反而在逆生长。
上半年,网易游戏业务营业成本从去年同期的143亿元降至125亿元,毛利率从69.5%提升至75.4%,自研占比提升带来渠道分成下降,构成了利润改善的底层逻辑。
第二个驱动轮是全球化。
《燕云十六声》2025年11月全球发行,开服40分钟海外玩家即突破50万,登上Steam全球最热玩榜Top5;到今年2月,其全球玩家已超8000万,Steam好评率维持在87%。
《漫威争锋》全球累计用户突破4000万,Discord社区成员超445万,位居全球游戏品类社区首位。
本季度,这两款产品依靠新内容和社区化运营,进一步渗透北美和欧洲市场。
丁磊在2025年报电话会上曾总结,从2018年《荒野行动》在日本成功,到《永劫无间》《漫威争锋》《燕云十六声》接连出海告捷,网易”已逐步摸清海外市场成功游戏的核心要素”。
新品储备上,自研引擎打造的海洋冒险RPG《遗忘之海》已于7月在国内上线,丁磊在电话会上表示其口碑正在改善中;《无限大》《归唐》仍在有序研发。
但硬币的另一面同样清晰:云音乐与创新业务一个持平、一个下滑,游戏之外的第二曲线始终没能真正立起来。
市场真正担心的信号也在这里。二季度递延收入环比下降约12%,超过以往淡旺季的正常波动,指向新游接棒的空窗压力。财报发布当日,网易美股收跌5.85%,次日港股收盘涨幅4.45%,多空分歧仍在拉锯。
1675亿现金与AI重注:网易的下半场考题
底气方面,网易依然阔绰。
截至6月30日,公司净现金余额达1675亿元,较2025年末的1635亿元继续增厚;二季度经营活动净现金流入100亿元。
报告期内公司回购约280万股美国存托股、耗资3.24亿美元;50亿美元回购计划已延长至2029年1月,累计回购约23亿美元;二季度并宣派每股0.096美元股息。“现金奶牛”的回馈并未缩水。
真正决定估值想象力的,是AI这张牌。
与多数大厂不同,丁磊给网易定下的路线是“不盲目追求通用大模型”,而是聚焦垂直领域,打造“最懂游戏的AI专家”。
落地层面,网易AI原生管线已覆盖美术、策划、编程、动画及质量保障等环节,部分环节效能提升300%;智能NPC、AI队友等AI原生玩法已规模化落地多款旗舰产品。
此外,网易的子公司有道二季度推出“子曰4”大模型。
与此同时,网易仍在为新品研发和全球化推广加码。数据显示,上半年公司研发费用由87.4亿元增至91.3亿元,销售及市场费用由62.7亿元增至71.2亿元。
回到开头的“分裂”财报:剔除投资浮亏这类账面扰动,网易的主业其实变得更健康了:毛利率站上70%,营业利润增长33%,现金储备进一步增厚。
但它面临的考题同样真实:新游空窗期如何平稳过渡,AI投入何时从降本工具变成收入增量,以及游戏之外的业务何时不再拖后腿。
对网易而言,这不再是一个“增长故事”,而是一个“效率+全球化+AI期权”的故事。
账面利润的短期波动终会翻篇,真正值得跟踪的,是下半年《遗忘之海》的流水曲线、《无限大》的上线节奏,以及那1675亿现金最终会流向哪里。