图片来源:视觉中国
蓝鲸新闻8月28日讯(记者 徐甘甘)昔日的彩电大王终究没能等来市场所期盼的那样被注入优质资产,走上司法重整的道路,反而选择了主动退市的道路。8月27日晚间,*ST康佳(000016.SZ)披露主动终止A股及B股上市的公告,同时公布了现金选择权方案。
公告指出,此举旨在保护中小股东利益。因公司2025年度经审计期末净资产为负值,股票已被实施退市风险警示,若2026年度净资产持续为负,将被强制终止上市。根据安排,A股现金选择权行权价为2.48元/股,B股为0.73港元/股,分别由华润系旗下磐石润创与合贸有限公司提供资金。A股股权登记日为2026年9月22日,B股为9月28日,最后交易日均为9月22日。
央企华润集团于2025 年通过股份无偿划转入主康佳,上述现金选择权本质由华润系兜底。摆在市场面前有两个核心疑问:为何在距离年报截止仅剩不足 4 个月节点选择主动退市?为何 A 股 ST 公司常用的司法重整保壳路径,在康佳身上没有上演?针对上述问题,蓝鲸新闻致电康佳董秘办,截至发稿,暂未获得回复。
资不抵债局面难逆转,主业持续走弱
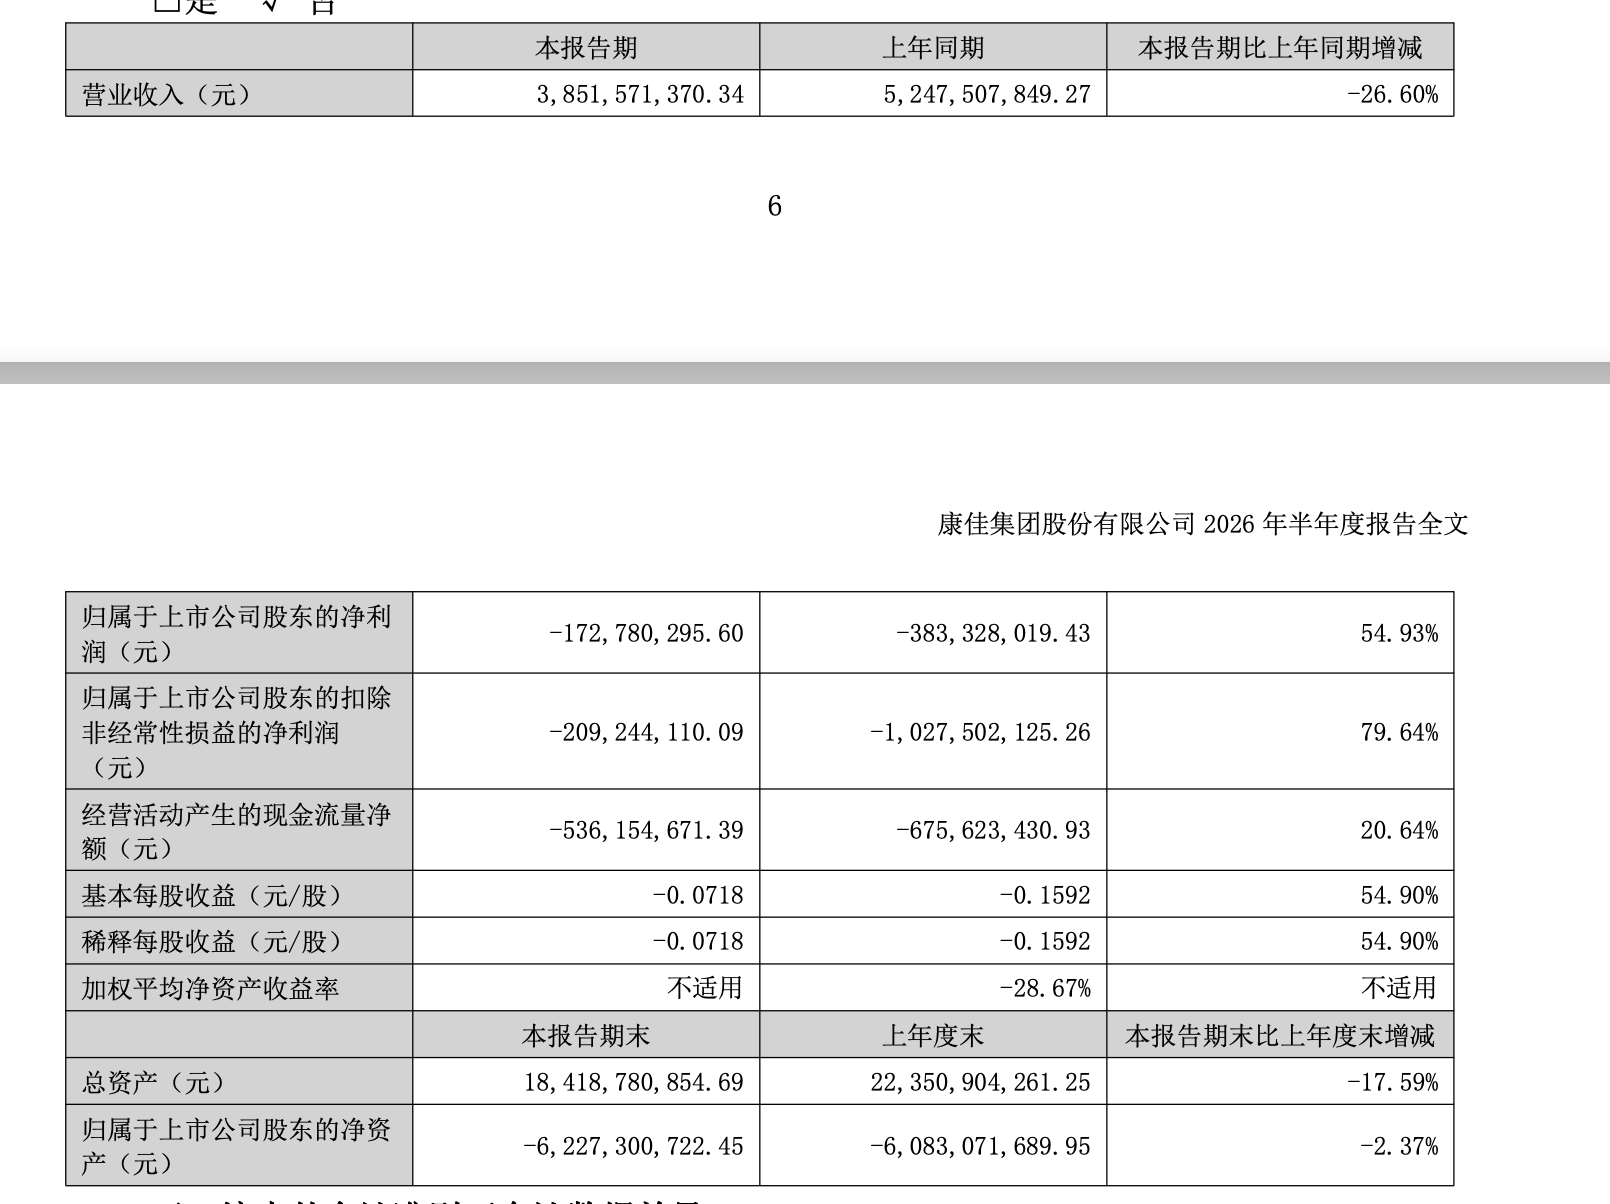
与退市公告同步披露的 2026 半年报,暴露了公司难以扭转的经营困局。根据*ST康佳2026年半年报显示,公司上半年实现营业收入38.52亿元,同比下滑26.60%;归母净利润亏损1.73亿元,同比减亏54.93%;期末净资产为-62.27亿元,资不抵债规模较上年末进一步扩大。
图片来源:*ST 康佳公告
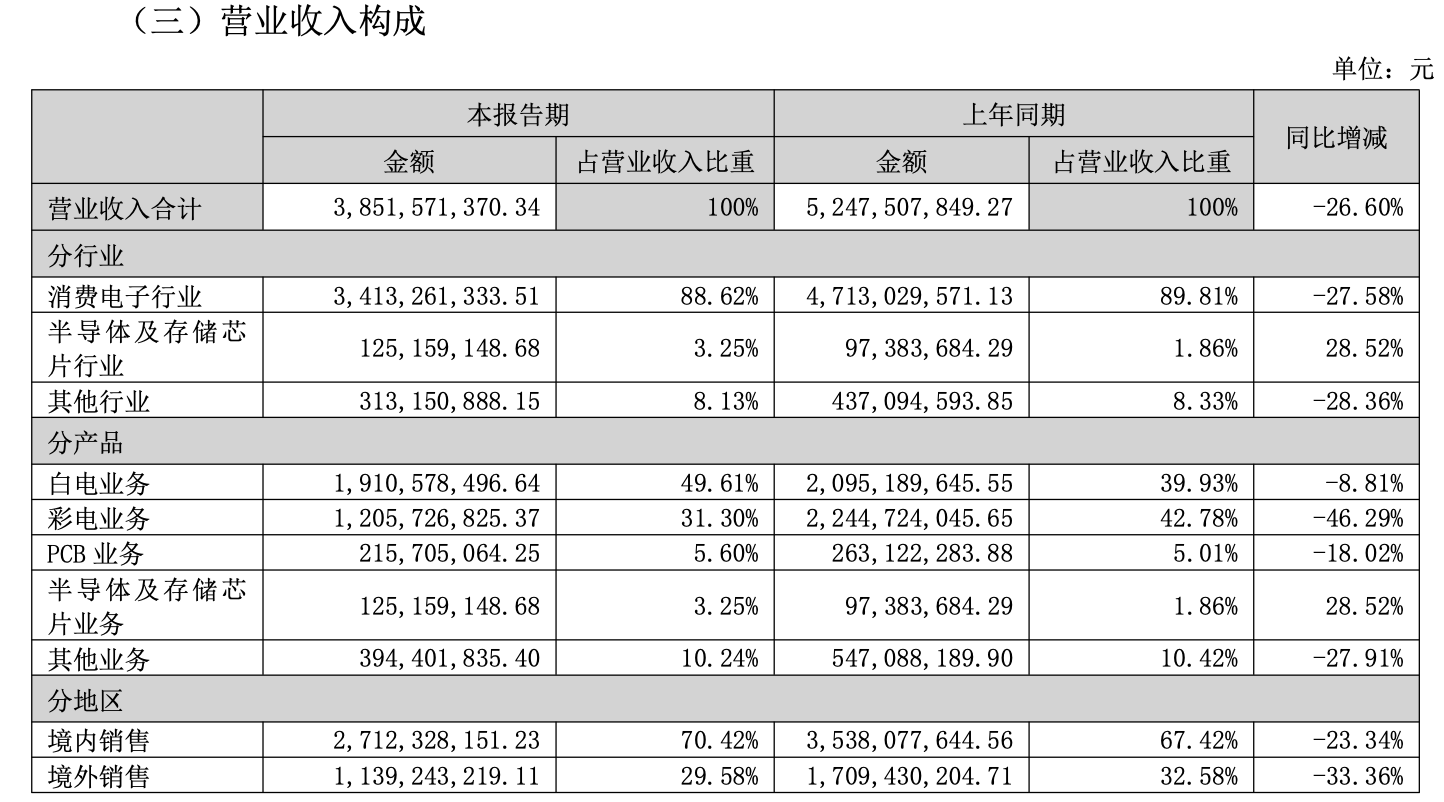
从营收构成来看,消费电子行业仍是康佳的核心收入来源,上半年贡献营业收入34.13亿元,占总营收比重达88.62%。其中,白电业务实现收入19.11亿元,同比下滑8.81%,占比提升至49.61%,首次超过彩电成为第一大收入来源;彩电业务收入仅12.06亿元,同比大幅下滑46.29%,占比从上年同期的42.78%降至31.30%,萎缩态势明显。PCB业务收入2.16亿元,同比下滑18.02%。
图片来源:*ST 康佳公告
在半导体领域康佳虽然布局了光电、存储等业务,然而上半年半导体及存储芯片业务实现收入1.25亿元,同比增长28.52%,占总营收比重仅3.25%,规模极为有限,尚不足以对公司业绩形成实质支撑。
康佳集团是中国老牌消费电子企业,1998年至2007年的巅峰期内两度实现“连续5年”蝉联国内彩电销量冠军,1999年更成为深圳首个产值突破百亿的工业企业。然而,随着彩电主业持续萎缩、多元化扩张失利,公司陷入严重资不抵债。
2025年全年,康佳实现营业收入98.35亿元,同比下滑11.51%;归母净利润亏损高达125.82亿元,同比扩大237.73%。巨额亏损主要源于计提大额资产减值准备:应收账款、存货、固定资产、长期股权投资等,以及历史遗留股权回购义务确认的大额负债。截至2025年末,净资产已由正转负至-60.83亿元,触发退市风险警示。
三重硬约束,或成封死司法重整保壳路径
在A股资本运作中,司法重整是ST公司化解债务危机、避免退市的常见路径。然而,康佳却未选择这一路径,而是直接启动主动退市。中国企业资本联盟副理事长柏文喜向蓝鲸新闻分析,背后三大硬约束让康佳走不通重整这条路。
其一,时间窗口不够。司法重整从申请到执行完毕正常需6至12个月。而2026年年报披露截止日就是一条不可逾越的“死线”,要在仅剩的4个月内填平62.27亿元的净资产缺口,绝无可能。
其二,缺乏可供注入的优质资产。重整标配是由产业投资人携优质资产进场,通过资本公积转增股本修复资产负债表。但康佳六大业务板块中五项同比下滑,半导体业务占比仅3.25%且仍处亏损状态,彩电业务同比暴跌46.29%。在防止国有资产流失的红线下,将优质资产注入严重资不抵债的ST壳,国资审批几无可能。
其三,重整对华润而言“性价比”太低。2025年华润承接华侨城划转股份入主康佳,注入39.7亿元资金及50亿元永续债,才获得约30%股权。若走重整实施资本公积转增,华润持股将被大幅稀释,除非再掏钱认购——这笔账在国资委层面很难获批。此外,重整意味着华润须与法院指定的管理人、债权人会议及法院三方共管,决策效率严重受限,不利于正在推进的业务收缩与历史遗留问题清理。
事实上,康佳在主动退市公告中已明确表态:“终止上市后暂无筹划重大资产重组的安排,无主动退市后重新上市的具体时间计划。”这相当于官方确认了不走重整、直接体面退场的路线。
主动退市vs被动退市:“确定性退出通道”是关键
距离26年末仅不足4个月,结局已经注定的情况下,康佳选择主动退市,核心区别不在于退市时间,而在于给股东提供了确定性退出渠道。
柏文喜认为,被动退市路径下,交易所作出终止上市决定后,股票进入15个交易日退市整理期,股价往往剧烈下跌、流动性迅速枯竭;摘牌后转入老三板,交易频率降至每周一次,中小股东只能在低位被动割肉,几乎没有议价能力。主动退市则不同。康佳设置了由华润系兜底的现金选择权,相当于给全体股东一个溢价于市价(A股停牌前2.33元/股)的"保底回购"通道。且主动退市不适用退市整理期,避免了15个交易日的恐慌性抛售。公司也自主掌握了退市节奏,为后续业务整合争取了空间。
“不过,该方案尚需股东大会‘双三分之二’通过(参会全体股东及中小股东均需≥2/3)。公告明确提示,若议案未获通过,现金选择权自动失效,公司复牌,2026年末仍将面临被动退市。”柏文喜对蓝鲸新闻表示。
华润的“纾困行动”为何没能盘活康佳?
2025年7月,在央企专业化整合背景下,原控股股东华侨城集团将其所持全部股份无偿划转给中国华润集团,华润正式入主。自华润入主后,市场普遍抱有“大股东注资保壳、资产重组”的预期。
事实上,华润的确迅速展开了一系列纾困行动:2025 年 9 月提供 39.7 亿元低息借款;通过转让部分股权、缩减基金出资、终止并购回笼资金;推动管理层调整,完成管理团队迭代。
但纾困只能缓解流动性,无法根治基本面。
2025 年全年巨亏,2026 上半年继续亏损,同时还有 8.24 亿元参股公司股东借款逾期,超60亿元的净资产缺口等因素均进一步把康佳推上退市的道路。雪上加霜的是子公司易平方 IPO 对赌集中爆雷。2021 年康佳转让易平方 70% 股权,与 11 家投资方签订股权回购对赌,约定若未能按期 IPO 就要按本金加 6%8% 年化利息回购。该事项迟至 2026 年 4 月才对外披露。截至 8 月,已有 5 家投资方起诉,涉案金额 7.58 亿元,远期潜在回购规模超 13 亿元,后续仍有新增诉讼风险。
因此,华润的注资与瘦身虽缓解了燃眉之急,但远未能扭转资不抵债的根本困局,叠加易平方等历史包袱集中爆发,最终成为压垮上市地位的又一根稻草。
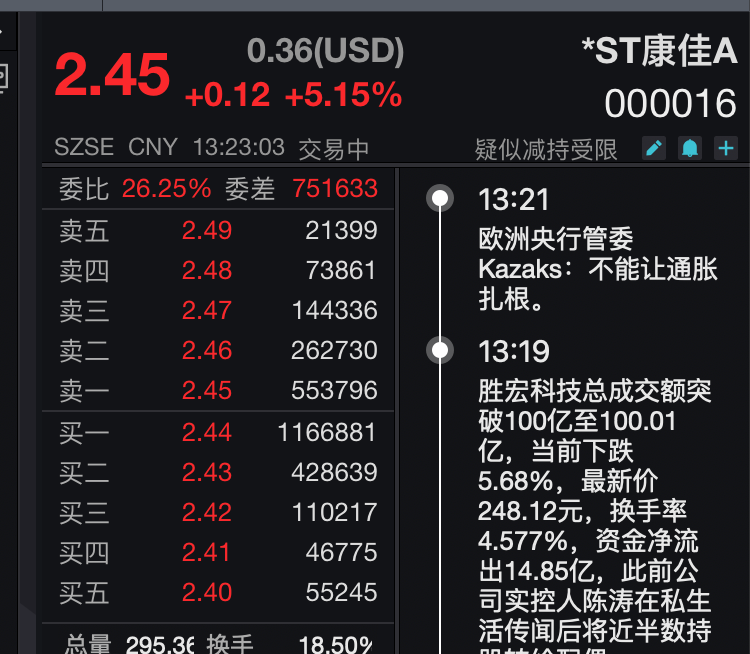
值得注意的是,8月28日复牌后,截至收盘,*ST康佳A股价大涨5.15%,报2.45元/股,总市值约59亿元。
图片来源:wind
对此,盘古智库高级研究员江瀚认为,市场此前存在过高的“重组保壳”预期,公告发布意味着预期落空后的价值回归与理性纠偏,促使资金放弃投机博弈,股价向真实内在价值回归。同时,现金选择权行权价2.48元/股高于停牌前收盘价2.33元/股,为股价提供了短期底部支撑。在退市整理期或老三板流动性极差的预期下,这个带有小幅溢价的保底退出通道,反而让部分资金看到了确定性,从而对股价形成托底。