8月27日,青瓷游戏(06633)发布2026年中期业绩显示,期内,公司取得收入1.7亿元(人民币,单位下同);盈利能力跃升,归母净利润攀升至3.16亿元,同比大幅增长335.07%,展现出强劲的经营韧性。这不仅是公司精细化运营与前瞻性战略蓄力的直观体现,更标志着其在行业转型期实现了价值重构。
透过这份财报,我们不仅看到了青瓷游戏在周期波动中展现出的财务韧性,更能清晰地洞察到其穿越周期的底层逻辑。本文将从财务基本面、存量与增量运营、以及未来技术产品布局三个维度,深度拆解青瓷游戏如何在逆风中夯实根基,并开启下一轮高质量增长的新篇章。
盈利跃升彰显经营韧性 前瞻蓄力夯实发展根基
智通财经APP看来,盈利水平的跃升首先得益于公司稳健的资产运作与财务安全垫。财报显示,利润的大幅增长部分源于短期投资产生的公允价值收益大幅增加。在宏观周期波动加剧的当下,充裕的现金流与极厚的安全边际,为公司的长期战略执行提供了坚实的底层支撑。
更为关键的是,利润的增长是公司主动进行战略调整与前瞻蓄力的必然结果。在行业步入存量博弈与结构性分化的当下,买量边际效益递减与获客成本上升成为全行业的共同痛点。面对主力产品自然进入成熟期的客观规律,青瓷游戏并未采取透支未来的短视行为,而是展现出极强的战略定力,主动将资源向更具全球竞争力的重点储备项目倾斜。财报明确指出,公司正处于大型战略级储备项目的集中蓄力阶段,研发开支同比有所增加。
这种在“青黄不接”期依然敢于加码研发投入的魄力,正是其经营韧性的最佳体现。通过优化内部治理、精准市场投放以及大幅缩减低效营销支出,青瓷游戏成功实现了降本增效。在稳固基本盘的同时,公司正以高标准的研发打磨下一阶段的爆款矩阵,为下一轮产品周期的爆发夯实了坚实的发展根基。
从资本市场的估值逻辑来看,游戏公司的核心价值往往不在于短期的流水波动,而在于其能否持续产出具备长线生命周期的精品内容。青瓷游戏当前的财务表现,本质上是一次“用短期营收换取长期增长空间”的战略性让步。随着研发管线的逐步兑现与AI效能的持续释放,公司有望在下一轮产品周期中迎来估值与业绩的双重修复。
长线深耕激活存量价值 全球破局拓宽增长版图
在流量红利见顶、行业步入存量博弈的深水区,青瓷游戏通过“深挖存量”与“全球破局”的双轮驱动,成功构建了极具抗风险能力的商业版图。这种从“流量驱动”向“价值驱动”的转型,正是其穿越周期的核心密码。
一方面,长线精细化运营正在持续激活存量用户的深层价值。旗舰自研产品《最强蜗牛》迎来上线六周年,通过推出全新角色“丫丫”、新增“乐园经营”玩法及全新国家“罗斯”,游戏成功唤醒了用户生态。财报数据显示,尽管平均月活跃用户(MAU)和平均月付费用户(MPU)因产品自然周期有所回落,但核心用户的付费意愿与付费深度却实现了显著提升。六周年活动期间,核心存量用户付费深度实现显著提升,活动期间ARPU及ARPPU较去年同期录得双位数增长。整体月度ARPPU攀升至314元,同比增长8%。这一“高ARPPU”的财务特征,充分证明了青瓷游戏在成熟期产品长生命周期管理上的深厚功力,成功将庞大的注册用户池转化为源源不断的稳定现金流。
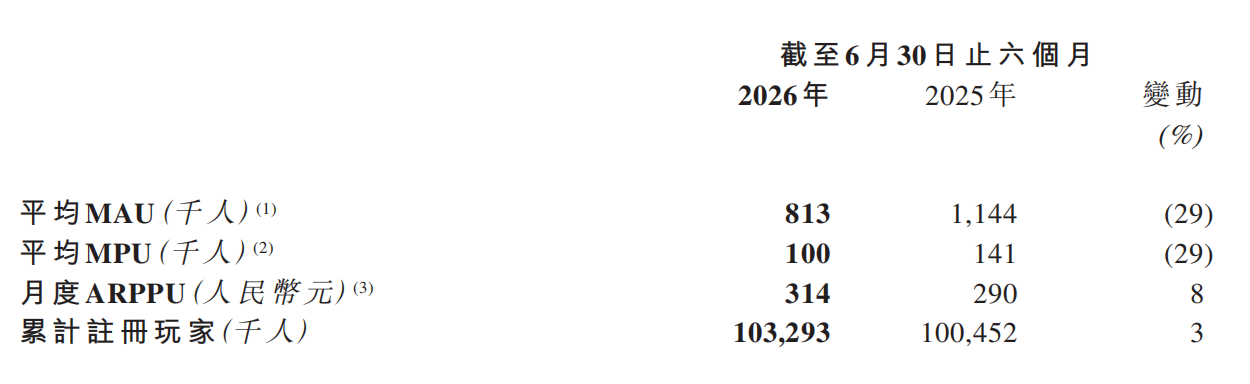
从财务模型的角度来看,这种“用户总量减少、付费深度提升”的趋势,标志着公司盈利质量的实质性优化。在买量成本高企的当下,依赖拉新维持流水的模式已难以为继。青瓷游戏通过精准的内容迭代与社群运营,将重心转移至高净值核心用户,有效提升了单客生命周期价值。这种内生性的增长动力,不仅大幅降低了对外部流量的依赖,更为公司构筑了极深的护城河与稳定的利润底座。
另一方面,全球化布局已成为青瓷游戏拓宽增长边界的核心引擎。报告期内,公司海外收入占比高达43.29%,海外市场的战略地位日益凸显。2026年6月,《魔卡少女樱:回忆钥匙》在日本地区正式发行,并一举登顶当地iOS免费游戏排行榜榜首。继登陆中国内地、港澳台及越南市场后,日本市场的成功不仅验证了该IP的全球吸引力,更标志着青瓷游戏在海外本地化发行及长线运营能力上迈出了实质性的一步。
综上,从更深层次的商业模式演进来看,青瓷游戏当前的运营策略,标志着其已彻底摆脱了传统游戏厂商对“买量-洗用户”模式的依赖,成功转向了“用户生命周期价值最大化”的精细化运营路径。在行业获客成本持续攀升的宏观背景下,将资源倾斜于提升存量用户的ARPPU,是优化单位经济模型的最优解。财报中“用户规模回落、单客价值提升”的数据剪刀差,正是这一高价值商业模式跑通的有力印证。
同时,高达43.29%的海外收入占比,在资本市场上具有极高的估值溢价意义。它不仅意味着公司成功跨越了单一市场的政策与监管风险,更标志着其研运体系已具备全球化复用能力。日本市场的登顶,更是证明了青瓷游戏在文化壁垒最高、竞争最激烈的成熟市场中,依然具备极强的本地化发行与长线变现能力。这种“存量高粘性+全球化高占比”的双轮驱动结构,极大地增强了公司未来现金流的确定性,为其在下一轮产品周期中获取更高的估值倍数奠定了坚实基础。
AI赋能重塑研运效能 矩阵蓄势开启增长新篇
如果说长线深耕与全球破局是青瓷游戏稳固当下的基本盘,那么AI技术的深度应用与多元化产品矩阵的蓄势,则是其通向未来的核心引擎。
在技术变革的浪潮中,青瓷游戏正全面推动AI体系升级,将其深度嵌入产品研发、发行决策及运营管理的全生命周期。从内容生产、数据分析到版本管理及市场洞察,AI技术的全面赋能正在重塑公司的研运效能。这不仅大幅提升了内容生产效率,更为精细化游戏版本管理和优化发行运营决策提供了强有力的数据支撑,使公司在面对瞬息万变的市场时能够做出更敏捷、更精准的响应。此外,AI技术的深度应用正在从根本上优化公司的成本结构,通过提升人效与研发效率,为公司在未来的利润释放预留了更大的弹性空间。
在产品矩阵方面,青瓷游戏正迎来新一轮的蓄势期。除了集中资源打磨战略级自研SLG游戏《项目E》、积极推进国内版号申请及Steam多平台版本筹备外,公司还在积极寻求外部优质产品的引进授权,以丰富PC端游戏生态。
青瓷游戏正在通过“技术提效”与“产品矩阵”重塑自身的盈利模型。AI技术的深度应用不仅提升了运营效率,更在潜移默化中降低了研发与发行的边际成本,为公司构筑了长期的竞争优势。而多元化的产品矩阵则有效分散了单一产品生命周期波动带来的风险,增强了业绩的确定性与抗风险能力。
从盈利跃升彰显的经营韧性,到长线深耕与全球破局的双轮驱动,再到AI赋能与产品矩阵的蓄势待发,青瓷游戏2026年中期财报所传递出的,不仅是一份亮眼的财务答卷,更是一家成熟企业在行业转型期的清醒与远见。在“规模扩张”向“高质量发展”全面转型的关键十字路口,青瓷游戏以战略定力穿越周期,以价值重构夯实根基,以技术革新开启新篇。随着战略储备项目的陆续落地与AI效能的持续释放,我们有理由相信,青瓷游戏将在下一轮行业周期中,以更强劲的姿态迈向高质量增长的新征程。