来源丨深蓝财经
撰文丨符小茵
下周二,江波龙(301308.SZ)将在港交所正式挂牌,成为国内首家“A+H”两地上市的独立存储器企业。
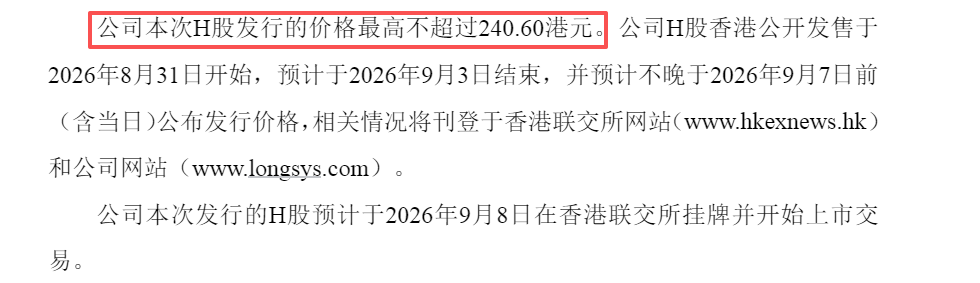
这本该是一场资本盛宴,然而H股最高发售价240.60港元出炉后,A股二级市场却炸开了锅——同一家公司,两个市场,竟然存在近一半的价差。
这让无数A股股民感到被“背刺”。
背刺感更强烈的或许还有基民,因为就在一个月前,21家机构刚刚以560元/股的高价参与了江波龙的A股定增,其中包括易方达等多家公募基金,而如今账面浮亏已超三成。
股价的剧烈波动背后,江波龙2026年上半年的基本面如何?百亿利润的成色几何?
1
A股360元,港股最高206元
江波龙H股最终发行价尚未公布,不过,最高价已在8月31日的公告中被划了出来——不高于240.6港元/每股。
按照1:086的汇率来算,240.6港元约相当于206元人民币。
若以8月31日江波龙A股收盘价381.75元人民币计算,H股最高发售价较A股折让约45%。
这一定价差异,让许多股民内心破防,破防的核心归结为一句话便是:买贵了。

其实,这个事情要拆开成两方面看。
首先,A股和H股的投资者结构、流动性、估值体系完全不同。H股IPO本身就需要“折价换认购”。江波龙此次全球发售约2608万股,其中90%是国际配售,香港公开发售只有10%。
这意味着它面对的不是熟悉江波龙、熟悉A股估值体系的国内资金,而是海外基金、港股机构、国际长线资金、主权基金等,这些资金对于一家周期属性很强的存储模组公司,通常不会直接照搬A股估值。所以,折价便成了IPO发行成功的“安全垫”。
只是,较高折价有利于保障H股发行成功,也可能带来A‑H估值进一步撕裂。
其次,更值得观察的是,H股上市以后,二级市场能不能站稳发行价。如果江波龙上市以后H股继续跌,那市场便可能会形成一个更强的负面信号:国际资金不仅不愿意按照A股估值买,甚至认为240港元都贵。这时候对A股的压力才会明显放大。
不过,从二级市场的反应看,情绪比较悲观。还没等到H股正式发行,不少资金就已选择了出逃。截至9月3日收盘,江波龙股价报收359.63元,延续昨日的跌势;主力资金连续三日净流出;5日融资净买入为-2.35亿元,杠杆资金撤离。

2
基民站岗,“自己人”套现40亿元
江波龙H股最高价出炉,破防的或许不止A股股民,还有不少基民。
就在H股招股启动不到一个月前——8月7日,江波龙刚刚以560元/股的价格完成了一笔37亿元的A股定增,向21名投资者发行660.71万股,所有获配股份的锁定期均为6个月。
然而,定增报告书披露当日,江波龙收盘价已跌至386.60元/股,560元的定增价格较当日市价溢价约45%,21家认购方在缴款那一刻账面浮亏就已超过30%。随着江波龙近日一路阴跌,截至9月3日收盘,参与定增的机构账面浮亏已超过35%,合计浮亏超13亿元。
那为什么说基民受伤呢?因为这21名投资者中,有1/3是公募基金:易方达基金、财通基金、诺德基金、南方基金、东方阿尔法基金、华夏基金、国泰基金合计获配约279.34万股。其中,易方达基金获配94.73万股,是单一投资者中获配股份数量最多的机构。

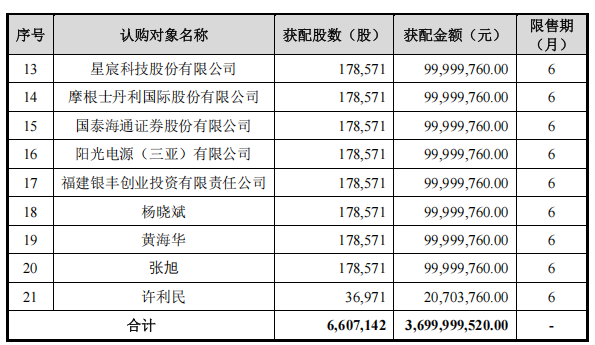
按照今日收盘价计算,这七家公募资金的账面浮亏约5.5亿元。
基民站岗同时,江波龙“自己人”却套现超40亿。
梳理公告可发现,今年前半年,江波龙前十大股东,频频出手套现。
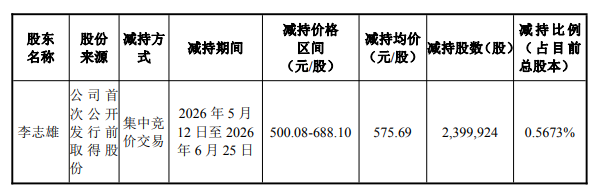
其中,第二大股东及董事李志雄的减持动作尤为引人注目。2026年5月12日至6月25日,李志雄通过集中竞价交易减持239.99万股,减持均价高达575.69元/股,套现金额约13.82亿元。
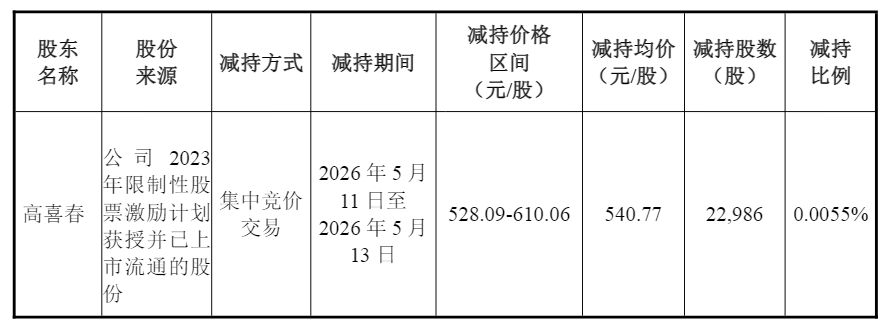
公司股东、副总经理高喜春也在5月以540.77元均价价格减持套现1243万元。副总经理朱宇则计划在2026年6月30日至9月29日期间减持不超过59.84万股。
此外,2026年1月,江波龙IPO前员工持股平台龙熹一号、龙熹二号、龙熹三号、龙舰管理和龙熹五号以212.09元/股的价格完成询价转让,共转让约1257.44万股,交易金额约26.67亿元。
若不考虑朱宇尚未完成的减持计划,仅从今年以来已经发生的几笔交易来看,江波龙“自己人”减持套现金额已经超过40亿元。
当然,减持本身并不意味着“看空”,也并非说不能减持,对于公司早期员工及IPO前投资者而言,上市后通过减持获取财富并保障利益,本身就是资本市场常见现象。但当减持与定增、套现离场和被套牢恰好发生在同一轮股价高波动周期中,投资者自然会更加敏感。
3
260亿库存,弹药还是炸药
与近期一路阴跌的股价形成更鲜明反差的是江波龙今年上半年的炸裂业绩。
2026年上半年,江波龙实现营业收入240.88亿元,同比增长136.26%;归母净利润105.77亿元,同比增长71528.66%。仅半年时间,江波龙赚的钱已超越2025年全年净利润近八倍。毛利率从2025年上半年的不足13%跃升至2026年上半年的58.9%。

业绩爆发得益于多重因素驱动:其一,2026年全球存储芯片行业处于“超级景气周期”,AI数据中心建设加速带动DRAM和NAND价格持续上涨;其二,公司企业级存储业务收入达21.40亿元,同比增长208.80%;其三,Lexar全球营收39.66亿元,同比增长84.90%,巴西子公司Zilia营收39.50亿元,同比增长184.58%。
然而,光鲜的利润数字背后,三大隐忧同样不容忽视。
隐忧一:经营现金流由正转负。 尽管净利润超百亿,但上半年经营活动现金流净额为-31.51亿元,而去年同期为6.93亿元。公司解释称主要系采购商品等支付的现金增加所致。
拉长时间线看,2023年至2025年公司经营现金流已连续三年为负。利润是“纸面富贵”,现金才是真金白银。
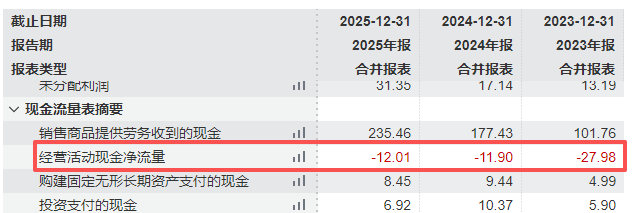 图源Wind数据
隐忧二:存货高企,占资产六成。 截至2026年6月30日,江波龙存货账面价值高达257.77亿元,占总资产比例达60.12%,较2025年末的116.78亿元增长120.73%。公司在行业景气高峰期大规模举债备货,本质上是押注存储价格持续上涨。不过,这也意味着,一旦存储周期逆转,257亿“弹药”将变成“炸药”。
隐忧三:有息负债激增。 截至6月30日,长期借款达104.93亿元,较上年末增长139.7%;短期借款49.20亿元,一年内到期非流动负债12.49亿元,三项有息负债合计约166.61亿元。而公司货币资金仅31.09亿元,仅短期借款一项已超出公司账面现金。上半年财务费用4.38亿元,同比暴增。
对于投资者而言,在存储价格或已行至山顶之际,究竟是该相信“百亿利润”的当下,还是警惕“257亿存货”“有息负债激增”的风险,答案或许并不像营收数据那样一目了然。