登录新浪财经APP 搜索【信披】查看更多考评等级
出品:新浪财经上市公司研究院
作者:渚
2026年8月27日,上海剧星传媒股份有限公司(下称“剧星传媒”)向港交所递交主板上市申请,独家保荐人为浦银国际。这家曾于2015年登陆新三板、2023年主动摘牌的公司,时隔三年再次叩击资本市场的大门。
然而,在“行业头部”“80亿营收”的光环之下,剧星传媒招股书披露的财务数据与业务结构,同样揭示了这家公司面临的深层隐忧——净利率长期不足1%、供应商集中度畸高、现金流承压、明星营销业务的内生不确定性,以及AI叙事的底层脆弱性。对于潜在投资者而言,这些风险因素值得审慎评估。
每百元收入仅赚约1元
广告代理行业素以“大营收、薄利润”著称,剧星传媒则将这一特征演绎到了极致。
2023年至2025年,剧星传媒营业收入分别为62.46亿元、66.97亿元及83.72亿元,三年复合年增长率为15.8%;2026年一季度实现营收23.05亿元。
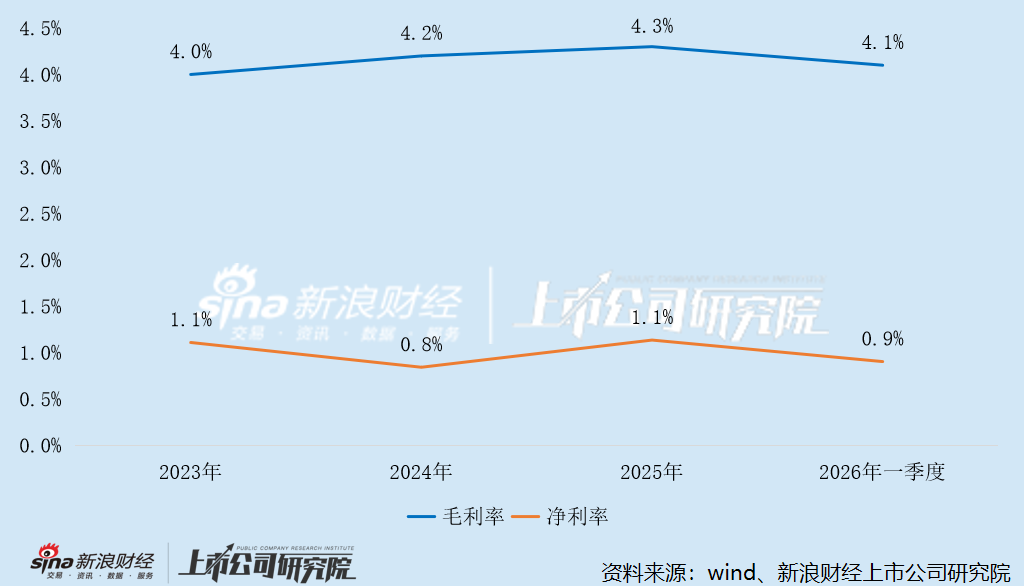
同期,公司归母净利润分别为6931.8万元、5644.3万元、9509.5万元及2083万元,净利率分别仅为1.1%、0.8%、1.1%及0.9%。换言之,剧星传媒每实现100元收入,最终留存为净利润的仅约1元。
造成这一窘境的根源在于成本结构。报告期内,剧星传媒的媒体采购成本分别为58.48亿元、62.48亿元、78.20亿元及21.62亿元,分别占当期销售成本总额的97.6%、97.4%、97.6%及97.9%。
作为一家整合营销服务商,剧星传媒本质上扮演的是“中间商”角色——向爱奇艺、腾讯视频、优酷、抖音等上游媒体平台采购广告资源,再向品牌客户提供营销解决方案。
虽然公司有意强调专有评估框架、星河AI工作台等自研能力,但核心资源均来自外部采购,自有内容资产占比极低。在这一商业模式下,媒体采购成本的任何波动都将直接挤压本已微薄的利润空间。
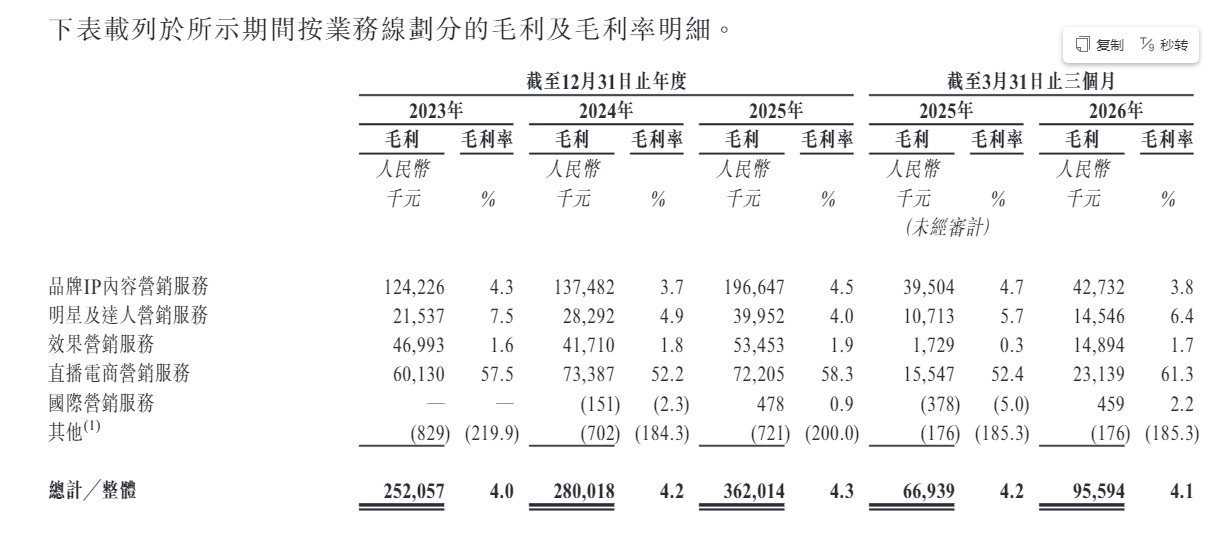
现阶段,剧星传媒的高毛利业务尚难以扭转整体低毛利的格局。报告期内,品牌IP内容营销服务和效果营销服务收入占比合计高达九成,但毛利率都仅为个位数,后者的毛利率更是不足2%,在四大业务线中排名垫底。
明星及达人营销是剧星传媒近年增长最快的业务板块,也是公司“中国最大明星营销服务提供商”这一标签的来源。2023年至2025年,该业务收入从2.88亿元跃升至10.02亿元,两年复合增速高达86.7%。
然而,这一业务的快速增长同样伴随着不可忽视的内生风险。明星、达人并非公司员工,公司对其约束力有限。一旦合作艺人出现“塌房”、违约、延期交付内容等情况,将直接造成营销项目失效,损害客户信任。与此同时,达人产出的内容若出现违规,服务商也将连带承担声誉与合规风险。在近年来文娱行业监管趋严、艺人舆情事件频发的背景下,这一风险敞口不容小觑。
此外,明星及达人营销业务的毛利率本身并不高——仅在4%至7.5%之间。这意味着即便该业务收入高速增长,其对整体利润的贡献也相对有限,却同时承担了较高的声誉风险和合规成本。这种“高风险、低利润”的业务特征,构成了公司商业模式的内在矛盾。
至于直播电商营销,其毛利率虽长期维持在50%以上,2026年一季度进一步提升至61.3%,但该业务收入规模极为有限——仅从2023年的1.05亿元增至2025年的1.24亿元,尚不足以成为支撑利润的第二支柱。
上下游双重挤压 现金流堪忧
低利润率的另一面,是剧星传媒在上下游资金链条中的弱势地位。
一方面,剧星传媒的供应商集中度畸高,业务高度依赖平台的广告政策、流量定价、返利机制、IP排播计划。报告期内,公司向前五大供应商的采购额分别占同期总采购额的88%、85.9%、86.8%及84.7%,其中向最大单一供应商的采购比例分别高达51.6%、47.6%、47.4%及47.6%。超过97%的媒体采购成本占比,叠加接近半数依赖单一供应商的业务结构,意味着剧星传媒的命脉高度系于少数几家头部互联网平台。
公司在招股书中坦言:“我们的运营面临与此等主要媒体平台相关的集中风险及对手方风险。倘我们失去任何该等主要供应商,或其业务或财务状况恶化,我们的业务、财务状况及经营业绩可能会受到重大不利影响。”
这并非危言耸听。平台方拥有定价权与规则制定权,一旦平台上调广告刊例价、调整代理商返利政策、收紧IP资源供给、改变流量分配机制,将直接抬升公司采购成本,压缩本就微薄的毛利。同时,平台正在持续做大直客业务,鼓励品牌方直接签约投放,长期存在代理商业务被“去中介化”的风险。
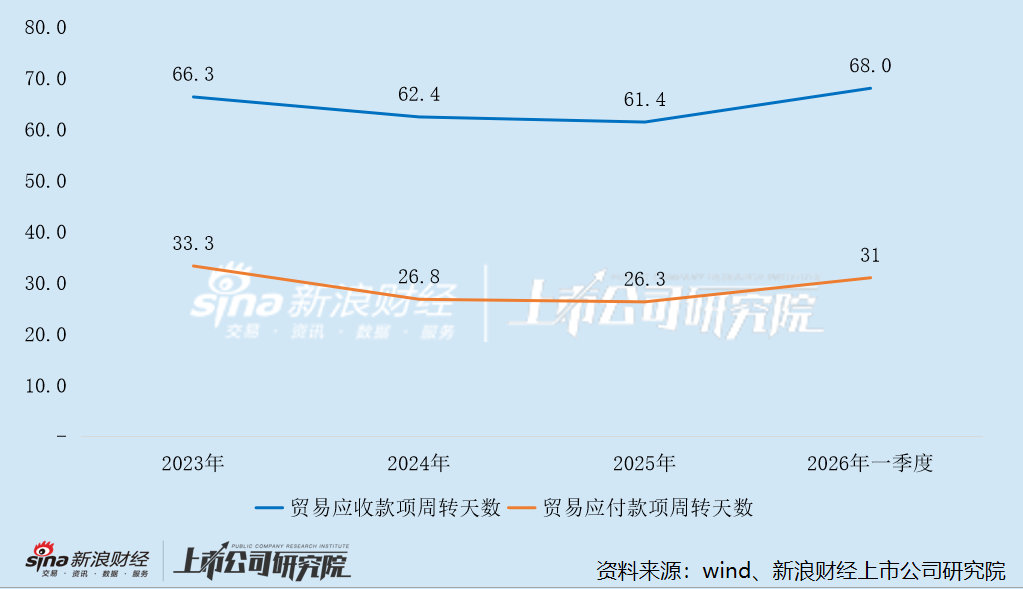
另一方面,作为广告代理商,剧星传媒普遍需要提前向媒体平台预付广告款、IP资源款,而品牌客户的结算周期普遍为项目完成后30-90天,形成天然资金错配。财务数据显示,公司对上游平台付款周期短(约30天),对下游客户回款周期更长(约60天),形成资金周转的“剪刀差”,公司需要持续垫资开展业务。
截至2026年一季度末,剧星传媒预付款余额超过10亿元,较年初激增92.5%,近乎翻倍;而同期经营现金流净流出1.4亿元,流出额同比扩大163.8%,营收规模持续扩张,但经营性现金流并未同步增厚。
大规模垫资模式带来多重风险:一是应收账款坏账风险,消费品牌客户经营波动、资金链紧张,可能出现逾期回款甚至坏账;二是资金占用规模持续扩大,公司需要持续融资维持业务扩张,利息费用抬升;三是若信贷收紧、融资渠道受限,业务扩张节奏将被迫放缓。
2023年末至2026年一季度末,剧星传媒短期借款余额持续攀升,从1.5亿元增至4.8亿元,翻了2.2倍,而现金及现金等价物则从3亿元降至1.6亿元。到2026年6月末,短期借款余额高达5.5亿元,现金却已不足亿元,缩水至9691.3万元,短期偿债缺口超过4.5亿元。
定制化行业排名 AI叙事更多是噱头?
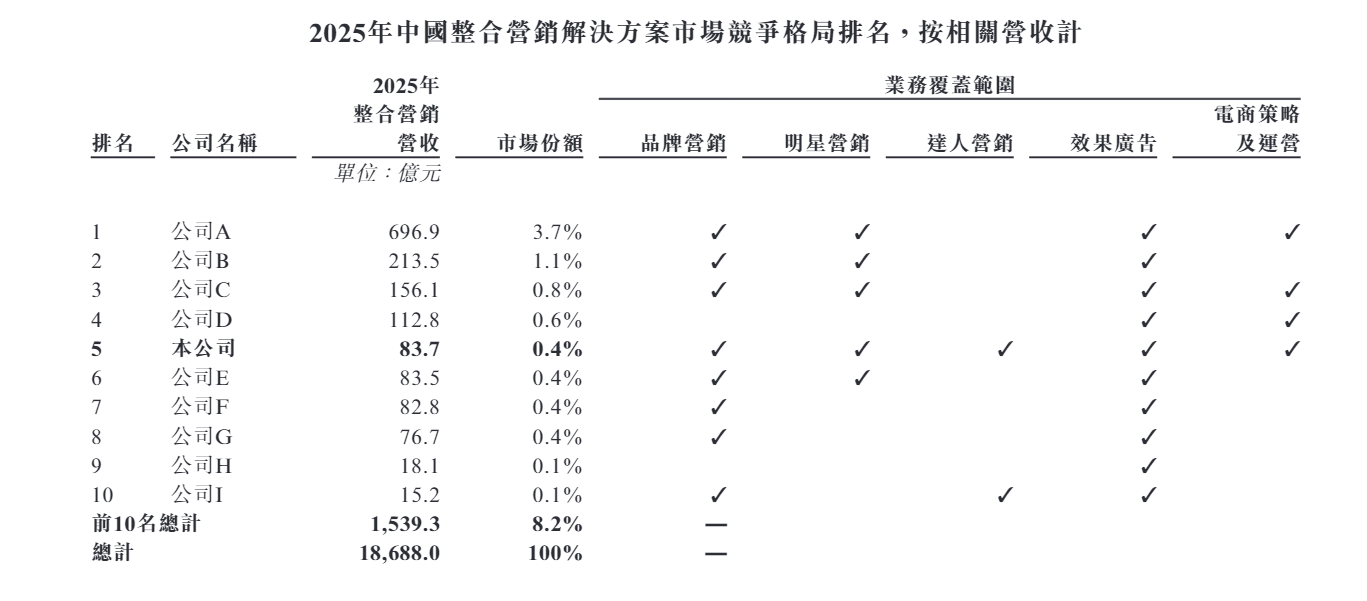
高度分散是中国整合营销解决方案市场最核心的特征,前十大服务商合计市占率仅为8.2%。按2025年收入计,剧星传媒位列国内第五大整合营销服务商,但市占率仅0.4%,和第六至第八名服务商处于同一量级,并未形成绝对领先优势。
值得玩味的是,剧星传媒宣称自己是“前十大服务提供商中唯一同时覆盖所有业务板块的全链路整合营销服务服务提供商”。例如,在招股书的这份榜单中,蓝色光标(公司A)的业务范围并未覆盖达人营销。
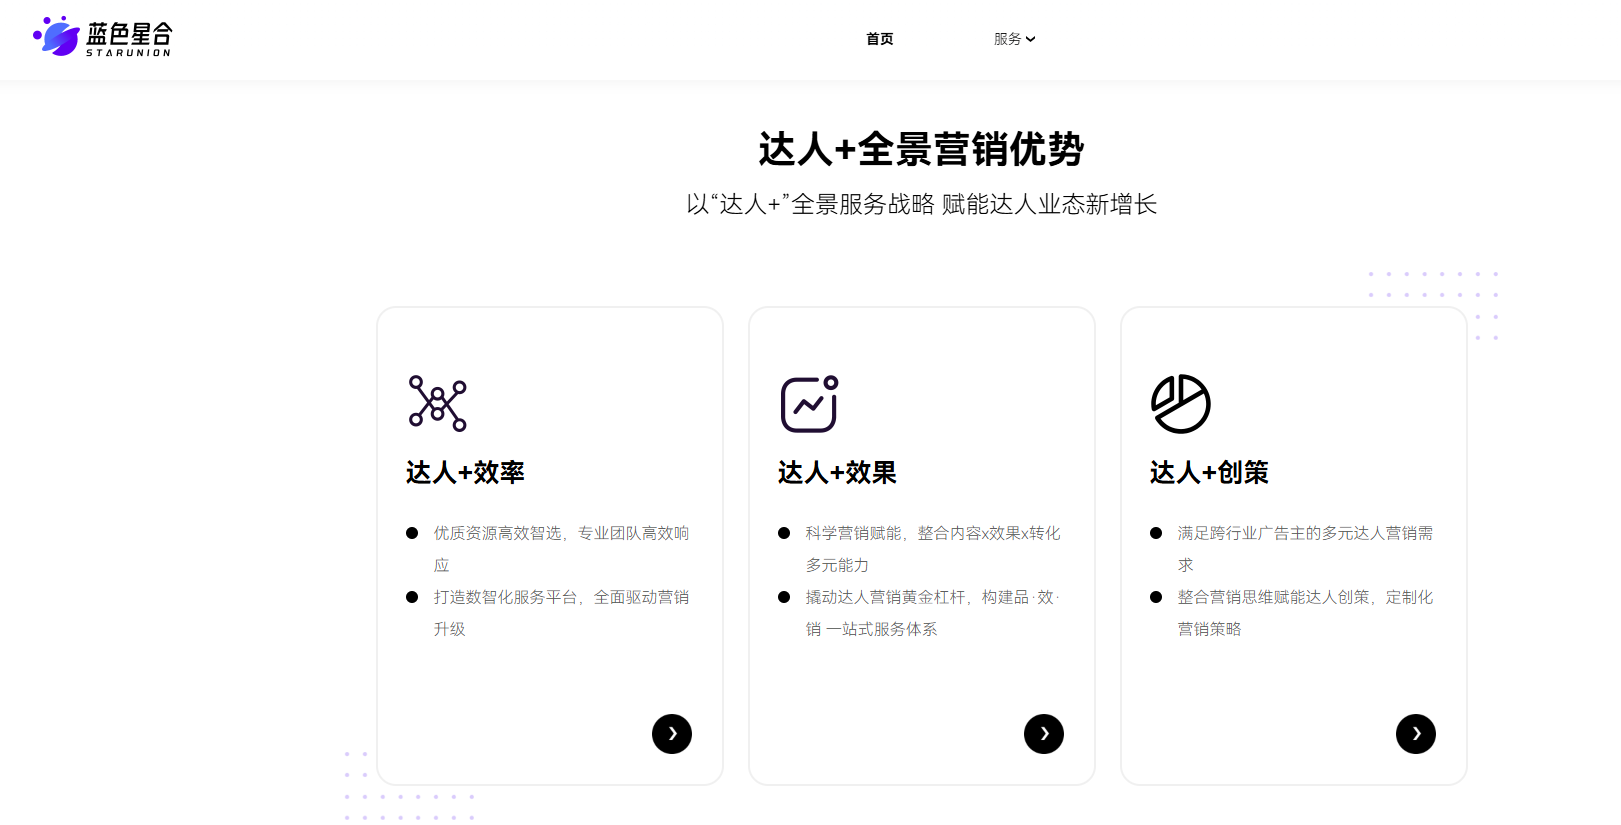 来源:蓝色星合官网
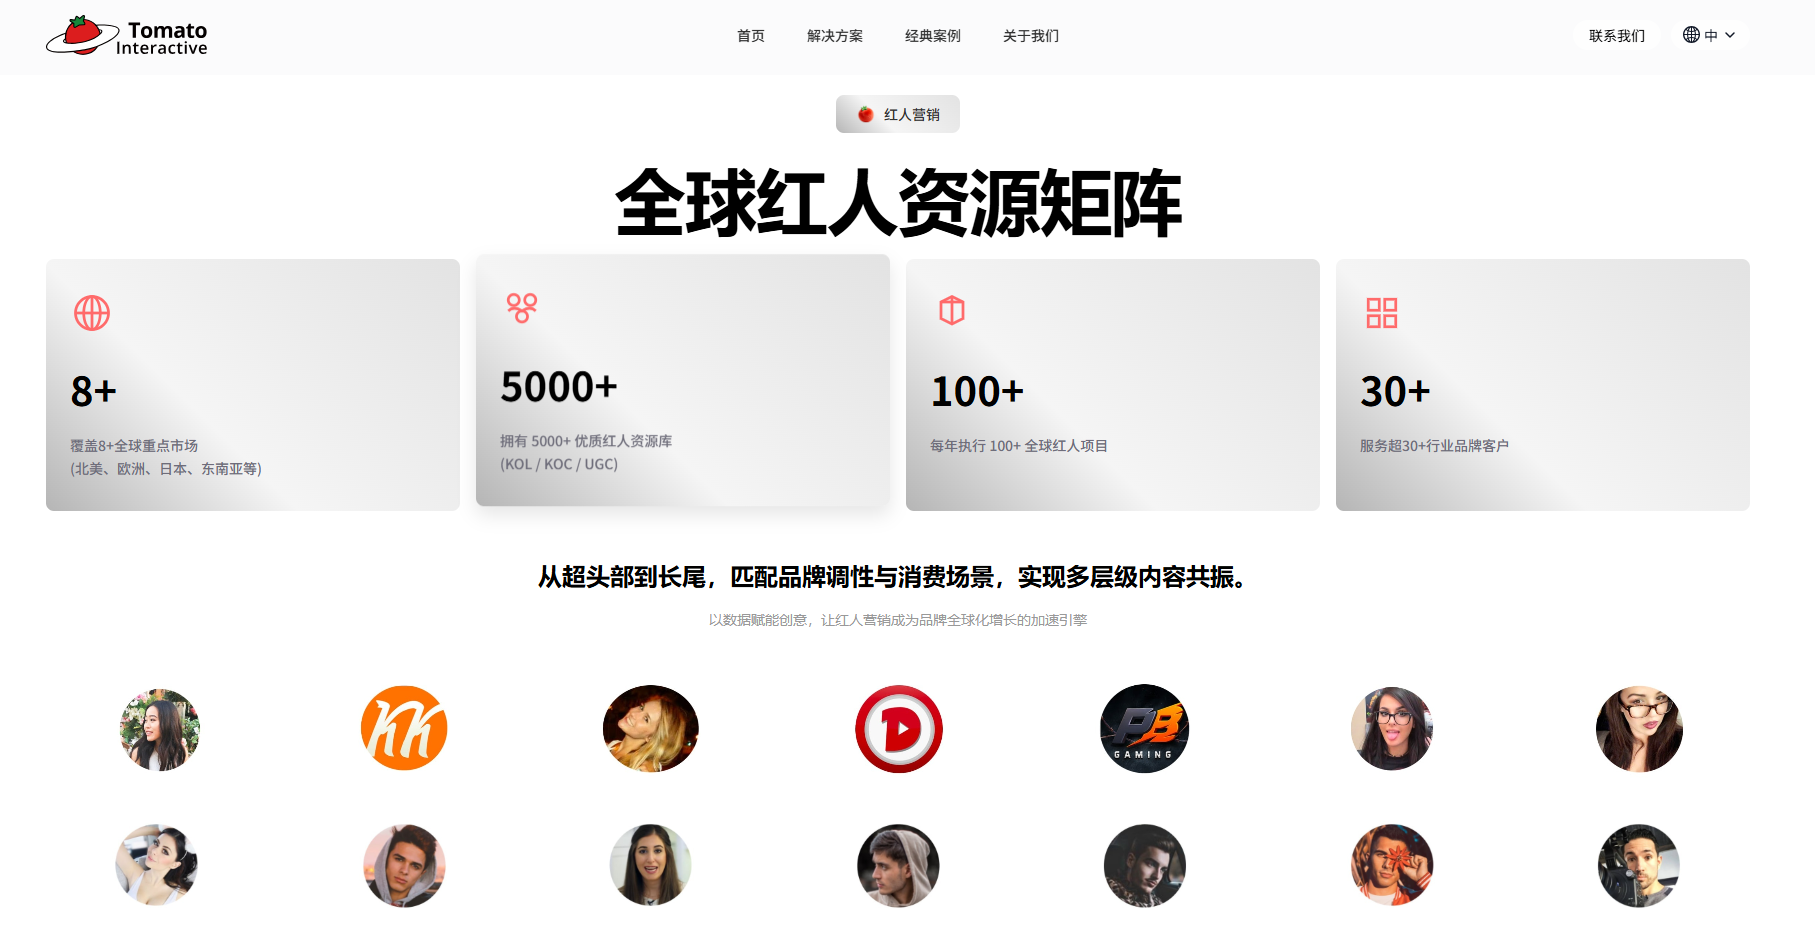 来源:西红柿互动官网
但公开资料显示,蓝色光标本身具备成熟的达人营销业务,旗下蓝色星合长期做达人种草、互选平台达人营销,还在2025年拿到腾讯广告互选“达人营销领航服务商”奖项;西红柿互动则专门做海外网红营销,拥有海量海外KOL达人资源,属于出海红人营销老牌服务商。
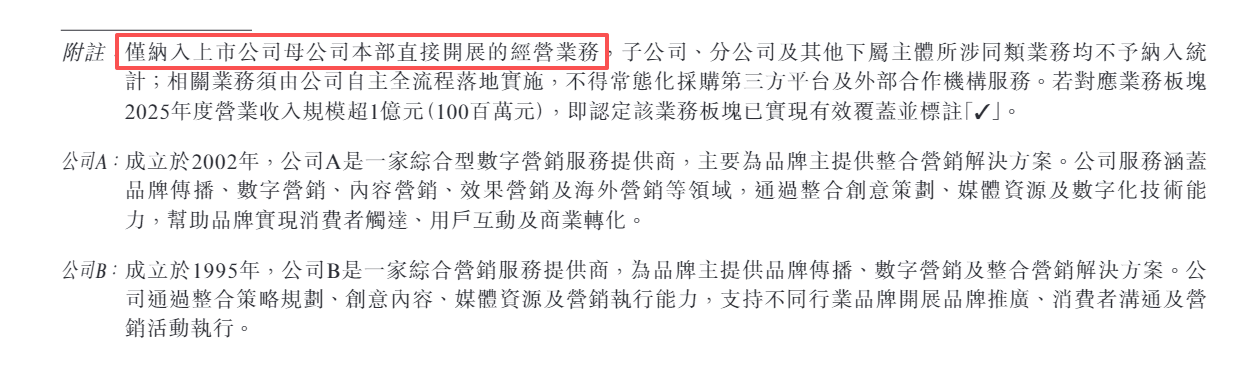
这背后,剧星传媒借助行业顾问定制统计口径,人为制造出“唯一全覆盖”标签,以此快速拉升自身的行业地位。附注显示,该榜单仅纳入上市公司母公司本部直接开展的经营业务,子公司、分公司及其他下属主体所涉同类业务均不予纳入统计。
这套统计框架显然对集团化运营的竞争对手有失公允。以蓝色光标为代表的大型营销集团普遍采用企业分拆运营模式,达人营销、网红业务、电商运营等大多交由子公司负责。这些业务真实落地、对外接单产生收入,在本次排名统计中却被直接剥离。
在2026年6月召开的香港交易所未来科技峰会上,港交所相关负责人刘颖表示,当前一些公司的招股书草稿出现了文字偏浮夸、商业模式介绍不清、美化行业排名、收入确认方式模糊等问题,而这些招股书质量问题会严重拖慢IPO审核速度。早在2025年底,香港证监会与港交所就曾联合发布通函,曝光了港股IPO中招股书的信息披露质量问题,两轮表态均指向同一隐忧。
投资者需要警惕这类基于特定口径的行业排名,不能仅凭该标签高估公司独有的竞争壁垒。
从竞争格局来看,中国整合营销行业主要有三类玩家。第一类是字节、腾讯、阿里等流量平台自有营销服务体系,平台直客团队直接对接大客户,持续推进去中介化,品牌主可以跳过代理商直接采购流量与IP资源;第二类是奥美、BBDO、电通等国际4A广告集团,服务大型跨国品牌,具备全球化品牌策略能力;第三类是剧星传媒等大量本土中小型营销、MCN、广告代理公司,聚焦短视频达人、直播、区域客户,价格竞争激烈,行业准入门槛偏低。
近年来,赛道正在发生结构性变化,传统长视频冠名植入需求,逐步向短剧营销、短视频达人种草、直播品效销一体化迁移,品牌主从单纯追求曝光转向可量化转化。这种变化对剧星传媒既是机会,也带来挑战。过去依托长视频IP代理建立的优势,需要持续向短视频、直播、海外营销迁移,业务迭代压力持续存在。
目前,剧星传媒国际营销业务尚处于早期,2026年7月才拿到TikTok for Business代理商资质。海外营销赛道竞争激烈,本土出海服务商、海外代理商同台竞争,海外平台政策、跨境支付、海外合规、海外品牌客户开发均存在不确定性,短期内难以成为稳定利润支柱。
2026年一季度,剧星传媒国际营销服务营收为2121.7万元,虽同比大幅增长181%,但业务体量仍然极为有限,仅占公司总营收的0.9%;毛利率也仅为2.2%,约是公司整体毛利率的一半左右。
在招股书中,剧星传媒将AI作为重要增长叙事,宣称自主搭建了“星河AI全链路工作台”,对接火山引擎豆包、阿里云通义千问、DeepSeek、腾讯云混元等外部大模型,可完成营销策略、素材生成、投放优化等工作,单日最高Token消耗达17亿。
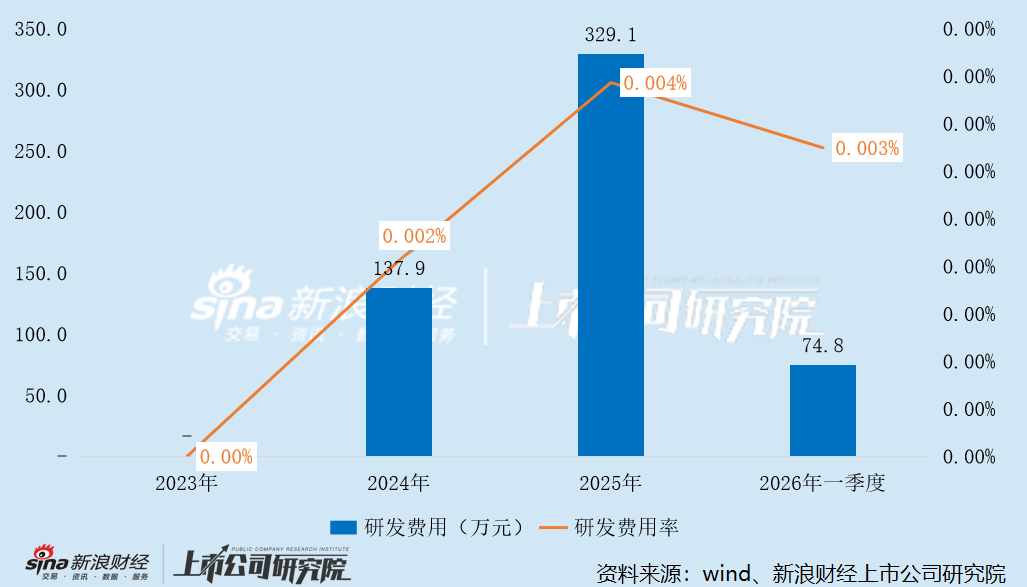
然而,华丽的AI叙事之下,是公司研发投入的严重不足。2023年,剧星传媒研发开支为0,2024年和2025年分别仅为137.9万元和329.1万元。对于一个2025年营收突破80亿元的公司而言,这样的研发投入规模几乎可以忽略不计。
招股书亦坦诚披露了AI相关的多重风险:公司AI系统高度依赖第三方大模型厂商,核心模型能力并非自主底层开发。外部厂商可能调整定价、限制接口甚至停止服务,将直接影响工作台的正常运行。此外,AIGC内容还存在知识产权、肖像权、内容合规等风险,AI生成素材可能出现错误或偏见,引发客户投诉甚至监管问询。
在AI营销赛道竞争日趋激烈的背景下,剧星传媒数百万元的年研发投入,能否支撑其“AI驱动的营销科技公司”的转型叙事,存在较大疑问。