7月下旬至8月底A股显现整体修复,科技风格相对偏弱。7月20日我们发布报告《年内二次买点或已到来》,此后截至9月1日上证指数上涨6%、同时年初至今收益回正,期间风格维度小市值与红利表现占优,科技风格偏弱且分化明显。
9月国内面临业绩真空期,外部不确定性抬升,近期海外地缘风险事件依然频发,全球宏观环境较为复杂,受供应扰动影响,油价延续高位震荡格局,沃什在Jackson Hole全球央行年会发表偏鹰派讲话,美国PCE同比3.7%高于美联储目标水平,美联储年内加息概率上升,全球投资者高度关注随后的美非农、CPI数据及9月美议息会议情况。另随着美国中期选举临近,相关事件性因素的增加也可能影响市场情绪。内部方面,A股上市公司中报披露结束,二季度企业盈利表现强劲,为近5年最佳一次业绩期,盈利表现突出的行业集中在能源原材料、AI与出口领域。二季度中证人工智能指数成分盈利同比增长95%,半导体、元器件、光模块分别增长202%、65%、140%。截至2026年中,白色家电、工程机械、光伏设备、光学光电子、航运港口、其他电子、其他家电、小家电、游戏境外业务收入超过40%、且海外毛利率超过国内。展望9月,经历前段的行情修复期,面临不确定提升的外部环境,投资者在当前时点或更为注重自下而上的行业和个股层面发掘,从近期大类行业景气表现来看:
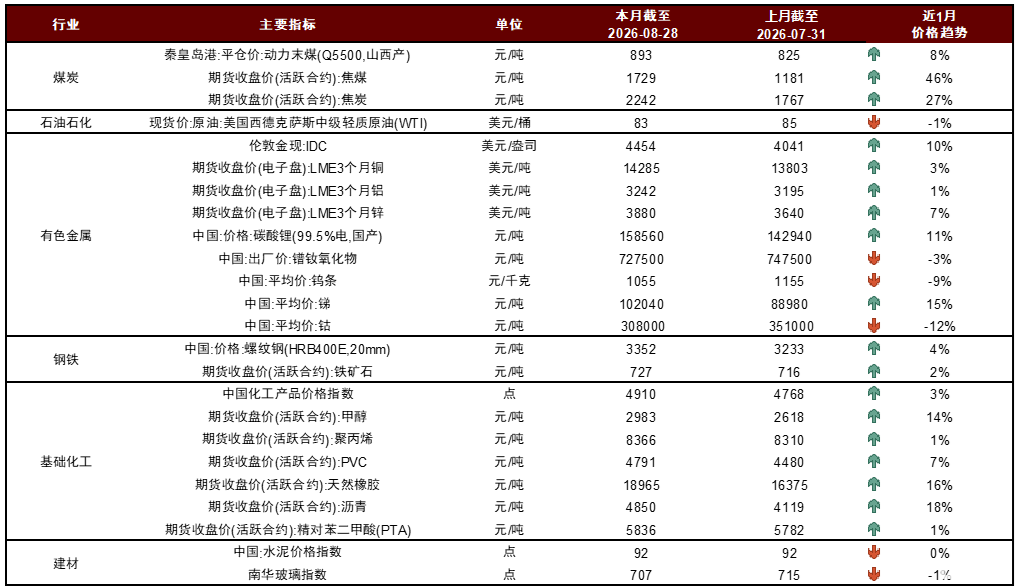
1)能源及基础材料:油价高位震荡,美联储货币政策面临不确定性。8月原油(下跌1%)与化工品价格指数(上涨3%)高位震荡,美伊谈判反复、导致霍尔木兹海峡实际通行流量及预期面临不确定性,叠加红海、黑海等局部地区地缘冲突扰动供给,原油库存消耗,8月原油价格一度冲高,整体呈现震荡状态。中金大宗商品团队认为若后续海峡贸易持续受阻,9月原油陆上库存仍可能面临去化压力。有色方面,8月黄金(上涨10%)、铜(+3%)、铝(+1%)、锌(+7%)等有色金属价格反弹,美联储货币政策态度模糊,市场担忧美国财政赤字与利息问题,10年期、30年期美债收益率均处于高位,8月19日美国财政部宣布扩大长期国债回购规模、提供流动性支持。煤炭方面,动力煤(上涨8%)、焦煤(+46%)、焦炭(+27%)价格显著反弹,区域事件与安全检查趋严导致国内煤炭供应紧缩,煤炭产量显著下行,7月原煤产量同比下降10%,短期看供应恢复弹性有限,夏季煤炭需求高峰逐步过渡,我们认为需求有望趋于温和增长。国内地产链相关商品如螺纹钢(上涨4%)、铁矿石(+2%)、南华玻璃指数(下跌1%)、水泥价格指数(-0%)价格表现仍然偏平淡。
2)工业品:国内地产投资低迷、对上游需求缺乏增量,基建主要发挥托底功能,传统“金九银十”开工旺季的成色有待观察,AI基础设施资本开支产业链、新能源等制造业需求表现出更强韧性。机械团队梳理认为,高景气细分行业主要集中在机器人、船舶产业链、AIDC设备等领域。工程机械国内外销量维持高增,7月挖掘机国内销量同比增长19%、出口销量同比增长32%,或受到此前临近年度中期阶段性冲击销量的影响,最新月度销售增速略有放缓,展望未来,海外建筑终端与矿业需求有望继续走强。电力设备方面,由于2025年5月31日前抢装形成高基数,上半年发电新增设备容量下降46%,近2个月风电、太阳能新增发电设备容量降幅持续收窄,7月分别进一步收窄至-12%、-61%。锂电池储能需求较旺盛,上游原材料涨价对中游行业的挤压效果有待观察。汽车方面,7月国内燃油车、新能源车销量分别同比下降37%、4%,需求下行已经向零部件环节传导。
3)消费品:消费内生动力有待改善。消费行业作为“K型分化”的一端,整体需求有待提振,当前稳增长政策释放的积极信号主要集中在投资端,向消费端传导的效果有待观察。我们跟踪的部分商品销售情况显示,7月洗衣机、冰箱、空调销售量当月同比分别下降0%、4%、10%,社零分项中餐饮收入、商品零售分别同比上升1.4%、0.5%。截至8月末茅台出厂价、批发价分别环比上月上涨8%、1%,白酒行业处于筑底出清阶段。生猪平均收购价12元/公斤,环比基本持平,生猪市场供给居历史高位。
4)科技:AI数据中心需求仍存在刚性。7月Anthropic的ARR增速低于预期。英伟达发布2027财年二季度业绩并对下一财年做出指引,公司营收及净利润表现超出预期,印证AI数据中心需求存在刚性。美国头部云厂商自由现金流承压,更长期的算力投入力度有待观察。中国AI数据中心建设也处于高速扩张期,部分公司近期公告进一步加强AI基础设施建设。尽管AI叙事重心正逐步向应用端转移,相关领域股价也已做出积极反应,但应用端企业实际盈利能力尚未得到验证。消费终端方面,7月国内手机、笔记本电脑、电脑硬件/显示器/电脑周边销量分别同比上涨2%、下跌12%、下跌15%。半导体销售需求旺盛,6月全球、中国半导体销售额分别同比增长124%、113%。
5)金融:股票市场成交活跃度短期下降,7月股市表现也或影响三季度非银板块业绩。截至7月,保险行业保费收入同比增长2%、资产总额同比增长11%。8月全部A股日均成交额1.3万亿元,环比下降1.4万亿元,截至月末两融余额2.6万亿元,环比上升0.06万亿元,交易与换手热度下降,反映投资者对于股市阶表现观望态度抬升。
6)房地产:房地产发展新模式基础制度改革落地。7月30大中城市商品房销售面积565万平,同比下降12%,环比下降14%。房价方面,7月70大中城市房屋销售价格指数新建商品住宅和二手住宅分项延续下跌趋势,分别同比下跌3.4%、5.4%。7月政治局会议提出“稳定房地产市场”。8月28日住房城乡建设部、自然资源部、金融监管总局联合印发《关于完善商品住房销售制度的通知》,中国人民银行、国家金融监督管理总局联合印发《关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见》,证监会发布《关于资本市场支持构建房地产发展新模式的意见》,一系列政策文件涉及商品房销售制度、房地产信贷管理、资本市场融资支持等领域,改革商品房开发、融资、销售等基础性制度,构建房地产发展新模式。
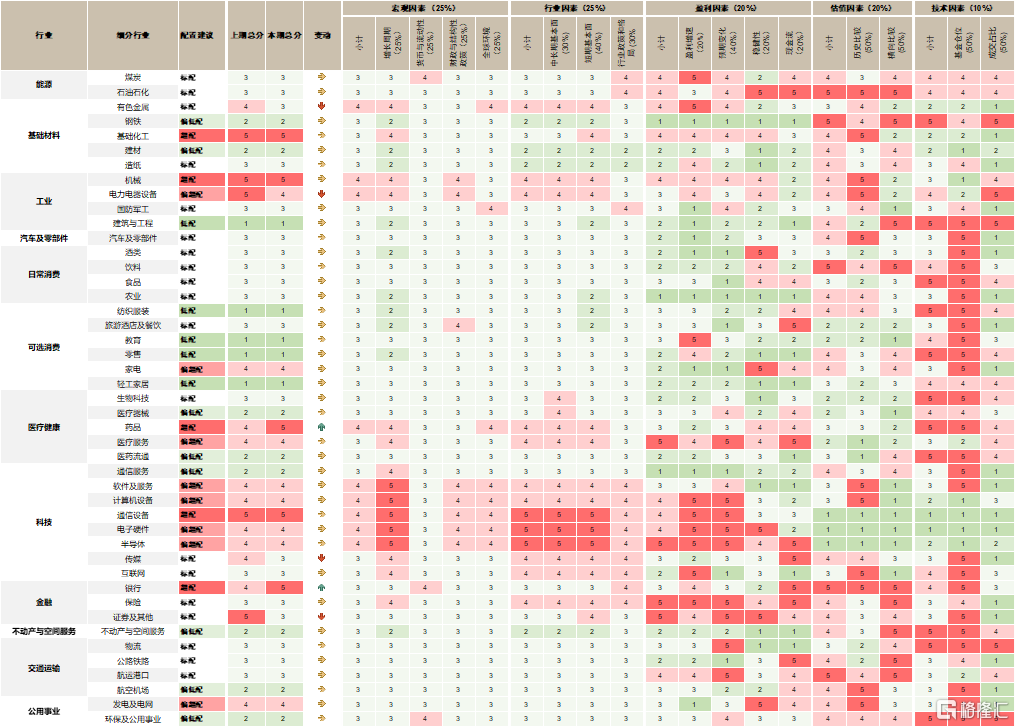
配置上,把握景气线索下的结构性机会。1)科技成长后市或呈现分化走势,需要精挑细选:AI基础设施相关环节,如光通信、PCB等环节,高景气状态在今年确定性仍较强,超跌后有望出现反弹。半导体及算力等领域较多公司则仍需关注基本面与估值的匹配程度;创新药较多公司进入临床数据验证阶段,值得自下而上关注。2)综合考虑地缘局势与产能周期位置,关注业绩向好及供需格局改善的领域:如工程机械、电网设备、石化化工等。纯内需行业的基本面回升进展仍然相对偏缓,需要进一步观察。
9月超配行业:通信设备、机械、基础化工、药品、银行。
9月低配行业:建筑与工程、纺织服装、教育、轻工家居、零售。
图表1:中金A股行业配置观点及细分小项
注:数据截至2026年7月31日 资料来源:FactSet,Wind,中金公司研究部
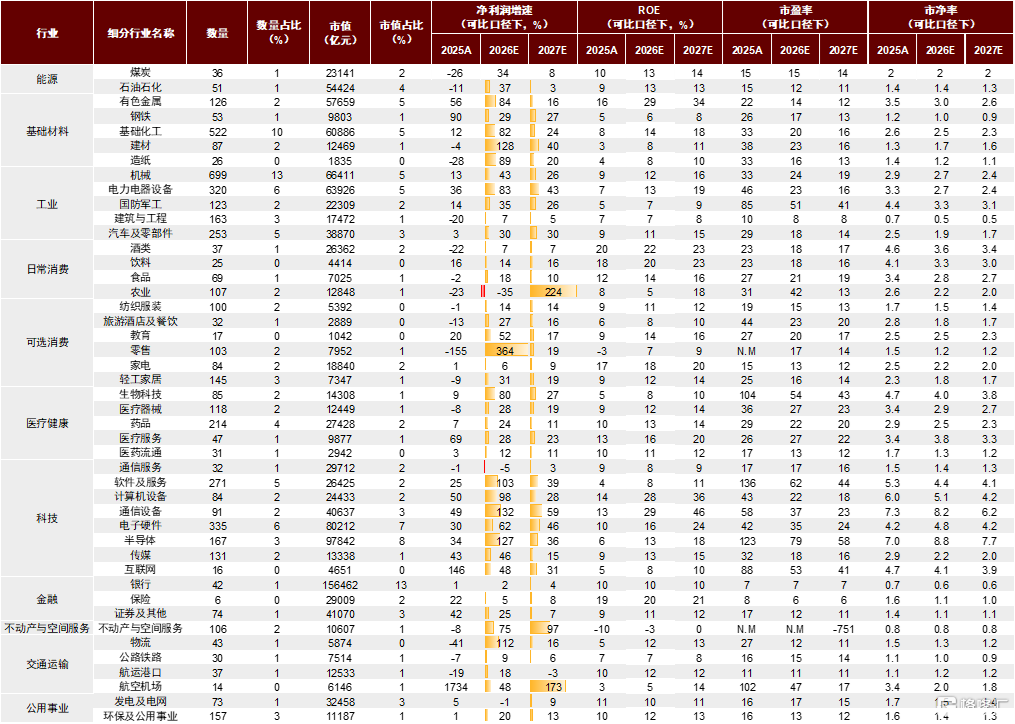
图表2:A股各板块基本面情况
注:数据截至2026年8月31日,采用Wind一致预期 资料来源:FactSet,Wind,中金公司研究部
图表3:主要能源及基础材料价格表现
注:数据截至2026年8月31日 资料来源:Wind,中金点睛数据库,中金公司研究部
注:本文来自中金公司2026年9月2日已经发布的《9月行业配置:更加注重自下而上发掘》,报告分析师:李瑾、李求索