主要观点
近期央行公开市场操作呈现"收长放短"特点,市场担忧这会成为趋势。近期央行公开市场操作呈现出较为鲜明的“收长放短”特征。央行在MLF等中期资金上净回笼,例如8月24日投放MLF 5000亿元、到期6000亿元,净回笼1000亿元,结束了此前连续3个月的加量续作;另一方面,央行增加了隔夜逆回购的投放,8月隔夜逆回购首次在月中操作,频率大幅提高,且全月操作次数累计达到8次,显著高于7月的3次和6月的2次。隔夜除了投放量增加外,其操作频率提高所带来的政策意义也较为明显,其政策地位抬升。市场担忧这种操作变化是否会形成趋势性的“收长放短”。这一担忧并非空穴来风。如果央行持续提升隔夜逆回购比例,并缩减MLF以及买断式回购比例,其影响将远不止于资金面的"量"的波动,而对整个债券市场期限结构方面也会产生重构。本文试图回答三个问题:近期操作的"收长放短"特征究竟有多明显?若成趋势,对债市影响几何?以及,在现实约束下,这一趋势能否持续?
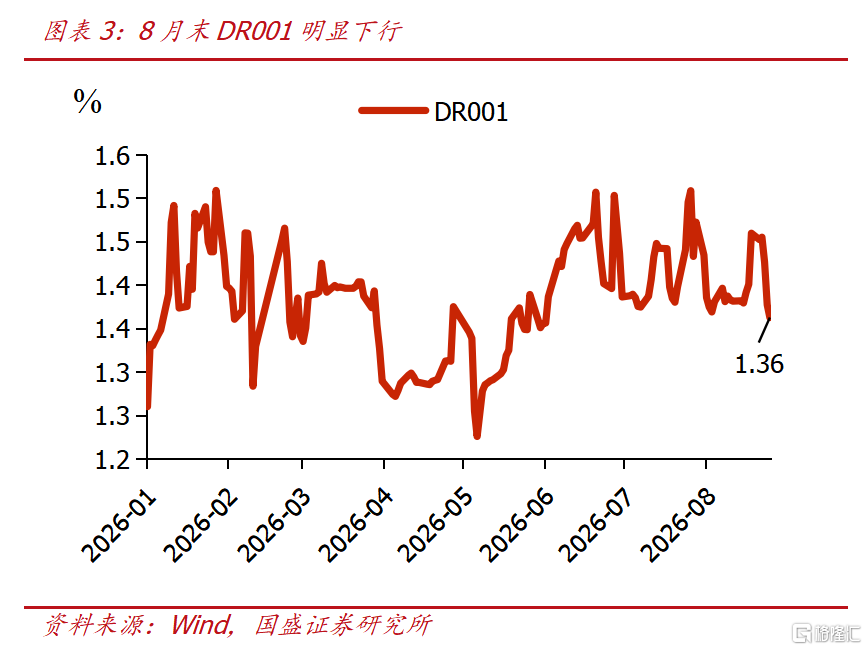
资金投放总量保持平稳的背景下,增加隔夜确实会导致中长端投放减少,而这可能会提高曲线陡峭程度。第一条路径是"直接效应":短端利率下行。在总量流动性保持合理充裕的环境下,集中投放隔夜会导致短端更为受益,近期DR001创6月末以来新低,正是这一机制的直接反映。对于其它投资者而言,短端资产的票息收益下降,套息空间收窄,杠杆策略的性价比降低,资金可能被迫向中长端寻找收益。第二条路径是"间接效应":银行负债久期缩短约束长端配置。 这才是"收长放短"对债市更为深远的影响机制。银行作为债券市场的绝对配置主力,其资产配置行为深受负债端结构的影响。MLF和买断式回购的期限通常在3个月至1年之间,为银行提供了相对稳定的中期负债来源;而隔夜逆回购资金需要高频滚动续作,本质上属于超短期负债。当银行负债端的平均久期被压缩后,其面临的不仅是流动性管理压力,更是监管指标的硬约束。为了达标,银行不得不主动压缩资产端的久期,减少长久期利率债的配置,转而增配短债、同业存单等高流动性资产。这种"负债短化→资产短化"的传导,意味着银行对长端债券的承接能力出现系统性下降。
尽管从政策框架转型的角度看,"收长放短"具有中长期逻辑,但若将其置于当前现实的宏观环境中,便会发现这一趋势面临三重强约束,难以在短期内持续。第一重约束来自银行负债端本就存在的"久期缺口"。 今年以来,银行存款结构发生了深刻变化核心负债的稳定性下降、平均久期缩短。为弥补中长期负债缺口,6月以来,银行今年以来被迫大量发行同业存单,净融资在万亿元以上,1年期AAA同业存单利率持续运行在1.48%左右。在此背景下,若央行进一步缩减MLF、买断式回购等中长期资金供给,无异于"雪上加霜"。第二重约束来自政府债供给高峰期的客观压力。 8-10月正值超长期特别国债和地方政府专项债的发行高峰期,单月政府债净供给规模处于年内高位。财政金融协同是当前宏观政策的重要基调,保障政府债券顺利发行、避免发行利率过度飙升,是央行流动性管理必须考虑的目标。第三重约束来自央行自身工具箱的功能性考量。央行依然对中期利率调节有所诉求,而买断式回购和MLF则是重要的工具。
既看趋势,也看形态。虽然央行总体货币工具转型可能推高期限利差,但这一过程大概率是渐进的,短期或难快速兑现,结合银行体系中长期负债缺口、政府债集中供给等现实约束来看,9 月央行存在恢复中长期资金投放的可能性。同时,期限利差的变动并不完全由央行工具期限结构主导,曲线形态还会受到政府债供给节奏、市场对未来利率走势的预期等多重变量共同牵制。对于债市投资者而言,与其纠结于工具形式的转换,不如回归本质:在货币政策总体保持宽松的背景下,短端有底、长端有顶的格局尚未打破,期限利差的波动更多是节奏问题,而非方向问题。适应曲线的新常态,在短端锁定确定性,在长端捕捉预期差,或许是下一阶段更为务实的策略选择。我们预计10年国债本轮依然有望降至1.6%附近,30年有望降至2.0%附近。
风险提示:货币政策超预期;财政政策超预期;测算误差风险。
报告正文
近期央行公开市场操作呈现"收长放短"特点。近期央行公开市场操作呈现出较为鲜明的"收长放短"特征,在维持银行体系流动性总量合理充裕的前提下,主动优化流动性投放的期限结构。一方面,央行在MLF等中期资金上净回笼,例如8月24日投放MLF 5000亿元、到期6000亿元,净回笼1000亿元,结束了此前连续3个月的加量续作;另一方面,央行增加了隔夜逆回购的投放,8月隔夜逆回购首次在月中操作,频率大幅提高,且全月操作次数累计达到8次,显著高于7月的3次和6月的2次。隔夜除了投放量增加外,其操作频率提高所带来的政策意义也较为明显。隔夜操作频率提升并首次在月中使用,表明隔夜逆回购不再是单纯的季节性应急工具,而是正在逐步纳入央行日常流动性管理工具箱,其政策地位明显抬升。市场担忧这种操作变化是否会形成趋势性的"收长放短"。
这一担忧并非空穴来风。如果央行持续提升隔夜逆回购比例,并缩减MLF以及买断式回购比例,其影响将远不止于资金面的"量"的波动,而对整个债券市场期限结构方面也会产生重构。本文试图回答三个问题:近期操作的"收长放短"特征究竟有多明显?若成趋势,对债市影响几何?以及,在现实约束下,这一趋势能否持续?
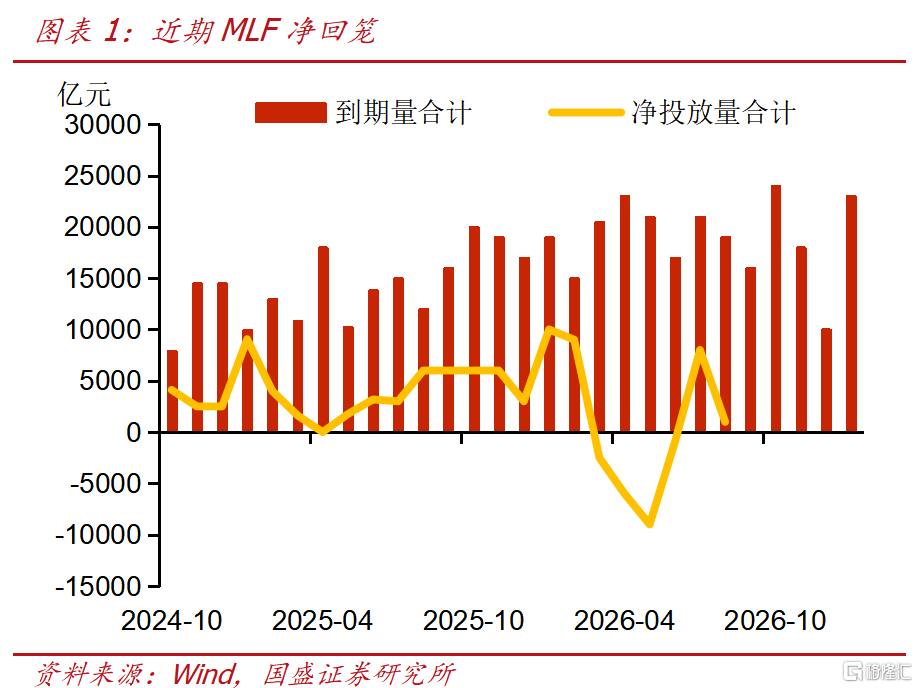
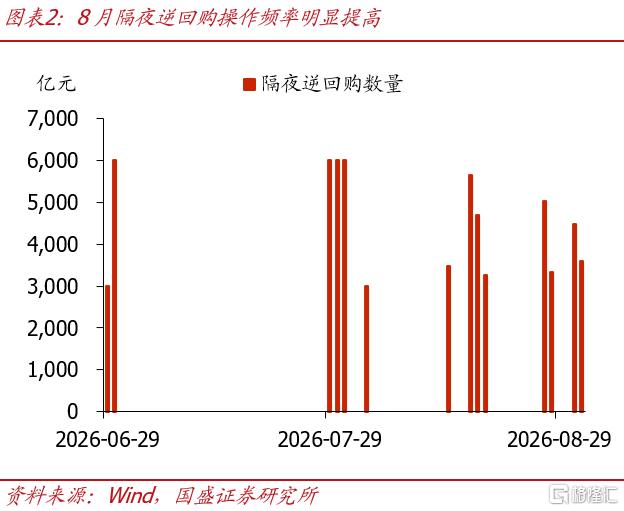
资金投放总量保持平稳的背景下,增加隔夜确实会导致中长端投放减少,而这可能会提高曲线陡峭程度。
第一条路径是"直接效应":短端利率下行。 在总量流动性保持合理充裕的环境下,集中投放隔夜会导致短端更为受益,近期DR001创6月末以来新低,正是这一机制的直接反映。对于其它投资者而言,短端资产的票息收益下降,套息空间收窄,杠杆策略的性价比降低,资金可能被迫向中长端寻找收益。
第二条路径是"间接效应":银行负债久期缩短约束长端配置。 这才是"收长放短"对债市更为深远的影响机制。银行作为债券市场的绝对配置主力,其资产配置行为深受负债端结构的影响。MLF和买断式回购的期限通常在3个月至1年之间,为银行提供了相对稳定的中期负债来源;而隔夜逆回购资金需要高频滚动续作,本质上属于超短期负债。
当银行负债端的平均久期被压缩后,其面临的不仅是流动性管理压力,更是监管指标的硬约束。在巴塞尔Ⅲ框架下,流动性覆盖率(LCR)要求银行持有足够的高流动性资产以应对30天内的资金净流出,而净稳定资金比例(NSFR)则要求银行的长期稳定资金来源与长期资产相匹配。负债端久期缩短、稳定性下降,将直接加大NSFR的考核压力。为了达标,银行不得不主动压缩资产端的久期,减少长久期利率债(如10年、30年国债)的配置,转而增配短债、同业存单等高流动性资产。
这种"负债短化→资产短化"的传导,意味着银行对长端债券的承接能力出现系统性下降。在需求减弱的同时,长端债券的期限溢价必然上升以吸引其他投资者,从而推动长端收益率上行。短端因资金充裕而下行、长端因需求萎缩而上行,两者的合力便是期限利差(如10年期与1年期国债收益率之差)的显著走扩,收益率曲线从扁平走向陡峭。
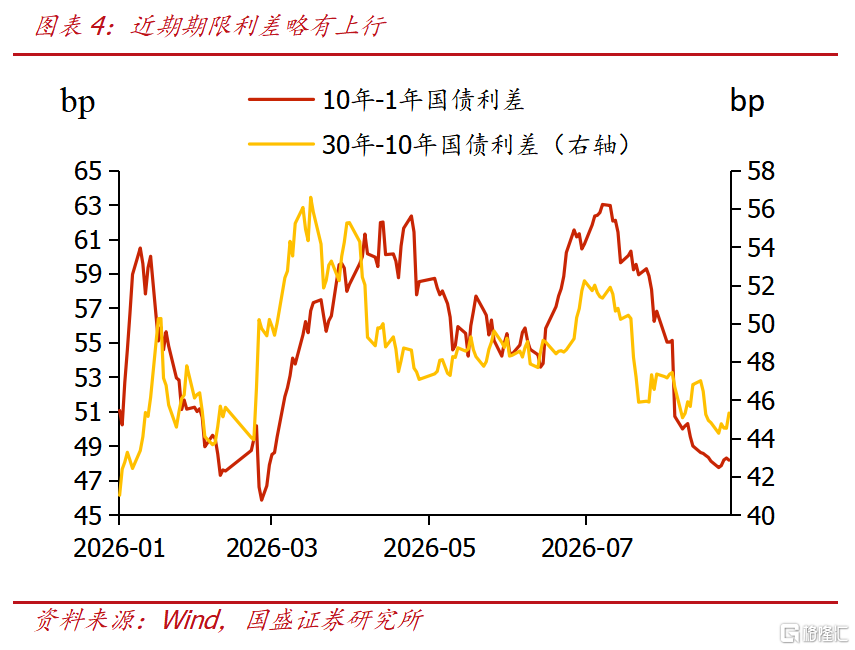
尽管从政策框架转型的角度看,"收长放短"具有中长期逻辑,但若将其置于当前现实的宏观环境中,便会发现这一趋势面临三重强约束,难以在短期内持续。
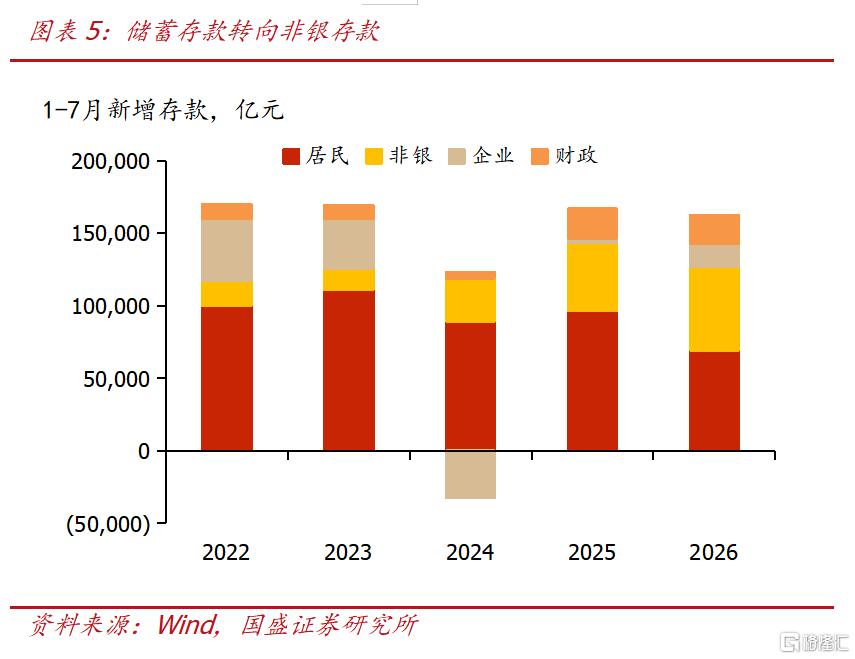
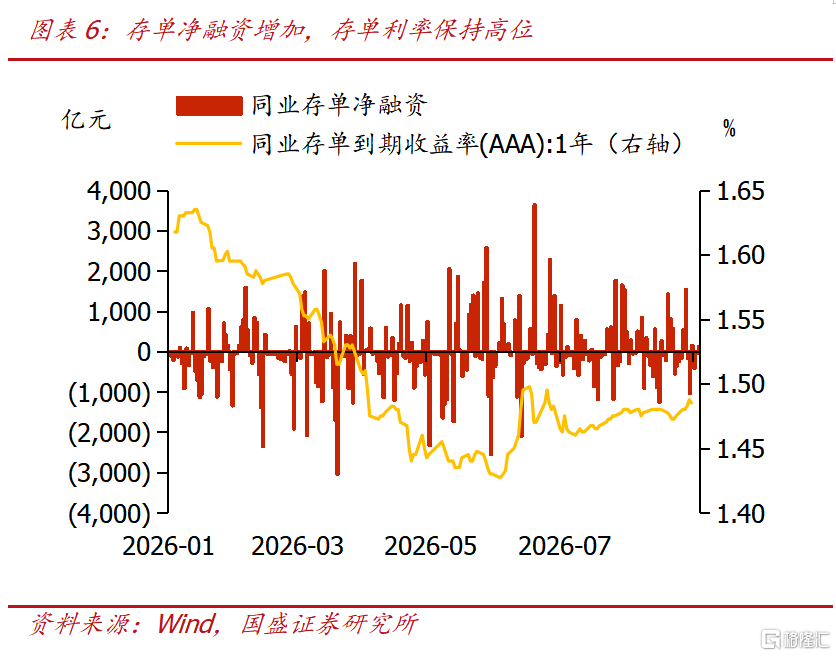
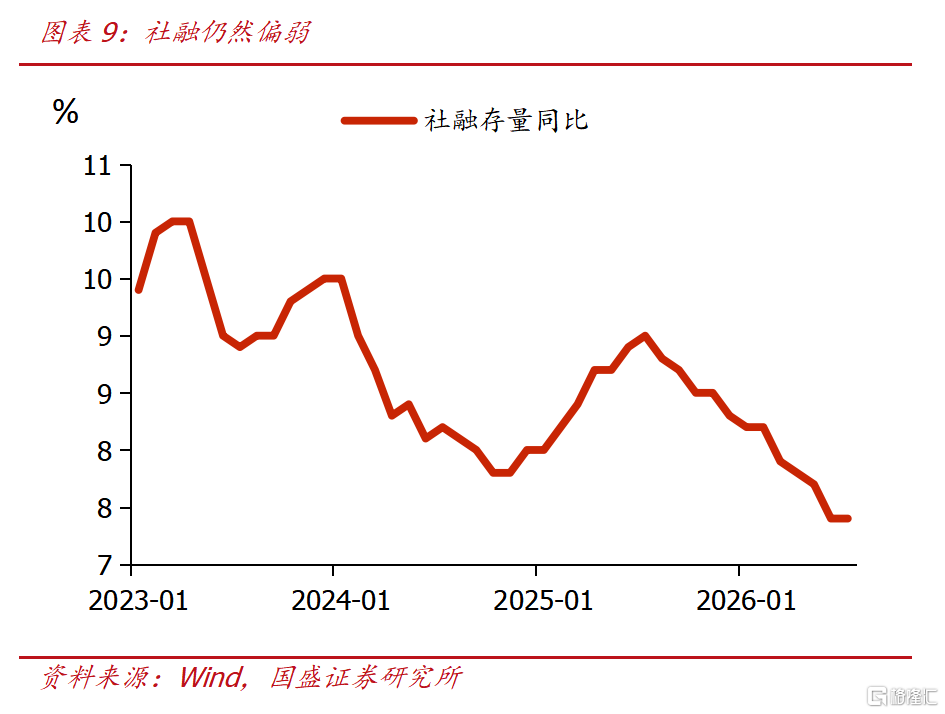
第一重约束来自银行负债端本就存在的"久期缺口"。 今年以来,银行存款结构发生了深刻变化:一方面,定期存款到期后大量转为活期,"存款活期化"趋势加剧;另一方面,在利率下行和资管产品收益相对吸引力的驱动下,部分储蓄存款持续向非银存款(如理财、货币基金)转移。这两股力量共同导致银行核心负债的稳定性下降、平均久期缩短。为弥补中长期负债缺口,6月以来,银行今年以来被迫大量发行同业存单,净融资在万亿元以上,1年期AAA同业存单利率持续运行在1.48%左右,与DR001的利差扩大,清晰显示了银行中长期负债的紧张程度。在此背景下,若央行进一步缩减MLF、买断式回购等中长期资金供给,无异于"雪上加霜",银行负债端的久期错配压力将上升。
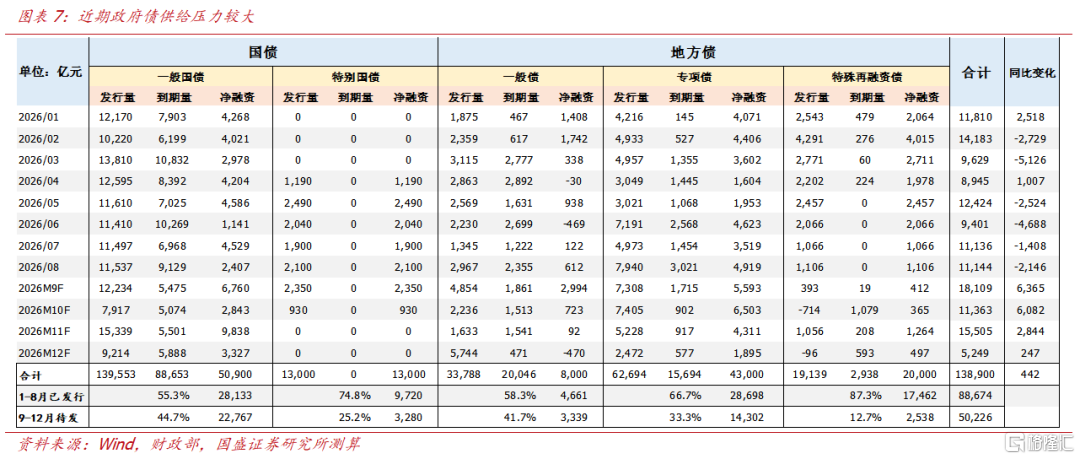
第二重约束来自政府债供给高峰期的客观压力。8-10月正值超长期特别国债和地方政府专项债的发行高峰期,单月政府债净供给规模处于年内高位。财政金融协同是当前宏观政策的重要基调,保障政府债券顺利发行、避免发行利率过度飙升,是央行流动性管理必须考虑的目标。若此时央行持续"收长放短",银行作为政府债的主要承接方,其中长期资金本就匮乏,配置长债的能力将进一步削弱,可能导致一级市场投标情绪低迷、发行利率超预期上行,进而推高财政融资成本,与"财政金融协同"的政策导向相悖。
第三重约束来自央行自身工具箱的功能性考量。央行依然对中期利率调节有所诉求,而买断式回购和MLF则是重要的工具。 买断式逆回购不仅是资金投放工具,更是央行持有债券资产、调节中期资金利率的工具。2024年下半年以来,央行通过买断式逆回购大量持有债券,为其后续的卖出操作提供了筹码。若过度缩量买断式回购,央行对长端利率的调控能力也可能受到制约。MLF虽然政策利率色彩淡化,但仍是银行获取中期资金的重要渠道,完全退出或持续缩量并不现实。
既看趋势,也看形态。从趋势看,隔夜利率在货币政策框架中的重要性提升,甚至扮演主要政策利率或是趋势。在这一框架下,短端政策利率的核心地位将持续强化,而银行负债端对短端资金的依赖度上升,也将从制度层面推高期限利差的中枢。
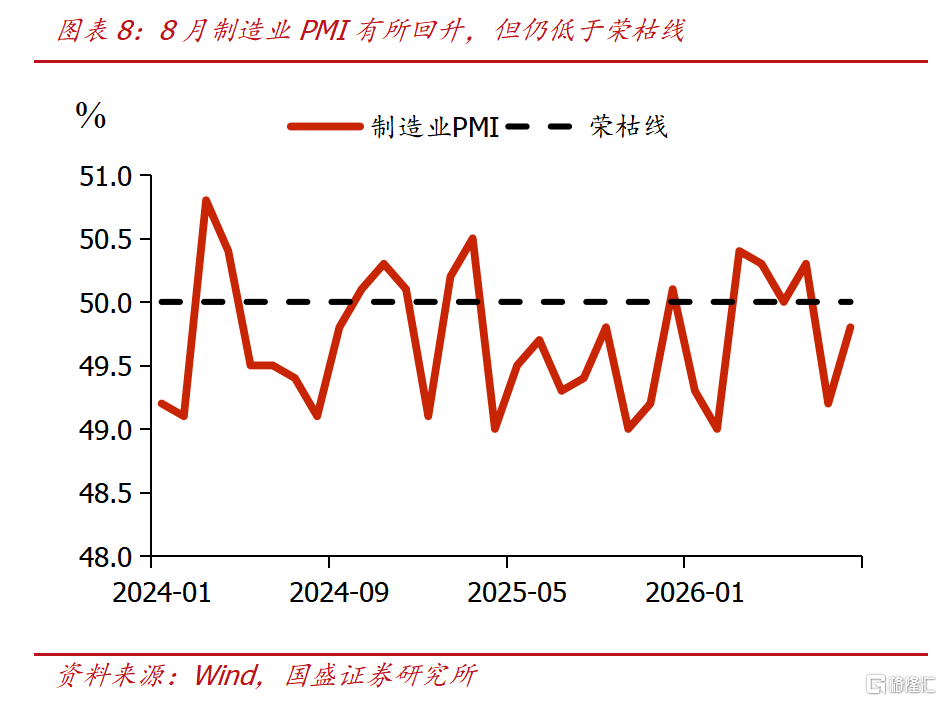
但从形态看, 短期进度可能不会很快。现实压力决定了央行难以在9月继续"收长放短"。我们预计,面对银行中长期负债缺口和政府债供给高峰,9月MLF或恢复净投放,买断式回购的续作规模也可能回升,以对冲中长期流动性缺口。此外,曲线形态并非仅由资金期限结构决定,还受到债券供给节奏、基本面预期等多重因素影响。随着8-9月政府债发行高峰期渐退,10月后供给压力边际缓解,而经济基本面和融资需求走弱的态势若延续,市场对利率下行的预期将重新强化,长端利率在配置需求的回归下有望重新获得支撑。
因此,短期来看,期限利差进一步大幅走扩的动力不足,曲线反而存在走平的可能。投资者不必对"收长放短"过度恐慌,但需要在策略上适应一个新的环境:短端利率的波动将被央行精准锁定在较窄区间,而长端利率的定价将更多取决于银行负债稳定性、供给节奏和基本面预期的博弈。
"收长放短"是理解当前央行流动性管理框架变化的一把钥匙,但它更像是一个"中期趋势"而非"短期现实"。9月的MLF和买断式回购操作将是验证这一判断的关键窗口。对于债市投资者而言,与其纠结于工具形式的转换,不如回归本质:在货币政策总体保持宽松的背景下,短端有底、长端有顶的格局尚未打破,期限利差的波动更多是节奏问题,而非方向问题。适应曲线的新常态,在短端锁定确定性,在长端捕捉预期差,或许是下一阶段更为务实的策略选择。我们预计10年国债本轮依然有望降至1.6%附近,30年有望降至2.0%附近。
风险提示:货币政策超预期;财政政策超预期;测算误差风险。
注:本文节选自国盛证券研究所于2026年9月1日发布的研报《“收长放短”会是趋势吗?》,分析师:杨业伟 S0680520050001、义艺S0680125090017