智通财经APP获悉,一场规模空前的企业资本支出浪潮正在科技产业的核心地带悄然展开。从晶圆级芯片到云端数据中心,从网络设备到安全软件,超过65家科技公司正在以前所未有的速度将现金转化为AI时代的“生产力基础设施”。这场由AI需求驱动的投资狂潮,正在重新定义从芯片制造到企业软件的价值链格局。
万亿级资本洪流:九大云厂商2026年支出剑指8867亿美元
根据TrendForce集邦咨询最新统计,2026年全球九大云端服务供应商——包括谷歌、亚马逊、Meta、微软、甲骨文,以及中国厂商字节跳动、腾讯、阿里巴巴、百度——合计资本支出将突破8867亿美元。北美五大业者合计占比近90%。TrendForce此前已将全年美系五大CSP加中系四家合计资本支出预估上调至8300亿美元左右,年增率从原本的61%提升至79%。
仅美国四大CSP(微软、谷歌、亚马逊、Meta)26Q2资本支出就同比增长86%,环比增长27%。微软已将2026年资本支出展望上调至1900亿美元,同比增长约130%,其中约250亿美元可归因于组件成本上升。亚马逊26Q1资本支出同比增长77%至442亿美元,维持全年2000亿美元指引不变。Meta将2026年资本支出指引上调至1250亿至1450亿美元。Alphabet将指引从1750-1850亿美元上调至1800-1900亿美元,增长超过100%。
这场投资浪潮的规模已远超历史任何时期——五大超大规模企业2026年基础设施投资将超过6700亿美元,占美国经济比重甚至超过19世纪50年代的铁路扩张时代。瑞银预计2027年五大超大规模云厂商资本开支将进一步升至1.116万亿美元。
投资密度分化:从“烧钱无度”到“稳扎稳打”
最新的统计显示,65家公司的资本支出数据揭示了AI投资链条上的极度分化——这并非一场均匀分布的投资盛宴,而是一个“赢家通吃”的资本消耗战。
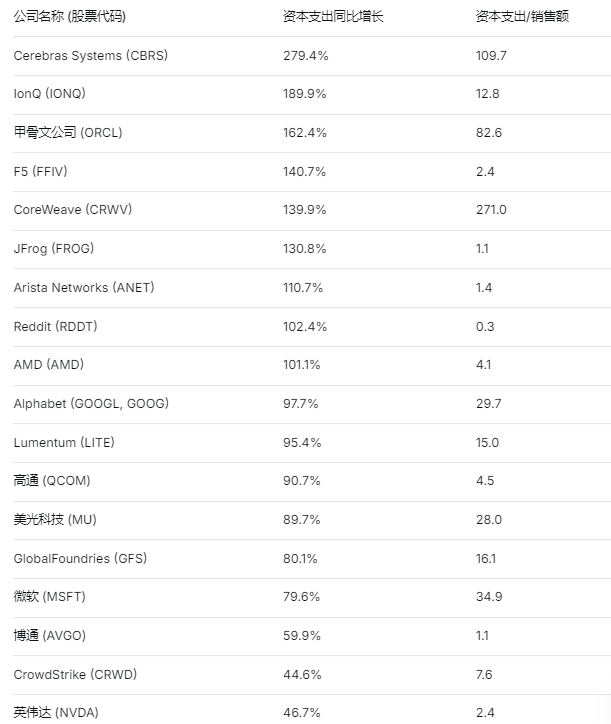
更广泛的筛选范围涵盖了所选行业的65家公司。资本支出增长为正的知名公司包括:美光科技、英伟达、AMD、博通、SiTime、Twilio、微芯科技、莱迪思半导体、MKS、Reddit、MACOM、Ciena、Alphabet、Marvell、Lumentum、Okta、CrowdStrike、Fortinet、思科、微软、Astera Labs、Palo Alto Networks、Arista Networks、JFrog、Lam Research、应用材料、Rubrik、Cloudflare、Semtech、DigitalOcean、F5、KLA、Analog Devices、摩托罗拉解决方案、Meta Platforms、Teradyne、VeriSign、Gen Digital、甲骨文、Ubiquiti、ServiceNow、GoDaddy、Monolithic Power Systems和高通等。
第一梯队:资本支出远超营收的“超级烧钱者”
CoreWeave(CRWV.US)以资本支出/营收比271%高居榜首,资本支出同比增长139.9%。第二季度资本支出达94亿美元,约为营收的3.6倍。过去六个月投资活动现金流出高达149亿美元,主要用于GPU集群和基础设施的大规模扩张。
Cerebras Systems(CBRS.US)资本支出增长279.4%,CAPEX/销售额比109.7%。公司2026年全年营收预期上调至8.8亿至8.9亿美元,但剩余履约义务(RPO)高达254亿美元。
甲骨文(ORCL.US)资本支出增长162.4%,CAPEX/销售额比82.6%。2026财年资本支出达557亿美元,超出此前500亿美元预期。公司预告2027财年资本支出将攀升至700亿美元。自由现金流为负237亿美元,全年发行债务430亿美元、股权50亿美元。
第二梯队:巨头的“结构性重仓”
Meta Platforms(META.US)CAPEX/销售额比39.1%,微软(MSFT.US)为34.9%,Alphabet(GOOGL.US)为29.7%。三大巨头的CAPEX/销售额比均超过29%,标志着AI投入已成为这些公司最核心的资本配置方向。微软资本支出增长79.6%,Alphabet增长97.7%。
第三梯队:芯片制造商的“产能竞赛”
存储芯片巨头美光(MU.US)CAPEX/销售额比28.0%,资本支出增长89.7%。英特尔(INTC.US)为21.2%,德州仪器(TXN.US)为17.0%,格芯(GFS.US)为16.1%。国际半导体产业协会(SEMI)预测,2026年全球300mm晶圆制造设备投资将首次突破500亿美元,增长29%至520亿美元。
融资图谱:从内部现金流到华尔街债务机器
这场投资狂潮的融资结构正在发生根本性变化。随着资本支出规模远超内部现金流,科技公司正以前所未有的速度转向债券市场。2026年迄今,美国超大规模企业已发行2200亿美元债券用于资助AI基础设施,规模是2025年总额的两倍以上。
甲骨文在2026财年通过债务融资430亿美元,通过股票筹集50亿美元,并计划在2027财年再筹集约400亿美元。英伟达持有479亿美元私营企业存量股权,并承诺再安排180亿美元用于股权投资。五大超大规模企业2026年已在全球发行1590亿美元债券——而2024年全年仅为170亿美元。
摩根大通此前预测,到2030年AI超大规模数据中心运营商的资本支出总额将达约5.5万亿美元,其中约4.1万亿美元将来自债务融资。
市场启示:从“资本支出”到“资本效率”的估值切换
这场投资狂潮对资本市场的影响正在从“叙事驱动”转向“数据验证”。欧洲央行已明确警告,美国科技巨头在欧元区债券市场的扩张“可能推高所有行业的借贷成本,并可能溢出至主权债券市场”。
从投资视角看,当前AI资本支出周期呈现出几个关键特征:
第一,投资强度决定估值分化。 CoreWeave和Cerebras的CAPEX/销售额比超过100%,意味着它们仍在“烧钱换增长”的早期阶段,估值更多取决于未来订单的可见度而非当前盈利。而Meta、微软、Alphabet等巨头虽同样大幅增加投资,但其核心业务的现金流仍能提供缓冲。
第二,半导体设备商成“确定性受益者”。 全球半导体企业2026年资本开支预计同比增长32%至2272亿美元,晶圆厂设备(WFE)收入预计增长27%至1650亿美元。
第三,“资本效率”正成为新的估值锚点。 当AI投资从“要不要投”进入“能不能赚回来”的阶段,市场对资本支出回报率(ROIC)的关注将超越资本支出增速本身。甲骨文自由现金流为负237亿美元、Alphabet二季度自由现金流首次转负等信号,正在将“资本效率”推向前所未有的重要性。
AI资本支出的激增正在沿着产业链全面传导。从Cerebras的279%到CoreWeave的140%,从甲骨文的162%到Alphabet的98%——每一笔资本支出的背后,都是一份流向芯片、设备、数据中心和网络基础设施的订单。这场万亿美元的AI基建竞赛,正在以前所未有的速度重塑全球科技产业的资本配置格局。
当CoreWeave的资本支出达到营收的271倍、当四大云厂商一年烧掉7500亿美元、当AI资本开支吞噬掉企业93%的经营现金流时,这场基建狂潮的可持续性正面临越来越严峻的拷问。 正如野村证券所警告的,AI投资回报率何时低于预期,或许才是决定这场盛宴何时散场的真正变量。