联储与市场的“镜中之镜”还在自我强化,政策工具无法代替结构改革,压制产业周期无法改善资本缺口。
当前环境下,如果政策本身都是“治标不治本”,那联储要做的是“少说少错”,市场要做的是“减少猜测”。
美国当前长端利率高企主要来自真实资本需求,油价与AI是供给和结构问题,用更高的短端利率去压低长端,结果会先伤害非AI经济。
AI产业已经成为美国不能轻易停下来的国家投资,高融资需求和高实际利率仍会持续。联储今天面对的是短期只有利率工具的情况下,如果做出有信号意义的政策转向,未来可能又需要通过数量工具重新为美债和美元体系提供流动性。
沃什评判经济的种种维度都只为塑造鹰派硬汉形象,联储与市场的“镜中之镜”还在自我强化:市场猜联储,联储根据市场反馈调整表达,市场再根据联储的应对再次交易,最后讲话本身变成波动来源。
政策工具无法代替结构改革,当前环境下,如果政策本身都是“治标不治本”,那联储要做的是“少说少错”,市场要做的是“减少猜测”。
下一次议息会议,美联储大概率还是会延续7月的表述框架:2%的长期通胀目标不变,但需要区别短期价格冲击和长期通胀;市场仍然可能像6月、7月一样,对这些措辞进行新一轮鹰鸽交易。
核心仍然在“分子端”,也就是AI能否尽快实现收入和变现。如果AI收入增长足够快,那么今天高资本开支、高融资和非AI经济承压都可以被解释成技术革命初期的资源重新配置;如果AI收入不能兑现,那么此前所有所谓“代价”才会迅速转化为债务、流动性和估值风险。
一、沃什讲话看似鹰派,但不是指引
沃什在杰克逊霍尔的发言显然偏鹰,但新增信息依然有限,重申2%的PCE通胀目标更像是例行流程。
其最核心的判断标准“清晰且以足够快的速度回归目标”,依然无法定量衡量;其承诺的是“纪律,而不是某个决定”,更像是对政策方法的定调,而不是一次指引。
更重要的是他所提出的鹰派框架,在这个框架之下,不仅当下需要紧缩,甚至去年的宽松都毫无必要。
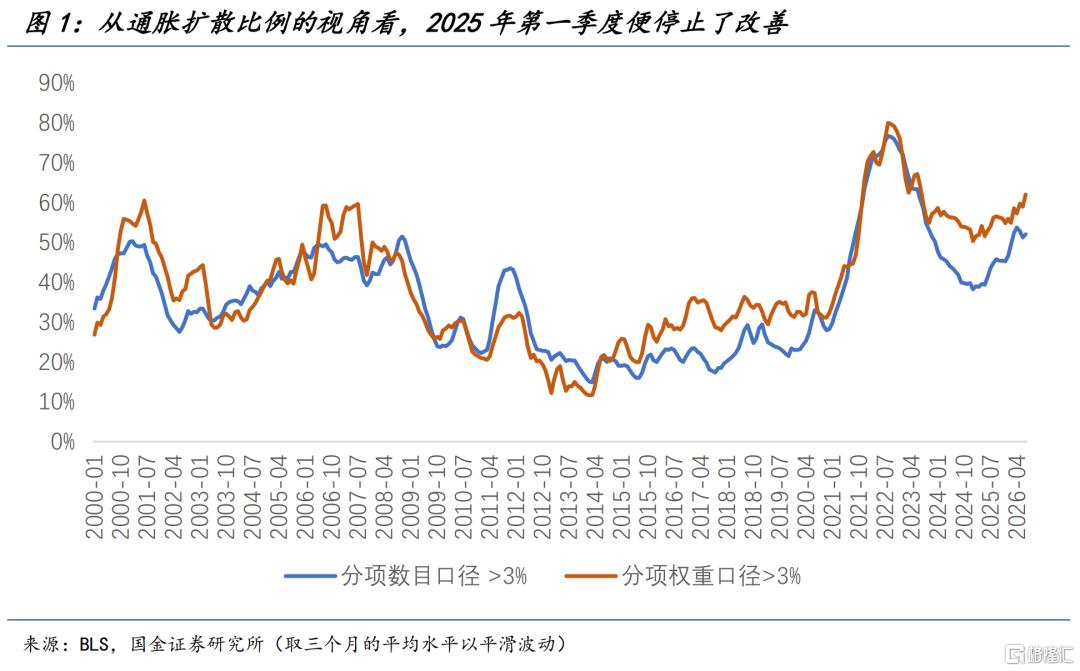
通胀趋势从去年初就停止改善,企业利润(率)仍在走强,就业问题又可以归功于供给变化,在去年降息之前,金融条件甚至比现在更加宽松。
如果关注沃什提到的“趋势”,无论是简单的数量,还是加权的权重视角,美国通胀的改善在2025年第一季度就已经见顶,随后持续“恶化”。
如此尺度下,去年的75bp降息都不该发生,自然在当前也没有留下腾挪空间。
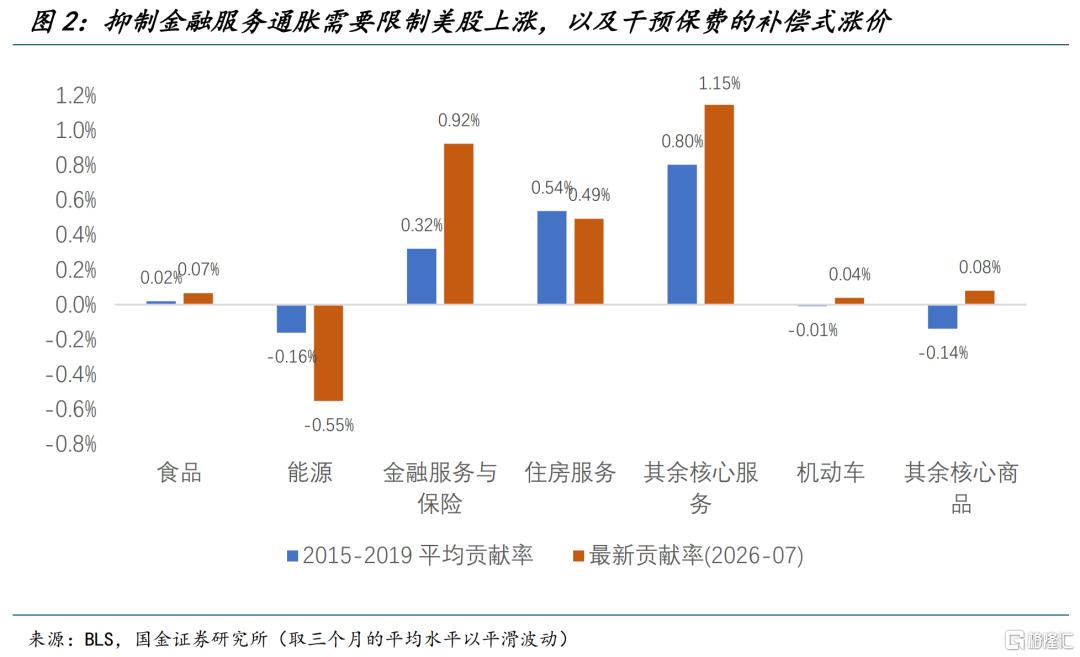
从“超额通胀”的角度看,超额部分(三个月折年增速相较于此前的均值水平)来自于金融服务与保险,其余核心服务(机票,医疗服务以及通信)以及部分核心商品。
如果要压制超额通胀水平,要么美股下跌(以及干预补偿式涨价的保险费用),要么油价降温,要么行政干预美国医疗价格水平,要么回溯关税并重新接纳全球商品的通缩力量。
以上种种,都不是货币问题,也不是简单的利率工具可以解决。
因此,沃什引用这些维度把自己包装成了鹰派形象,但并不代表着未来的实际行动。
二、联储与市场的“镜中之镜”
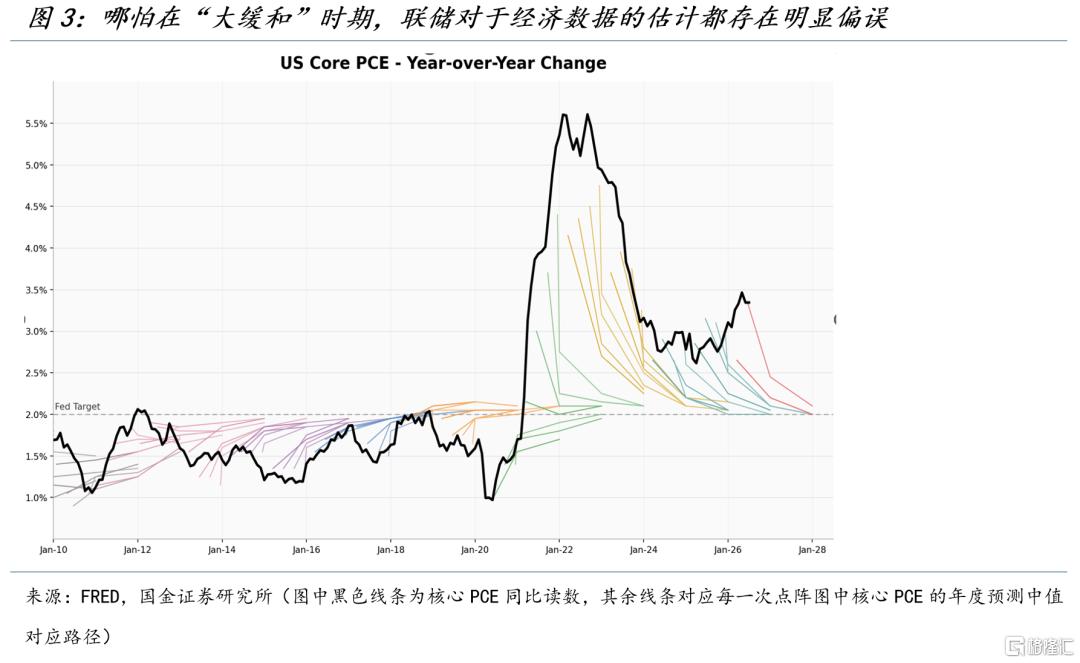
另一个问题是,市场也并未把沃什当一位“新主席”看待:他已经不断告诉市场“不要把发言当前瞻指引”,但市场仍延续过往肌肉记忆。
沃什所说的“镜中之镜”正是这种困境:市场猜美联储,美联储又把市场价格作为经济信号,市场再根据美联储对市场的反应进行交易。
若双方都把对方当作信息源,价格最终反映的只是彼此的猜测,而不是经济本身。讲话越频繁,噪声反而越可能被误认为信号。
过去长期的前瞻指引让市场形成了一种依赖:央行说什么,资产价格就提前反映什么,在一个相对稳定的经济环境中是有效果的。
但当前经济环境变化太快,战争、供应链、AI投资和国际秩序都可能在几个月,甚至几周内改变通胀和增长路径。
在今天这种环境下,政策工具无法代替结构改革,压制产业周期无法改善资本缺口。
如果政策本身都是“治标不治本”,那联储要做的是“少说少错”,市场要做的是“减少猜测”。
既然已经说了要减少前瞻指引,那么公开场合的措辞就更难直接等同于未来行动。
主席心里怎么想、公开怎么说、最终怎么做,本就是三件不同的事。
真正做政策时,他还要面对通胀、就业、股市、中期选举、流动性、非AI经济、日本外汇干预、美债和财政等多重约束,甚至还要面对来自行政部门的政治压力。
三、“加息救长端”,很难成立
当前市场一个常见观点是:如果美联储再加息,市场就会相信其更有控制通胀的决心,通胀预期和通胀风险溢价下降,最终反而能够压低长期国债收益率。
这一逻辑在通胀预期明显失锚的周期中成立,但它并不准确描述今天的美债结构。
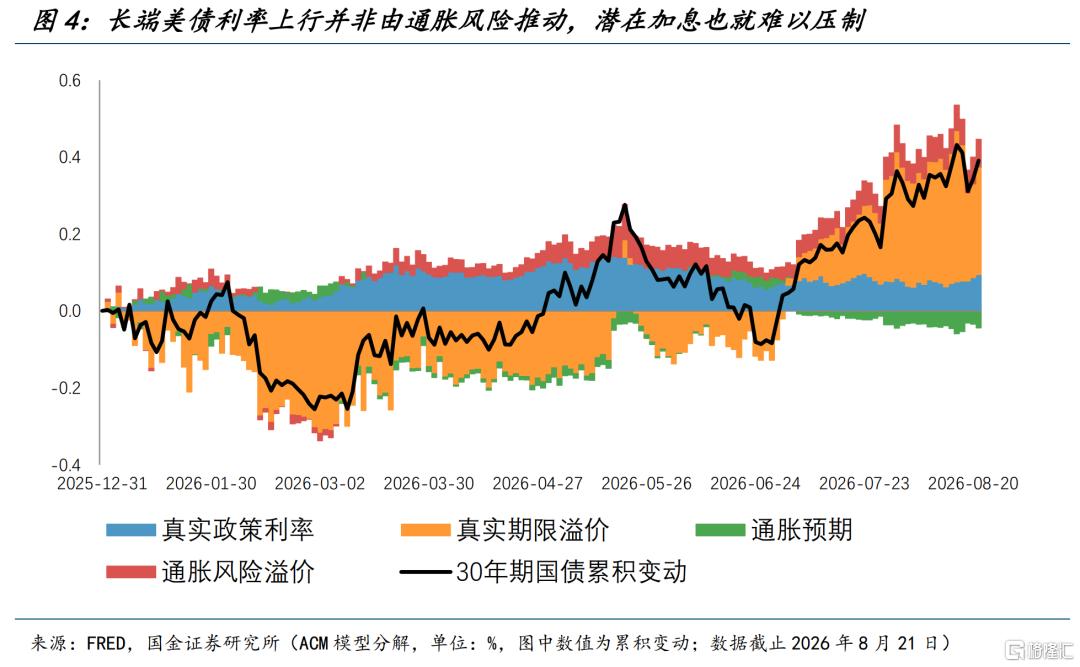
当下10年期美债名义收益率约4.75%,10年期实际利率约2.44%,10年盈亏平衡通胀率约2.3%。
而在2022年8月26日鲍威尔发表“痛苦讲话”时,10年期名义利率约3.03%,盈亏平衡通胀率约2.57%,实际利率仅约0.5%。
与当时相比,今天名义利率高170个基点,实际利率却高约200个基点,盈亏平衡通胀并未抬升。
当前长端利率高企的主要原因是实际利率,单纯通过加息去“证明央行有信用”,并不能解决问题。
从日度变化看,长端并没有真正交易通胀预期风险(inflation risk premium),其上升的幅度极其有限,更多依然是交易实际期限溢价的变化。
如果沃什继续展现鹰派形象,反而可能使得市场推导出更高的潜在政策利率中枢;此消彼长之下,长端利率更可能被小幅推升,这也是沃什发言后市场最终交易的结果。
更鹰的联储当然可以继续压低通胀预期,但在预期已经大体锚定时,成本是进一步抬高短端真实融资压力。
油价也是货币政策难以直接处理的供给问题,加25个基点并不能让油轮恢复通行,也无法提高导弹库存和军事能力。
真正决定油价能否下降的,是地缘冲突是否缓,以及美国能否重新建立对关键航道的控制,而不是货币政策。
四、如果加息,首先受伤的是“非AI”,而不是AI
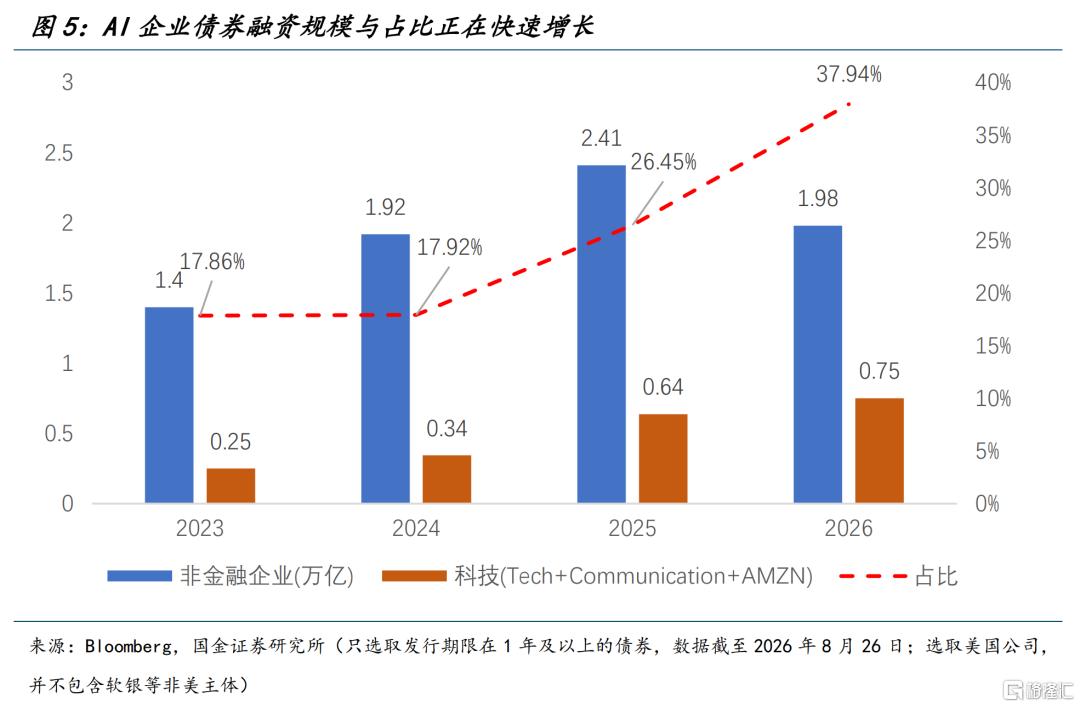
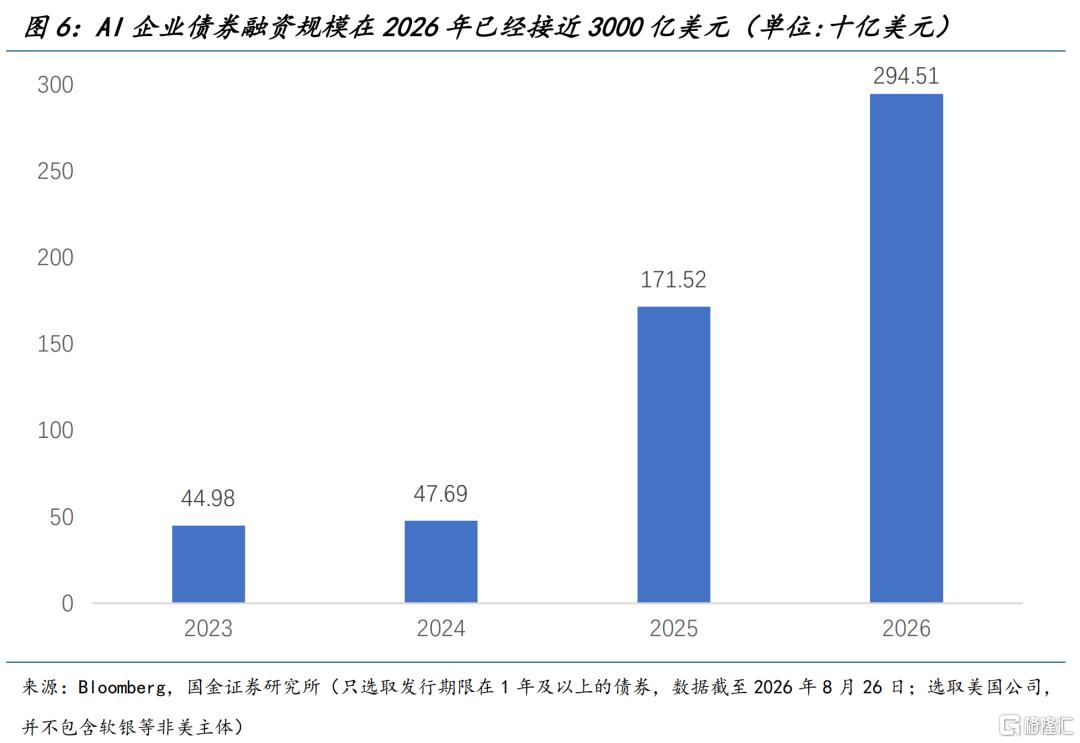
美国AI链的科技企业占美国非金融企业(1年及以上期限)的发债比重,已经从2023年的17.9%上行至2026年至今的37.9%。
2026年前8个月,AI科技企业的发债规模已经达到3000亿美元,比过去三年的总和还多。
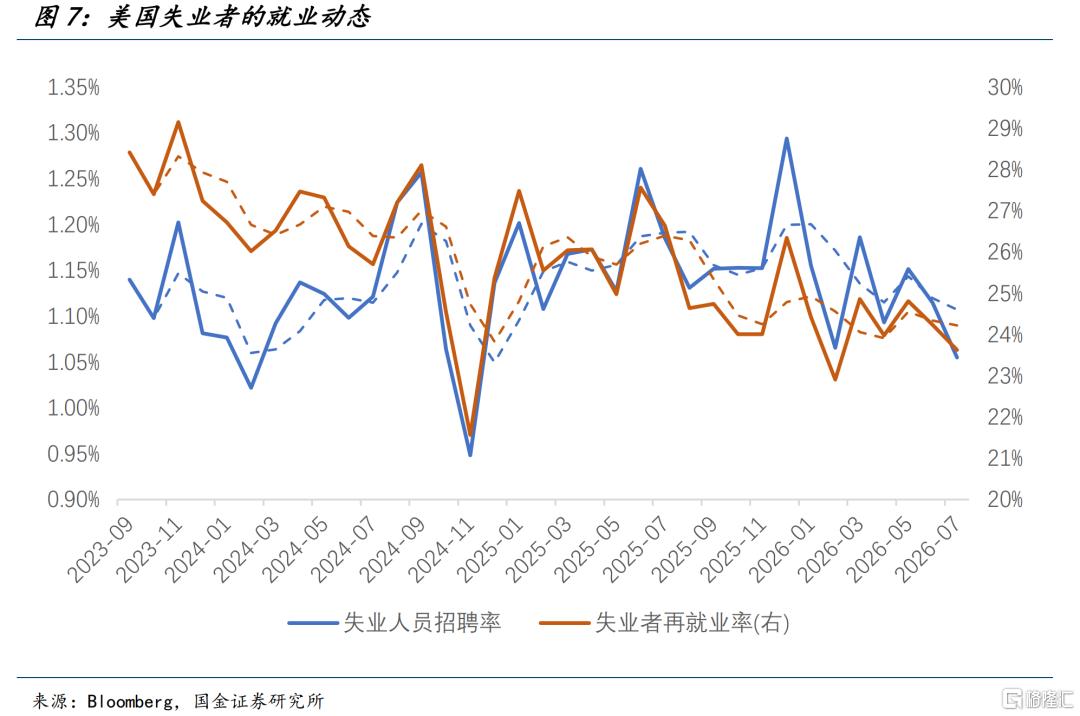
高利率首先压制的不是AI,而是地产、制造业、消费和其他周期性、利率敏感型的非AI部门。
加一点息,AI企业仍然能够轻松融资,但非AI经济却会更弱;如果一直加到连AI都出现松动,那传统经济大概率已经进入严重衰退。
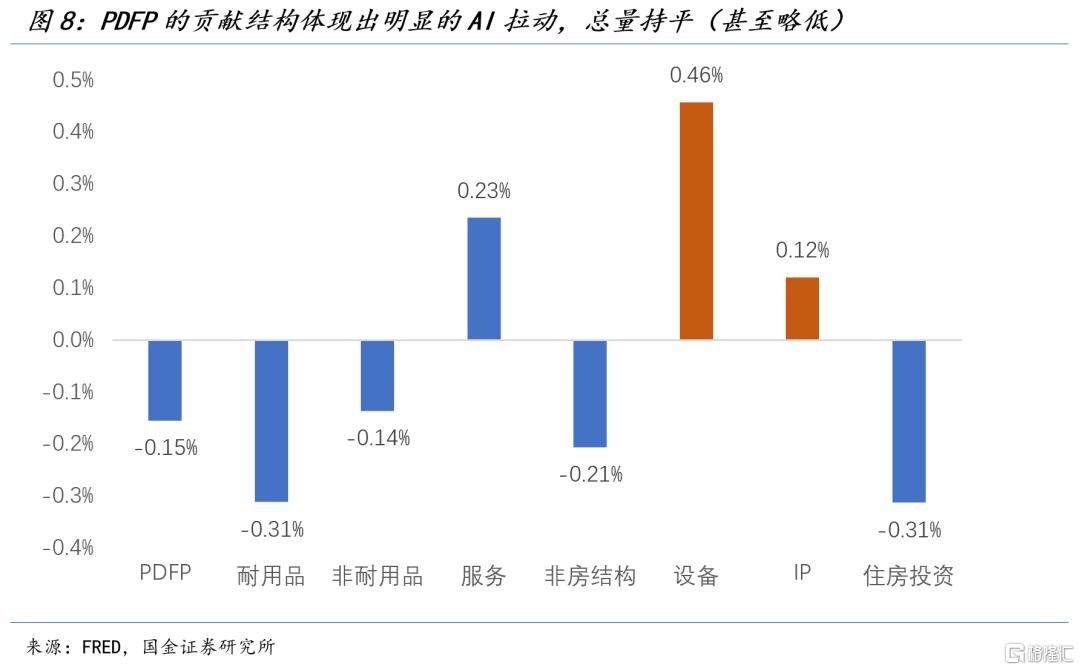
哪怕是沃什认为相对更强劲的美国私人部门最终购买(PDFP),最新增长率也略弱于此前的均值水平;从分项贡献的角度看,设备投资的超额贡献与住房投资的疲软几乎对冲。
同时,由于AI投资进口含量很高,联储最近五个季度的估算显示,AI进口抵消约三分之一的AI投资贡献(2026Q1,AI投资贡献为1.18个百分点,扣除净进口后为0.73个百分点)。
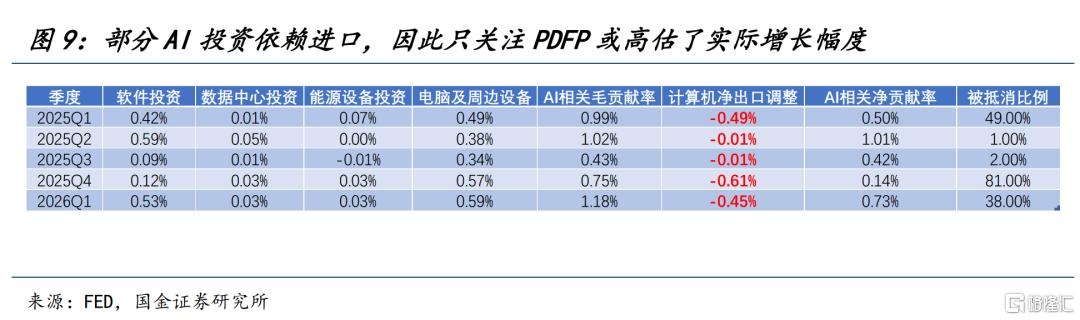
很重要的一点是,无论联储如何如何表态,有一个趋势不会改变:AI投资和融资还会继续增长。
因为AI今天已经不仅是一项商业投资,而是与美元体系、主权债务、国家竞争力和全球话语权绑定在一起的国家叙事。
AI科学家可以没有国界,但AI大模型明显有。
美国不会因为短期融资成本高、非AI部门承压,就主动停止AI投资。
相反,货币、财政、外交、甚至军事,都会越来越围绕AI竞争展开;这些超越经济层面的约束是当前美联储表现出明显无力感的原因。
高实际利率并不是一次短周期现象,AI融资需求越大,全球资本越优先流向高回报的科技部门,其他经济部门和政府就越需要用更高利率才能获得资金。
这些都属于AI时代的“代价”。
如果最终AI成功实现高收入和生产率,这些代价可以被未来增长消化;如果AI没有成功,那么今天的高利率、非AI经济走弱和财政压力才会真正从“代价”变成“风险”,美债长期利率甚至可能更高。
五、联储多说无益,真正的变量仍是AI收入能力
沃什过去长期支持收缩美联储资产负债表,但在今天的环境下,这种既有标签反而使政策空间更加受限。
财政部目前可以依靠财政存款账户、调整债务期限结构以及国债回购等方式暂时降低压力,美联储也可以通过增加短债操作给予一定配合,但真正涉及长期资产负债表扩张的问题,短期很难迅速逆转。
问题在于,这种逆转的迫切性正在上升,如果AI融资继续增长,而财政发债也不能停,市场最终需要更多基础货币和流动性支持。
届时,美联储可能不得不重新讨论停止缩表甚至扩表,而这恰恰与沃什过去的政策形象存在明显冲突。
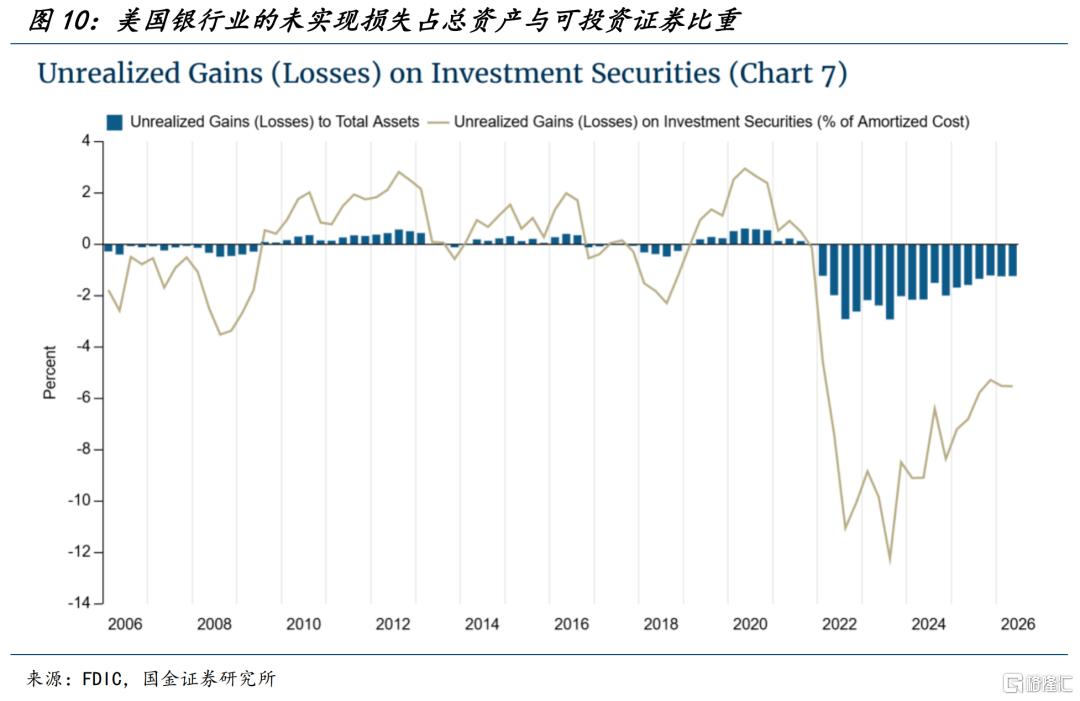
进一步的,类似硅谷银行危机时的脆弱性背景正在重新积累。
美国银行业依然肩负着近3200亿美元的未实现损失,虽然占总资产的比重有所下降,但高利率维持得足够久(利率上的更快),也可能最终把原本静态的账面损失转化为流动性问题。
再加上这轮海外经济体面对更多的美元需求(进口/外汇干预)也可能通过抛售美债获取流动性,这些都可能打破当前的平衡。
下一次议息会议,沃什大概率还是会延续7月的表述框架:2%的长期通胀目标不变,但需要区别短期价格冲击和长期通胀趋势;不会只盯着一个PCE或核心PCE,而会观察一篮子指标;如果通胀长期趋势仍然向下,就不必过度纠结小数点后面一位;同时还需要综合考虑财政、流动性、就业和经济基本面。
市场仍然可能像6月、7月一样,对这些措辞进行新一轮鹰鸽交易。
但真正的核心不在这里,而在“分子端”,也就是AI能否尽快变现。
如果AI收入增长足够快,那么今天高资本开支、高融资和非AI经济承压都可以被解释成技术革命初期的资源重新配置;如果AI收入不能兑现,那么此前所有所谓“代价”才会迅速转化为债务、流动性和估值风险。
风险提示
宏观经济数据频率较低,对于跨境行业数据估计存在滞后性;美国产业政策受党派影响明显,执政党派的更换可能引发产业政策回溯;AI技术发展与产业投资存在较大不确定性。
注:本文为国金证券2026年9月1日发布的《联储与市场的镜中之镜》,分析师:宋雪涛 SAC执业编号:S1130525030001、钟天 SAC执业编号:S1130526020001