9月首个交易日,A股三大指数集体收跌、结构明显分化。上证指数报3979.89点、下跌0.16%,深证成指报13872.4点、下跌1.02%,创业板指报3393.43点、下跌1.32%。两市合计成交额约2.05万亿元,较上一交易日(约2.15万亿)缩量约935亿元,连续多日维持在2万亿元上方但边际回落。个股层面相对活跃,全市场3384家上涨,2035家下跌,呈现“指数偏弱、个股仍有广度”的特征。
从指数结构看,今日是典型的“权重强、成长弱”分化:沪深300跌幅明显小于创业板,尽管上证仅微跌,科技成长方向却承受较大抛压。而“指数收跌、个股普涨”的组合说明下跌集中在少数高权重科技龙头,中小市值题材普遍回暖,今日行情是一次结构再平衡的结果。

(资料来源:Wind)
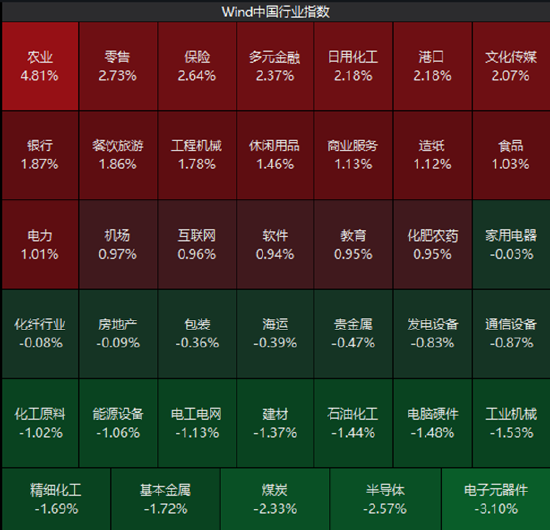
从资金行为看,今日市场在做一次清晰的“哑铃式”再平衡:一端是进攻性事件交易,以农业(种业、粮食)为代表,交易全球气候异常推升农产品价格、通胀预期升温的逻辑;另一端是防御性配置,以银行红利为代表,交易低估值、高股息、业绩确定性;中间则是商贸零售、短剧传媒等情绪题材接力情绪。资金流出的一端集中在电子、科创为代表的科技硬件,反映风险偏好对高估值成长链的阶段性不友好——8月科技涨幅较大、拥挤度偏高,缺乏新增催化下获利盘兑现意愿增强。
短期看,高低切换与哑铃结构或延续,指数预计维持震荡、结构分化加剧,中期仍需关注成交量、基本面验证、政策落地及外部变量(油价、地缘、汇率)的变化;整体而言,今日是一次“防御加涨价”对“高估值成长”的系统性再平衡,而非趋势性下跌,结构性机会仍是市场的主要特征。
农业板块:气候定价集中回补,种业领涨全市场。今日粮食ETF国泰(159033)涨超6%,养殖ETF国泰(159865)涨超1.6%
今日农业板块全天走强,从结构看,今日上涨主要由种植链(种业、粮食)主导,弹性集中在市场化程度高、价格敏感性强的品种。畜牧养殖更多是跟随性上涨,强度弱于种植端。
农业板块的上涨是多层逻辑叠加。最直接的催化来自超强厄尔尼诺定价升温:相关气候机构将2026年四季度强厄尔尼诺概率上修至九成以上,历史规律下易引发产区干旱与洪涝失衡,橡胶、棕榈油、白糖、棉花等作物的减产溢价随之抬升,种植链被定义为“预期向现实过渡”阶段。9至11月正逢南美大豆播种关键期,市场对南美供给受损的担忧升温,而国内豆粕供给约七成依赖南美进口,玉米、大豆又属市场化定价品种,南美减产预期很容易通过进口成本传导至国内。此前市场因厄尔尼诺强度的不确定性而未充分定价,近期随着概率上修集中回补,这种“预期从分歧到共识”的切换,是今日种业、种植板块快速上行的直接情绪推手。
地缘与能源链条的外溢、叠加全球通胀映射,进一步强化了涨价逻辑:相关海域的地缘扰动推升油价与海运不确定性,油脂、乙醇等生物能源路径与粮油价格形成联动,黑海出口扰动则强化了小麦等谷物的风险溢价,国际粮价先行、进口依赖品种更易向国内传导。叠加8月彭博农业现货指数创下十余年最大单月涨幅,为国内农产品价格打开了上行想象空间。与此同时,国内粮价经历多年下行,种植业估值与机构持仓均处历史偏低区间,“左侧到右侧”的交易空间被反复提及,中报后部分企业毛利率改善、预售相关指标也强化了“旺季销量”预期,使得农业在今日高低切换中自然成为资金回流方向之一。此外,气候异常背景下抗逆、优质品种的市占率逻辑更受追捧,解释了种业方向的涨停密度为何显著高于全行业平均。
从内部结构看,近期行情由种植链主导:口粮(水稻、小麦)因政策管控价格弹性有限,玉米、大豆受国际市场影响大、涨价预期更明确,弹性更突出。养殖端逻辑偏长,粮价抬升饲料成本、加速产能去化,中长期利好猪周期演进,但属慢变量。政策层面,粮食安全与种业振兴政策持续加码,为板块提供了方向性指引。感兴趣的投资者可关注粮食ETF国泰(159033)、养殖ETF国泰(159865)。
金融板块:银行稳健抬升,非银弹性释放。今日金融ETF国泰(510230)涨超1.8%
今日金融板块逆势走强、整体跑赢大盘,呈现“银行稳健抬升、券商弹性释放、保险跟涨、多元金融活跃”的分层组合。银行是今日的核心支撑,盘中多只银行股刷新阶段新高,是沪指仅微跌、深创大跌格局下最重要的“压舱石”。
银行走强是多重逻辑共振。基本面层面,中报落地后大型银行营收、利润边际改善,净息差企稳,非息收入与投资贡献提升,分红比例上调强化了“红利加股东回报”属性,在指数承压时成为配置资金首选。估值层面,即便风险偏好阶段性偏向科技,大型银行仍具备低配修复与宽基权重承接属性,配置盘主导的行情在“成长回撤日”更易相对占优,估值修复逻辑尚未走完。政策层面,农信社改革推进强化了区域银行整合主题,房地产“销售制度加金融配套”政策组合改善了资产质量预期,不过后续仍需数据验证。市场结构层面,沪指仅微跌而深创大跌,银行的权重托底作用被显著放大,进一步强化了配置意愿。简言之,在今日哑铃结构中,银行承担了“防守端”角色——凭借低估值、高分红、业绩确定性吸引配置盘,对冲了科技硬件回撤对沪指的冲击。
非银方向以弹性为主。券商板块受中报业绩兑现驱动,自营、经纪业务受益于上半年高成交额,利润高增构成事件催化。在指数调整日,低位券商情绪股反而获得“补涨、博弈交易量”的空间,弹性突出但持续性更依赖后续成交能否回升。保险板块更多贴近“红利加投资端改善”的大金融叙事,跟涨属性较强。多元金融、金融IT、支付方向同样活跃,主要由“AI加金融”等政策催化叠加资金博弈驱动,波动更剧烈。
整体看,金融本轮走强兼顾业绩、估值与政策三重支撑,其中银行持续性相对更扎实,券商与金融科技则更依赖情绪与成交量配合。感兴趣的投资者可关注金融ETF国泰(510230)。
债市方面:9月开门红,修复行情延续
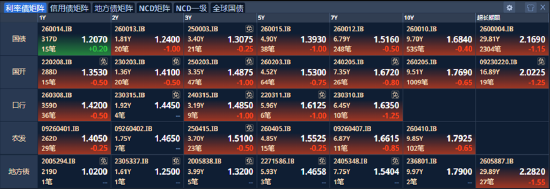
今日债市迎来9月“开门红”,国债期货主力合约全线上涨、长端表现相对更好,银行间主要期限国债收益率多数下行,10年期国债活跃券260010收益率下行约0.4BP至1.684%附近,30年同步走低,2600004收益率下行约1.15bp至2.169%附近,市场情绪边际回暖,今日行情是对上月末调整的修复。
回顾8月,利率债整体呈“先强后震、冲高回落”格局:前半月在基本面修复偏弱、金融数据不强、“资产荒”逻辑延续支撑下,配置需求旺盛,10年期国债活跃券收益率一度下探至1.66%附近;后半月随着做多情绪降温、权益市场放量反弹、财政发力与债券供给加快预期升温,长端收益率自低位回升,10年期国债回到1.68%至1.70%关口反复拉锯,行情由单边上涨切换为高位震荡。8月末回调主要源于两方面:一是前期收益率下行过快,基金、交易盘浮盈积累较多,兑现压力上升;二是市场对9月季节性调整已有预期,机构倾向于等待调整后再介入,这一季节性预期深刻影响了市场行为。
进入9月,支撑修复的因素重新占优。资金面是核心:跨月后资金面重新转松,央行以“7天加隔夜”逆回购组合精准呵护流动性,DR001、DR007等主要资金利率回落至1.4%以下,前期对季末资金面的担忧明显缓解。基本面延续“弱修复”、对债市扰动有限:昨日公布的8月制造业PMI为49.8%,较上月回升0.6个百分点,但仍处荣枯线下方,经济修复力度整体有限,强刺激出台的必要性不高,债市赖以支撑的基本面逻辑并未逆转。
不过需要明确,收益率快速下行阶段或已过去:一方面,10年期国债在突破1.7%后一度快速下行至1.66%,市场对监管关注、止盈情绪升温的担忧仍存;另一方面,9月政府债供给放量、季末考核与税期因素可能扰动资金面,制约短端下行空间,若后续稳增长政策加码、权益市场反弹带动风险偏好回升,债市仍将面临调整压力。整体判断,今日修复属情绪与赔率的双重修复,中期顺风环境虽未逆转,但债市大概率维持高位震荡。在此背景下,可考虑在价格回调的合适点位逢低布局,感兴趣的投资者可关注十年国债ETF国泰(511260)、国债ETF国泰(511010)。
(资料来源:DM)
风险提示:投资人应当充分了解基金定期定额投资和零存整取等储蓄方式的区别。定期定额投资是引导投资人进行长期投资、平均投资成本的一种简单易行的投资方式。但是定期定额投资并不能规避基金投资所固有的风险,不能保证投资人获得收益,也不是替代储蓄的等效理财方式。提及基金为股票型,属于较高预期风险和预期收益的证券投资基金品种,其预期收益及预期风险水平高于混合型基金、债券型基金和货币市场基金。板块/基金短期涨跌幅仅供参考,不构成对基金业绩的保证。以上观点仅供参考,不构成投资建议或承诺。如需购买相关基金产品,请您关注投资者适当性管理相关规定、提前做好风险测评,并根据您自身的风险承受能力购买与之相匹配的风险等级的基金产品。基金有风险,投资需谨慎。
特约作者:国泰基金