文|强调Next
8月中旬起,多个城市的楼宇电梯里出现一支新广告:不足一米高的双足机器人向孩子打招呼:“孩子的第一个机器人朋友”。
这是松延动力的“小布米”,标价9998元,投放渠道是分众传媒。一家成立三年、靠B轮融资输血的公司,正在用卖学习机的方式卖机器人。
同一个8月的具身智能行业,更受关注的是8月19日上市的“人形机器人第一股”宇树科技,9个交易日市值蒸发超2000亿元,8月31日收报564.90元,较首日开盘价回撤48.6%,股价接近“腰斩”之后,静态市盈率仍在800倍上下。
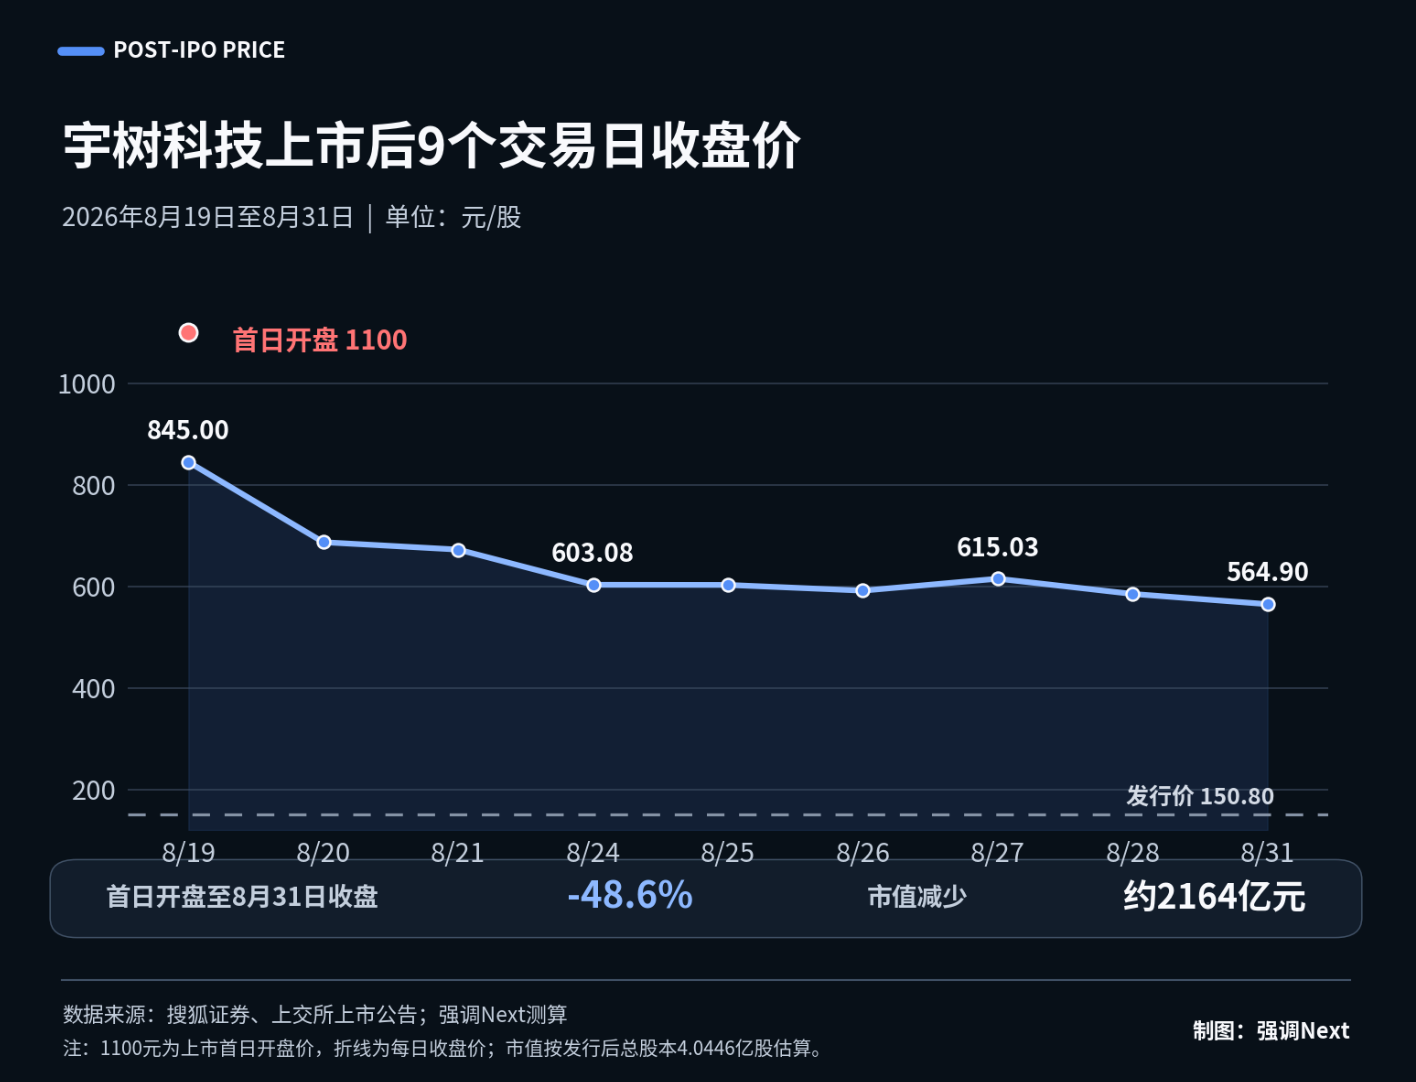
一级市场热到把机器人广告投进电梯,二级市场冷到让“第一股”九天腰斩。这是同一件事的两面:这个行业的钱,开始被问来路了。
▌王兴兴主动降温,宇树失去定价权
宇树上市第二天,8月20日,王兴兴出席世界机器人大会并演讲,他全程没提上市、股价和4449亿的市值,整场演讲最让大家印象深刻的观点是:具身智能的“ChatGPT时刻”还没来,“快则两到三年,慢则五到十年。”
他给出的验收标准是:把一台机器人扔进陌生的家庭或办公室,只给语音指令,它能干完80%的日常任务,才算抵达临界点。
当天,宇树股价下跌18.70%。
这场演讲比做空报告更值得细读。创始人在市值最高点,亲手把产业的兑现周期标在了“最快也要两年后”,而市场定价建立在“随时爆发”上。二级市场随后的九个交易日,本质上只是在对齐这两个时间表。
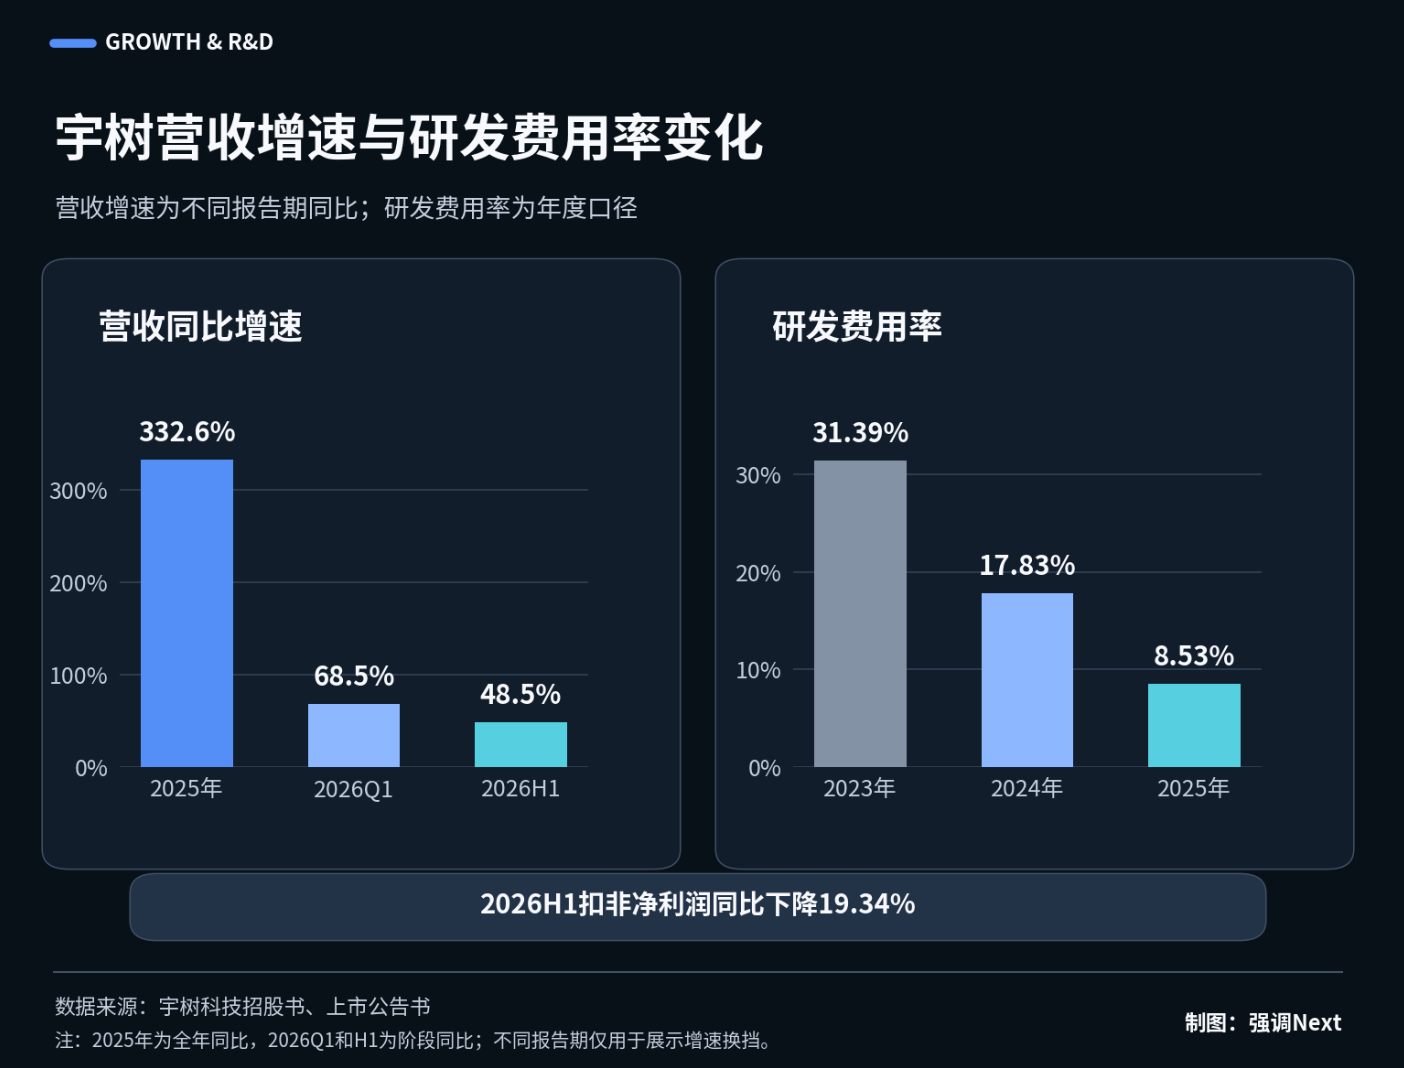
对齐之后看到的是,营收增速从2025年的332%降到一季度的68.49%、上半年的48.54%;上半年扣非净利润2.44亿元,同比下降19.34%;2025 年前三个季度,人形机器人收入73.6%来自科研教育场景,工业渗透率约9%;研发费用率从2023年的31.39%收缩到8.53%。
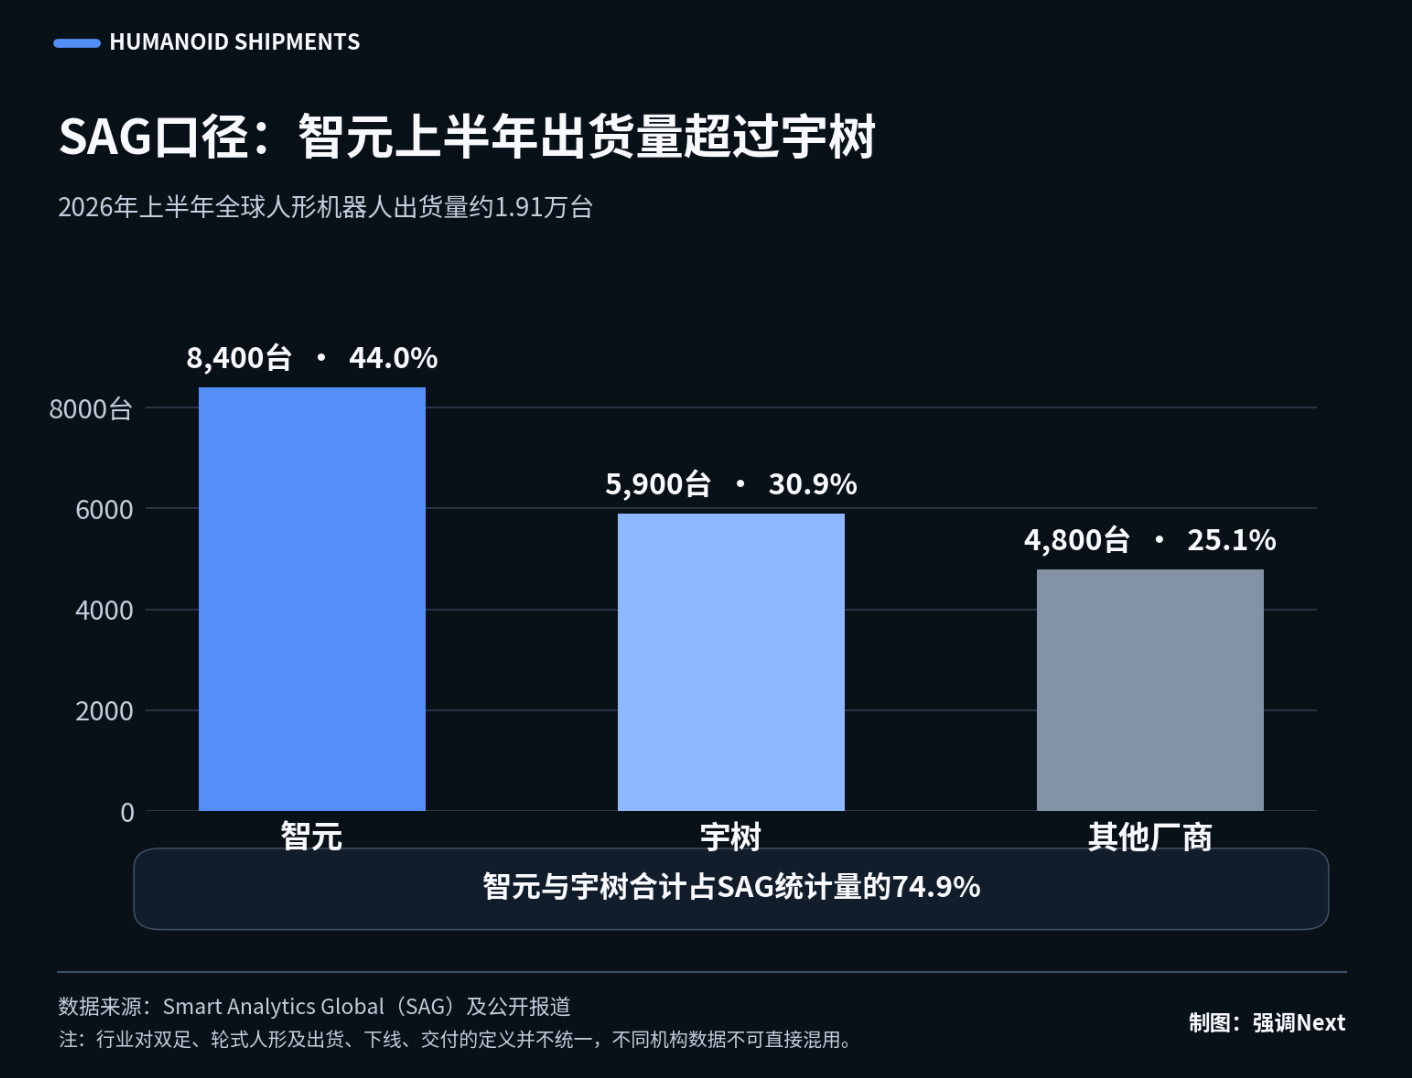
更关键的是行业市场位置易主。调研机构SAG统计,2026年上半年智元以8400台、44%的份额登顶全球第一,宇树5900台退居第二,也就是说,在SAG口径下,宇树的“全球第一”在敲钟前半个月就已易主。
股价“腰斩”后的宇树依然尴尬。主承销商中信证券给的合理估值区间是506亿至559亿元,当前2285亿市值仍是区间上限的4倍。
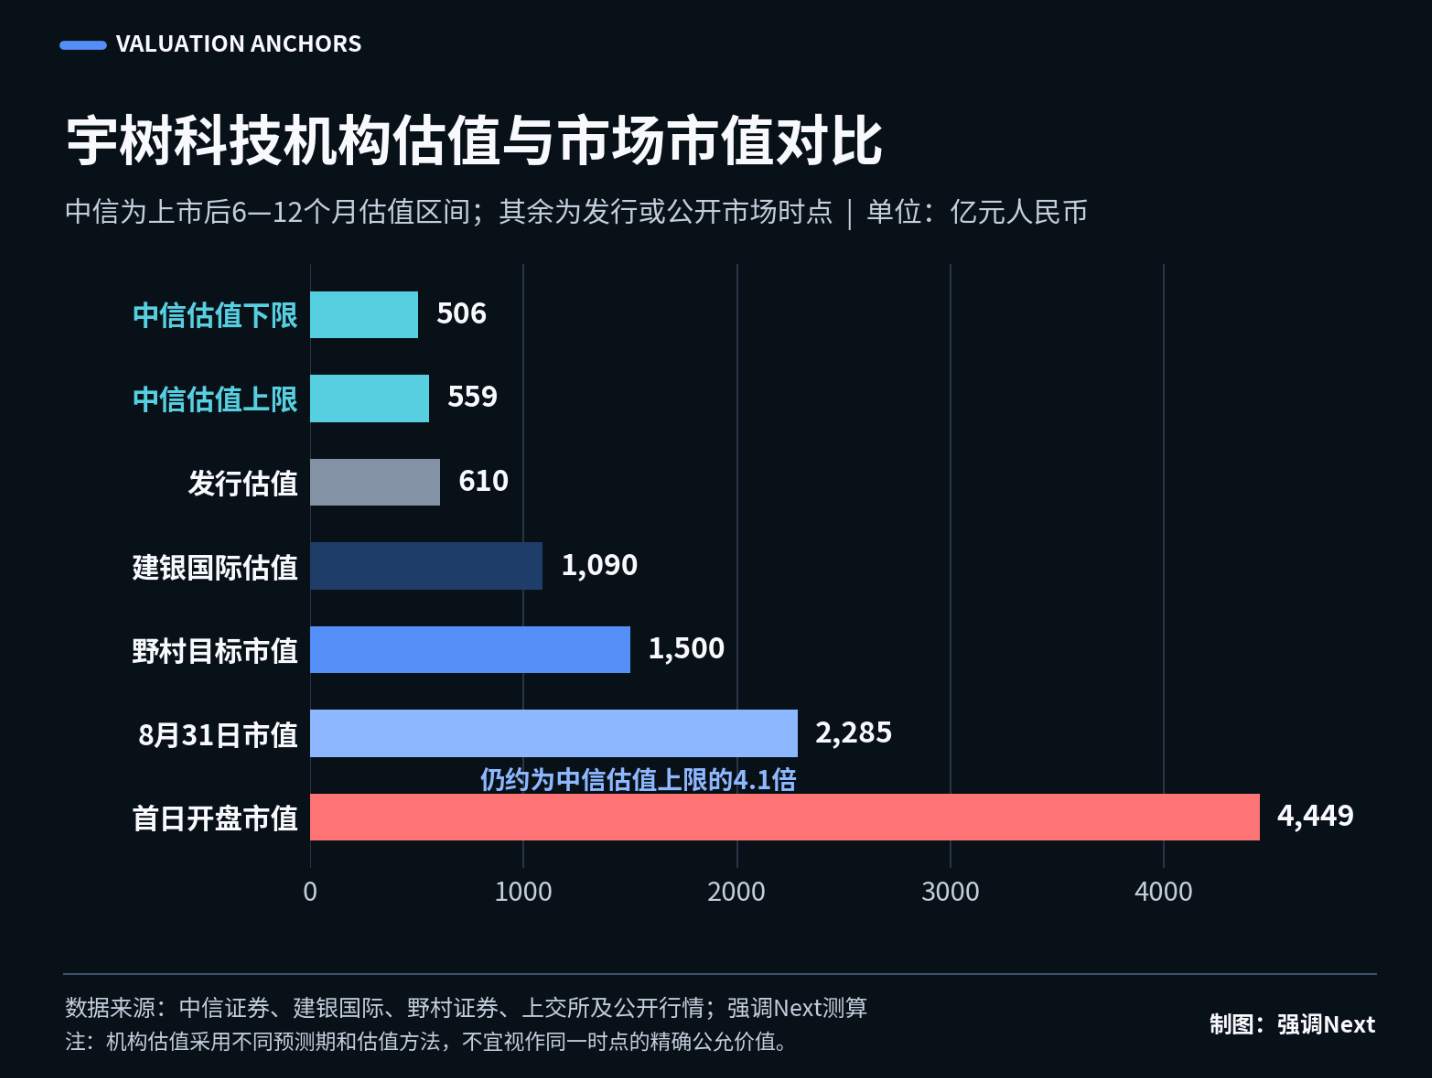
跌掉一半,市场依然没有找到出价依据,这不是利空出尽,是失去定价标准的症状。
因此,宇树这轮下跌没收的是“稀缺性定价”的资格,往后谁想拿高倍数,“第一”“唯一”“最快”可能都不再够用。
▌智元:更高的倍数,和必须摊开的账
第一个接棒的是智元。7月24日,智元确认启动赴港上市,基石投资人给出的目标估值是400亿至500亿港元,对应2025年10.5亿元营收,是33至41倍市销率,精准覆盖宇树发行时的约36倍上下,高于宇树上市前预估的24倍,更高于港股优必选的约19倍。
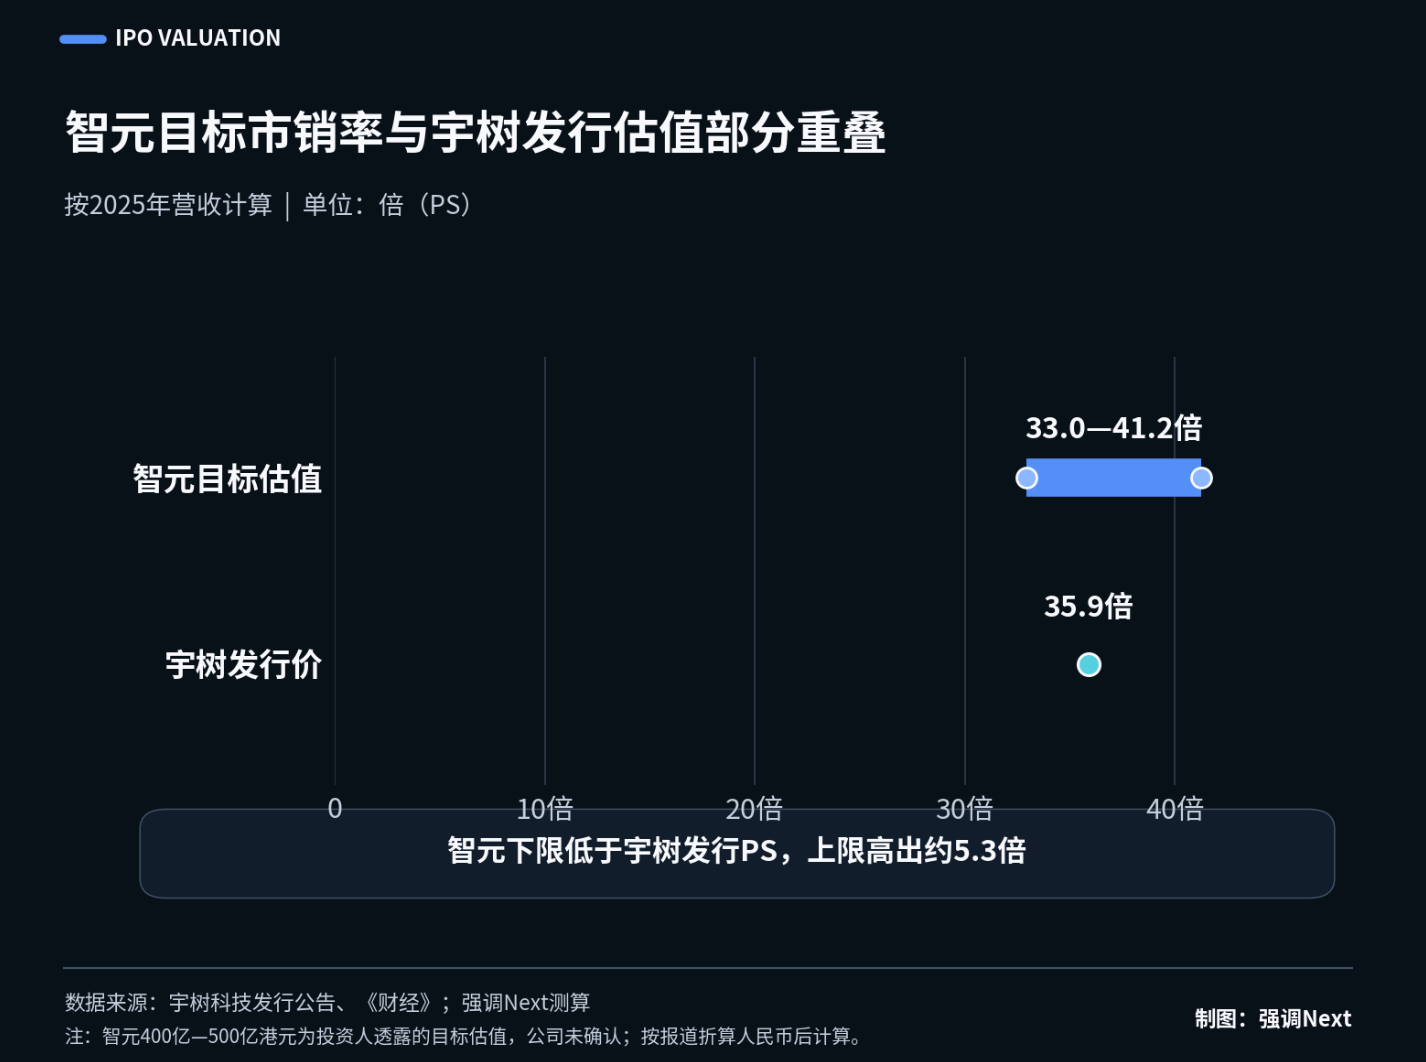
智元要的上限是比“第一股”更贵的定价,底气来自抢走的出货量第一和更猛的增速。据报道,智元2026年一季度单季营收已超10亿元,追平去年全年。
但这份答卷有一个关键注脚。
据《财经》调查,智元高增长背后是“以机器人换合作机会”的生态模式:部分投资方和生态伙伴采购机器人以换取合作机会或订单,主要买单方是政府和国资背景主体。
智元直接或间接中标的国资项目有十余个,单笔“伙伴采购”最高金额过亿;它持股30%的珠海智汇元启,中标了当地具身智能创新中心1273.6万元的采购项目,而这家合资公司的国资控股股东同时是智元的股东。
这也不是智元一家的做法。据《财经》报道:卖给“伙伴”是全行业普遍现象,“本质原因是商业化落地能力还不够成熟”。
事实叠在一起,问题就上了台面。具身智能行业头部公司的营收里,有相当一部分是在自己的股东和地方政府之间循环的,交易真实存在,但价格和必要性还需要独立买家的检验。
这个循环在一级市场可以转很多年。在二级市场,它会在招股书里第一次被摊开。
据报道,智元三年累计亏损约2.8亿元,预计2028年才整体扭亏,那么它卖给股东的机器人按什么价格确认收入?剔除关联采购和政府订单后,独立第三方收入占比是多少?从10.5亿到承诺中的2027年百亿营收,增量从哪里来?
智元的回答,决定了云深处、乐聚、众擎们将来怎么被审。因为这不是智元一家的风险,是全行业的合规成本。
▌队伍还在按旧考纲冲刺
宇树股价“腰斩”的同期,排队没有放慢:云深处、乐聚获受理,越疆过会,众擎秘密递表,珞石7月已登陆港交所,2026年有上市计划的具身智能企业超20家。
一级市场弹药充足。上半年赛道股权融资137起、总额突破900亿元,同比增长215%;银河通用投后估值约260亿元而年营收仅数亿元,百亿级独角兽扩容至十几家。松延动力的电梯广告正是注脚,融资多到溢出到大众传播侧(还有一部分原因是需要更快证明收入)。
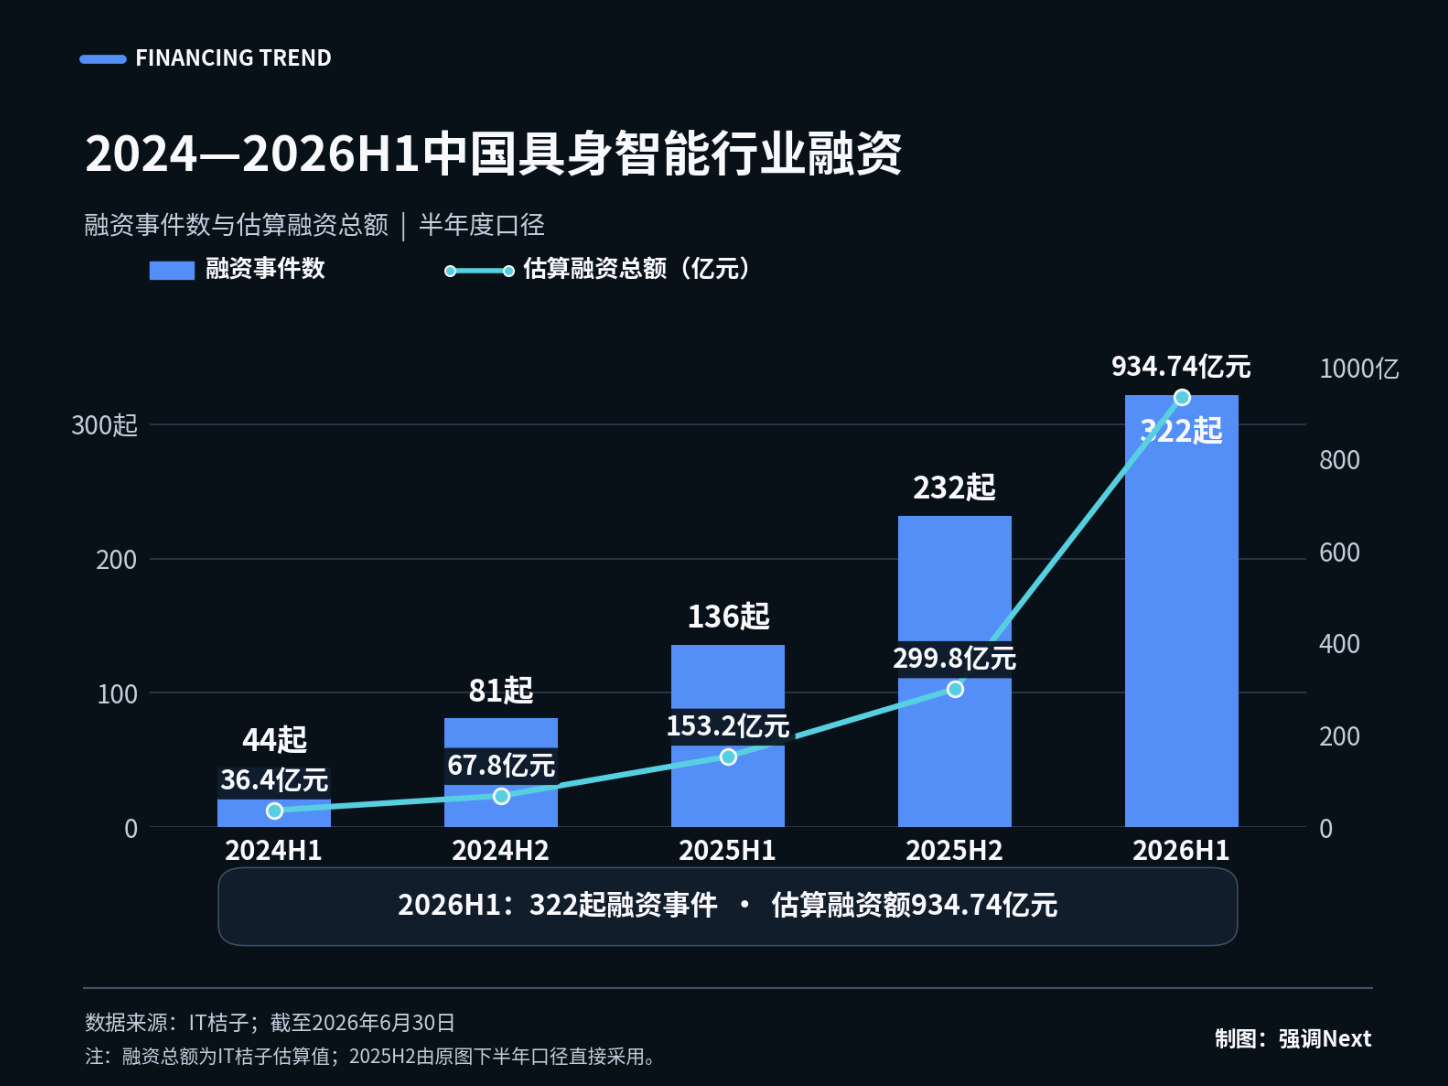
为什么一级市场还在加速?因为一级市场定价的不是公司价值,是上市席位。
科创板预先审阅机制把宇树的IPO压缩到104天,港交所18C和创业板第四套标准允许未盈利企业上市,制度提升了上市概率。只要通道还在,“我不接最后一棒”的数学就成立。宇树上市前估值约460亿元,腰斩后市值仍超2000亿元,早期投资人回报以数倍计。
这套体系的软肋也很清楚,它对监管风向极端敏感,对技术进展反而未必敏感。2023年下半年A股阶段性收紧IPO后,未盈利企业批量撤回申请,Pre-IPO估值数月内普遍下修。对排队者来说,真正的定时炸弹不是下一场技术辩论,而是审核节奏的风吹草动。
▌实底在哪,时间还剩多少
今年上半年,全球机器人出货量1.91万台、同比增长3倍,中国厂商占97%,工业和商业场景占比从约50%升到70%以上。
零部件订单同样增长明显,绿的谐波人形减速器上半年营收同比增长38.64%,鸣志电器人形电机营收增长380%。这些由整机放量直接派生的订单,是更难造假的数据。
但实底之上,价格正在坍塌出一条曲线:宇树G1定价9.9万元起,R1压到2.99万元,小布米直接标价9998元,整机价格两年多奔向万元级,而广发证券对Optimus的BOM拆解约31.6万元。
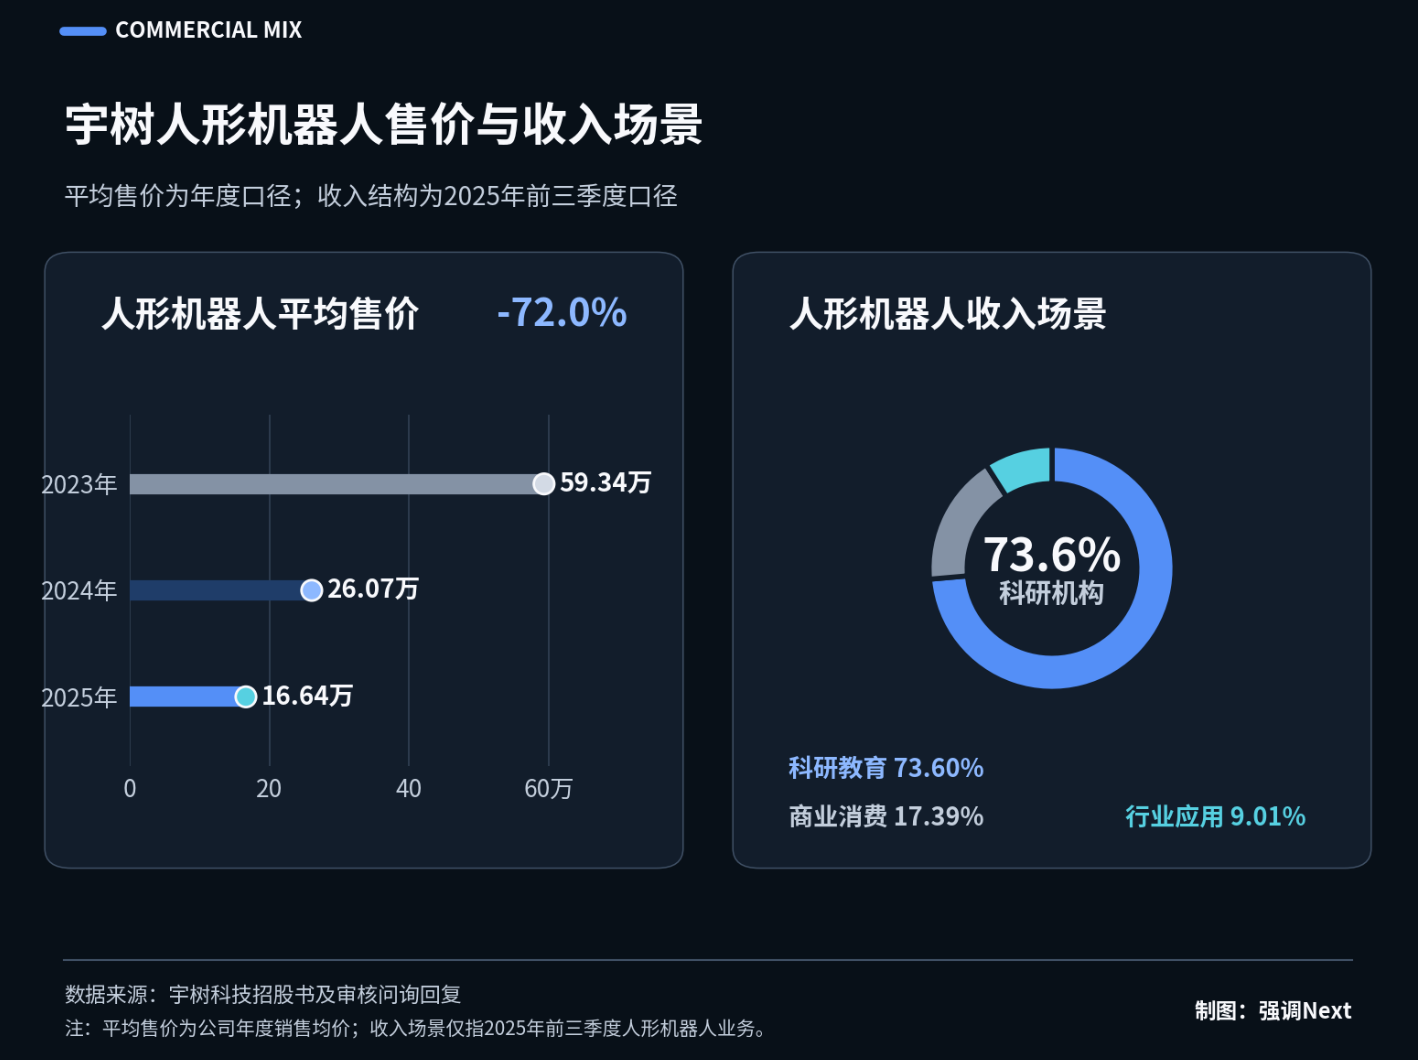
中间的差额,要么靠规模摊薄,要么靠股东补贴。锂电产业链演示过结局:量产初期零部件环节吃尽红利,价格战一开打,利润迅速回流整机、再被内卷吃掉。今天零部件订单有多满,明天的价格战就有多快。
行业出清顺序将严格沿着收入成色展开,收入全部来自独立客户的零部件公司最安全。整机公司里,收入经得起“剔除关联方”检验的能过这关。
而估值建立在伙伴采购和政府订单上的,会在上市定价和解禁两个节点先后现形。收入成色,就是未来十八个月这个行业唯一的硬通货。
王兴兴在上市第二天就把时间表说完了:快则两三年,慢则五到十年。市场用九个交易日追上了这个判断的一半,剩下的一半,会在智元摊开账本的那天继续兑现。