智通财经APP获悉,9月3日,锂业分会发布锂盐上市公司2026年半年度报告分析。2026年上半年,锂盐上市公司业绩实现了整体大幅增长。13家样本企业营业收入平均为67.24亿元,归母净利润均值达20.35亿元,较上年同期增长17.45亿元,毛利率平均为46.34%,同比上涨20.1个百分点,ROE平均为10.25%,资产负债率平均为34.19%。显示企业盈利能力大幅改善,行业延续了一季度的良好势头。
一、上半年企业经营情况
1、营业收入与营业成本
从营业收入来看,上半年13家企业营业收入平均为67.24亿元,最大值为230.97亿元,同比增速在-1.87%至402.35%之间,有12家企业实现营收正增长。
从营业成本来看,上半年13家企业营业成本平均为42.15亿元,最大值为182亿元,同比增速在-24.01%至139.31%之间,营业成本增速基本与营收增速相匹配。
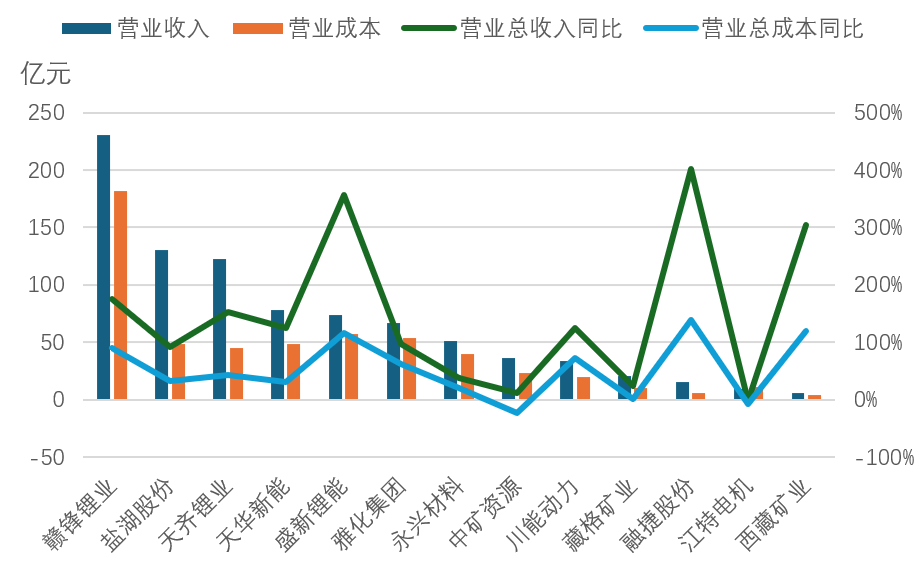
图1 2026年上半年锂盐上市公司营业收入与营业成本
2、 利润
从利润来看,上半年13家企业归母净利润平均值为20.35亿元,较上年同期均值增长17.45亿元,最大值为61.69亿元。其中12家企业实现了盈利,有1家企业亏损。其中有12家企业利润均较上年同期增长,其中有12家归母净利润增长率超过100%。
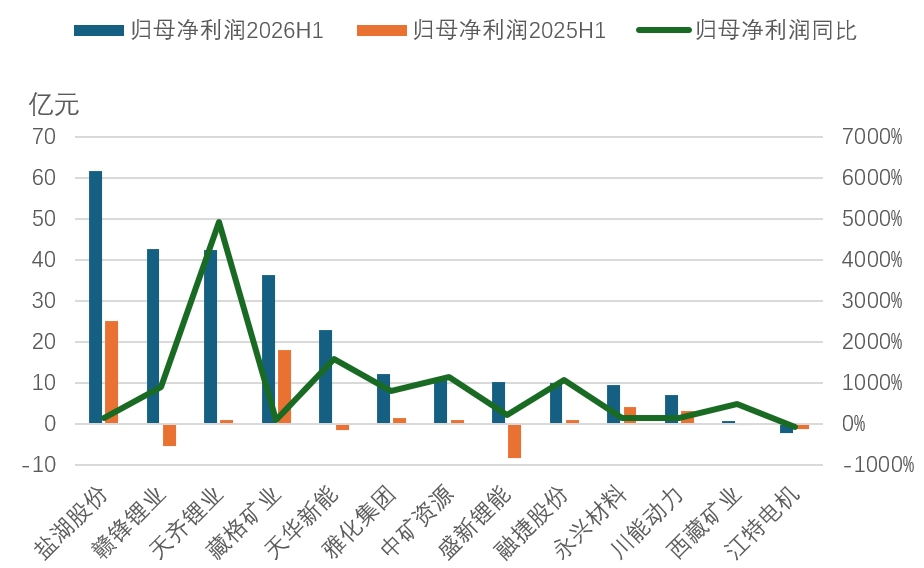
图2 2026年上半年锂盐上市公司利润
3、 毛利率
从毛利率来看,上半年13家企业毛利率平均为46.34%,同比上涨20.1个百分点,最大值为76.36%,超过30%的企业有11家,超过50%的企业有6家。13家企业毛利率较上年同期均实现增长。
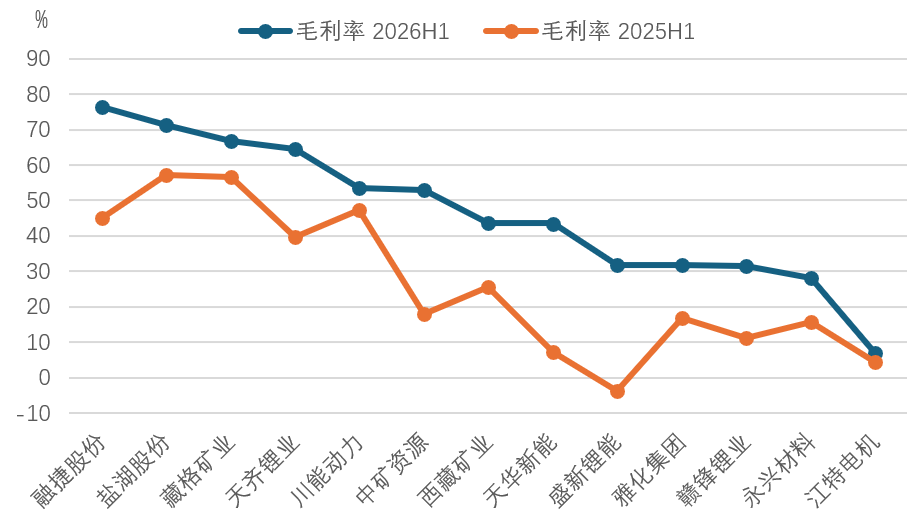
图3 2026年上半年锂盐上市公司毛利率
4、 ROE(净资产收益率)
从ROE来看,上半年13家企业ROE平均为10.25%,最大值为24.58%,超过2%的企业有12家,超过10%的企业有5家。增速差异较大,12家企业ROE较上年同期实现增长。
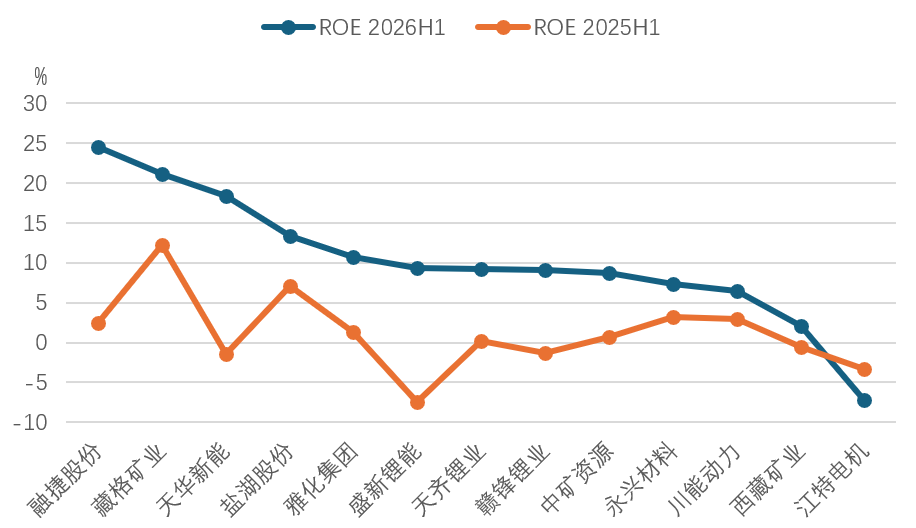
图4 2026年上半年锂盐上市公司ROE
5、 资产负债率
从资产负债率来看,上半年13家企业资产负债率平均为34.19%,同比增加2.17个百分点,最大值为58.85%,低于30%的企业有6家。有9家企业资产负债率较上年同期增长。
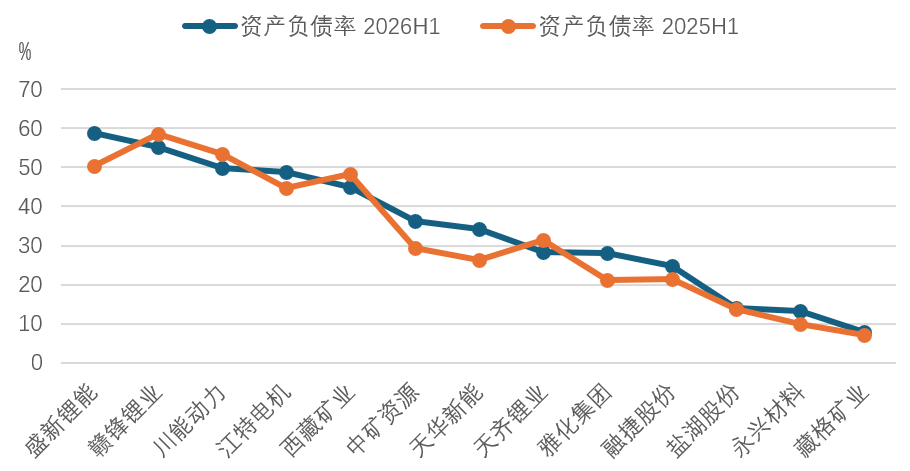
图5 2026年上半年锂盐上市公司资产负债率
二、上半年业绩分析
从具体企业来看,天齐锂业上半年实现营收122亿元、归母净利润42.4亿元,同比分别增长153%和4925%,受益于上半年锂价的反弹,带动公司锂精矿、锂盐产品毛利率和利润规模增长;同时带动联营企业智利SQM公司利润明显增厚,从而进一步放大了公司的盈利弹性。
赣锋锂业上半年实现营收231亿元,同比增长176%,其中锂产品收入142亿元,同比增长199%,实现归母净利润43亿元,同比增长901%,主要来源于锂系列产品售价回升及锂电池产品销量增加,资本开支方面,公司在马里Goulamina、阿根廷Cauchari-Olaroz、Mariana等多个项目上持续投入。
盐湖股份、藏格矿业的归母净利润分别为61.7亿元和36.4亿元,排在13家公司的第一位和第四位,分别同比增长145%和102%。作为盐湖提锂的代表企业,两家企业受益于盐湖提锂的低成本以及自有产能的释放,充分体现了盐湖提锂在锂价上行周期中的竞争优势。中矿资源实现营收37亿元、归母净利润11亿元,同比增长12%和1147%。
业绩大幅增长的核心原因是碳酸锂价格的同比大幅上涨,上半年碳酸锂价格均价为15.94万元/吨,较上年同期增长128%,5月最高突破20万元/吨。在价格上涨的背景下,碳酸锂产量上涨。据中国有色金属工业协会锂业分会统计,上半年全国碳酸锂产量约56.3万吨,同比增长33.9%。上半年行业呈现以下特征:一是量价齐升,下游客户对锂盐采购需求强劲,库存长期处于去库状态,锂盐企业产能利用率提升,产销两旺带动收入增长;二是成本结构优化,自有锂资源产能逐步释放,成本端持续改善;三是毛利率大幅改善,反映出企业盈利能力的实质性恢复。
三、上半年行情回顾
2026年上半年,碳酸锂市场价格呈现宽幅震荡,价格中枢整体上移。1月大幅上行,2月小幅回落,3月再度上涨,4月价格V型反转,5月震荡上行,突破20万元/吨大关,6月至今震荡下行。背后反映的是供需边际变化在市场的持续博弈。今年上半年,锂价大幅波动的核心驱动因素主要有以下四个方面:
1、供给端约束持续收紧。国内方面,江西宜春锂云母因采矿权变更停产,短期内复产难度较大。海外方面,津巴布韦突然宣布暂停锂精矿出口,去年我国从津巴布韦进口的锂精矿约占进口量的15.5%,5月之后企业拿到津巴布韦出口配额,但由于出口审查流程复杂,企业实际运回锂精矿不及预期,导致市场对供给收缩的预期抬升;
2、储能需求加速释放。截至2026年6月底,我国新型储能累计装机168.3GW/448.7GWh,功率、电量规模同比分别增长59%、71%,增长幅度持续领跑新能源赛道,成为拉动锂需求的第二增长极;
3、海外需求持续增加。美伊冲突、俄乌冲突的持续导致全球石油供应受阻,欧洲天然气价格持续上涨,推升未来新能源替代预期,上半年国内储能企业海外订单签约规模同比增长83%,全球化布局成为储能增量突破、提质增效的重要支撑;
4、出口退税下调引发“抢出口”。受4月1日起电池出口退税下调影响,下游厂商提前完成出口订单,引发一季度“抢出口”热潮,政策发布后碳酸锂期货合约连续上涨,半个月内突破17万元/吨大关,锂电出口完成从淡季到旺季的反转。
进入下半年,碳酸锂价格完成一轮先跌后涨的小周期。今年7月以来,受到江西相关锂矿项目复产取得进展,以及部分海外矿山释放复产扩产信号、进口锂精矿陆续到港等多方面因素影响,市场对后续供应增加的预期进一步增强,锂价阶段性走弱。8月份,由于江西锂矿和海外锂矿复产进度不及预期,下游需求持续强势,市场库存持续下降等因素,碳酸锂价格在触及13万元/吨后,逐步反转上涨至16万元/吨。
从供需两端来看,下半年锂行业整体处于紧平衡状态的基本面没有变,供应端主要关注津巴布韦锂精矿到港情况、国内碳酸锂产量情况等变化,而需求端预计依旧保持强劲。政策方面,锂电池消费税的征收、明年1月1日电池出口退税的全面取消,将影响后续下游电池企业的成本结构和生产节奏。综合来看,下半年锂盐行业有望延续上半年良好态势,企业盈利能力有望延续改善。