图片来源:视觉中国
蓝鲸新闻9月2日讯(记者 胡劼)今年上半年,A股股权融资市场暖意渐显,IPO过会与发行节奏同步提速,券商投行业务收入顺势迎来回暖,行业集中度也在这一轮复苏进程中持续抬升。
蓝鲸新闻记者基于Wind数据统计发现,今年上半年,42家上市券商在投行业务上的总收入达到189.65亿元,与2025年上半年的145.54亿元相比上涨约30%,行业整体收入规模呈上行趋势。
不过,各券商间投行业务创收水平差异较大,收入主要聚集在头部券商,腰部、尾部券商依旧难以分羹投行业务,“强者恒强、弱者承压”的市场格局持续。
值得关注的是,看似固化的投行业务分层格局背后,并非没有突围的缝隙。一些中小券商正在通过“投资+投行+投研”三投联动模式,走出一条突围之路。券商分析人士指出,通过“先直投,后保荐”的模式能绕过传统投行项目获取的激烈竞争,可增加投行项目获取优势,也十分考验券商“看准”项目的眼光与全周期服务客户的能力。
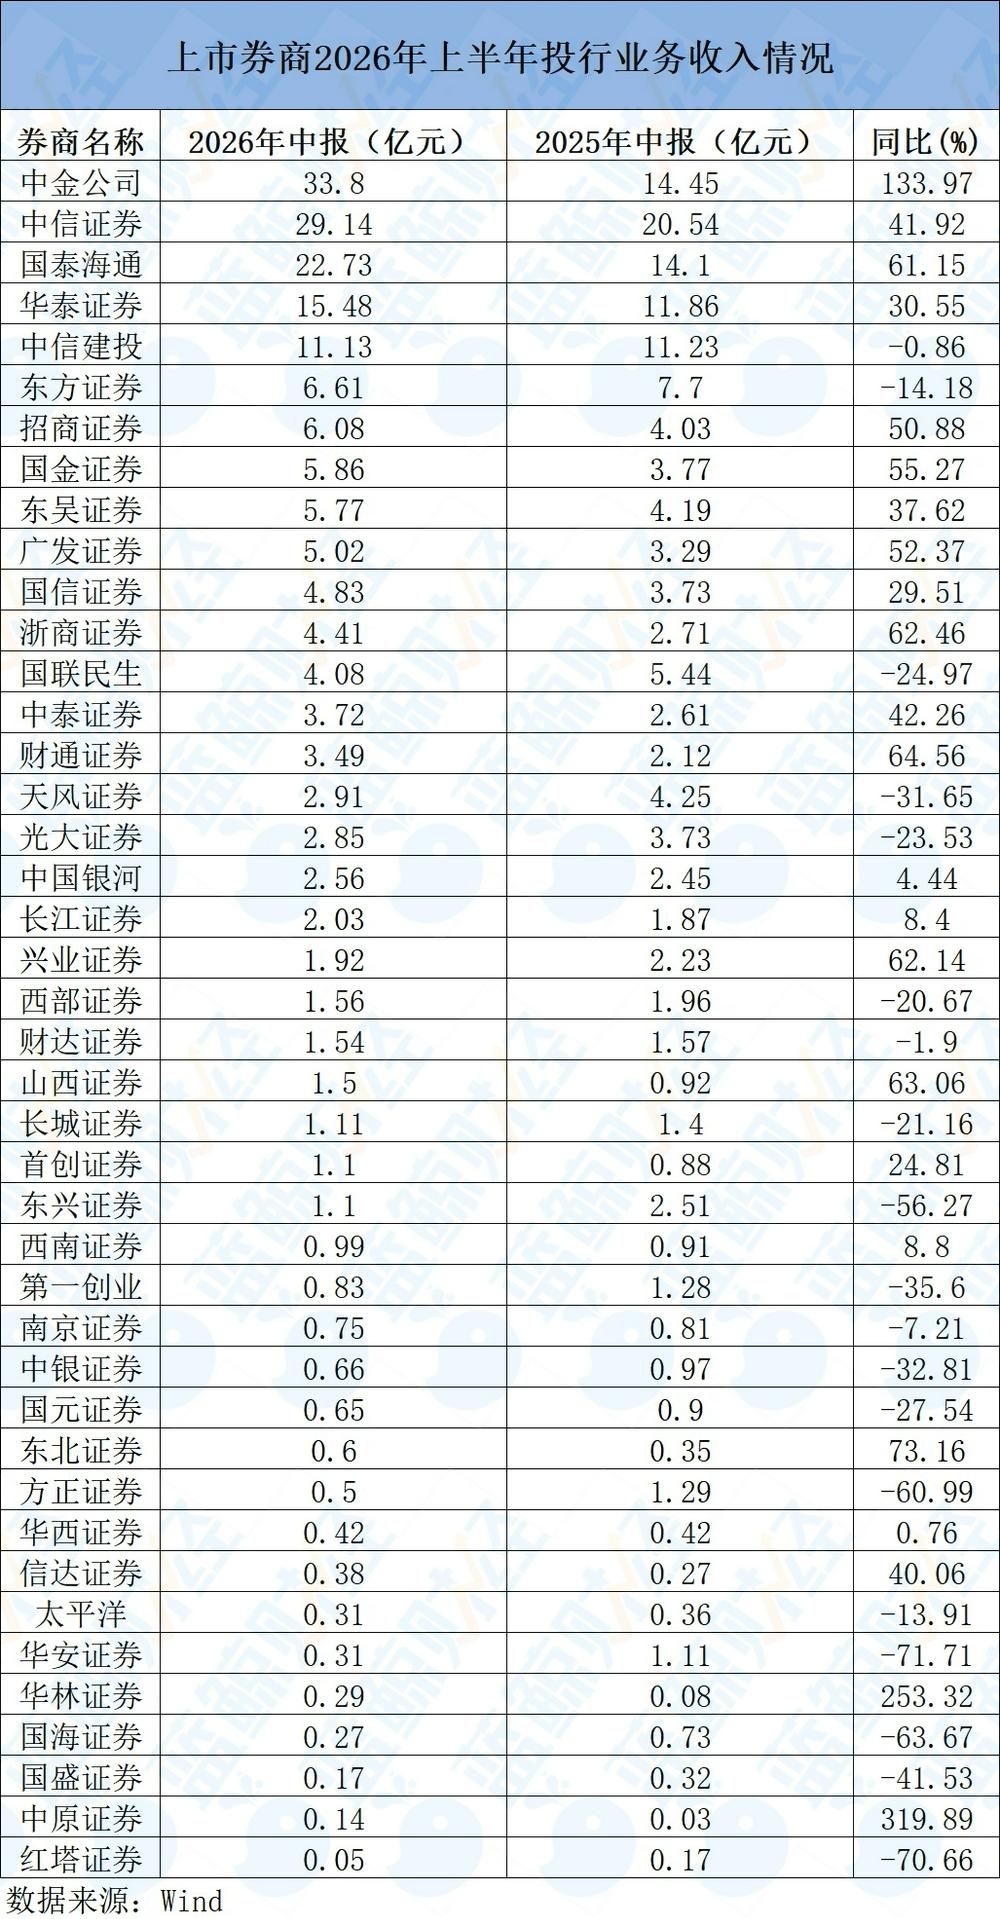
具体来看,上半年投行业务营业收入达20亿级别的有中金公司、中信证券、国泰海通,分别录得33.8亿元、29.14亿元、22.73亿元,三家合计85.67亿元,占到全部样本券商总收入的45.17%,接近整个行业投行收入的“半壁江山”;三家机构的投行收入较上年增幅分别为133.97%、41.92%、61.15%,均实现大幅度的跃升。
图片来源:蓝鲸新闻制图
华泰证券、中信建投投行收入达10亿级别,分别录得15.48亿元、11.13亿元,较上年同比增加30.55%、-0.86%。需关注都市,中信建投是唯一一家投行营收增速下滑的头部券商,公司在半年报中提及,下半年将以并购重组为抓手赋能产业升级,着力打造“产业整合型”投行。
其余37家可比券商的投行收入均低于7亿元,其中,红塔证券、中原证券、国海证券、国盛证券等16家仅录得千万级收入。
增速方面,上半年有19家券商投行收入出现下滑,多集中于中小型券商,其中,华安证券和红塔证券上半年投行收入降幅均超过70%。
不少老牌投行在上半年的投行营业收入表现不及预期,出现明显滑坡。其中,东方证券录得投行收入6.61亿元,同比下滑14.18%;国联民生该项收入4.08亿元,同比下降24.97%;天风证券录得2.91亿元、同比降幅高达31.65%;光大证券收入2.85亿元,同比降幅达23.53%。
也有部分中小券商投行收入同比大涨,较为突出的是中原证券、华林证券、东北证券,分别较去年增加319.89%、253.32%、73.16%,但由于其去年同期基数极低,即便快速增长,这三家券商今年上半年投行收入仅录得0.14亿元、0.29亿元、0.6亿元,尾部投行面临的生存压力依然巨大。
投行业务收入的显著分化,主要与资源禀赋和业务能力差异关系较大。有券商分析人士告诉蓝鲸新闻记者,尽管上半年投行业务的整体回暖为市场注入了信心,但中小券商若不采取差异化经营策略,积极深耕特色赛道,或难以在同质化竞争中脱颖而出。
“头部券商凭借品牌、资源等综合优势更容易获得大型项目资源;而中小券商往往局限于本地或特定领域,项目储备有限,业务结构单一,且在项目承揽、定价、销售等方面经验不如大型券商丰富,收入增长空间容易受限。”该人士表示。
“三投联动”成业绩新引擎
尽管近年来投行业务持续向头部集中,但一些中小券商通过“投资+投行+投研”三投联动模式,走出一条突围之路。
卖方分析师认为,从券商收入结构来看,投行“通道业务”收入占比下降,科创企业成长带来的股权增值收益则有望成为券商业绩增长的新引,“保荐+跟投+直投”的联动模式成为券商共识。
记者关注到,上半年已有中小券商通过私募股权与另类投资业务持续拓宽收益边界,投资收益远超自身投行业务收入。
以华安证券为例,其另类投资子公司华富瑞兴在上半年表现出色,实现营业收入7.34亿元,这一数字远超投行业务收入,同时实现净利润5.34亿元,同比激增830%,占公司归母净利润的25.47%。另外,华安证券的私募股权投资平台华安嘉业,上半年也取得了不俗的成绩,实现营业收入7.77亿元,净利润达5.71亿元。两者合计净利润11.05亿元,占公司归母净利润(20.97亿元)的53%,过半利润源自私募股权和另类投资业务的带动。
东吴证券非银首席分析师孙婷分析认为,券商通过“先直投,后保荐”的模式能绕过传统投行项目获取的激烈竞争,可增加投行项目获取优势,实现“弯道超车”。
例如,财通证券旗下财通资本于2024年开始重点布局私募股权投资,2025年末服务与管理基金规模突破1300亿元。该公司依托旗下财通创新、财通资本两大投资平台,先后对惠康科技完成两轮战略投资,累计出资超亿元,并担任了惠康科技IPO的保荐人。惠康科技于2026年5月上市,除了为财通证券带来直投浮盈外,还贡献约1.25亿元的承销保荐收入。
“券商通过直投业务提供资本利得,投行提供服务费,私募股权基金子公司能产生管理费与Carry(业绩报酬),形成‘轻重结合’的收入结构。”孙婷认为,中小券商早年前瞻性布局直投业务,近年来开始进入收获期。”
兴业证券相关负责人也向蓝鲸新闻记者提到,公司旗下全资子公司兴证投资聚焦“投早、投小、投硬科技”导向,投资端提前卡位具备高成长性的优质标的,后端充分发挥券商牌照优势,依托研究院产业智库深度研判,联动投行板块为被投企业提供涵盖A股/H股上市、再融资、并购重组等全生命周期资本市场服务。
在科创企业资本化提速的当下,若券商通过特色子公司早期介入、深度参与科创产业投融资全链条,通过“三投联动”“先直投,后保荐”的路径,或可打通一级、二级市场,锁定投行合作机遇,打开全新的业务增长空间。
东吴证券研报认为,科创投资正成为抬升券商业绩的关键力量,也考验券商“看准”项目的眼光与全周期服务客户的能力。