出品:新浪财经上市公司研究院
文/夏虫工作室
核心观点:在AI算力基础设施超级大周期下,中际旭创持续高增。颇为意外的是,在公司业绩大增与回购加持背景下,公司股价却呈现出下跌态势。为何业绩越好公司股价变差?在硅光、LPO、CPO多条技术路线博弈下,当前估值是否已经price in远期高增长?公司估值究竟有没有被透支?相关预期兑现容错率是否被拉低?
在业绩与回购加持情况下,中际旭创股价不增反降。截止9月2日,公司股价为822.4元/股,公司市值跌破万亿。
在AI算力基础设施超级大周期下,中际旭创持续高增。今年上半年公司业绩呈现出爆发式增长。颇为意外的是,在公司业绩大增与回购加持背景下,公司股价却呈现出下跌态势。
回购与业绩高增加持 股价却呈现下跌态势
2026年半年度财报显示,中际旭创实现营业收入417.78亿元,同比增长182.49%;归属于上市公司股东的净利润为136.51亿元,同比增长241.7%,上半年整体毛利率为46.25%,同比增长17.59%,提升6.92pct。其中分季度看,今年二季度,中际旭创实现营收为222.81亿元,同比增长174.57%,环比增长14.29%;实现归母净利润79.17亿元,同比增长228.19%,环比增长38.03%。
公司称,受益于AI大客户对算力基础设施的强劲投入,公司800G、1.6T产品出货较快增长,占比也持续提高,且随着产品方案不断优化、运营效率继续提升,公司营业收入与净利润均较去年同期实现较大增长。
中际旭创海外收入持续放量。 报告期内,公司海外客户订单需求旺盛,800G、1.6T等高速率光模块产品持续放量,公司继续为全球大多数头部云服务厂商及AI计算解决方案提供商批量交付高速光模块产品,并在多家重点客户保持主力供应商地位。截至2026年6月30日止的6个月内,公司海外业务收入约为人民币39,614.7百万元,较截至2025年6月30日止六个月的人民币12,781.4百万元增加了209.9%,主要由于(1)海外云服务厂商持续进行算力投资,高端光模块需求量快速增长;(2)凭借高质量和高效的交付能力,公司在重点客户中保持较高的份额;(3)公司下游客户覆盖面进一步扩展。
需要指出的是,公司订单能见度较高,未来业绩预期似乎也不差。在投资交流纪要中,中际旭创透露,主要是云厂商对基础设施的大力投入,部分客户上调了26年甚至27年的资本开支指引,同时算力芯片的配置规格进一步升级,光互连产品作为AI集群网络的核心环节,重要性日益凸显。随着AI网络规模扩大,xPU对应的光模块比例进一步上升。目前主要客户已给出2027年的指引和订单,2027年1.6T和800G的订单需求相较2026年仍保持快速增长。新产品如2.4T、NPO、XPO等将适用于scale-out、scale-up等应用场景。根据大客户定制要求,公司正在积极开发或送样,新产品有望于27年下半年量产,28年有望实现更大规模出货。公司也在积极建设新产能,做好光芯片、电芯片、PCB等核心物料的准备,为27年更大规模上量做好准备。
在业绩高增的同时,公司也随即抛出一份回购计划。公司拟以自有或自筹资金回购人民币普通股(A股),回购资金总额不低于人民币40亿元且不超过人民币80亿元,回购价格上限为每股人民币1,200元(含),所回购股份将全部用于实施股权激励计划或员工持股计划。按回购价格上限及资金总额区间测算,预计回购股份数量在333.33万股至666.67万股之间,约占公司当前总股本的0.28%至0.57%。公司于2026年9月1日首次通过回购专用证券账户以集中竞价方式回购股份37.41万股,占总股本0.0318%,成交价区间为838.16元/股至870.00元/股,支付总金额3.18亿元。
然而,在业绩高增及回购加持下,公司股价并未新高,反而呈现出下跌态势。
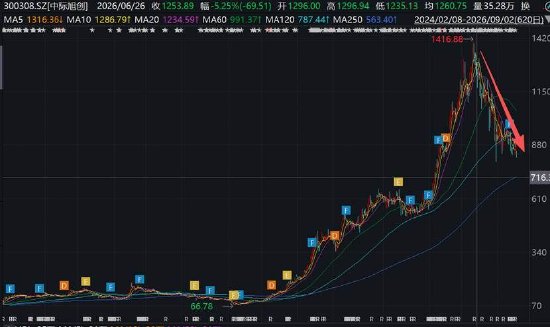
至此,我们疑惑的是,为何公司业绩越好,股价反而没有想象那么好。公司估值究竟有没有被高估?相关预期是否可能被提前透支?
万亿中际旭创是否被高估
Wind显示,截止目前,中际旭创市值为9687亿元。2026年至2028年,市场一致性预测其收入分别为1102亿元、2166亿元、3104亿元;同期归母净利分别为354亿元、708亿元、1022亿元。
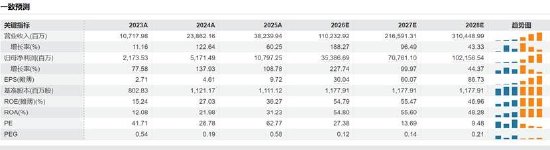
我们基于市场一致性预期数据,透过现金流折现模型粗略估算目前市场给公司潜在利润空间究竟多大。我们选择10%的折现率,得出公司潜在利润空间达到千亿规模。换言之,这是否意味着当下市场定价已经反馈了2028年预期?
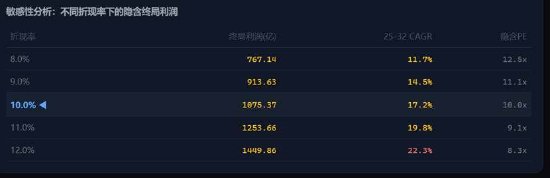
上述估算千亿潜在利润是否被透支?若按照公司35%净利率倒推,公司的收入或需要维持在3000亿元左右的水平。
根据LightCounting,全球光互连市场规模在2025年达到248亿美元,预计到2030年将达到1,110亿美元,按照1美金等于6.73元人民币进行换算,光模块人民币收入规模达到7470亿元。换言之,中际旭创市场占有率或需要达到40%或可能消化目前市值。
根据灼识咨询数据,中际旭创自2021年起连续五年是全球收入规模最大的光互连解决方案提供商,2025年占整体光互连解决方案市场的21.2%。在高速数通光互连解决方案市场,公司2025年占据28.1%的市场份额。另据LightCounting数据,公司2025年全球光模块市场占有率约23.4%,连续三年位居全球第一。
从技术演进路径看,AI 驱动的数据中心网络升级正在显著加快行业迭代节奏。 行业一方面需要快速推进向 800G、1.6T,乃至未来 3.2T 的高速率架构迁移,以满足更高密度、更大吞吐量的互连需求;另一方面,硅光集成、薄膜铌酸锂、CPO 等新技术不断涌现,以应对高速传输下对功耗、散热、成本和可靠性的更高要求。行业发展已不再局限于单一产品速率升级,而是逐步演变为涵盖芯片、封装、模块设计、系统适配和量产能力的综合发展。目前,中际旭创押注的是硅光,新易盛主攻LPO,天孚通信卡位CPO光引擎。
业内人士表示,随着速率从1.6T/3.2T继续上探、AI网络从scale-out向scale-up渗透,光互连的产品形态、价值抓手和利润池位置发生迁移,即可插拔在2026-2028年前后仍是收入与利润基本盘,NPO更大概率是中期主导过渡方案,而CPO可能是2028年以后更值得严肃定价的长期架构变量。
需要强调的是,上述估值估算数据存在诸多假设,属于粗略估算,中际旭创究竟是高估还是低估,我们不能给出确切结论,但或许市场已经做了选择。