2026年8月28日晚间,地中海度假集团(ClubMed Lifestyle Group)正式向港交所递交主板上市申请。市场若简单将其理解为Club Med重回资本市场,那么定会低估了本次递表背后的内涵和意义。
01 全球赛道定位:纯度罕见的全球度假村龙头
地中海度假集团,正以Club Med为核心品牌,在全球运营高端一价全包度假村,同时向外输出超级度假区、文旅目的地等全套度假服务能力,其定位也悄然从单一度假村品牌运营商,未来将逐步升级为高品质度假生活方式集团。这也让它成为港股消费板块当中,同时兼有高纯度及高稀缺性的度假村上市标的。
放眼全球同业,差异也一目了然。由下面列表可对比出,TUI的核心是票务、酒店构成的综合旅游平台,渠道属性更强;而美利亚、万豪、凯悦的基本盘依旧是由多品牌酒店矩阵所组成,一价全包度假产品只是其业务延伸所补充的品类。
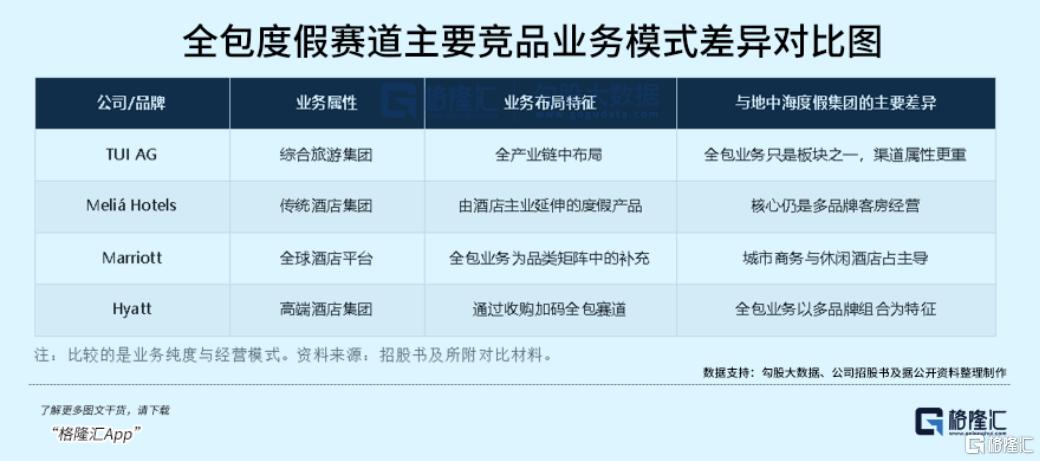
对于地中海度假集团而言,度假村是整个业务体系的起点:据招股书描述,集团的度假村业务负责完成体验交付、沉淀会员资产,度假场景服务则是把经过验证的成熟能力向外做场景输出。它经营的不是酒店客房,而是一整套完整的度假生活方式。
而集团领先的市场位置,更为其度假村业务的“高纯度”开出了证明。按2025年营业额口径,Club Med既是全球最大度假村品牌,也是全球规模第一的一价全包度假村品牌,在高端一价全包细分市场份额达9.7%。反观整个全球度假村大盘,其市占率仅1.1%,行业前五大品牌合计份额也仅4.0%。
这组对比同时也揭示了行业竞争格局和未来机遇:龙头已经站稳细分赛道,但整个度假村市场高度分散,而其品牌化程度远低于传统酒店行业,属于典型的长坡赛道,成长空间充足。
02 三重护城河:难以复刻的体系化壁垒
全球范围内,能够做到全球化布局、高质量盈利并且维持高用户复购的度假村品牌屈指可数,地中海度假集团位列其中,其背后的逻辑和优势究竟有哪些?
地中海度假集团的竞争优势,并非单点能力,而是层层递进的三维壁垒:产品力构筑体验内核,稀缺目的地资源形成卡位骨架,模式输出打开增长边界,共同构筑起资本难以复制的护城河。
(1)产品力壁垒:一价全包,本质是消解度假的决策负担
市场很容易把一价全包简单等同于打包套餐,但这套模式真正的价值,并非把多项消费合并成一张账单,而是帮用户卸掉度假过程中大量琐碎决策。住宿、餐饮、运动娱乐、在地体验、儿童托管全部纳入统一产品体系,游客不必反复规划行程,把精力真正留给度假本身。
这套标准化体验能够全球稳定落地,根基是沉淀76年的G.O.(Gentil Organisateur,招股书中称之“快乐管家”)文化。据介绍,G.O.来自全球100多个国家及地区,覆盖250余种专业岗位,既是服务人员,也是活动组织者、文化连接者,塑造度假村松弛开放的社群氛围。硬件物业和物质条件是可以花钱复刻的,但社群氛围依托完整人才体系、培训机制、组织文化,则无法靠资本短期堆砌。
而且重点的是,用户体验价值的兑现最终可体现在集团的经营指标和业绩报表之上。集团核心品牌订单的平均金额超400欧元,宾客平均入住时长超5天,该品牌全球有31家度假村位列TripAdvisor当地同类榜单第一名。2025年金卡、白金会员复购率分别达到66%、81%;集团的业务直销占比超70%,大幅高于行业约30%的平均水平。高复购、高直销,本质是用户对品牌体验和品牌信任度的财务投票。
(2)资源壁垒:稀缺度假目的地的先发卡位
优质度假目的地属于不可再生资源。比如滑雪道入口、一线海岸、成熟文旅地优质地块等,这些供给放眼全球都是有限的,当头部品牌抢先锁定后,后来者仅凭资金是很难快速获取。
招股书显示,截至最后实际可行日期,地中海度假集团合计运营69家度假村,欧非中东35家、美洲11家、亚太23家;其中24家山野滑雪度假村,覆盖阿尔卑斯山、北海道、北美、中国东北四大核心滑雪目的地,数量远超行业第二名的7家,其也是全球唯一完成四大滑雪胜地布局的一价全包度假村品牌。
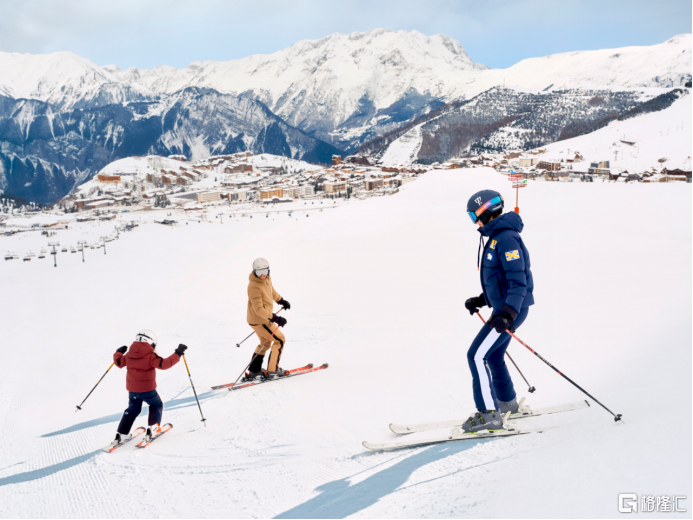
更关键的是,这些稀缺的度假村资源并非孤立运营的,而是靠品牌、会员体系、直销网络将全球点位编织成一张网络。比如说,用户在桂林、太仓建立品牌认知和信任,他们的下一次度假就可能选择北海道或阿尔卑斯。目的地矩阵越丰富,客源全球化程度越高,这种网络效应的自我强化力量就越强,对应的平台价值就会越大。
(3)模式壁垒:从度假村运营,走向轻资产能力输出
地中海度假集团的业务价值边界,并不局限在自持物业或资产、租赁度假村,在现模式结构中,有9家自持度假村,41家租赁度假村,以及19家管理合约模式度假村。
若进一步站在业务分类角度去看,在核心度假村业务之外,集团还以轻资产模式提供度假场景服务,包括文旅目的地管理、度假设施运营、品牌授权及配套服务,并以HiSphere品牌切入超级文旅目的地赛道。
这里可发现,这些生意模式及业务逻辑都不是另起炉灶,而是把在Club Med体系内验证过的产品设计、G.O.文化、活动组织、会员运营与全球获客能力,延展到超级度假区、城市休闲设施等更多高品质度假场景。
据招股书,2025年度假场景服务收入仅占总营收约0.5%,但毛利率达到59.8%。它虽暂时不足以改变整体收入结构,却打开了集团长期增长的第二曲线——集团不只靠新增自持或租赁度假村获得增长,还可以通过输出运营能力扩大服务半径、提升资本效率,同时为核心度假村业务创造更高频的客户触点,导入更多潜在客户等方式。
放在更广的维度上看,中国传统Shopping Mall正面临较大的转型压力。据不完全统计,全国有数千家传统购物中心是"零售+餐饮"模式,在消费习惯变迁和电商冲击等因素影响下增长见顶,国外也有类似传统购物中心亟待转型,逐渐向文化体验式消费、旅游度假等沉浸式业态转型趋势也已成为行业共识。
地中海度假集团的度假场景服务板块,正好能填补这一能力缺口,不仅在国内打造探索新型高品质度假产品的运营经验,包括打造一站式海洋主题的高端综合度假目的地三亚·亚特兰蒂斯,一站式冰雪主题的城市度假目的地太仓阿尔卑斯国际度假区与雪山下的一站式休闲旅居度假目的地丽江地中海国际度假区等。同时也有76年品牌历史,覆盖全球40多个国家和地区的69家Club Med度假村网络运营经验。同时还有以创新文旅思维重构城市商业空间而打造的全国首个世界级文旅Mall——HiSphere重庆等等样本。
虽然这一新型文旅产业业务布局,尚处于早期阶段,但战略想象空间无限。试想全国3000多家购物中心,即使仅1%启动文旅转型,对应的市场规模也在数十亿元量级。即使只抢占了1%的份额,也是一个以品牌及运营能力,能输出换取高利润的轻资产“金矿”。
03 增长动能:全球扩张为主轴,中国市场作为战略引擎
未来数年,持续加密全球稀缺目的地网络,是集团最核心增长主线。招股书规划,2030年全球度假村由当下69家拓展至约85家,重点布局阿尔卑斯、南地中海、东南亚、加勒比海,同时探索中东新兴市场。
扩张逻辑并非简单增加床位供给,而是持续向资本效率更优的管理合约模式和轻资产业务方向所倾斜。在这一推动下,未来每新增的一个网点,既承接存量会员跨地域消费,也为整个体系带来新增客源,并最终推动整个平台的正向循环形成。
2026年几个新项目落地便已印证了这套思路:南非海滨与Safari度假村正式营业,同时也代表着集团首次将海滨和Safari野奢体验纳入了集团产品矩阵;而泰国苏梅岛度假村动工,则进一步加密了集团在东南亚高端度假布局。由此可见,新项目仍然延续了“稀缺卡位+品牌复用”运营思路,从而使其每进入一个新的区域,都能依托全球销售网络与会员体系快速完成爬坡,无需从零培育本地市场。
在全球扩张的主基调下,中国市场仍是兼具战略价值的增量引擎与创新试验场。
一方面,国内度假消费从观光向体验转型的红利仍在持续释放,是集团全球客源增长的重要增量来源;另一方面,集团针对中国市场推出地中海・邻境、地中海・白日方舟两条本土化产品线,同时以HiSphere品牌输出超级文旅目的地管理能力,本质是将一价全包体系、G.O.文化与会员运营能力,适配到城市周边短途、城市精致度假等更多元场景。
除此之外,集团在本土化的初步探索成功,意味着其或已初步完成“双向循环”模式的关键验证。
据公开资料,2026年春节期间,集团中国区入境游收入同比增长505%、出境游增长70%,本土项目与全球网络形成客流互通:中国会员流向全球目的地,海外客源导入中国项目,本土产品培养的用户习惯又持续反哺全球会员体系。
04 长坡厚雪赛道,被市场低估的度假村核心资产
拉长行业视角,业务底层逻辑建立在空间广阔的赛道之上。
灼识咨询数据,2025全球度假及生活方式市场规模2.53万亿美元,预计2030年达到3.49万亿美元,CAGR为6.7%;度假村细分赛道增速更高,CAGR达到7.0%,高端一价全包、山野滑雪未来有机会持续跑赢大盘。
中国市场想象空间更大,2025-2030国内度假生活方式市场CAGR达8.8%;当前国内游客偏好度假而非观光的占比仅31%,而欧美成熟市场则高达约80%,可见国内仍处在渗透早期,属于典型长坡厚雪赛道。
身处黄金优质赛道,公司走的也并非粗放开店路线。2025年营收19.49亿欧元,毛利率提升至30.3%,经营现金流4.12亿欧元;平均每日床位价格抬升至235欧元,增长更多来自产品高端化、定价力、单客价值提升,而非单纯铺规模。
2026上半年营收基本持平,毛利率由33.0%上行至34.7%,经营现金流1.79亿欧元。同时,国际度假行业普遍以经调整EBITDA作为核心业绩指标,集团经调整EBITDA利润率从19.5%连续提升至20.2%,2026年上半年进一步达到24.5%,维持处于高位,一系列数据证明品牌具备持续优化盈利、创造现金流的能力,经营底盘扎实。
但真正值得重估的不只是财报数字,而是背后商业闭环。比如,高复购会摊薄获客成本;高直销比例能把客户关系、定价权握在手中;全球网络则驱动会员跨季节、跨国家复购;管理合约业务与场景服务也进一步把品牌运营能力转化为更高资本效率的收入。这套体系会形成滚雪球效应,品牌力越强、目的地越多、会员基数越大,复购与跨场景消费就越高,反过来继续支撑品牌投入与网络扩张,源源不断生成稳定现金流。
最后,站在复星整个旅游板块的战略布局视角上,这次独立上市并非单纯的资产分拆与资本运作。经过多年业务梳理与结构优化,复星国际对旅游板块的思路已从搭建大而全的综合文旅控股平台,转向在“全球休闲度假生活方式”战略指导下有针对性的对不同属性资产的分类盘活与精准聚焦。
2015年,Club Med完成私有化后加入复星,随后复星旅文集团成立,在加速Club Med全球化扩张的同时,也同步推进安吉等超级度假村和三亚・亚特兰蒂斯等项目落地。2018年12月,复星旅文在港交所上市,该阶段,复星旅文以Club Med度假村及三亚・亚特兰蒂斯项目为核心,奠定了全球休闲度假领域的坚实基础。
2025年3月,复星作为控股股东,推动复星旅文私有化退市,核心目的在于实施轻资产战略转型。一方面,将核心重资产“三亚・亚特兰蒂斯”通过REITs形式独立上市。另一方面,把旅游地产开发业务做了彻底剥离,转型聚焦于“休闲度假生活方式”主赛道。
再进一步,复星分拆出地中海度假集团,并以Club Med SAS作为其全资子公司,专注于全球高品质度假生活方式的构建与输出,同时将在生活方式领域继续创新拓展,打造类型丰富的超级度假区和超级文旅Mall等超级度假产品。
上面提及的每一次战略转身,都折射出复星在不同经济周期与复杂全球宏观环境下,对旅游板块资产在运行效率与战略定位的持续校准。本次集团分拆上市,正是复星锚定“全球高品质度假生活方式”赛道的标志性落子。历经多轮业务梳理与架构调整,旗下多产业多品牌资产或将告别内部整合打磨阶段,正式迎来对外价值释放的关键节点。
05 结语
随着地中海度假集团叩响港交所大门,市场的评估视角不该局限于Club Med的品牌光环,亦不能只停留于资产负债表的数字。这家以全球顶级度假品牌为根基、凭借领先优势构筑深厚壁垒的企业,正从高端度假村运营商,逐步进阶为输出全球高品质度假生活方式的国际化集团。
读懂了它身上的这层蜕变,方能真正读懂它在港股市场“独一份”的稀缺价值。(全文完)