摩根士丹利最新报告揭示,谷歌、Meta、微软等科技巨头已积累逾1.3万亿美元表外承诺,采购义务交付前仅以脚注披露,6750亿美元租赁承诺尚未入表,电力PPA因合同条款差异游走于租赁、采购或衍生品之间,照付不议合同则已深嵌第三方融资结构。甲骨文承诺规模已达未来现金流的7倍,一旦AI需求预期逆转,这些精心设计的会计安排将无处遁形。
AI基础设施军备竞赛正在催生一种规模庞大、结构复杂的表外风险敞口,而这一风险在传统财务报表中几乎无从察觉。
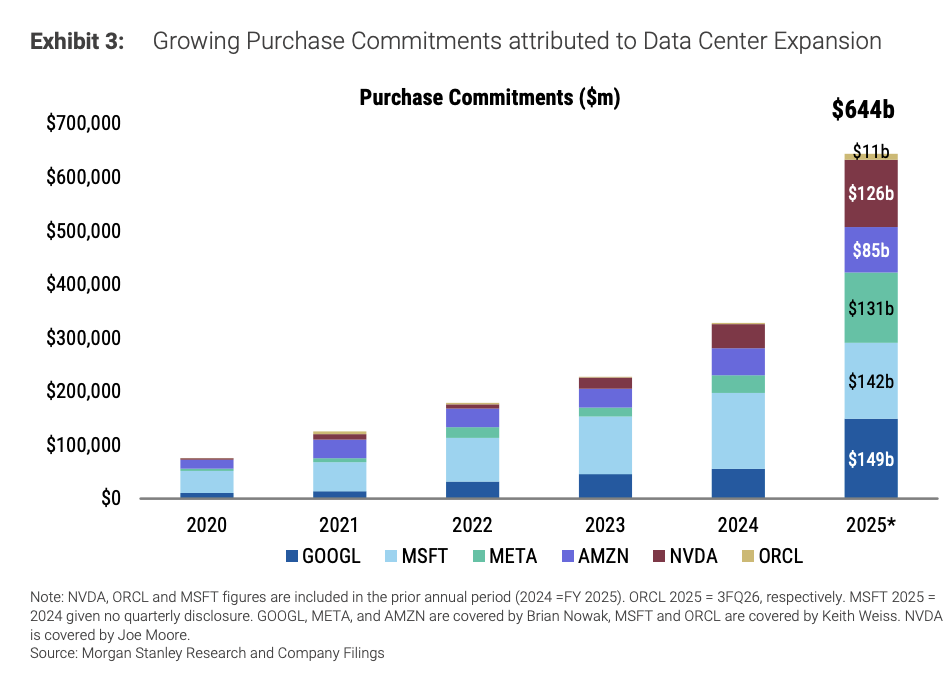
据追风交易台,摩根士丹利最新研究报告指出,谷歌(GOOGL)、Meta、亚马逊(AMZN)、微软(MSFT)、甲骨文(ORCL)及英伟达(NVDA)等超大规模云厂商和芯片巨头,目前已累计形成逾1.3万亿美元的长期承诺——其中采购承诺超过6400亿美元,租赁承诺约6750亿美元。这些承诺大量游离于资产负债表之外,使得投资者难以准确评估相关公司的真实杠杆水平,这些公司的表外杠杆增速已远超表内杠杆。
从现金流压力来看,部分公司的承诺规模已触目惊心:Meta的租赁与采购承诺合计约为其未来12个月经营现金流的1.7倍,而甲骨文这一比例更超过7倍。这些承诺往往与基础设施融资深度绑定,一旦AI需求预期发生逆转,重新谈判的空间极为有限。
如果算力需求持续超过供给,这些合同会变成锁定稀缺资源的竞争优势。但如果需求预期下修,很多承诺已经嵌入开发商、供应商、私募信贷和公开债券融资结构里,想重新谈判或退出,未必容易。
采购承诺:五年增长六倍,锁定供应链的双刃剑
采购承诺是最直接的表外压力,AI数据中心扩张浪潮推动超大规模云厂商和英伟达的采购承诺急剧膨胀。据摩根士丹利统计,上述六家公司最新披露的采购承诺总额已超过6440亿美元,较一年前翻逾一倍,较五年前增长约六倍。这些承诺涵盖GPU、内存、土地、电力、数据中心外壳租赁及其他基础设施组件。
根据美国通用会计准则(US GAAP)及美国证券交易委员会(SEC)相关规定,企业须披露"无条件采购义务",即针对固定或最低数量商品或服务的不可撤销付款承诺。然而,在标的商品或服务交付之前,这些义务通常不在资产负债表上确认,仅以脚注形式披露。
英伟达的情况尤为值得关注。为锁定晶圆代工产能和内存供应,英伟达大幅提前备货。截至2026年1月,其库存及相关采购承诺已升至市场预期FY27营收的约32%,而历史水平仅为15%至20%。摩根士丹利指出,这一策略使英伟达在满足需求方面占据有利位置,但若需求出现下滑,下行风险也将随之放大。
算力容量安排:大量承诺游离于表外
云容量安排是另一类关键结构。供应商承诺在一定期间提供算力,客户承诺最低消费。只要合同没有指定具体GPU或机架,且客户不能控制特定资产的使用,很多算力合同就不会被当作租赁处理。
这意味着最低付款可能不形成租赁负债。只有当客户实际使用容量、收到账单,相关成本才进入利润表或形成应付款。
披露中,英伟达有270亿美元云服务协议承诺,Oracle有100亿美元云容量安排;Meta没有量化,但称其1310亿美元合同承诺中包括第三方云容量安排。take-or-pay合同也是这一类:买方要么购买最低量服务,要么支付最低金额。供应商可以拿这类合同支持基础设施融资,客户则牺牲退出空间。
"照付不议"(Take-or-Pay)合同是此类安排的典型形式,要求买方无论实际使用量如何,均须支付最低金额。微软(MSFT)与CoreWeave(CRWV)之间的合同即为一例——CRWV披露,其大部分收入来自多年期照付不议合同,并以此为底层资产支撑数据中心融资债务。这意味着,一旦需求预期改变,相关合同因已嵌入第三方融资结构,重新谈判的难度极高。
租赁承诺:6750亿美元悬而未入表
租赁本身不是新东西。经营租赁和融资租赁都会在开始后进入资产负债表。截至最新披露,MSFT、ORCL、META、AMZN、GOOGL账上已有约820亿美元融资租赁负债和1750亿美元经营租赁负债。
真正大的是尚未开始的租赁:约6750亿美元,较一年前的约2400亿美元激增4350亿美元。很多是长期数据中心壳体租赁,签约时用于支持开发商融资,但在租赁开始前仍留在表外。随着数据中心交付,这部分会逐步进入资产负债表。
其中,甲骨文的未开始租赁承诺达2610亿美元,微软为1550亿美元,Meta为1040亿美元,亚马逊为960亿美元,谷歌为590亿美元。谷歌等公司披露,其未开始租赁承诺将在2031年前陆续进入资产负债表。
此外,会计规则还允许多类租赁支付游离于负债之外,包括:可变租赁支付(如电力、维护费用等)、续租选择权(仅在"合理确定"行使时才计入)、剩余价值担保(RVG),以及第三方租赁背书与担保。以可变租赁支付为例,其占谷歌总租赁成本的比例已达30%,Meta约为25%,亚马逊超过10%,且随着新数据中心租赁陆续开始,这一比例将进一步上升。
担保和残值保证,把风险放到“可能发生”的抽屉里
残值保证是租户承诺租赁资产期末价值不低于某一水平,若低于该水平,租户补差。它类似或有负债,但只有付款被判断为可能发生时,才计入租赁负债。Meta与Blue Owl Capital交易中已出现这类结构。
在第三方租赁背书方面,谷歌(Alphabet)的规模尤为突出。据摩根士丹利,谷歌目前已向正在开发数据中心的比特币矿企提供约170亿美元的租赁背书,涉及Cipher、Hut 8、TeraWulf及Flash Compute四个在建项目,合计覆盖逾1000兆瓦的算力容量。这些背书通常与项目层面的建设债务规模匹配,在租赁开始时生效,并随摊销逐步递减。
根据美国通用会计准则,上述背书在付款概率未达"可能"之前,通常不在资产负债表上确认。然而,评级机构的处理方式更为审慎。标普已表示,一旦背书生效(即租赁开始),将对谷歌的债务进行调整;标普还在去年12月的信用问答中指出,当或有担保对交易对手融资具有关键作用时,可能按净税后金额调整债务(例如,100美元的或有担保对应约79美元的债务调整)。
电力购买协议:数十亿美元的隐性现金流出
数据中心缺的不只是GPU,还有电。
为满足AI数据中心的电力需求,超大规模云厂商正大规模签署长期电力购买协议(PPA),合同期限有时长达20年。这些协议通常以固定价格锁定电力供应,以确保能源生产商能够收回成本并获得合理回报,同时也为相关基础设施融资提供信用支撑。
典型案例包括:微软与Constellation Energy签署的20年PPA,支持三里岛核电站重启;谷歌与NextEra Energy合作重启爱荷华州Duane Arnold核电站;Meta与Vistra Corp签署的20年协议,涉及逾2600兆瓦零碳电力。据摩根士丹利旗下公用事业分析师David Arcaro估算,Meta与Vistra的单项PPA在20年期限内总成本约为70亿至86亿美元,折合每年约3.5亿至4.3亿美元。
在会计处理上,PPA可能被归类为租赁、普通采购承诺或衍生品,具体取决于合同条款,导致披露口径不一。谷歌披露了一项2026年1月签署的20年、99亿美元PPA,将按租赁处理;Meta则表示,其部分PPA因未设定固定或最低用量承诺,无法可靠披露未来负债金额。摩根士丹利指出,无论最终会计处理方式如何,在电力实际交付或租赁开始之前,相关承诺均不在资产负债表上确认,形成大量不透明的未来现金流出。
SPV不是魔法,芯片融资多数仍会变成债务风险
高评级云厂商可以用现金和公开债务购买芯片;高收益评级或未评级的AI基础设施公司则更依赖资产支持结构。常见方式包括:用take-or-pay算力合同支持SPV贷款、客户预付款、通过SPV进行芯片租赁,以及其他供应链融资或证券化安排。
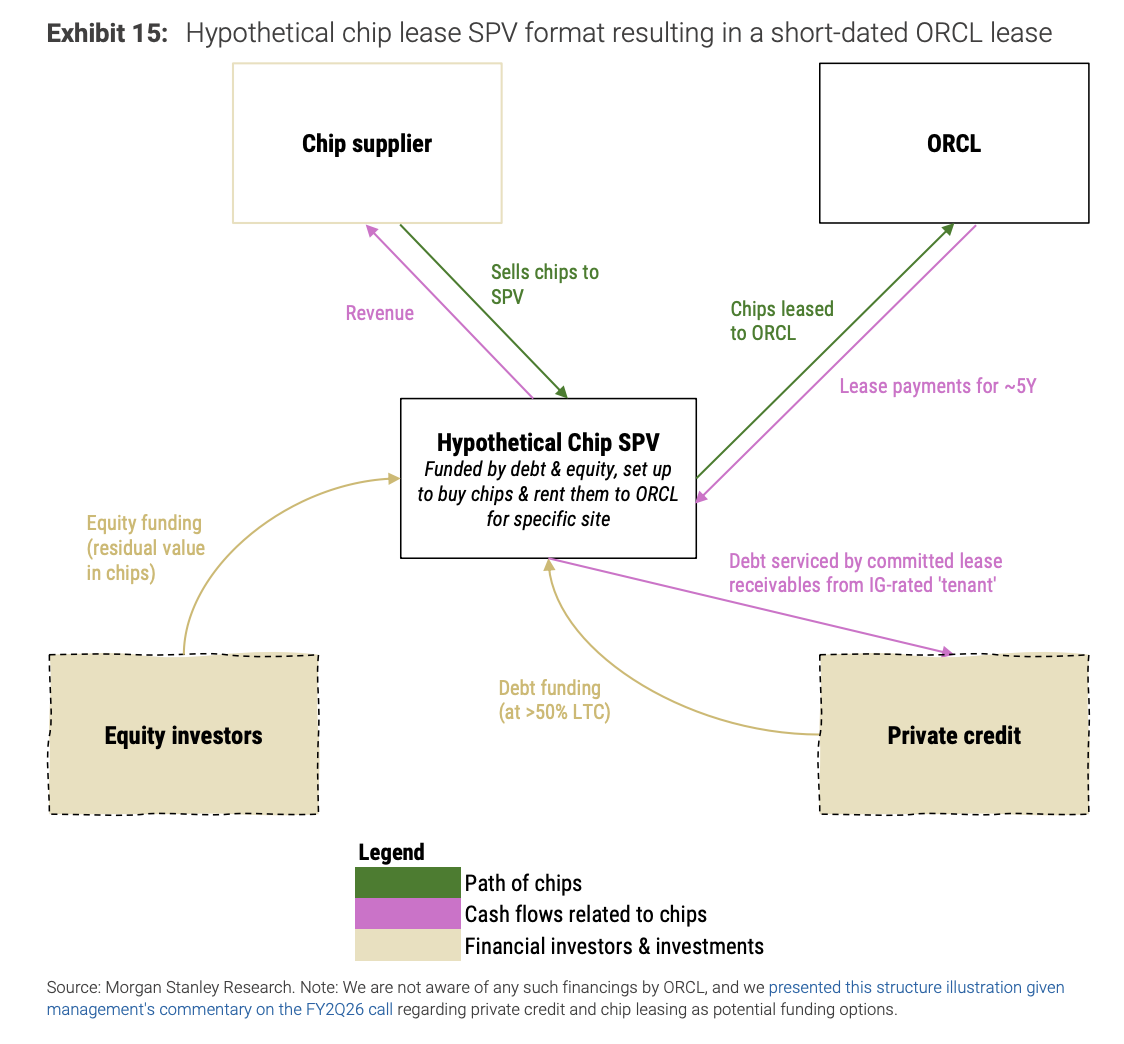
关键不在有没有SPV,而在谁承担风险。若SPV债务由母公司无条件担保,债务仍会进入母公司资产负债表。若追索权有限,且有高信用客户的长期包销合同支撑,会计上更可能实现表外处理;但评级机构仍可能因经济依赖和潜在母公司支持,将其视为债务样负担。
客户预付款能减少GPUaaS公司的短期现金流压力,账上可能体现为递延收入,通常不直接按债务处理,但会进入信用质量判断。芯片租赁则更直接:租赁开始后进入资产负债表;开始前仍在表外。
这也是AI资本循环最值得盯紧的地方:钱已经承诺出去,风险却分散在采购义务、未开始租赁、变量付款、PPA、担保、SPV和评级调整里。看AI公司,不能只看资产负债表上的债务。未来几年,脚注里的数字可能比债务科目更早告诉市场,谁把AI需求押得最重。