本文来自微信公众号: TOP创新区研究院 ,作者:TOP创新区研究院,FTA Group,题图来自:视觉中国
这几天你大概率刷到过:
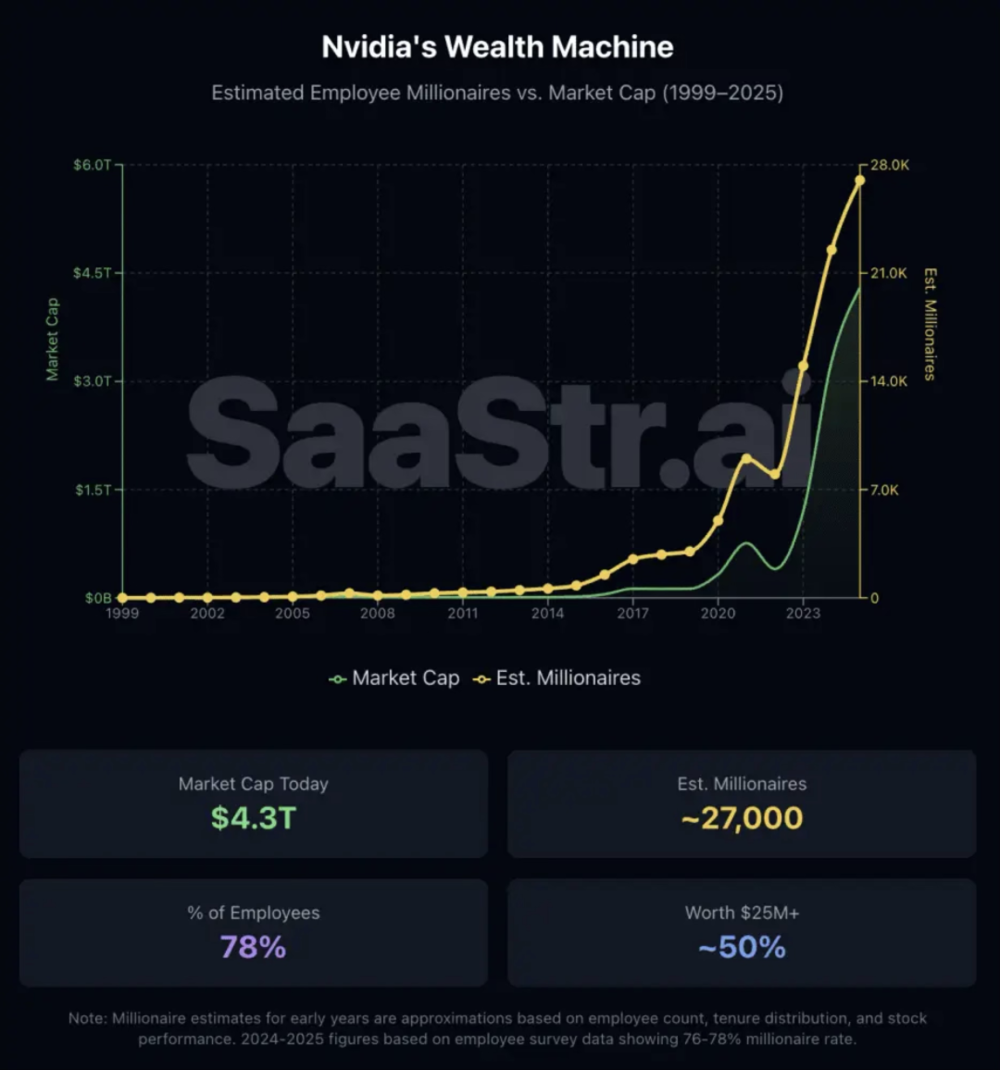
英伟达大约50%的员工,身家超过2500万美元。
2个小目标!
但数据大概率被夸张了。
因为它的出处是2025年6月一次内部问卷,约3000人回答,而英伟达有近四万员工,回收率不到10%。
你想想,谁会认真填一份“请问你的净资产是多少”的问卷——是账户里躺着两千万的那位,还是入职十四个月、还在为湾区首付发愁的那位?
你问“你幸福吗”,回答的永远是那些觉得自己还行的人。
而且它在转述中还变形了:
一版说“三分之一超2000万”,另一版说“50%超2500万”。
没有source of truth,基本不可信。
但不可否认的是,英伟达有约四万名员工,他们中的绝大多数,已经不需要为钱工作了。
一、入职年份比职级值钱
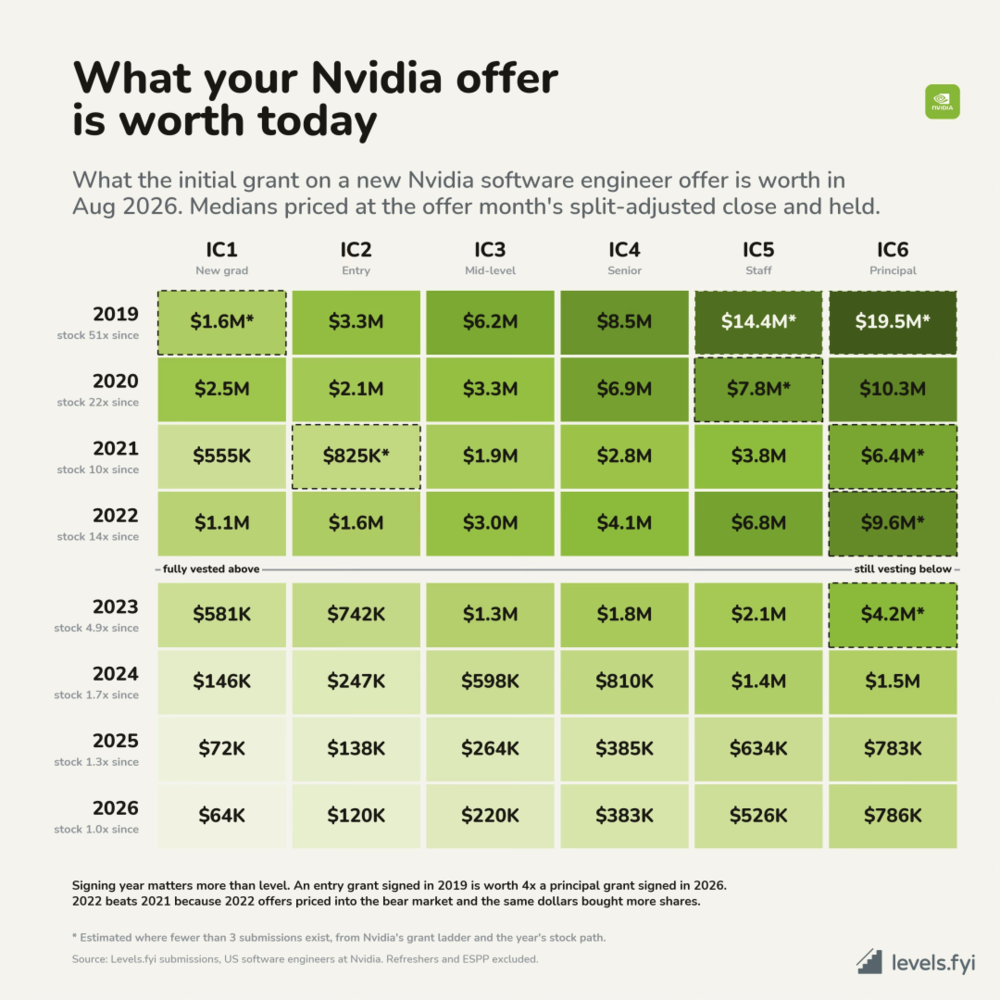
levels.fyi的联合创始人Zuhayeer Musa为了让公众体会一下在英伟达工作的真实收入,做了一张表:
横轴职级,纵轴入职年份,每格算的是——你入职时那笔初始股票授予,一股不卖,今天值多少钱。
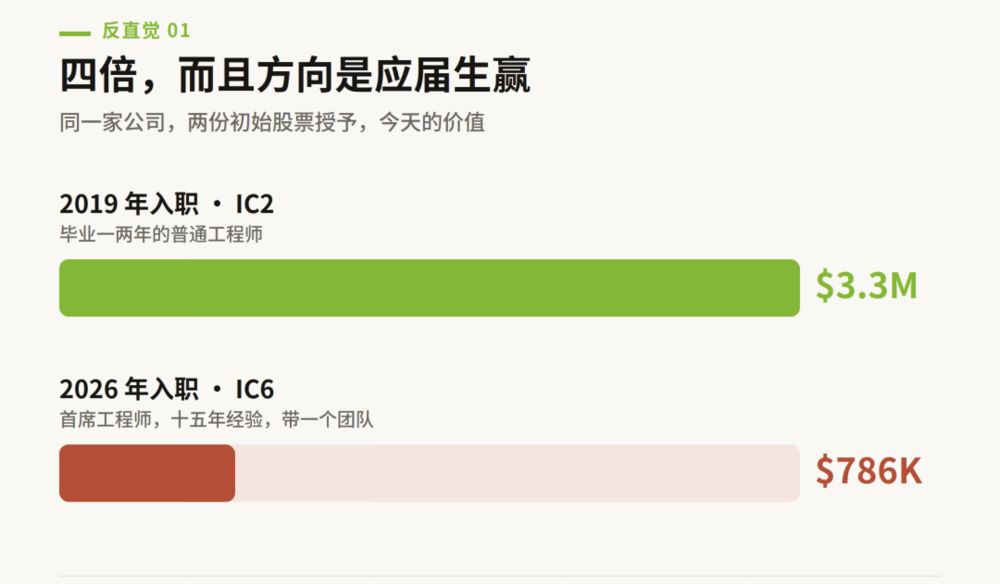
图中,如果你说2019年入职的IC2(毕业一两年的普通工程师),你手里的股票已经值330万美元;但如果你说2026年入职的IC6(首席工程师,十五年经验,带一个团队),你只有78.6万美元。
相差四倍多,2019年的应届生赢麻了。
再狠一点:
2019年的应届生160万,2026年的应届生6.4万。同一个岗位、同一份工作、同一个招聘流程,HR可能都还没换。二十五倍。
签约年份比职级更重要。
在英伟达,你的财富主要不由能力、职级、贡献决定,而由你哪一年毕业决定。
你和隔壁工位那位干同样的活、向同一个经理汇报、绩效可能你还高,但净资产差二十倍,唯一区别是他2019年来的。
二、老黄的麻烦
2023年12月,英伟达开全员大会。一位员工站起来提问,说:
公司里有一批资深员工,尤其是一些中层管理者,已经不怎么干活了。当然,他们每天照常来,照常开会,照常在系统里点“已批准”,然后回家看看自己的股票账户,今天又是美好的一天。但新来的人很不高兴,因为活儿都落在他们头上,但钱的差距是二十倍。
黄仁勋的回答是:每个人都要做自己时间的CEO。
……怎么说呢,领导说话就是有水平,下次还是别说了。
但也不是老黄的错,毕竟……
谁让英伟达太有钱了呢?
过去四十年,股权激励的全部理论基础,是它假设你的股票不够多。但一旦超过某个临界点,这个机制就不work了,比如你说一个持有两千万美元英伟达股票的股东,你会超级理性地评估自己的行为对股价的影响,比如,“我今晚加不加班,对英伟达的股价没有任何可测量的影响”。
低剂量的股权把员工变成股东,高剂量的股权也把员工变成股东,但区别在于,低剂量的股东会努力,高剂量的股东会看盘。
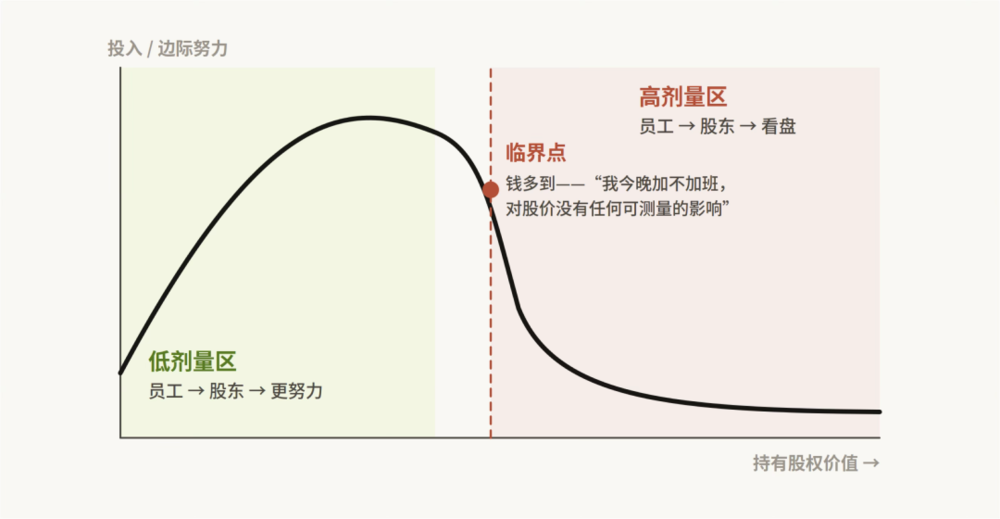
之前《财富》把彭博那组英伟达员工访谈概括成了一句:他们的股票让他们富到可以忍受几乎任何事,但又忙到没时间花。所以这家公司里同时住着两拨人:
一拨富到不想干活,一拨富到什么都能忍。
而老黄的应对策略是——他说他会亲自过一遍全部四万两千人的薪酬,每次结果都是加钱。
一边为员工太有钱头疼,一边亲手把他们变得更有钱。
三、四十八
2026年4月,Dealroom 做了一份《英伟达黑帮》(The NVIDIA Mafia),追踪从英伟达离职、之后创办了拿到风投的公司的人。它映射了50,579名在职和离职员工,识别出81位创始人、48家公司。
0.16%。
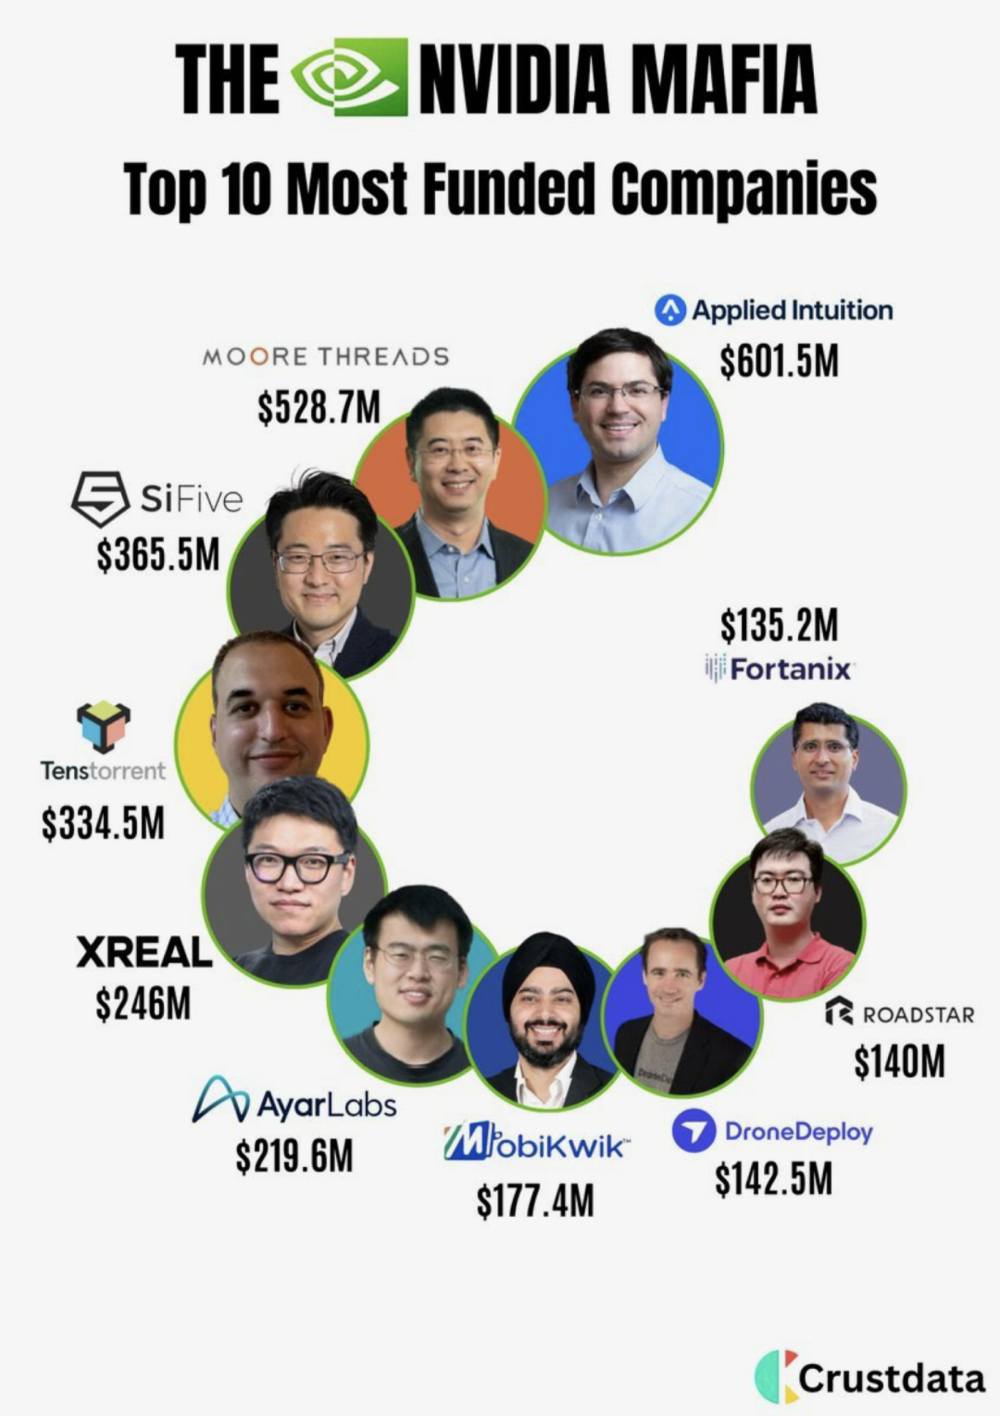
作为对照,CB Insights 统计过谷歌:前谷歌员工五年之内创办了1200多家公司,合计融资超200亿美元。
四万个有钱得都不需要工作的人,凑出48家公司。
这个转化率,比相亲角还低,
真的是有点奇怪的。
我们研究了这么久的“创新生态”,它的底层其实是一个特别朴素的循环:
财富事件 → 人离开 → 天使投资 + 二次创业 → 新公司 → 新的财富事件
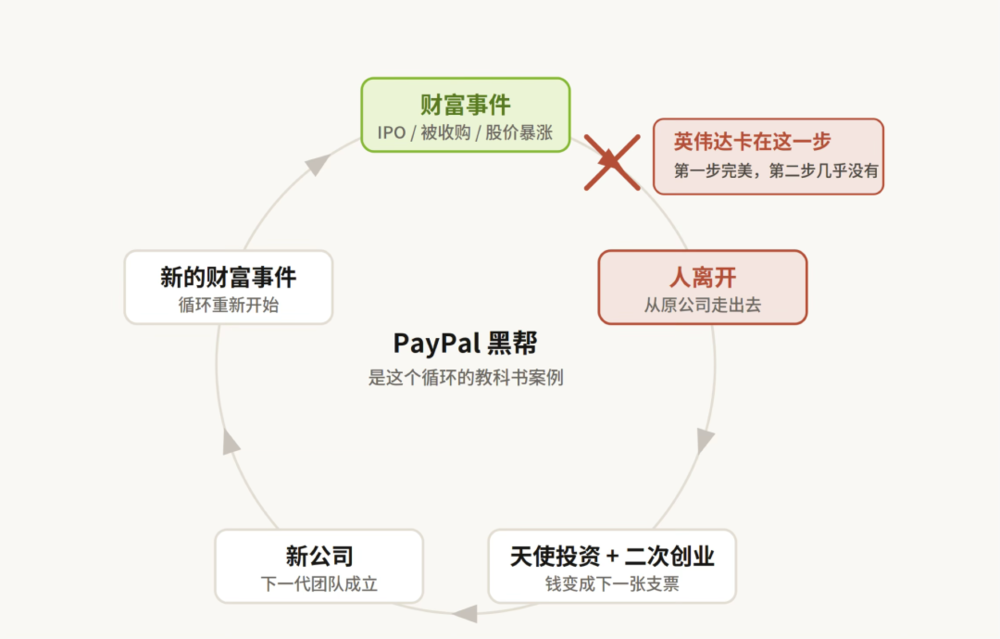
PayPal黑帮是教科书案例。
2002年eBay收购PayPal,此后三四年内,SpaceX、LinkedIn、特斯拉、YouTube、Yelp 相继成立或拿到关键投资。钱没停在个人账户里,它立刻变成了下一轮的风险资本、下一代创业者的第一张支票。
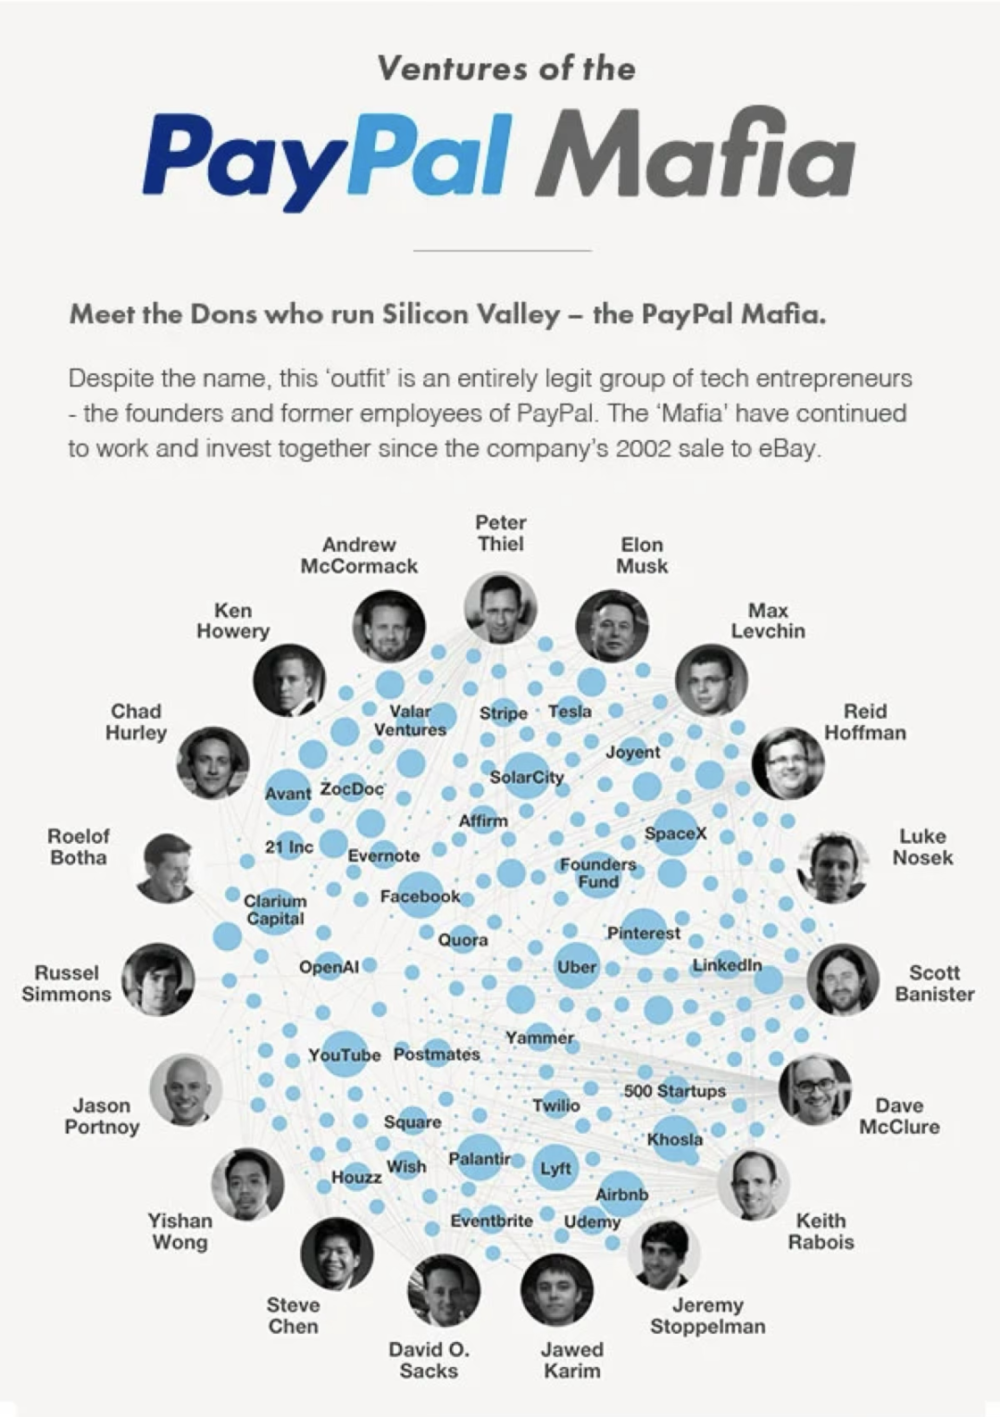
这个循环里,“离开”是不可省略的一步。
钱必须离开原来的那个口袋,才能变成生态里的养分。
英伟达完美地完成了第一步,几乎没有完成第二步。
一个原因是,英伟达有一个特别的薪酬机制:
最近几年,科技大厂公司给RSU,用的是前置归属:40/30/20/10——第一年多给,往后逐年递减,之后每年按绩效补发。甲骨文、谷歌、Airbnb、Uber、DoorDash都是这样做,Pinterest 更激进——三年制,第一年归属50%。
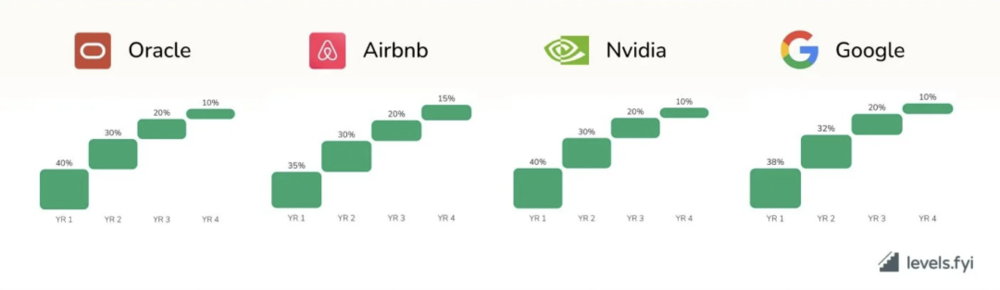
这个本意是希望员工不要躺平,第二年继续出活儿靠绩效拿大包。
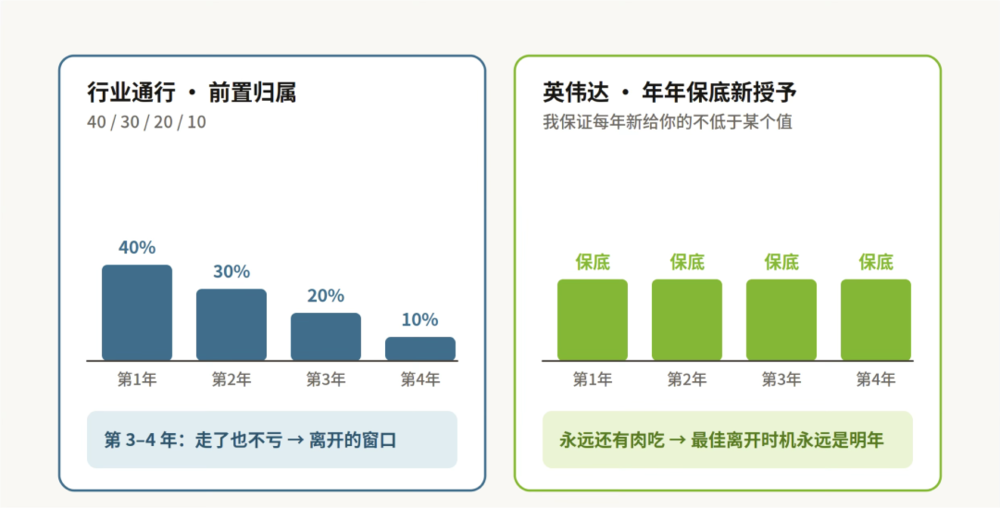
但问题是,这个机制不太能留住人,特别是第三年第四年时,你手里的未归属股票所剩无几,走了也不亏,硅谷几十年的人才流动,很大程度上就发生在这个窗口里。
但英伟达不是这样的,英伟达说,我保证每年新给你的不低于某个值,你别走了。
员工一看,yoho, 还有肉吃,也不走了,于是“离开的最佳时机”永远是明年。
此外,员工觉得留在这里可能会见证历史。
《The Thinking Machine》的作者 Stephen Witt 说,留住这些不需要工资的工程师的,除了钱,是怕错过历史现场的心理。
去创业,大概率得到一家做不到英伟达千分之一体量的公司外加五年睡眠不足;留在原地,能亲眼看着人类算力基础设施一层层堆起来。
于是,资本可以卖股票变现(虽然很多人不卖),但人才没有离开那栋楼。
而生态循环需要的从来不是流动性,是退出。
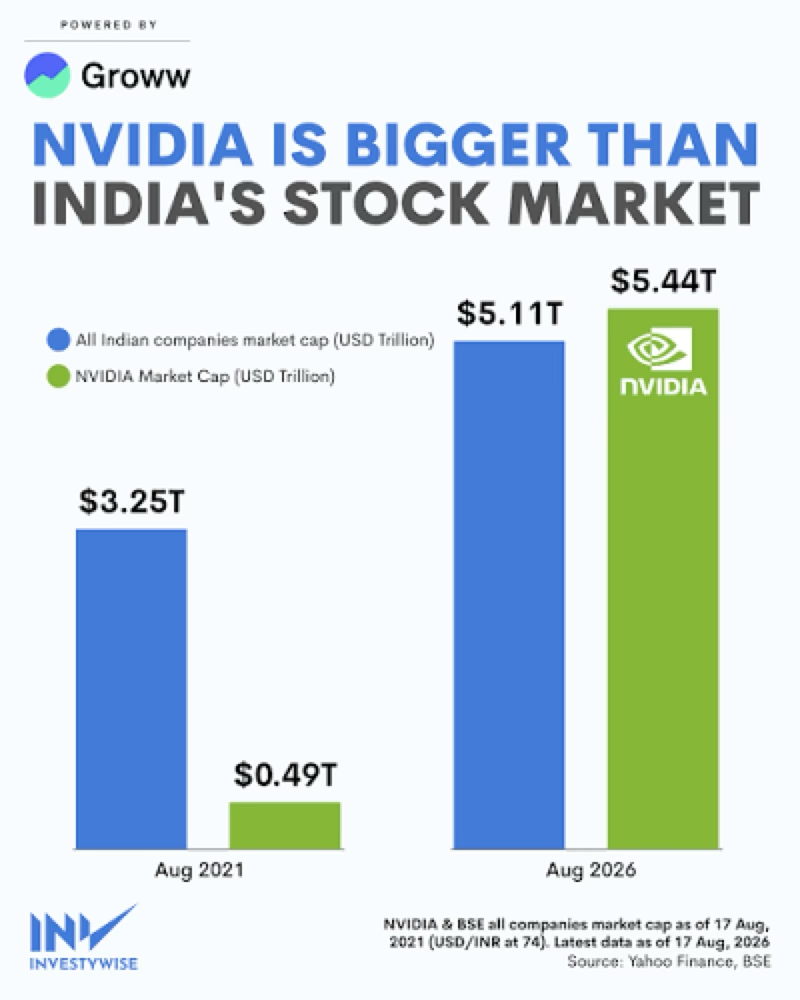
造富是蓄水,生态是灌溉。英伟达在圣克拉拉蓄起了硅谷历史上最大的一座水库,但它没有开闸——而且水位越高,闸门越难打开,因为明年的水位大概率还会更高。
四、停滞才是生态的母体
上面那个事儿不太好理解。
我们看一个案例——微软。
1986年3月13日,一家来自华盛顿州Redmond的软件公司上市,发行价21美元,这家公司就是微软,随着IPO和随后的期权,造就了4位亿万富翁和多达12000名百万富翁。
然后,这笔钱就开始流出去了。
它变成了本地的天使资金、盖茨基金会、一批批新公司,也变成了房价、通勤压力和士绅化——好的坏的都算上,它重塑了整个西雅图都会区。
问题是:
微软的钱为什么流出去了?
我们的答案是:
因为微软的股票,在2000年之后停了整整十年。
泡沫破裂之后,微软股价进入近十年横盘。一位2008年还在微软的老员工,看着自己的期权和自己的年龄同时增长,会自然而然地想到一个念头:“在这儿再待五年,我的钱不会变多。”
于是他走了。他带着钱和经验走了,投了一家小公司,或者自己开了一家,或者去了亚马逊。
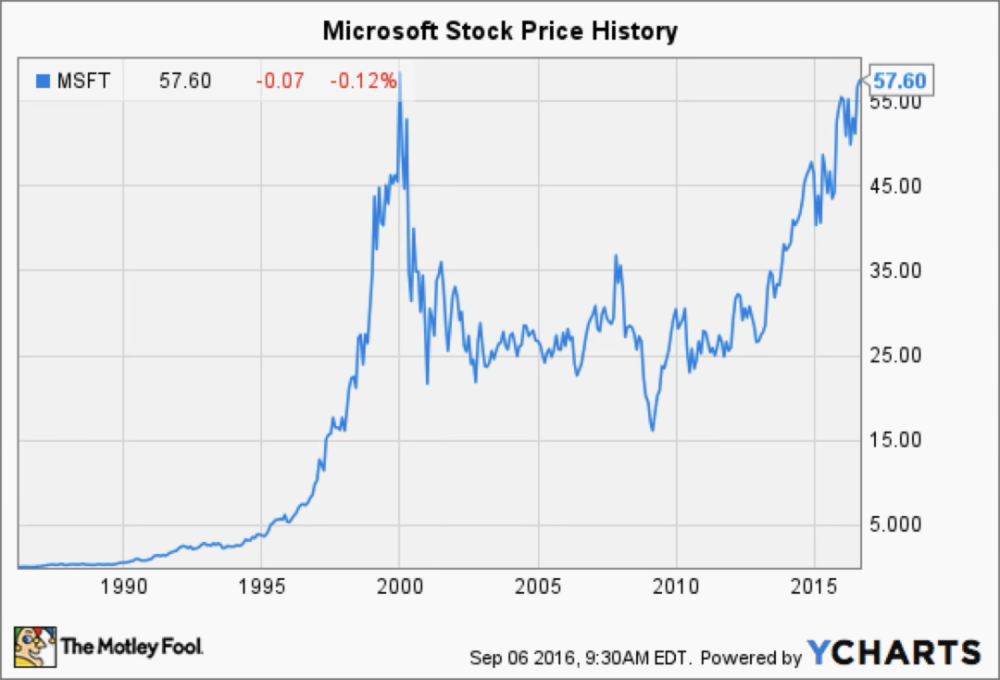
股价停滞的公司或许才是生态的“母体”——它把人培养好、把钱发出去,然后因为没有留住他们的理由,把他们释放到市场上。
这有点残酷,但它解释了很多事:
为什么仙童半导体——一家最后经营得并不算成功的公司——是整个硅谷的祖先;为什么PayPal黑帮出现在被收购之后而不是之前;以及为什么今天英伟达的四万人只贡献了48家公司;或许等英伟达横盘之后,会诞生更多的英伟达黑帮。
一个创新生态中,有钱有资本是必要条件,远不是充分条件;充分条件中肯定包含人才的流动性。
上周,英伟达第二季度财报,强劲的增长推动其股价单日大涨8.7%,市值一日内飙升4420亿美元,创下自2025年4月以来的最大单日涨幅。
英伟达用一天时间凭空长出来的东西,比绝大多数世界500强公司的全部还大。
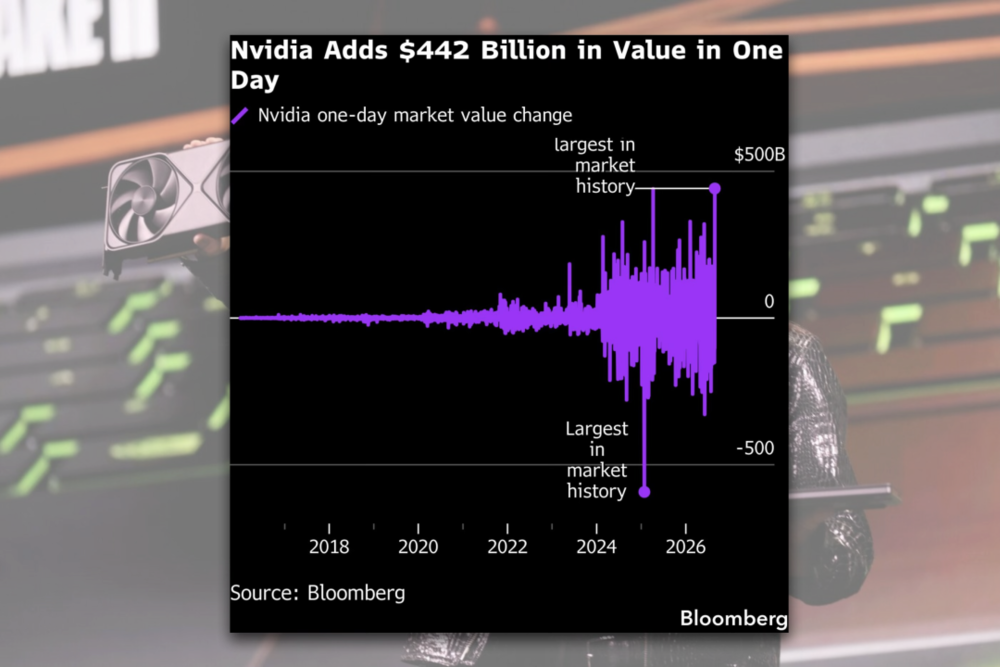
英伟达的富翁又多了不少,可这4420亿美元里,大概不会有一分钱流向下一家公司。
本内容由作者授权发布,观点仅代表作者本人,不代表虎嗅立场。如对本稿件有异议或投诉,请联系 tougao@huxiu.com。
End
想涨知识 关注虎嗅视频号!