来源:IPO日报
昌德科技三年营收从10.64亿元增至16.01亿元、累计归母净利润约2.38亿元,却交出一份累计约-2200万元的经营现金流报告;被寄予“风电新材料”厚望的聚醚胺,2025年毛利率为-0.51%,成了“卖一吨亏一吨”的业务。昌德科技的问题即将面临上市委“拷问”。
“变废为宝”的账本上,聚醚胺单吨亏损与负现金流同框。
沿着湖南岳阳的石化走廊,昌德新材科技股份有限公司(下称“昌德科技”)将上游己内酰胺企业排放的废水、废气与副产物,“变”成环氧环己烷、正戊醇、水泥外加剂——这是公司讲给资本市场最动听的“绿色循环”故事。
但翻开昌德科技最新的招股书,另一组数字同样刺眼:综合毛利率两年下滑7.6个百分点,聚醚胺产品毛利率由正转负,2024年经营活动现金流净额-1.04亿元,对单一供应商体系的采购占比一度超过82%。
当昌德科技即将于9月4日迎来北交所上市委的“拷问”,这家公司的账本也袒露在投资者眼前。
张力制图
盈利真相
昌德科技主营资源综合利用及新材料制造。
公司营收从2023年的10.64亿元增至2025年的16.01亿元,年复合增长率约22.8%;但净利润并未同步,2024年不升反降,归母净利润同比下滑10.4%至7146.9万元,2025年才恢复至8675.85万元。
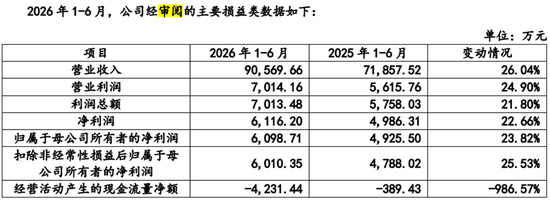
而据招股书披露的2026年1月—6月经审阅数据,公司上半年实现营业收入9.06亿元,归母净利润为6098.71万元,同比分别增长26.04%与23.82%。
公司预计2026年1月—9月归母净利润9200万元至9700万元,同比增长25.24%至32.05%。公司业绩呈现修复迹象,但增长质量依然需要打上问号。
昌德科技双主业分为资源综合利用与新材料制造,前者有真实壁垒,后者则暴露在残酷的价格战里。
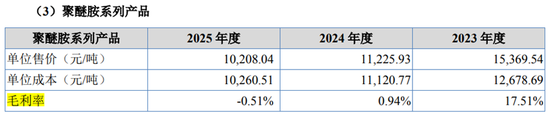
2023年—2025年(下称“报告期”),公司综合毛利率从19.91%降至12.28%,下滑近四成。拆分来看,新材料板块是主要拖累。其中,聚醚胺系列产品报告期内占收入比重从2023年的21.75%(第一大业务)降至2025年的15.27%(为第三大业务,仅次于第二大业务15.42%的占比),毛利率从17.51%一路跌至-0.51%,销售均价从15370元/吨降至10208元/吨,两年跌去33.6%,已经低于单位成本10261元/吨。
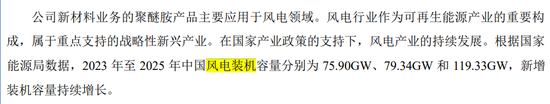
这里的矛盾之处在于行业背景:据Wind与国家能源局数据,报告期内国内风电装机容量分别为75.9GW、79.34GW与119.33GW,2025年创历史新高。作为风电叶片环氧树脂固化剂的主要原料,聚醚胺的需求本应水涨船高,但价格战反而加剧。招股书给出的解释是,风电高景气吸引同行集体扩产,“聚醚胺产能暂时性大于需求”。
这引出一个值得追问的问题:在全行业景气度最高的年份,公司为何反而陷入单吨亏损?若归结为行业共性问题,何以解释同一赛道中阿科力(2025年聚醚胺业务毛利率3.67%)仍能保持微利?公司自身成本曲线与万华化学、正大新材料等扩产对手的差距,恐怕才是市场更想听昌德科技解释的。
更值得注意的是公司对原材料价格的极度敏感。报告期各期,公司产品直接材料成本占主营业务成本的比例分别为82.77%、83.46%及83.49%,占比较高。招股书的极端敏感性测算显示,原材料价格上涨10%,报告期内营业利润将下降75.56%、137.72%和118.42%,这意味着,原料涨一成,公司2024年、2025年的营业利润即可全部抹平。2026年一季度,公司已因环氧丙烷涨价、聚醚胺与正戊醇降价,出现“营业收入同比增长、净利润同比小幅下降”的情形。
现金流之问:为何“没留下钱”
比毛利率下滑更值得深究的,是公司利润与现金流的长期错位。
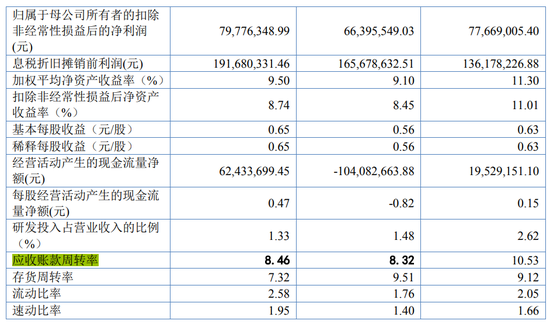
三年间,公司(合并)净利润累计约2.48亿元,经营活动现金流净额分别为1952.92万元、-10408.27万元、6243.37万元,累计约-2200万元;其中2024年净利润7467万元,对应经营现金流-1.04亿元,单年背离达1.79亿元。招股书的归因是“客户票据回款较多”——当年应收票据及应收款项融资余额合计大增约1.69亿元。
票据回款本身并非异常,但需留意其结构。昌德科技2024年末应收账款余额2.36亿元中,1.14亿元为“数字化应收账款债权凭证”,即三一金票、建信融通、中企云链等供应链平台开立的电子债权凭证。这类凭证的兑付高度依赖承兑方信用,其贴现、背书与到期兑付的实际情况,直接决定公司账面利润的“含金量”。
此外,公司应收账款期后回款率由2023年的94.54%降至2025年的84.11%,应收账款周转率由10.53次/年降至8.46次/年。与此同时,前五大客户中出现新面孔——贸易商烟台亿泰化工,2024年对公司的采购额仅663.5万元,2025年飙升至5843.31万元,一年放大近9倍。叠加直销贸易商收入占比已过半(55.16%),公司收入中“经销商囤货”“放宽信用换规模”的潜在风险,需要穿透核查。
值得注意的是,现金流问题并未随2026年业绩修复而消解,据招股书披露的2026年1—6月经审阅数据,公司上半年经营现金流净额仍为-4231.44万元,较上年同期的-389.43万元进一步恶化986.57%。而2026年上半年净利润6116.20万元,账面盈利与现金回款的缺口仍在拉大,“增收不增现金”的底色未见扭转。
超八成采购押注中石化体系
比客户更集中的,是公司的供应商。
报告期各期,公司对中石化集团的原辅料采购占比分别为75.64%、82.05%、69.65%,前五大供应商合计占比常年超过81%;其中环氧丙烷、乙醇对中石化体系的采购占比高达92.66%—100%与100%。公司与湖南石化等大型化工企业“配套建设、隔墙供应”,管道直连既是成本优势,也是单一依赖的注脚。
这种依赖体现在两次事件中,湖南石化2023年启动搬迁,公司随迁导致新基地产能爬坡,直接拖累2024年业绩;2025年4月—6月湖南石化装置大检修,公司被迫临时切换其他供应商。招股书承认,极端情况下若上游无法供应原料能源,公司可能“减产甚至停产”。
微妙的是,中石化资本于2025年2月以11.68元/股入股公司7500万元,成为股东。公司的最大供应商体系,成了公司股权结构中的重要一环,形成“股权+业务”的双重绑定。
高景气与内卷并存
客观而言,昌德科技的护城河并非凭空虚构,但呈现出明显的“厚薄分化”。
在资源综合利用赛道,公司以91项专利(其中发明专利89项)构筑技术先发优势,已覆盖国内己内酰胺总产能超50%的原料采购渠道;部分副产物被认定为危险废物、跨省运输受限,客观上抬高了潜在进入者门槛,行业呈“强者恒强”格局。这部分业务的真实壁垒,是公司估值的重要支撑。
但在新材料板块,公司护城河明显更浅。聚醚胺赛道面临亨斯迈与巴斯夫(合计约占全球产能45%)的先发压制,以及万华化学、正大新材料、晨化股份、阿科力等上市公司的集体扩产。正戊醇赛道对垒陶氏化学、诺奥化工。2024年公司新投产的乙酸乙酯属于大宗溶剂,昌德科技该产品毛利率仅2%左右,依靠走量拉动营收。行业竞争已从单一产品转向系统化解决方案,国际巨头在研发与品牌上的优势,是国内企业短期内难以逾越的差距。
需警惕的是公司研发投入的收缩。报告期内,公司研发费用从2789.78万元降至2121.92万元,占营业收入的占比从2.62%降至1.33%,2025年已明显低于元利科技(4.11%)、凯美特气(5.54%)、阿科力(5.36%)、海科新源(3.75%)等可比公司。隆华新材2025年研发费率 0.32%,低于昌德科技 1.33%。
业内人士表示,昌德科技业务真实、技术有根,但成长放缓、盈利变薄、供应链单一。