当前酒店行业正式步入存量竞争时代,行业发展重心,已经从单纯追求新增门店规模扩张,转向存量资产的精细化运营。能否在存量运营上做深做透,直接决定企业在行业周期中的表现。
2026年上半年,在行业承压前行的背景下,上市公司锦江酒店的存量资产精细化运营能力突出,交出了具备韧性的中期经营答卷,多项核心财务数据明显提升。
数据显示,2026年上半年公司实现营业收入68.01亿元,同比增长4.21%;归母净利润5.45亿元,同比增长47.05%;扣非归母净利润5.93亿元,同比增长45.16%。
财务数据方面,经营活动现金流同比增长57.95%,财务费用同比下降16.36%,整体财务安全边际进一步夯实。
这背后发生了什么?
若仔细研究这家企业近几年的调整情况与反映到财报上的经营数据,营收逆转背后,并非靠行业周期红利或者终端提价拉动的数字游戏,而是“练内功”,即来自内部管理挖潜、存量资产盘活以及产品结构升级等带来的内生增长。
精管控:直营体系精细化提效,样板能力反向输出加盟大盘
过去行业高速扩张阶段,不少企业将主要资源投向拓店规模,直营店更多承担示范作用,部分门店在租金、人力、能耗等维度成本管控相对粗放。
步入存量新周期后,面对存量门店经营分化的现状,行业企业逐步摒弃简单关停的处置手段,尝试通过体系化管理改革释放经营潜力。打磨直营店经营能力,成为行业共同课题。
在此背景下,锦江酒店形成自身思路:将直营门店打造为运营改革的试验田,把单店经营打磨作为改革的重要抓手。
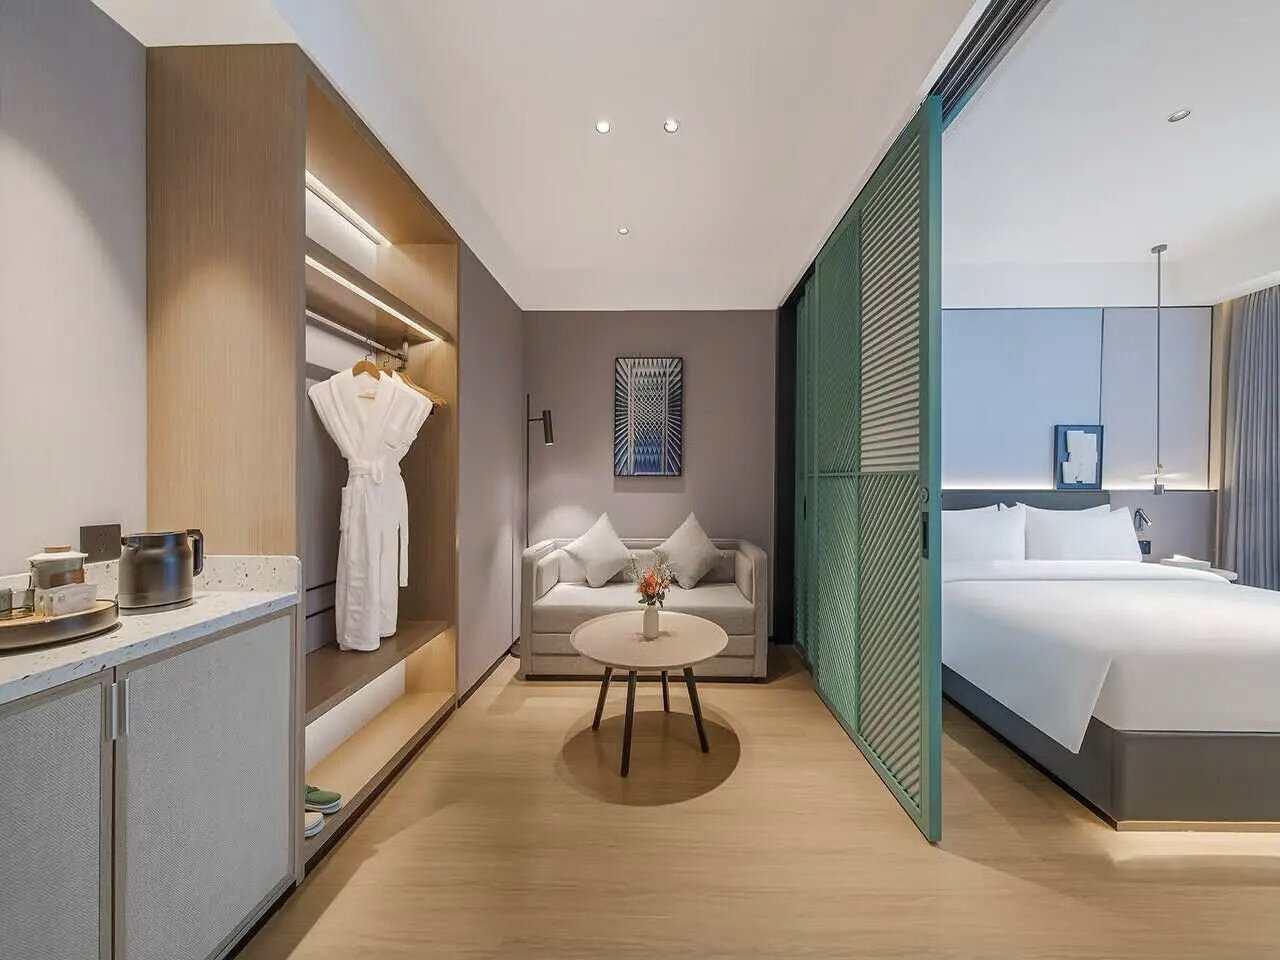
丽怡酒店(深圳湾口岸四海地铁站店)
自2025年开始,锦江酒店境内有限服务型酒店板块启动新一轮组织架构调整,落实“做精总部、做强区域、做实省区”的改革方向,充实一线业务力量,压缩决策链条,推动经营权限与责任向区域、门店下沉。
组织架构理顺之后,为把管控要求落到实处,今年以来,其对直营门店推行穿透式经营管控:总部垂直管理,部分大区设独立直营省区,将考核机制下沉至单店层面,围绕门店日常运营、租金谈判、人力能耗优化、单店经营模型打磨落地全套精细化管理举措。这套改革不依靠资产模式的简单切换,核心聚焦单店经营质量提升。
最终,这些调整的成效在经营数据上均有所体现。
2026年上半年,公司境内直营有限服务型酒店经营改善,RevPAR同比提升10.7%,出租率同比提升7.2个百分点,直营板块盈利稳步上升,管控效果实实在在体现在报表当中。境外直营有限服务型酒店RevPAR 亦较上年同期增长7.26%。
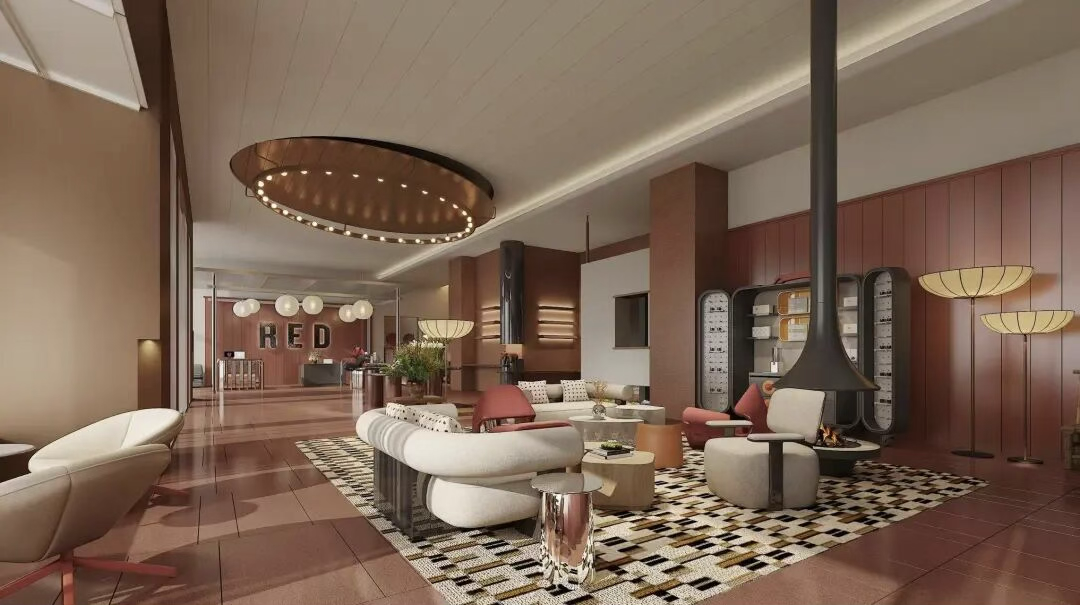
成都339天府熊猫塔丽芮酒店
更值得一提的是,直营体系经营基本面的修复,价值并不局限于其本身。总部同时也把直营门店跑通的经营标准、成本模型、现场管理经验进行沉淀总结,反向赋能庞大的加盟业务基本盘。这种“直营做样板,全网络复用经验”的模式,直接放大了改革带来的收益。
反映到整体财务上,经综合测算,2026年上半年,公司整体毛利水平保持36.93%,费用端得到有效约束,内部挖潜的红利持续释放。
谋焕新:存量资产价值重估,叠加数字化平台运营释放利润空间
与精细化管控并行推进的,还有存量物业的焕新升级。当然,这不算是锦江酒店的“独门秘籍”,也是行业共识。
所谓焕新升级,一方面是采取大规模翻牌改造,把老旧物业直接更换品牌;其次,做柔性轻量化改造,控制改造成本,改造之后门店 RevPAR 普遍实现不同程度修复。
2026上半年,锦江酒店境内有限服务型酒店完成了超380家存量门店升级改造,淘汰低效资产,对硬件老化、产品竞争力不足的老门店进行翻新迭代。经过改造之后,不少老店的出租率、单店收益得到修复,存量资产的价值被重新激活。
同时,境外有限服务型酒店也完成40余家酒店翻新改造,硬件品质得到全面提升。其2023-2025年期间完成翻新改造的直营店,与改造前相比RevPAR提升9%,RGI增长7个点至105。参照过往存量翻新带来的经营改善成效,今年落地的这批改造项目,也有望逐步释放经营势能,为境外板块后续业绩修复提供支撑。
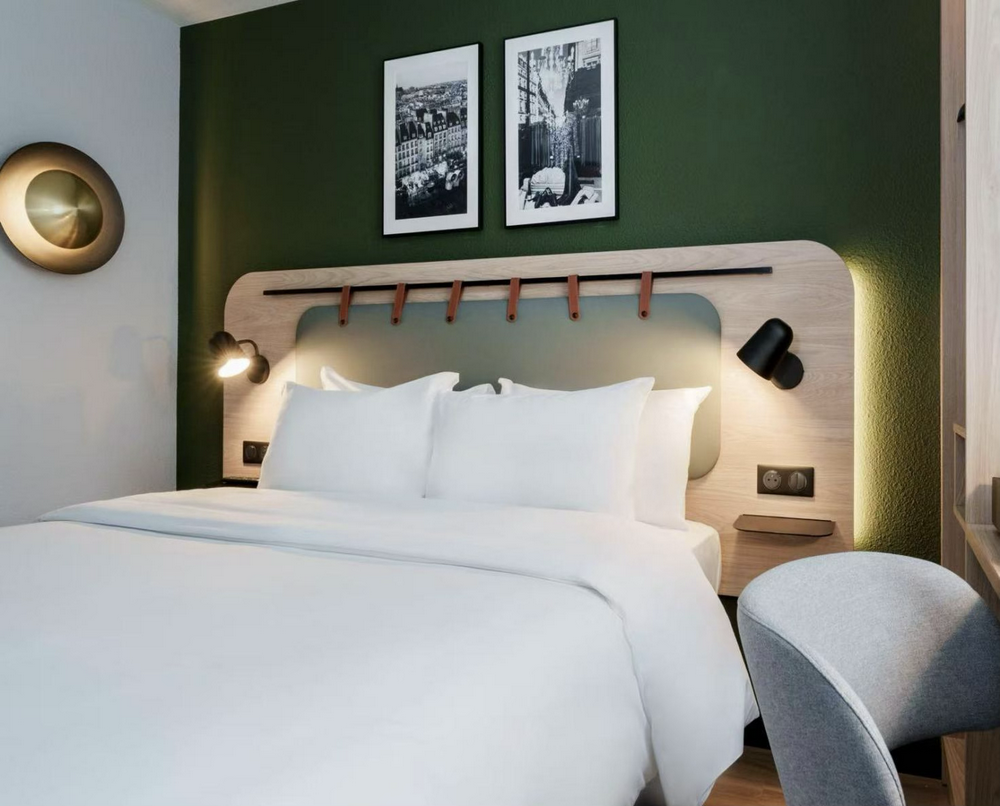
但硬件改造完成并不代表问题就此解决。不少翻新后的门店依旧高度依赖外部 OTA渠道获客,高昂的渠道佣金持续影响门店利润,只完成产品焕新,没有完成收益结构的焕新。
为正视这一行业痛点,不少同行均在布局直销体系建设,而锦江酒店的差异化在于,将相关策略落地为一套完整可执行的运营体系,双轮并行推动焕新。
具体来看,近年来锦江酒店依托平台体系建设打通会员、预订、运营后台,推动客源结构持续优化。同时,紧扣新质生产力导向,借助智能化与数字化手段实现前后台工具的提质升级。这也是企业继多轮组织变革之外的又一项持续性重点投入。
当前会员体系已成为了锦江酒店直销的核心压舱石。2026年上半年,境内有限服务型酒店中央预订率74.6%,较2025年度增加了11.8个百分点;直销占比同比提升33.9%;会员贡献率75.57%,同比增加13%;会员平台月活用户数同比增长24%。
商旅业务亦保持高增态势,上半年商旅GMV同比增长31.5%,千万级客户GMV同比增长26%。高粘性会员体系叠加商旅业务增量,中央预订能力持续增强,共同构成稳定高效的客源结构。
而锦江酒店数字化能力建设亦贯穿门店运营、对客服务、海外系统、全球供应链等全链条,为企业经营发展形成有力赋能。
其中,境内有限服务型酒店 AI语音助手JINTELL上半年新增覆盖门店超1200家,上半年完成重大体验升级,响应时长从6秒优化至2秒,形成“几乎无感”的交互体验;比邻星APP员工端覆盖率达99%,覆盖房态调整、清扫管理、订单查询等作业,全面提升一线效率。海外有限服务型酒店同步推进EMMA CRS系统统一切换部署,海外会员与官网优化也在持续进行。
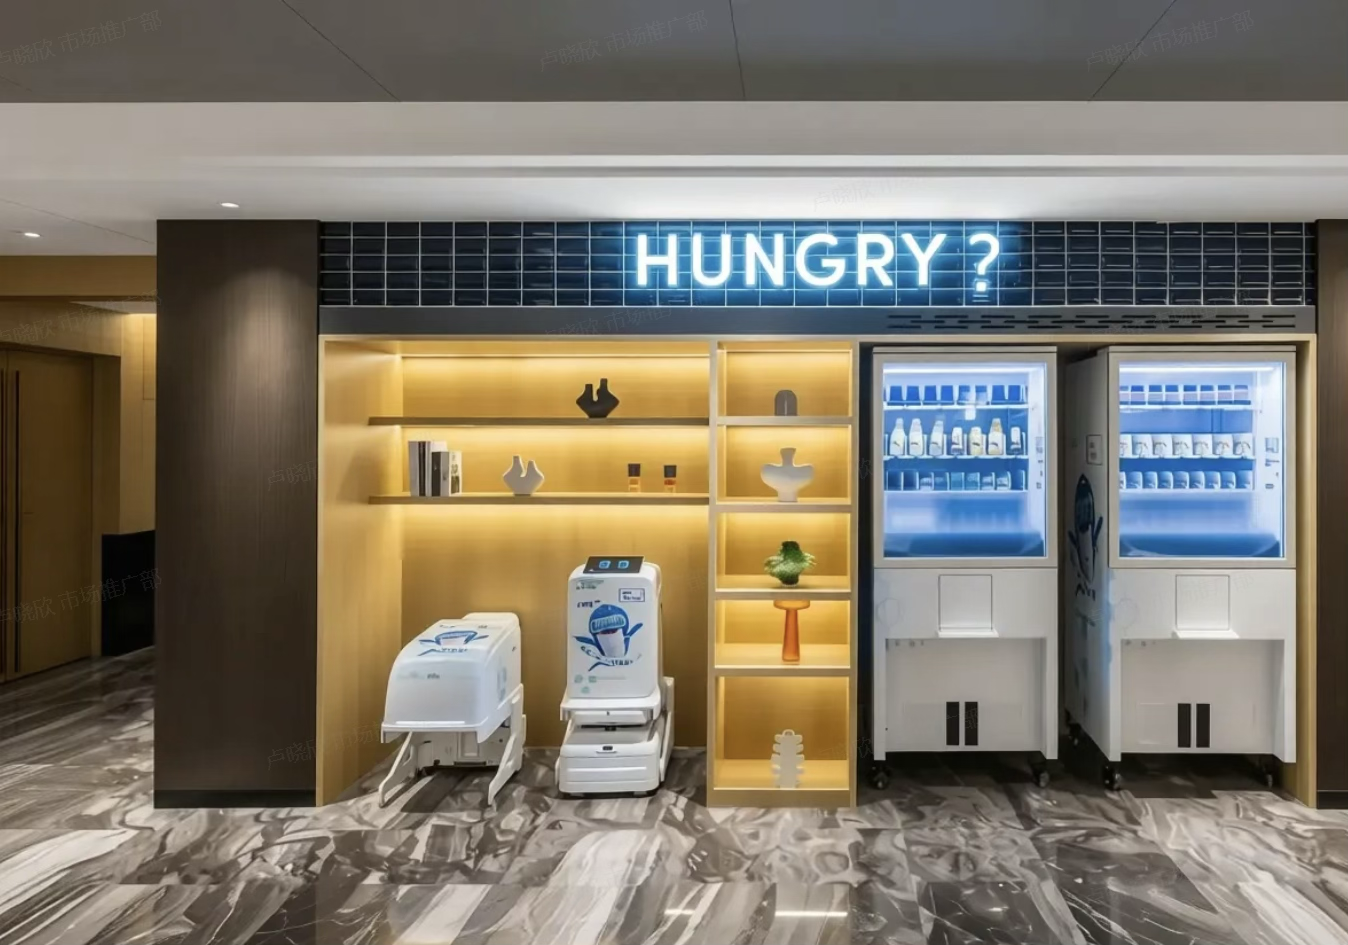
锦江GPP全球采购平台目前已服务75个国家,正积极推动海外供应链从“中国制造”向“中国供应链”转型。上半年,国内市场GMV55.1亿元,同比增长11%,累计为国内加盟商节约采购成本近1 亿元,从供应链端增厚存量门店盈利空间。
推迭代:产品结构持续向上,多层次品牌矩阵抬升整体盈利中枢
硬件焕新叠加数字化运营,只是提质增效的一部分,企业还需要紧跟市场与消费需求变化,与时俱进推进产品迭代,锦江酒店对此有着清晰的洞察。
伴随住宿消费分层与品质升级趋势,消费者不再仅满足于基础住宿功能,对出行体验、质价比的诉求持续提升。过去几年,锦江酒店顺应市场变化,推动存量经济型门店向中端升级,新签约项目也优先布局中端及中高端赛道。
在高质量拓店的同时,公司持续梳理存量门店结构,主动出清低质存量项目,不断优化整体门店资产质量与结构成色。
报告期内,锦江境内有限服务型酒店新签约项目中75%集中在中端及中高端档次,该占比已连续多个报告期稳步抬升;同期新开全服务酒店规模稳步扩容,与有限服务酒店形成互补的产品矩阵,覆盖大众商旅至高端度假的多元消费场景。
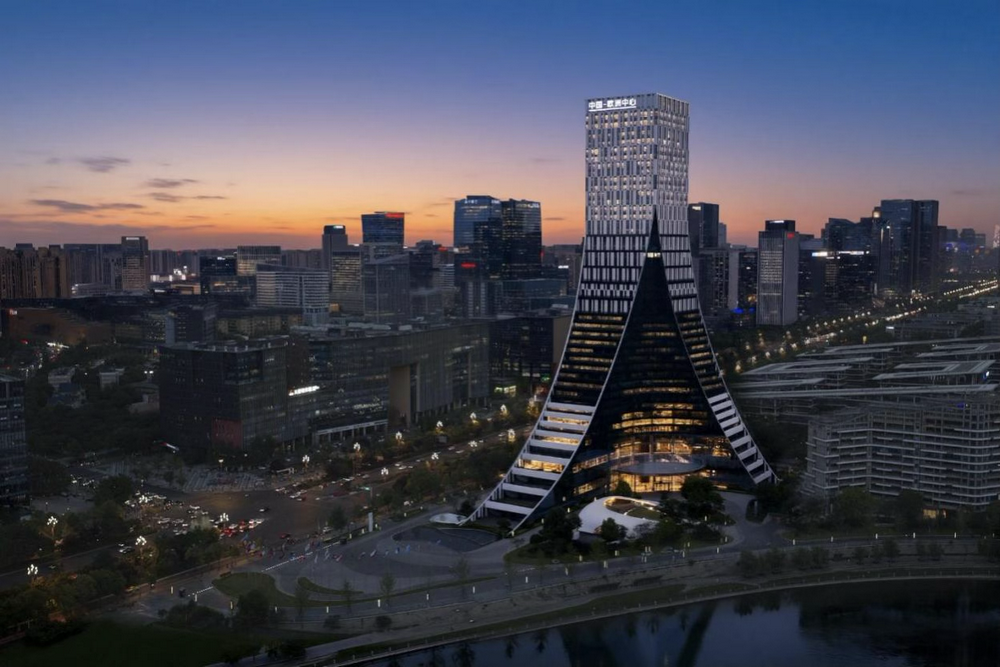
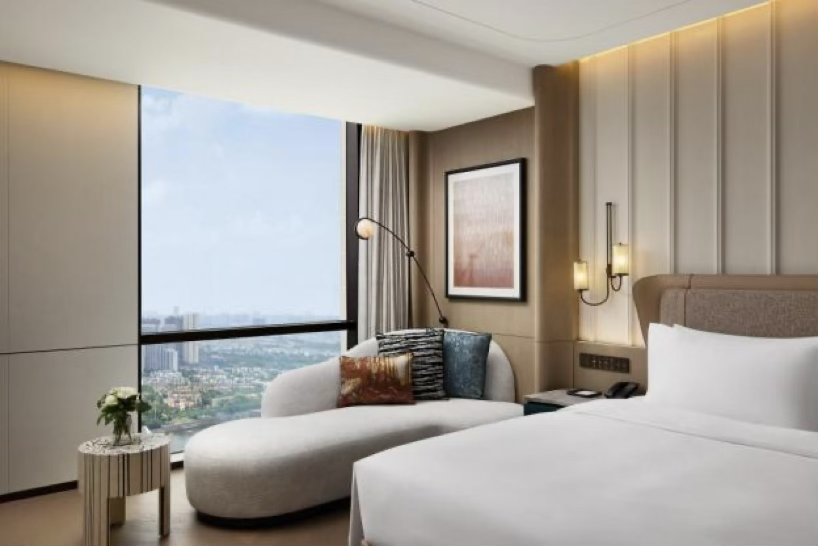
6月新开业的成都丽笙精选酒店
经济型酒店依托刚性出行需求筑牢客流基本盘,但受定价天花板约束,利润拓展空间相对有限;中端及以上产品则拥有更充足的收入与利润弹性,能够打开更大的盈利成长空间。
随着中端及中高端产品占比持续走高,锦江酒店的经营质量与盈利空间得到进一步提升。
分档次经营数据显示,中端酒店RevPAR 显著高于经济型酒店。在行业客房价格整体承压的环境下,中端产品展现出更强的收入韧性,成为境内有限服务酒店板块利润的主要贡献来源。
全服务酒店矩阵同样释放经营优势,上半年境内全服务型酒店归母净利润同比增长 27.70%。
综上来看,回顾发展路径,在2024年处置资产带来的一次性收益褪去之后,锦江酒店并没有依靠外延式手段寻求短期报表美化,而是选择组织变革、数字化升级等一系列深度内部改革。
历经多轮调整,管控、焕新、迭代三重改革后,价值逐步兑现。公司由此跑通一套可复制、可持续的内生增长经营模型:直营精细化管控筑牢管理底座,存量焕新激活沉淀资产,产品结构迭代打开盈利天花板。
放到2026年上半年业绩来看,增长并非只来自规模扩张或终端涨价,正是上述三重内生增长动力共同释放,构筑起企业长期经营韧性。