
简单回顾一下市场,最近全球AI产业不完全是基本面弱,更多是风险偏好被连续压缩。
美国与伊朗冲突、油价与通胀预期反复,叠加美欧日长债收益率高位运行,市场对美联储降息甚至重新加息的预期不断摇摆。
对A股而言,最敏感的恰恰是半导体、通信、AI硬件这些机构资金高度集中的板块。
过去一段时间,AI硬件经历过一轮快速上涨,筹码本身就不轻。
如今外部宏观变量变差,机构自然先降仓位、量化再放大波动,于是出现一个很典型的现象:成交量接近阶段低位,机构重仓的科技股承压,而低机构持仓的小盘股反而相对活跃。
这并不意味着AI产业逻辑被证伪。
更准确地说,是“估值—拥挤度—流动性”正在重新寻找平衡。
所以现在最重要的问题,不是AI还有没有行情,而是宏观风险什么时候开始边际钝化。
01 特朗普还没TACO,但TACO已经变成“三人转”
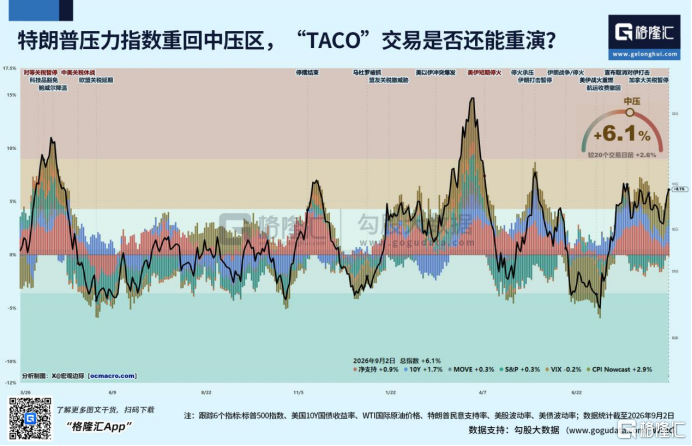
截至9月1日,特朗普压力指数已重回中压区,但是大家期盼的特朗普TACO交易却似乎迟迟不见。
实际上现在美国的政策交易越来越像“三人转”。有网友就总结了,全球市场被美国三大仙人耍得团团转。
川普就是在布油70-90多美元之间做T,到70美元了就打一下伊朗,90多美元了再taco;贝森特更关心美债收益率,30年期美债收益率到5.2%了,就出来安抚市场;沃什则看9月加息概率,加息概率掉到30%就硬一下,涨到70%了就鸽一下。
特朗普负责战争与油价。
他需要控制中东局势对能源价格和美国通胀的冲击,同时避免冲突无限升级。《华尔街日报》报道,特朗普团队正在寻求避免伊朗战争进一步扩大,这至少说明美国内部已经开始重新评估冲突成本。
贝森特负责美债和流动性。
面对美国长债收益率高企,美国财政部通过回购等方式优化债务期限结构,本质上也是在改善市场流动性、缓和长端压力。它未必意味着“放水”,但意味着美国政策层已经开始关注金融条件过紧的问题。
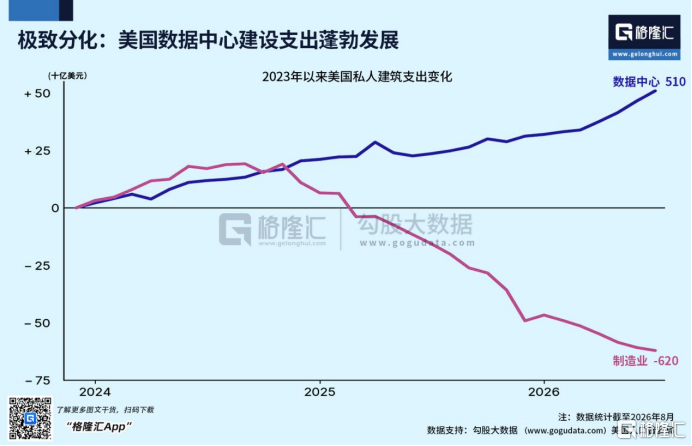
沃什负责利率预期。
他在杰克逊霍尔讲话中明显偏鹰:通胀仍然偏高,经济并不弱,不能因为市场希望降息就提前行动。但另一面,他又把AI投资、生产率和资本开支放在非常重要的位置,并强调需要等待更多实时数据。
所以,所谓TACO未必表现为特朗普突然180度转弯,更可能是三个政策变量逐步从“继续加压”转向“控制风险”。
特朗普压战争和通胀,贝森特压长债,沃什压加息预期。这才是当前市场真正需要观察的“三人转”。
02 关税、G20与访美预期:更像压力测试,而不是系统性风险
近期市场还在交易半导体关税、G20以及中美高层互动的不确定性。
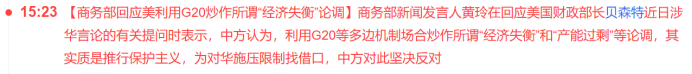
美国商务部长卢特尼克近期再次释放半导体关税相关信号,市场担忧AI芯片、半导体设备和电子产业链进一步受到冲击。
同时,G20财长会议未能形成联合公报,中美关系仍存在博弈。
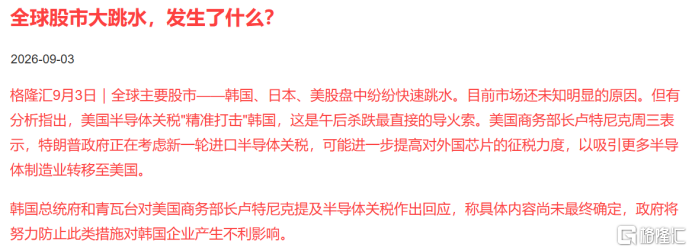
但有一个细节不能忽略:在这些变量持续扰动的情况下,A股并没有出现真正意义上的系统性风险释放,更多是结构性调整;近期美股费城半导体开始企稳,今天韩国存储尾盘也开始止跌。这说明市场已经在提前计价一部分外部压力。
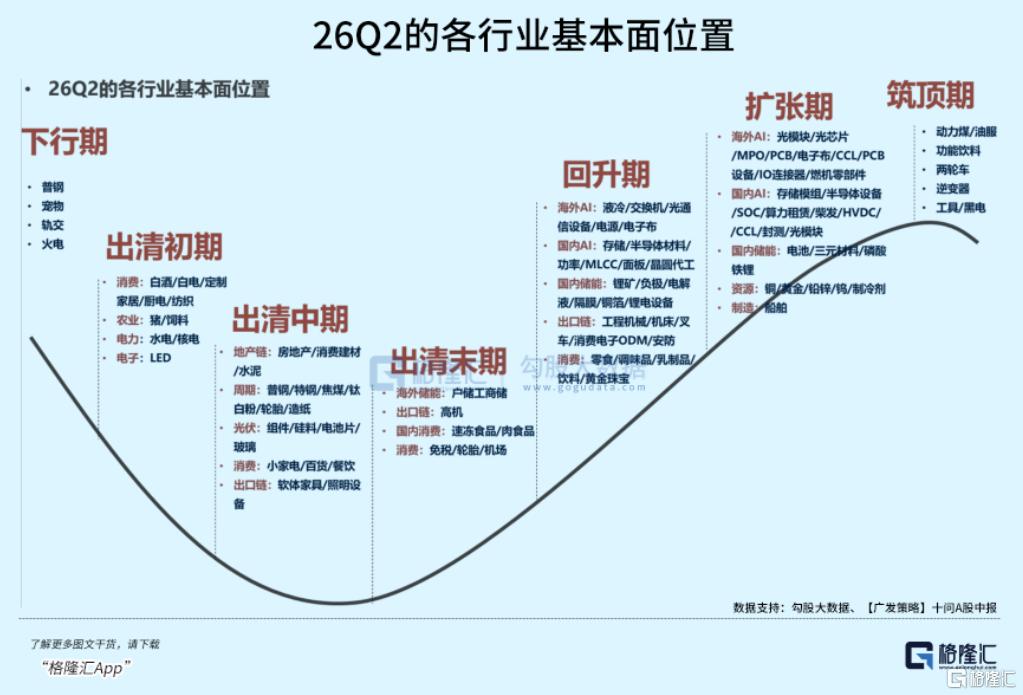
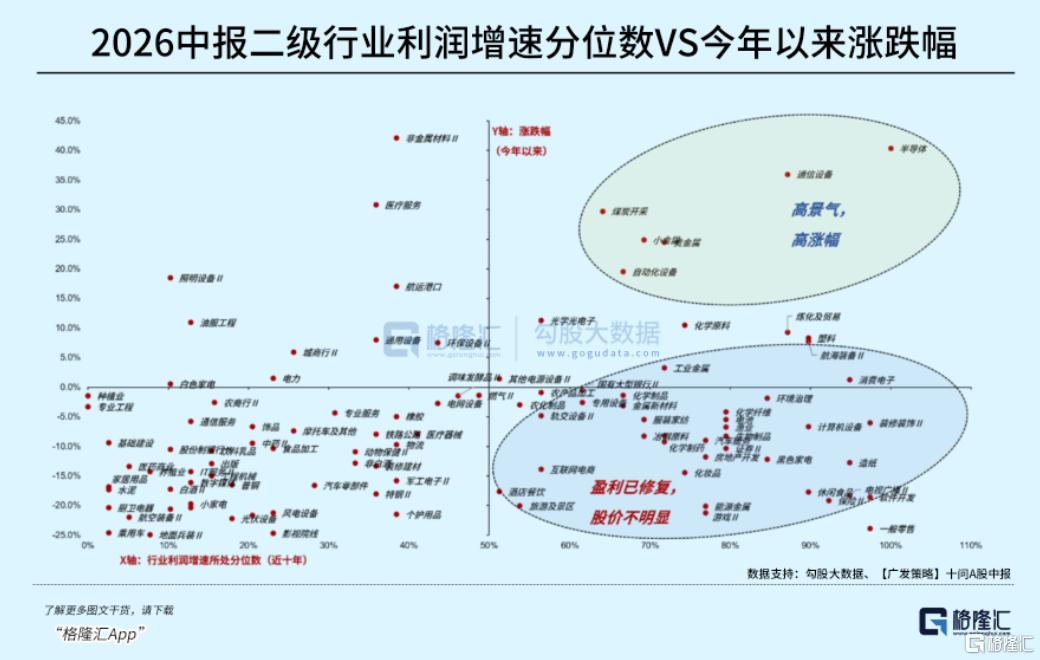
实际上从A股中报业绩数据和全球产业景气度来看,AI硅基行业仍是确定性最高的方向,目前更多偏宏观扰动下的流动性冲击导致的“矫枉过正”。
对于AI而言,真正需要警惕的不是一条新闻利空利多,而是政策、资金、产业基本面同时恶化。
如果只是关税预期反复、地缘冲突阶段性升级,而英伟达指引、云厂商资本开支和AI算力需求仍然向上,那么产业趋势并没有被破坏。
03 变盘在即,三个信号值得重点关注!
不用等待某一条重磅消息引爆行情,硅基资产想要迎来赔率修复,我们要同步观察三个关键信号。
第一,美债长端收益率、国际油价。只要长债收益率不再加速上行,油价不再持续推升通胀预期,压在科技资产头上的宏观折价就会慢慢消退。
第二,美联储9月17日议息会议。沃什的鹰派表态不等于要重启加息,只是在打消市场对于降息的过度幻想,后续要看通胀、就业数据给出的边际变化。
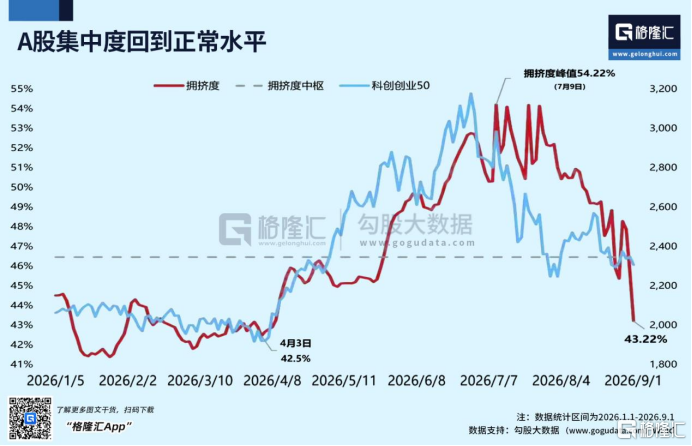
第三,A股成交量,这是最核心的信号。AI板块估值回调较为合理,同时A股拥挤度已经重回正常水平,如果成交量重新有效放大,代表增量资金回流。届时市场的焦点,就会从“AI估值太贵”,重新切换到“新一轮AI资本开支买什么”。
三个信号共振,硅基板块的布局价值才会真正打开。
03 结语
总之,“特朗普什么时候TACO”,本质不是简单的国际政治话题,而是全球资产宏观定价的命题。
如果中东冲突得到管控、美债流动性得到缓和,美联储利率预期边际转暖,叠加9月议息会议与后续中美互动,市场风险偏好是存在修复窗口的。
但即便成交量回暖,AI硅基卷土重来,也不会再现过去普涨齐飞的盛况。
资金会更加挑剔,正如我们上周二在很多人觉得炒到液冷就凉凉的论调下,我们就鲜明给大家提示的液冷和AI电源是英伟达rubin新边际增量,而最近这周行情AI液冷也在持续验证我们的研判,AI电源则存在错杀部分。
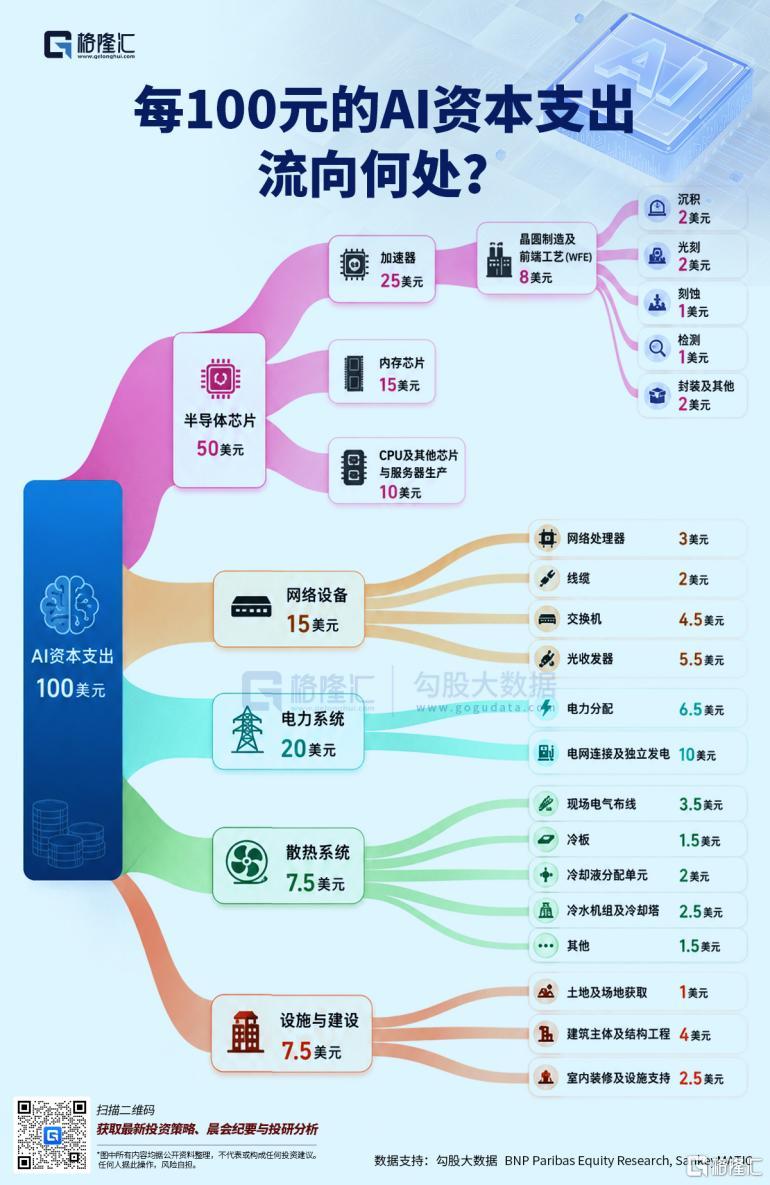
从上图《每100元的AI资本支出流向何处?》可以看出AI支出方向更加趋向均衡,结合最新rubin量产出品,我们预计后续PCB及上游、NPO/OCS光互联等rubin新增量变化仍值得重点关注,而大光和半导体设备材料目前位置已趋稳但更需要量能支持反弹。
当然,行情不会单单靠一个TACO就直接重启。真正驱动硅基变盘的,既是宏观风险的回落、产业增量的持续兑现,也是需资金风偏提升为新一轮资本开支重新定价,AI硅基仍是确定性最好的方向。
如果,你对8月投资仍然迷茫;
如果,你对产业投资感到困惑;
如果,你对如何找到产业龙头和潜力公司感到迷茫;
如果,你对板块波动感到无所适从;
那么,请扫码加入我们,获取更详细的产业链分析和投资策略,跟随格隆汇研究院一起,在投资的浪潮中把握机会,分享产业革命的红利吧!
风险提示:投资有风险,决策需谨慎,以上分析仅为行业研究和市场策略参考,不构成具体投资建议。想要及时获取标的最新动态和操作策略,若想第一时间抓信号识别风险布局机会,欢迎扫描下方二维码,获取更及时详细的专业投资策略:
免责声明:本文版权属于北京格隆汇投资顾问有限公司投研团队(段月寒:A0160625050003)整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。
股市有风险,入市需谨慎。本文中的任何投资建议均不作为您投资买卖的依据,您须独立作出投资决策,风险自担。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权,本公司将依法追究侵权责任。