机器人前瞻(公众号:robot_pro)
作者 | 钟宸
编辑 | 漠影
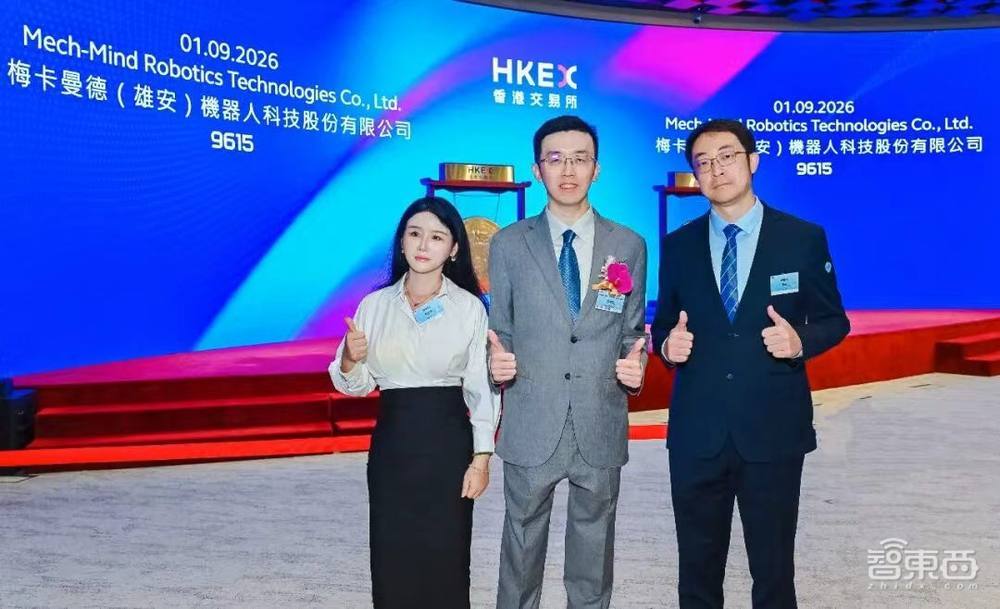
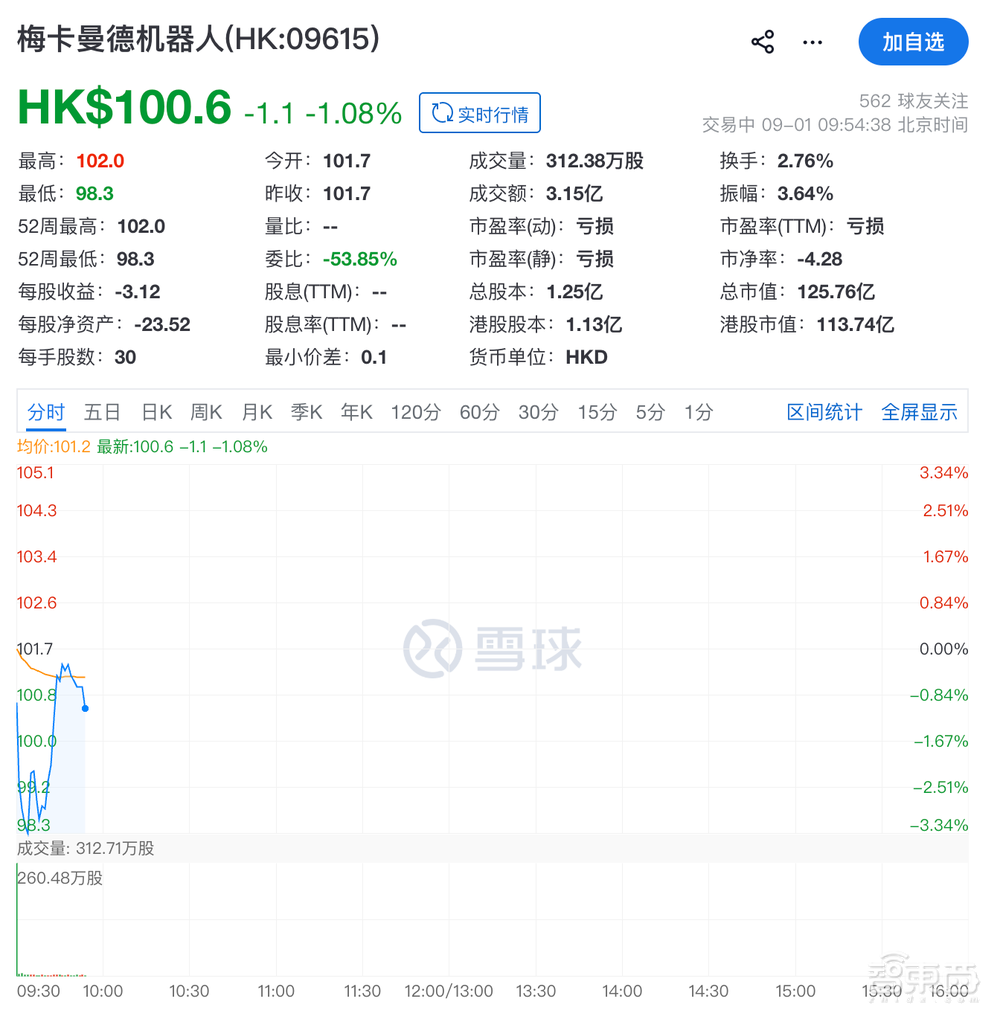
机器人前瞻9月1日消息,今天,梅卡曼德(雄安)机器人科技股份有限公司(以下简称“梅卡曼德”)在港交所主板挂牌上市。梅卡曼德发售价为每股101.70港元(约合 87.18元人民币),开盘价为每股101.70港元(约合87.18元人民币)。
截至今日9点54分,梅卡曼德每股100.60港元(约合人民币86.23元/股),微降1.08%,梅卡曼德成交量为312.38万股,成交额达3.15亿港元(约 2.70亿元人民币),总市值为125.76亿港元(约合人民币107.80亿元)。
梅卡曼德全球发售2,314万股H股,其中,香港公开发售1,157,040股H股,国际发售21,983,550股H股。
按发售价计算,全球发售募集资金净额约23.53亿港元(约合20.17亿元人民币);此次香港公开发售录得3,835.36倍超额认购,国际发售获13.39倍超额认购。
▲梅卡曼德创始人邵天兰(中)与源码资本团队在上市现场(图源:源码资本)
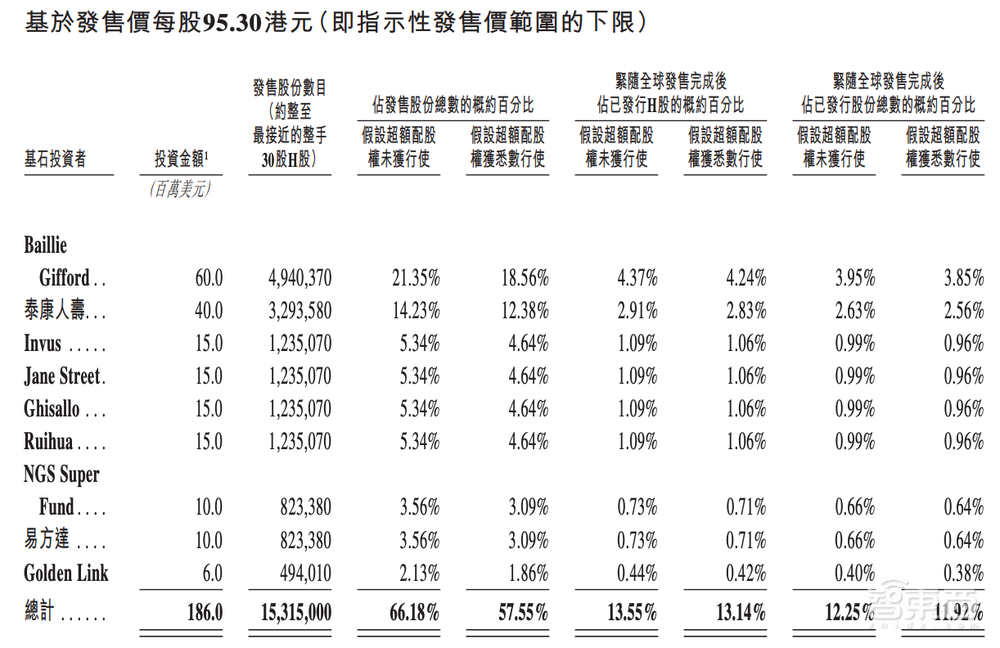
值得注意的是,其基石投资者阵容颇为豪华,9家机构参与,覆盖长线资管、量化投资机构、险资、公募基金、产业资本、对冲基金、行业养老基金等,累计认购1.86亿美元(约合12.51亿元人民币)。
苏格兰百年资管巨头Baillie Gifford领衔投资了6000万美元(约合4.03亿元人民币)。Baillie Gifford成立于1908年,是一家以“长期主义”和“成长股投资”著称的全球资管公司,在全球管理资产规模逾3万亿元人民币,据其年报信息,该机构持有包括腾讯控股、阿里巴巴、中国平安、宁德时代等公司的股票,其中腾讯控股位列第一重仓股。
除此之外,险资泰康人寿投资4000万美元(约合2.69亿元人民币);Invus是全球最成功的长青基金之一,投资1500万美元(约合1.01亿元人民币)。
量化交易巨头Jane Street投资1500万美元;对冲基金Ghisallo投资1500万美元;Ruihua(由江苏瑞华投资控股集团有限公司董事长张建斌全资拥有)投资1500万美元;澳大利亚行业养老基金NGS Super Fund投资1000万美元(约合0.67亿元人民币)。
中国最大的资管机构之一易方达投资了1000万美元,产业资本比亚迪旗下的Golden Link也投了600万美元(约合0.40亿元人民币)。
梅卡曼德成立于2016年,专注于为机器人提供“眼-脑-手”标准化组件。
该公司的主要产品包括智能机器人引导、智能检测与测量以及具身智能相关产品,客户包括系统集成商,以及汽车制造商、工业制造商、物流及仓储运营商等直销客户。
2026年一季度,梅卡曼德收入达1.07亿元,相比去年同期的0.62亿元,实现了73.1%的大幅增长,净亏损则为0.57亿元,同比有所收窄,但尚未扭亏为盈。
同期,该公司研发开支增加,从2025年一季度的0.21亿元增至2026年一季度的0.38亿元,占总收入比例达36.0%。从2023年到2025年,
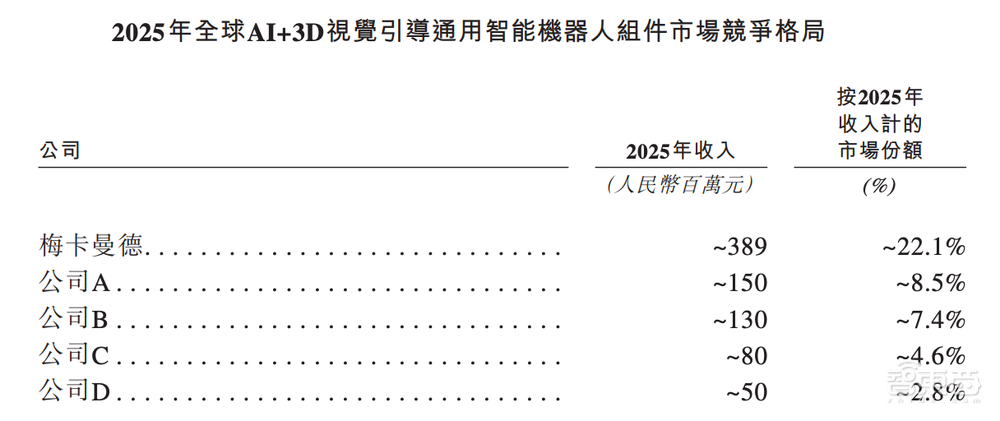
根据灼识咨询报告,在2025年全球AI+3D视觉引导通用智能机器人组件市场中,梅卡曼德收入达到3.89亿元人民币,位列行业第一,市场份额约22.1%。同期,该公司出货量也位列行业第一。
且梅卡曼德的海外收入增速表现亮眼,年复合增长率达82.7%,该公司称,已为近50个国家及地区的超过900家海外客户提供服务。
梅卡曼德的创始人、董事长、执行董事及CEO为邵天兰,负责整体战略规划、运营决策及财务。他本科毕业于清华大学计算机软件专业,并于2015年8月获得德国慕尼黑工业大学机器人学硕士学位。
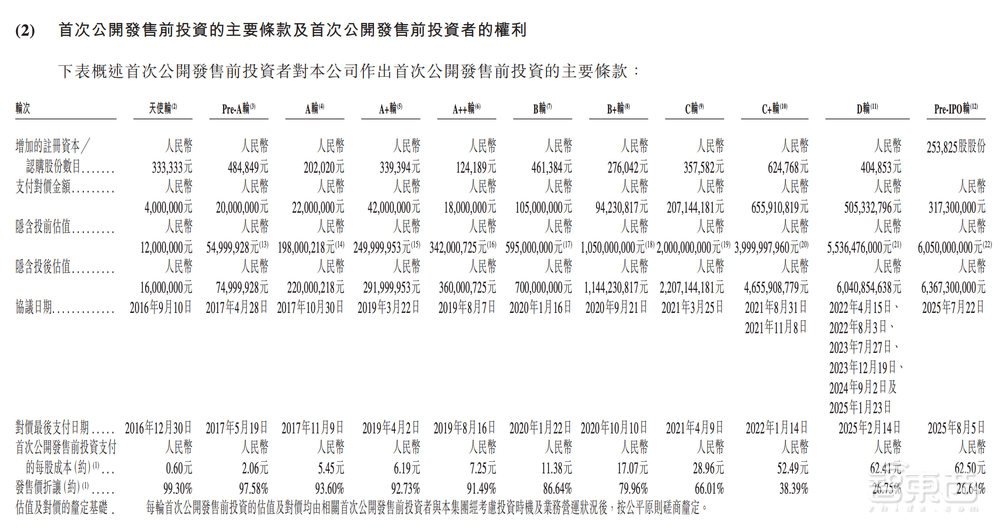
招股书信息显示,该公司此前共完成11轮融资,总融资额(支付对价金额)共达19.9亿元。在其历轮融资中,投资方包括红杉中国、美团、源码资本、启明创投、IDG资本、雄安基金等。
梅卡曼德持有162项发明专利、152项实用新型专利、33项外观设计专利和70项软件著作权,截至2026年3月31日,该公司拥有229名研发人员,占总员工人数的36.1%。
一、三年营收共8.38亿元,年复合增长率达46.6%
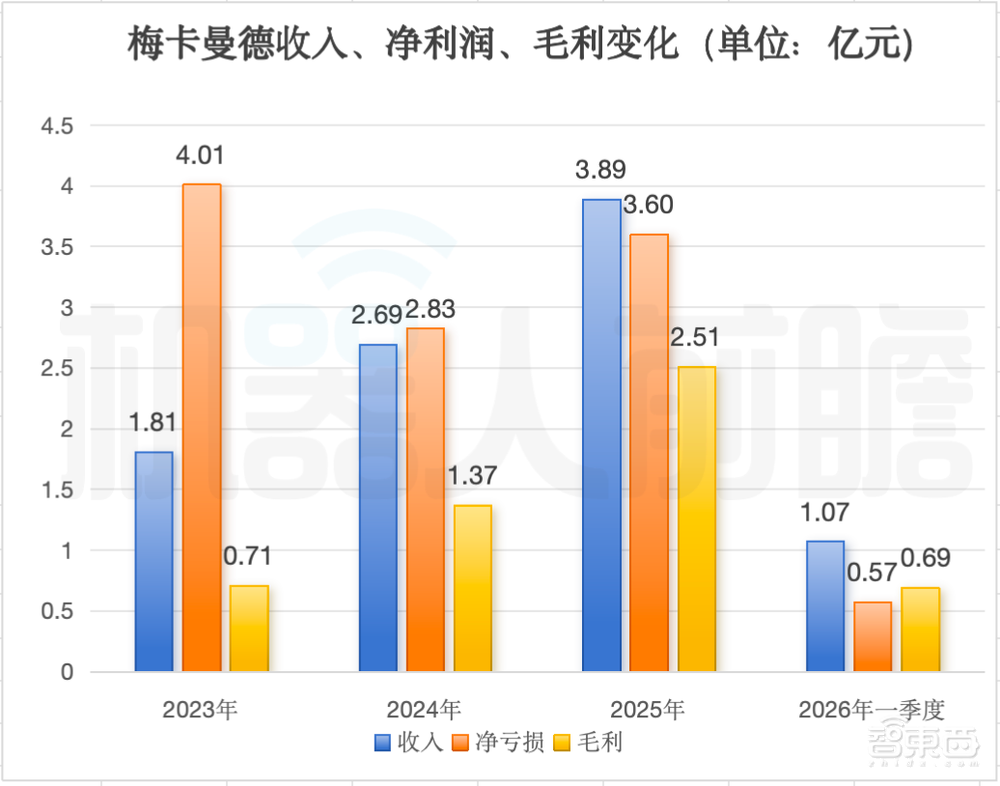
2023年-2025年及2026年一季度,梅卡曼德收入分别约为1.81亿元、2.69亿元、3.89亿元及1.07亿元,2023年-2025年三年收入年复合增长率约为46.6%,且2026年一季度同比实现约73.1%的大幅增长。
同期,该公司毛利分别约为0.71亿元、1.37亿元、2.51亿元及0.69亿元;毛利率分别为39.1%、51.1%、64.4%及64.8%,呈升高趋势。
2023年-2025年及2026年一季度,梅卡曼德净亏损率呈收窄态势,但尚未扭亏为盈。净亏损分别约为4.01亿元、2.83亿元、3.60亿元与0.57亿元;净亏损率分别约为221.5%、105.2%、92.5%及53.3%,
按不同产品类别来看,2023年-2025年及2026年一季度,梅卡曼德来自智能机器人引导产品的收入分别约为1.73亿元、2.46亿元、3.61亿元及0.99亿元,分别占总收入的95.5%、91.6%、93.0%及93.0%,是绝对的收入主力。
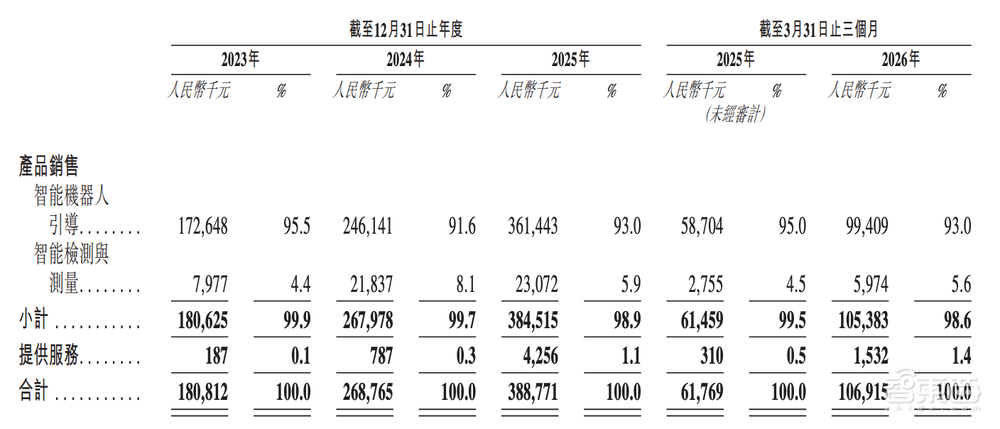
同期,该公司来自智能检测与测量产品的收入分别为797.7万元、2183.7万元、2307.2万元及597.4万元,分别占比4.4%、8.1%、5.9%及5.6%。
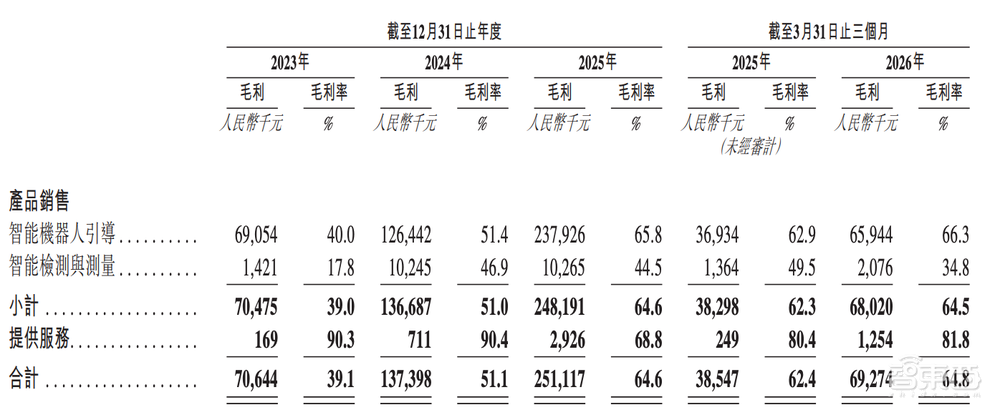
从毛利率来看,智能机器人引导产品毛利率同样高于智能检测与测量服务,且该产品的毛利率呈现上升趋势,2023年-2025年及2026年一季度,分别为40.0%、51.4%、65.8%及66.3%。
同时,该公司提供服务的毛利率始终超过八成,表现亮眼。但从收入端来看,这一业务“造血能力”不足,占总收入比例始终不超过2%。
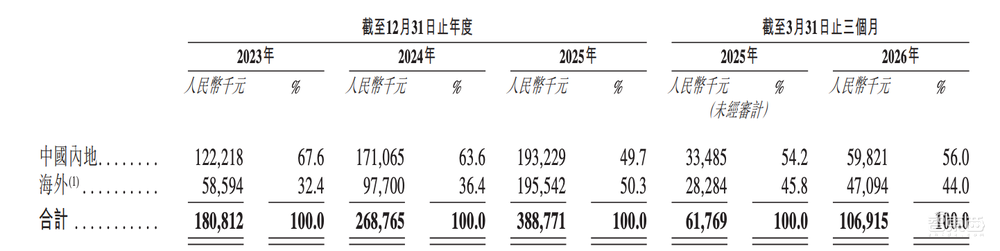
海外是梅卡曼德的重要收入来源,在2025年,该公司的海外收入已反超中国内地收入。2023年-2025年及2026年一季度,该公司来自海外的收入分别约为0.59亿元、0.98亿元、1.96亿元及0.47亿元,占比分别为32.4%、36.4%、50.3%及44.0%。
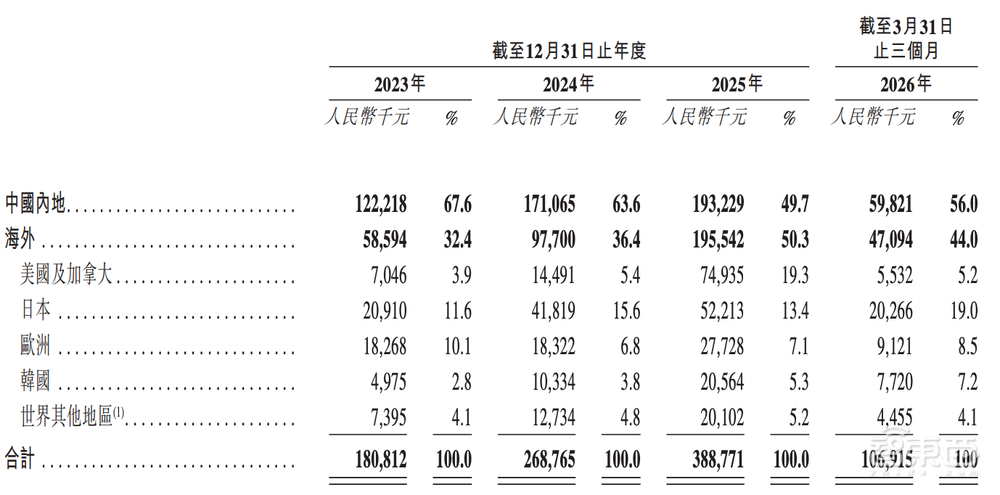
细分地区来看,该公司在美国及加拿大市场的收入占比大幅提升,由2023年的3.9%增至2025年的19.3%,但又在2026年一季度出现大幅下滑,只剩下5.2%。
而日本市场在此期间收入占比较大,2023年-2025年及2026年一季度分别为11.6%、15.6%、13.4%及19.0%。
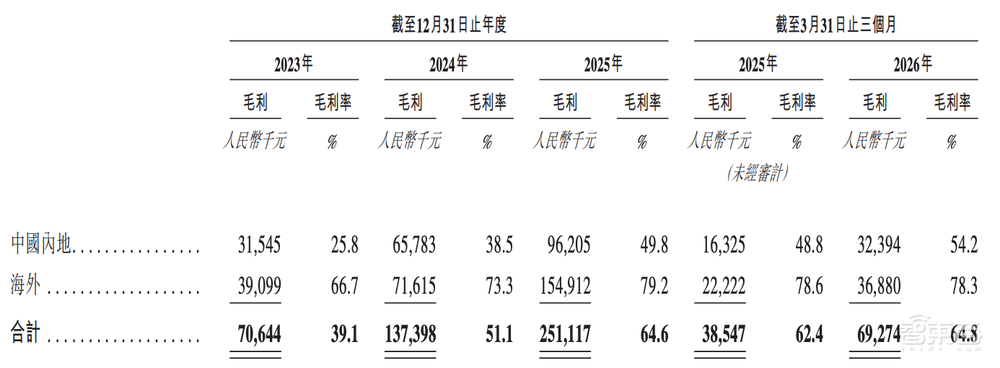
值得关注的是,梅卡曼德产品在海外市场的毛利率远高于中国内地市场,到2026年一季度,其毛利率已升至78.3%。
2023年-2025年及2026年一季度,梅卡曼德研发开支分别约为1.19亿元、1.09亿元、1.13亿元与0.38亿元,占同期总收入的65.6%、40.6%、29.0%及36.0%。
行政开支分别约为1.05亿元、0.90亿元、1.25亿元及0.32亿元,占比分别约为58.2%、33.4%、32.1%及29.9%。
而销售开支分别约为1.86亿元、1.62亿元、1.68亿元及0.45亿元,占比分别约为102.7%、60.4%、43.3%及42.4%。
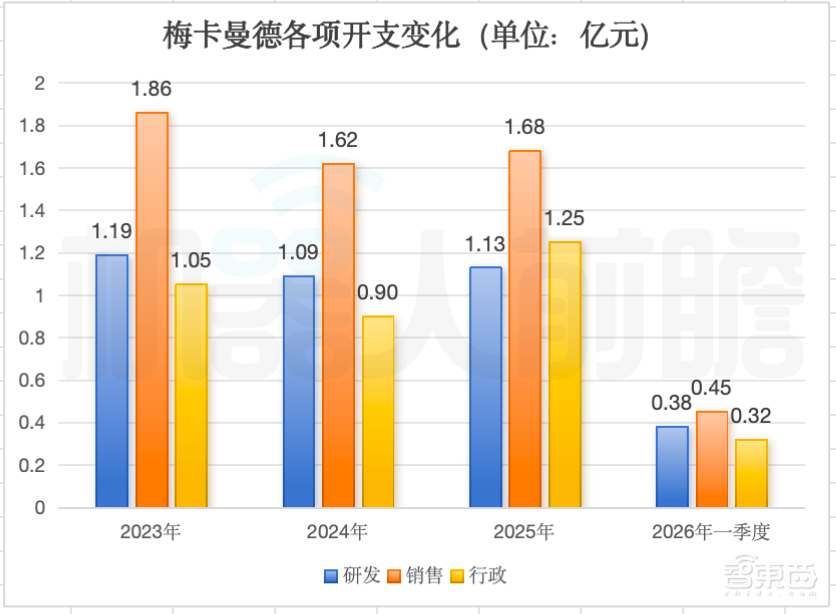
该公司称,2023年-2025年的研发开支占总收入的40.6%,研发强度“处于业界领先水平”。其同期销售开支占比也较为突出,三年内各年度均超四成,累计占比约61.6%,研发、销售三年的总开支合计已经超过同期总收入,呈现出“高研发、重销售”的特征。
二、提供“视觉”“智能”一体化解决方案,采取捆绑销售模式
梅卡曼德提供由机器人“视觉”和“智能”组件构成的软硬件一体化解决方案,主要分为智能机器人引导、智能检测与测量两大产品线。
其中,智能机器人引导产品由两大核心组件构成:3D相机和软件。而智能检测与测量产品将Mech-Eye 3D线激光轮廓测量仪与Mech-MSR软件相结合,为工业自动化提供视觉检测能力。
以下为其具备商业规模的创收产品一览图:
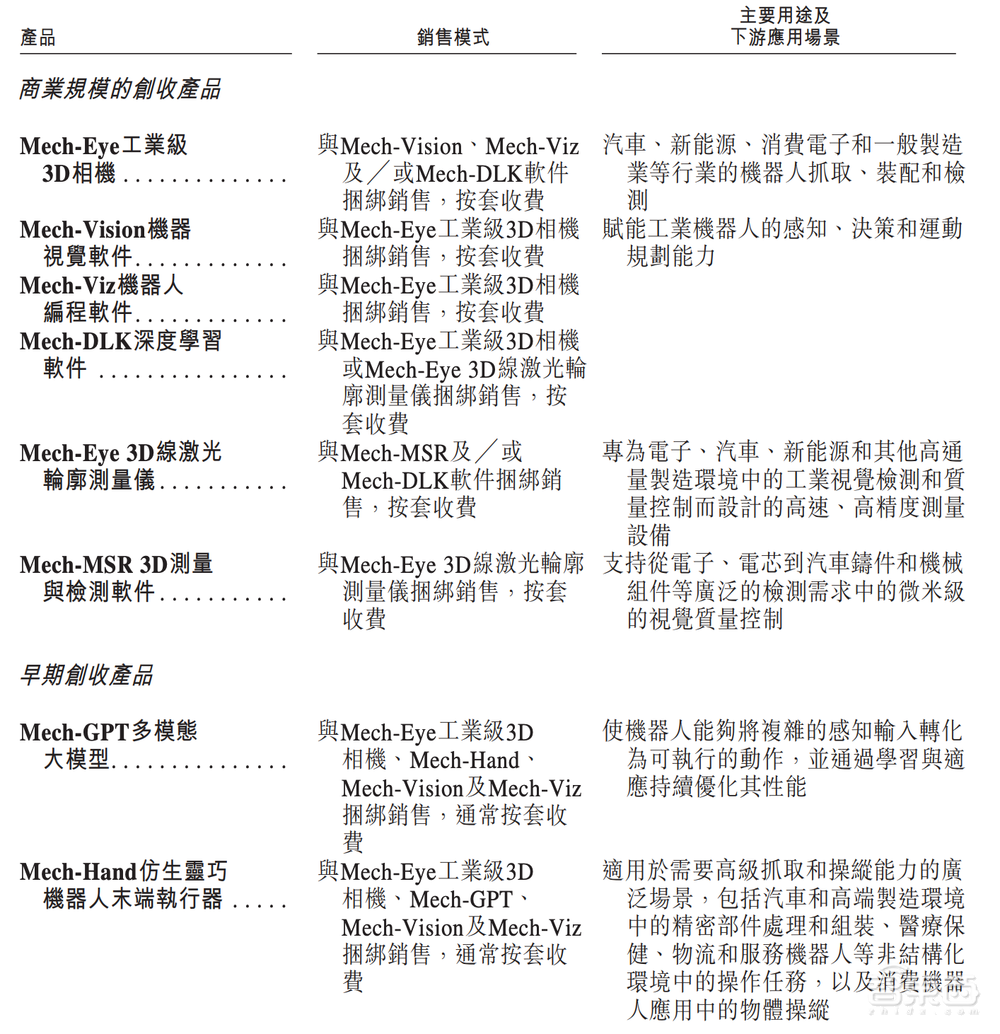
具体而言,梅卡曼德的产品包括3D相机、3D线激光轮廓测量仪及机器人末端执行器等,值得注意的是,其产品通常捆绑销售,并且采用按套收费的模式。
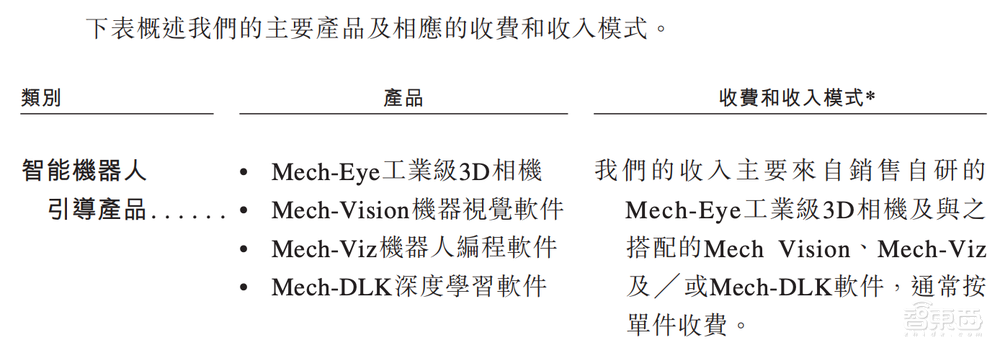
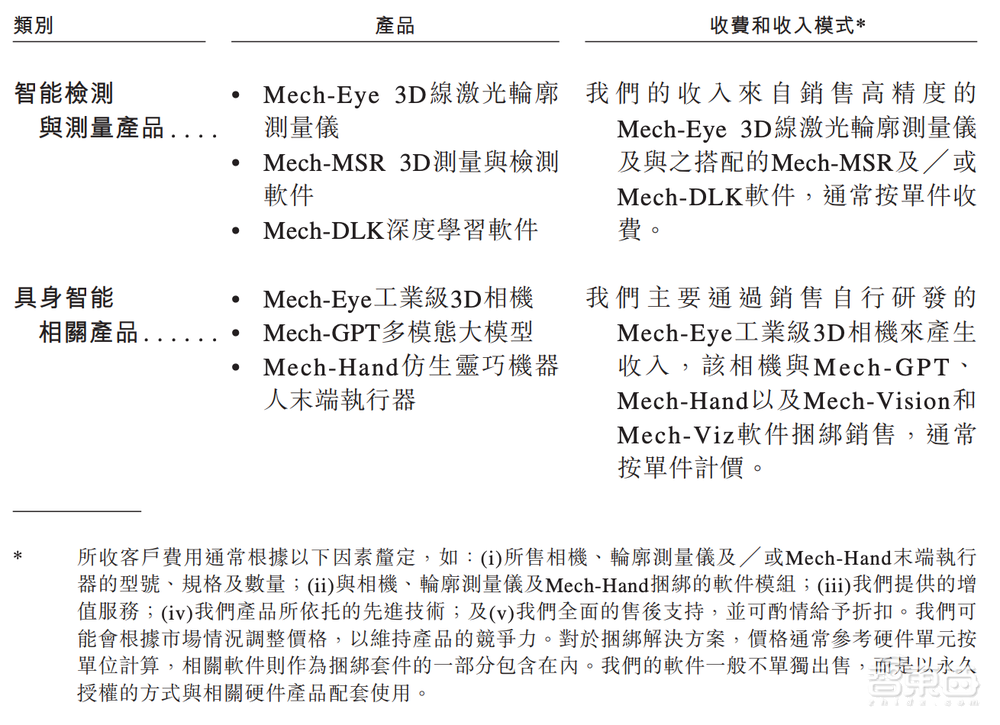
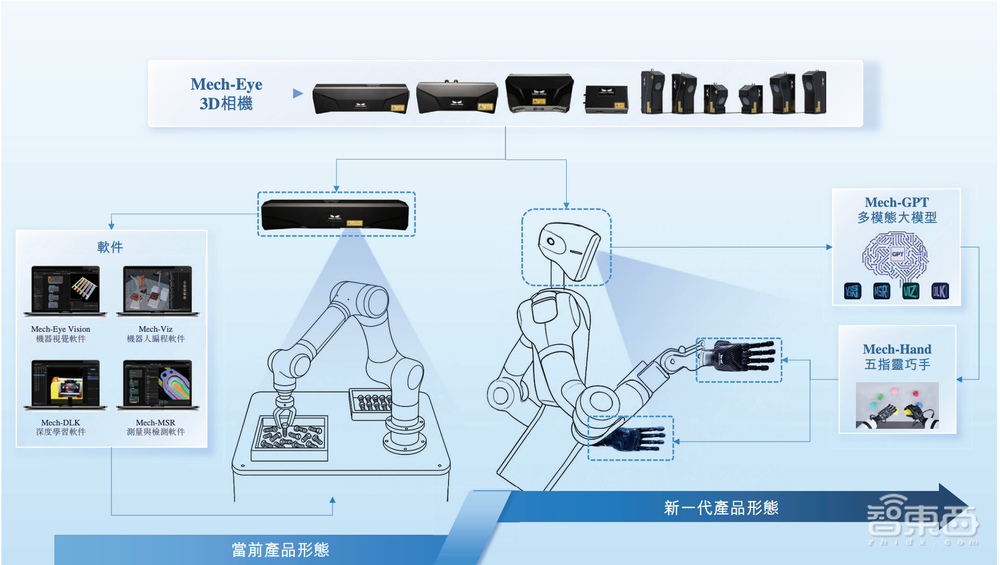
该公司官网信息还显示,其核心产品技术包括Mech-GPT多模态大模型、Mech-Eye高精度3D相机及Mech-Hand灵巧手。
梅卡曼德称,Mech-GPT多模态大模型可赋予机器人学习、理解、推理及决策等能力,让其能够理解语音指令及复杂环境。
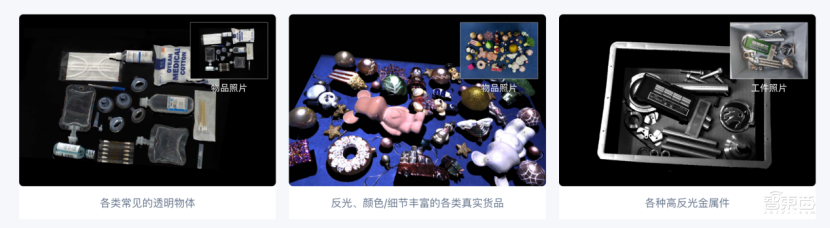
而基于自主研发的光学及AI成像技术,该公司的Mech-Eye高精度相机能够适应各种光照环境、物体材质及位置姿态等,面对反光、透明、颜色或细节丰富的各类物品,也能清晰成像。
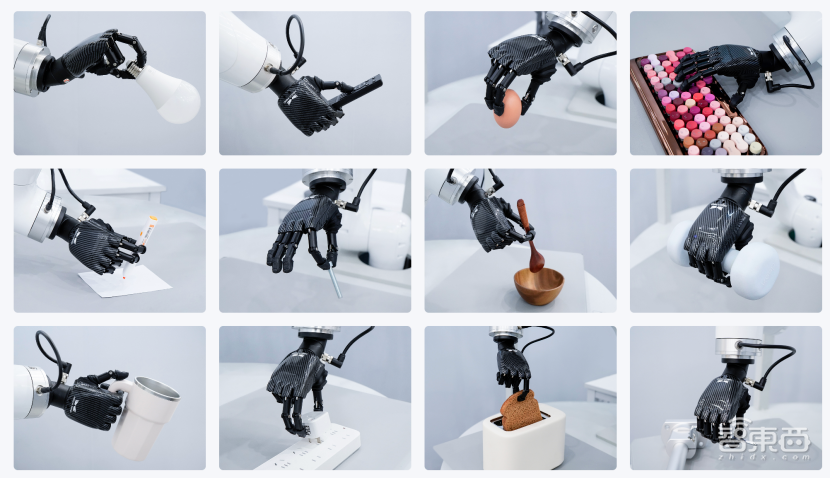
梅卡曼德还表示,Mech-Hand灵巧手能够灵活操作各类材质/形状的物品,可广泛应用于物流及服务、工业制造和家用等场景。
招股书信息显示,“眼-脑-手”基石组件集成了该公司的Mech-GPT、高精度3D相机及Mech-Hand产品。
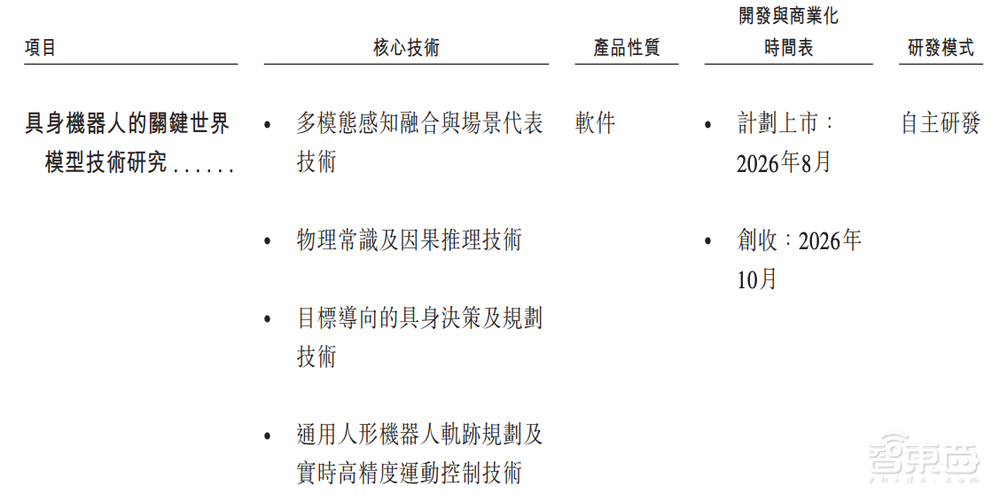
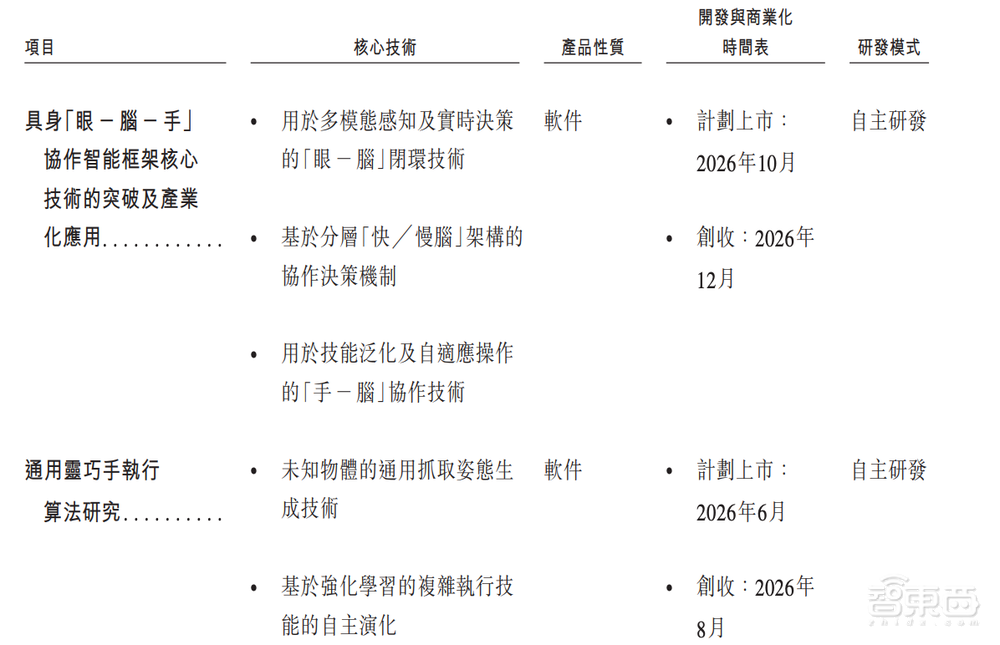
梅卡曼德在招股书里披露,正在进行具身机器人的世界模型技术、具身“眼-脑-手”协作智能框架核心技术以及通用灵巧手执行算法的研究,且均计划于年内实现创收。
据招股书信息,梅卡曼德在全球部署的产品已超过27000台,服务超100家《财富》全球500强企业,包括宁德时代、比亚迪、美的、富士康等。
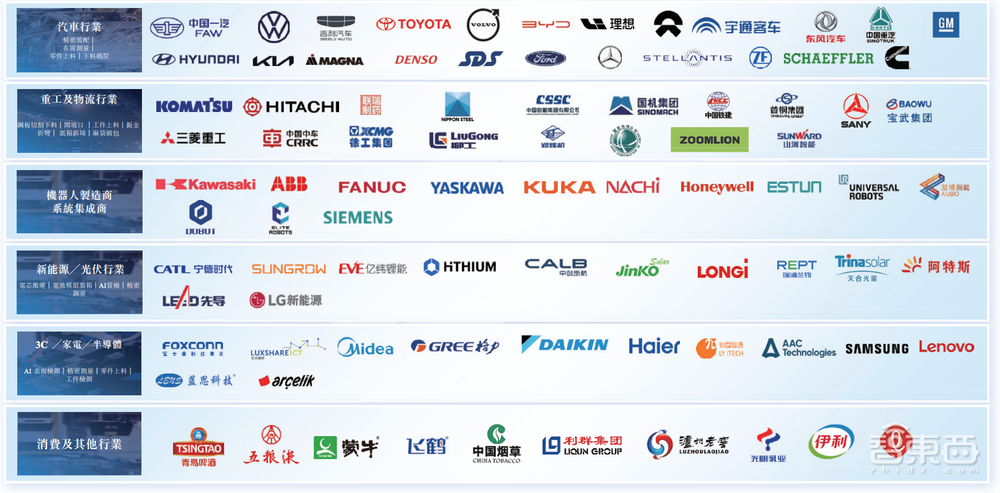
▲梅卡曼德部分代表性直接客户和终端用户(图源:招股书)
从销量来看,智能机器人引导产品高于智能检测与测量产品,但在平均售价上,智能检测与测量产品又高于智能机器人引导产品。
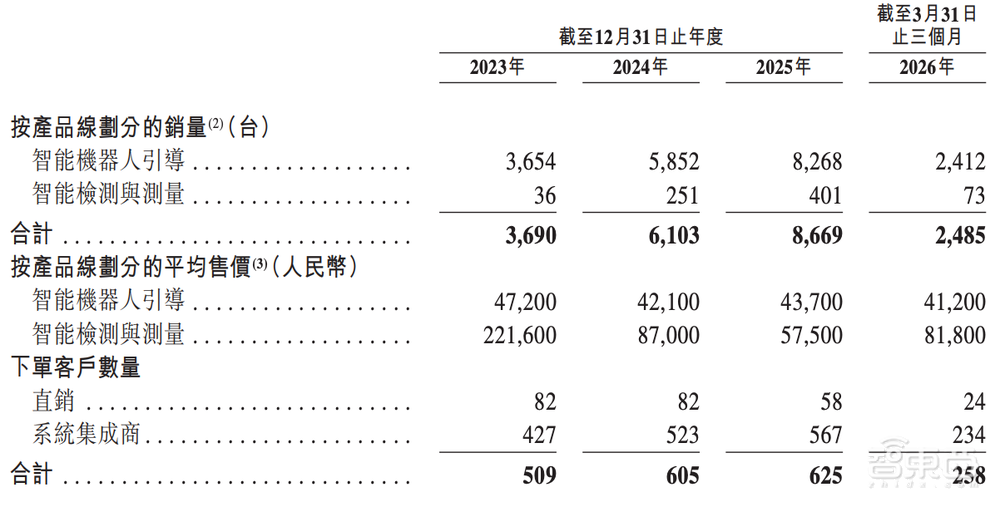
另外,值得关注的是,智能检测与测量产品销量在三年间逐渐上升的同时,平均售价出现了较大下降,从22.16万元降至5.75万元,梅卡曼德解释为产品易用性和交付效率持续提升,降低了该公司针对智能检测与测量产品按项目交付及实施服务收取的费用。
而对于2026年一季度的上升,其解释为产品性能及功能持续提升,以及产品组合中高价产品的比例增加。
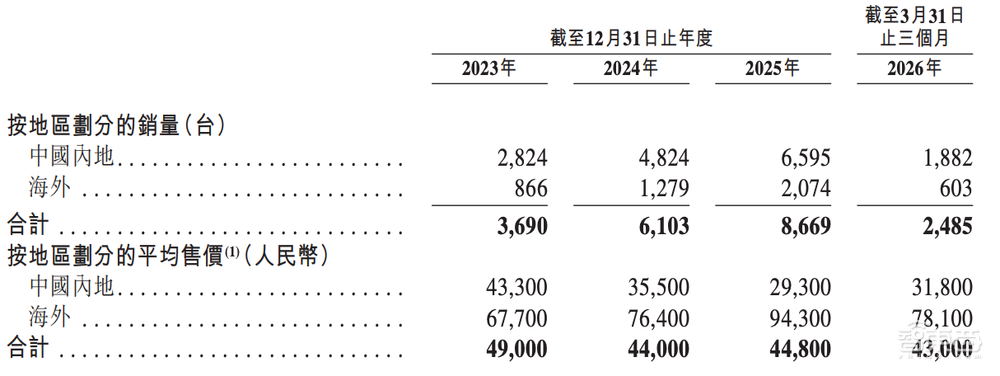
销量方面,2023年-2025年及2026年一季度,梅卡曼德海外销量占比分别约为23.5%、21.0%、23.9%及32.0%。售价方面,海外产品均价显著高于中国内地,同期分别约为内地的1.56倍、2.15倍、3.22倍及2.46倍。并且,两地平均售价走势出现分化:海外售价持续上行,中国内地售价则持续走低。
梅卡曼德解释称,内地下降的原因为在中国内地对部分标准化、成熟型号产品的售价进行了战略性调整,以维持竞争力。而海外上升是由于采取差异化的区域定价策略、汇率波动以及产品组合的差异导致。
三、系统集成商贡献超8成收入,客户和供应商集中度低
梅卡曼德的大部分销售收入来自系统集成商。
2023年-2025年及2026年一季度,该公司来自系统集成商的收入约为1.69亿元、2.55亿元、3.17亿元及1.01亿元,占绝对多数。来自汽车制造商、工业制造商和物流仓储运营商等直销客户的收入占比则未超过两成,2026年一季度占5.4%。
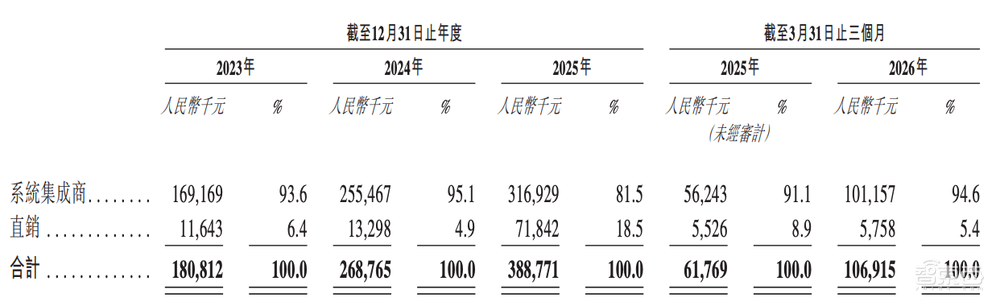
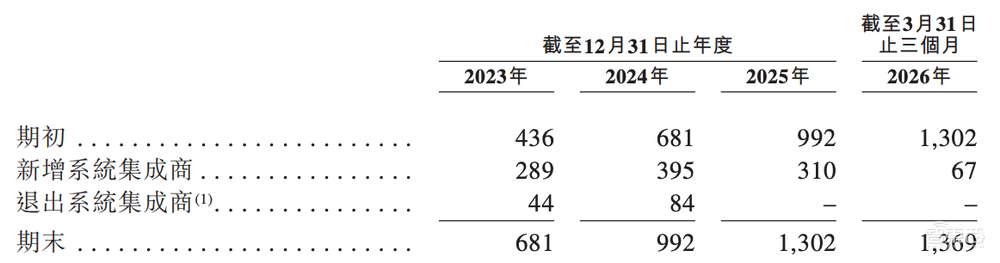
梅卡曼德系统集成商的数量逐年增加,到2026年一季度,已突破千家。
同期,梅卡曼德来自前五大客户的销售收入分别约为0.45亿元、0.87亿元、1.53亿元及0.37亿元,分别占总收入的24.8%、32.3%、39.3%及35.0%。
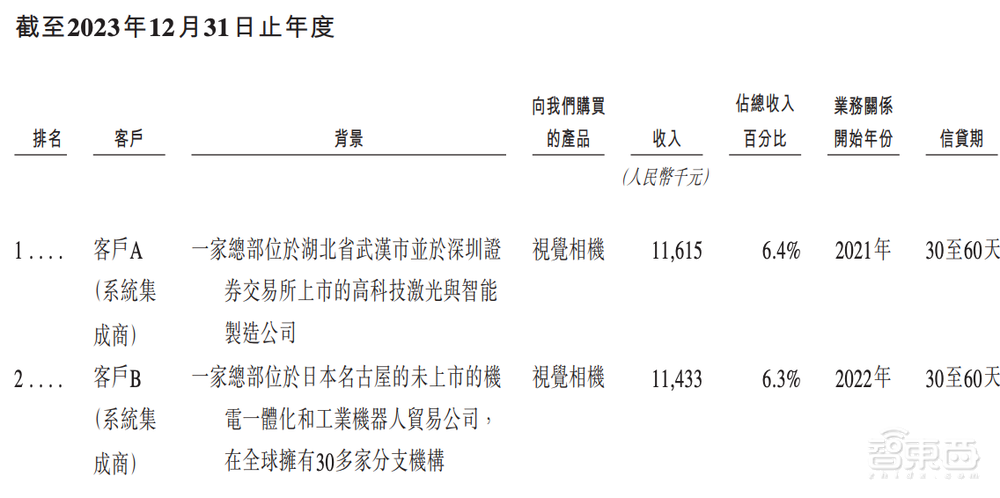
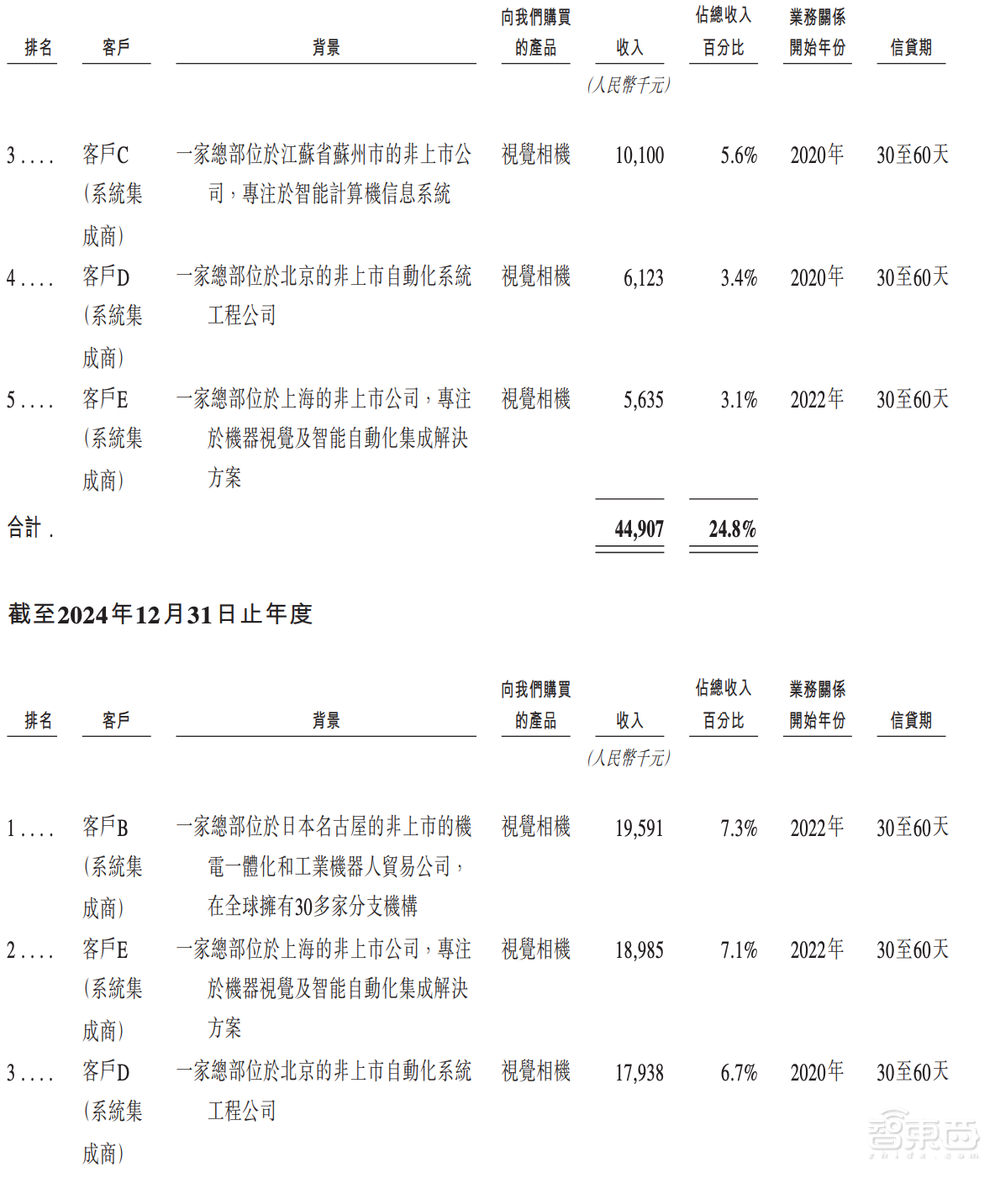
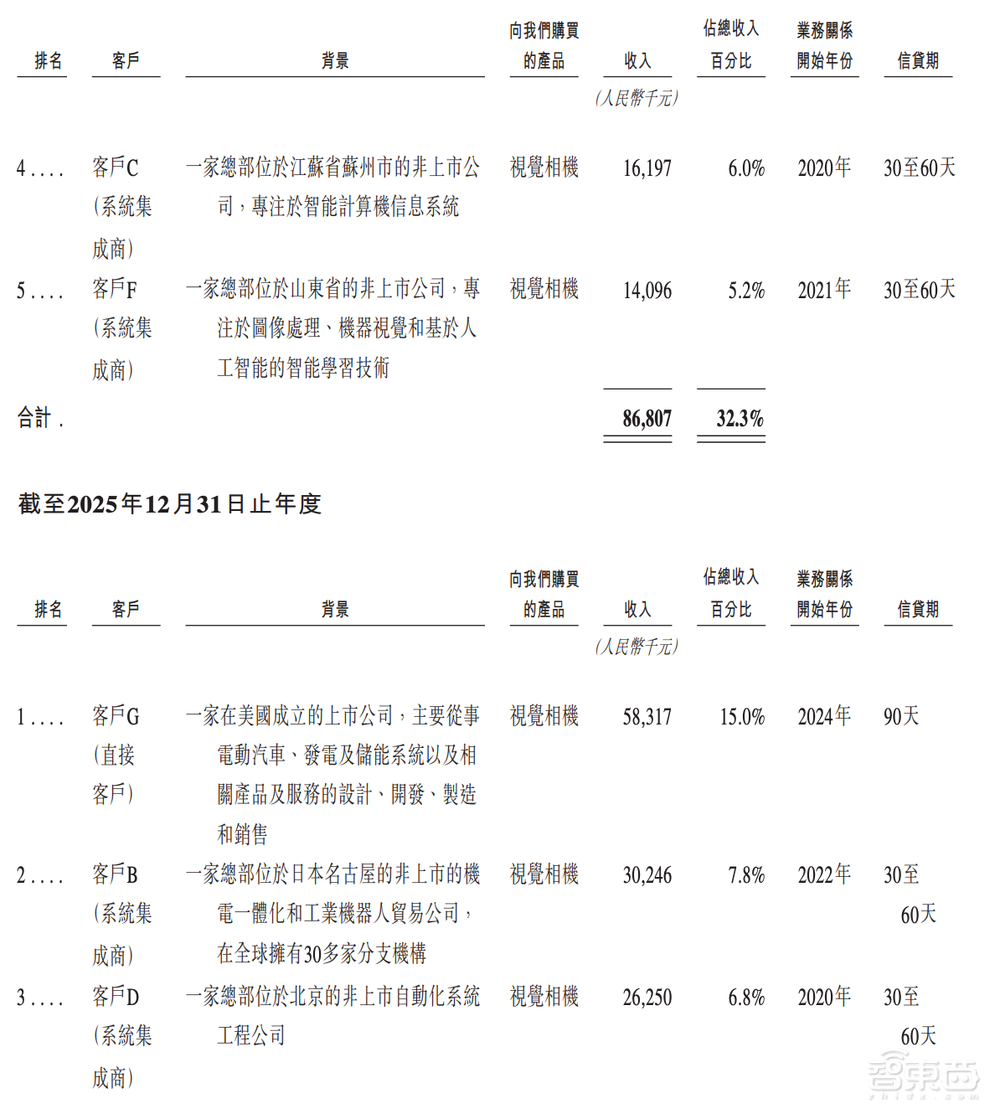
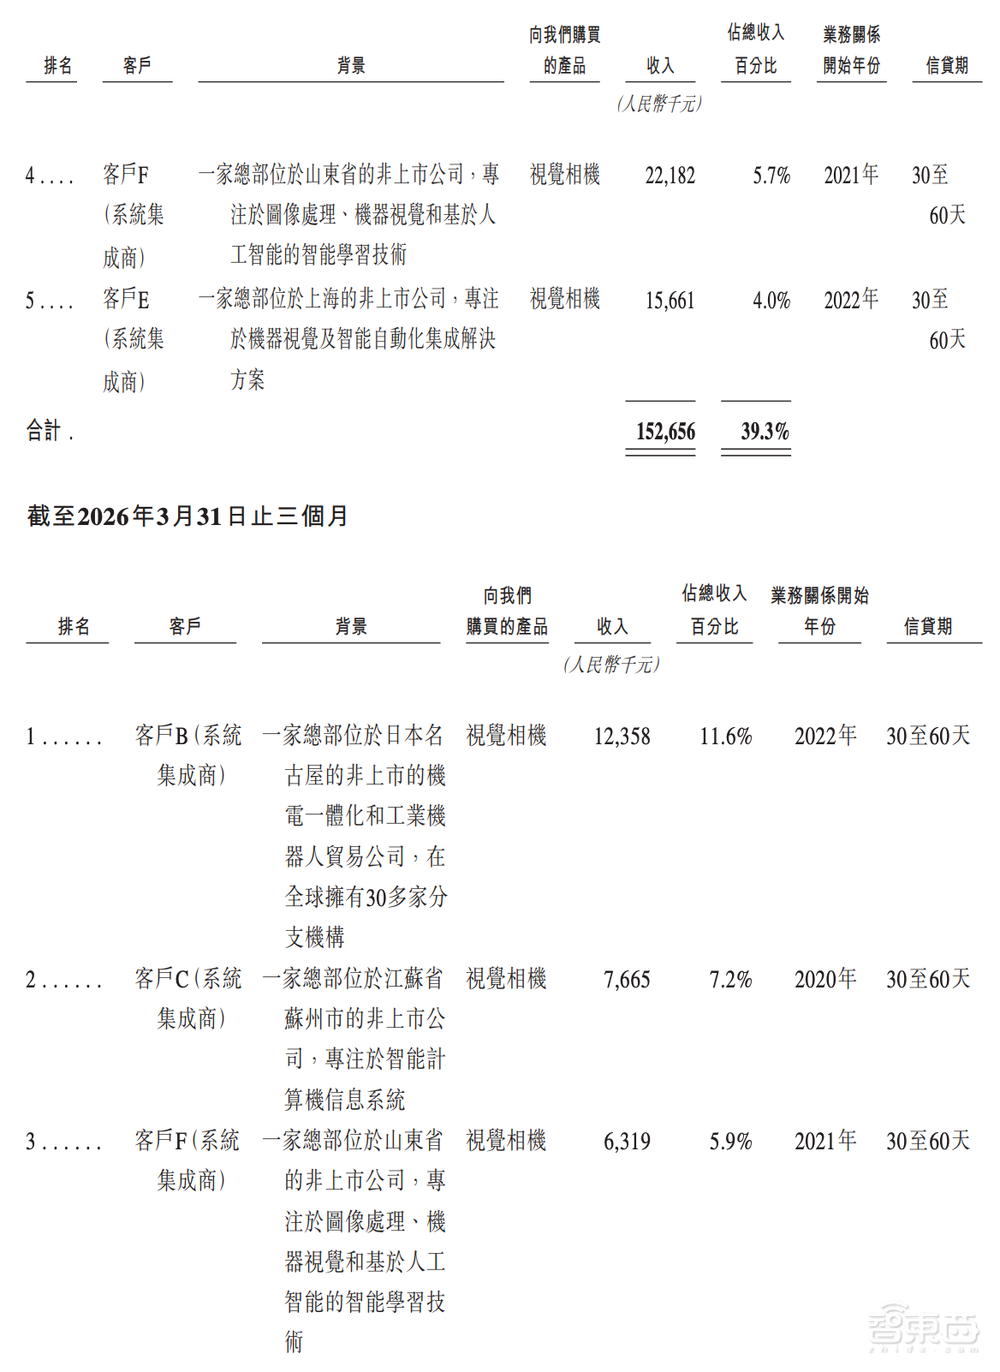
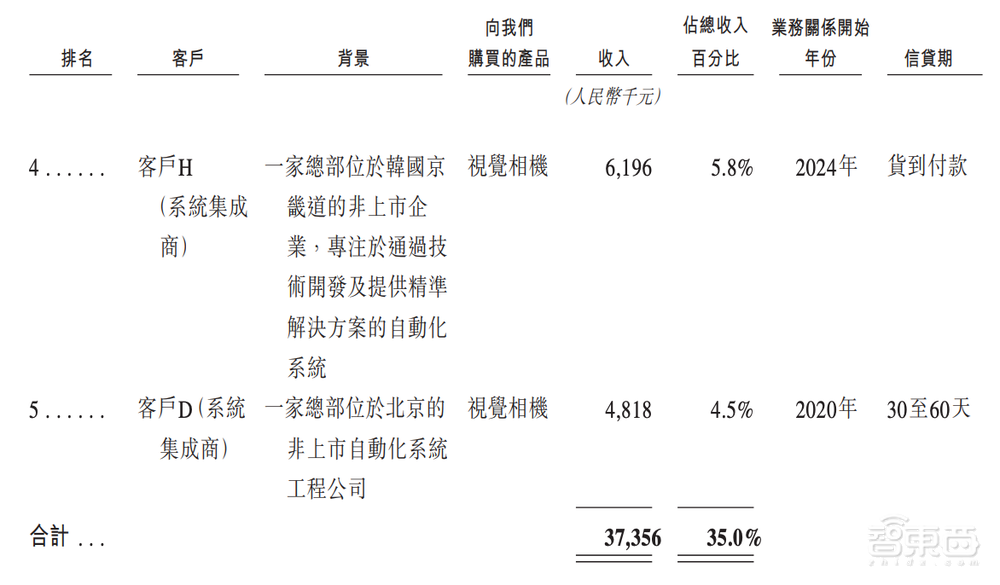
2023年-2025年及2026年一季度,梅卡曼德来自最大客户的收入分别约为0.12亿元、0.20亿元、0.58亿元及0.12亿元,分别占比6.4%、7.3%、15.0%及11.6%,客户依赖度较低。
梅卡曼德的主要供应商包括光学元件类、电子元件OEM类和制造机械及结构部件类,以及物流及包装服务提供商。
2023年-2025年及2026年一季度,该公司向五大供应商采购的金额分别约为0.36亿元、0.43亿元、0.64亿元及0.20亿元,分别占各期间采购总额的22.6%、24.5%、24.8%及27.7%,呈上升趋势。
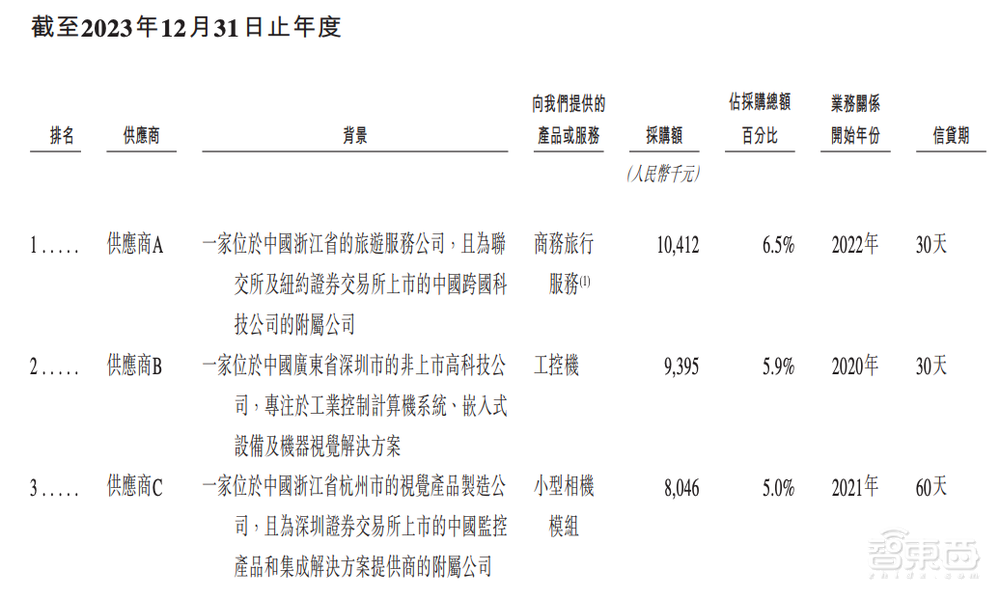
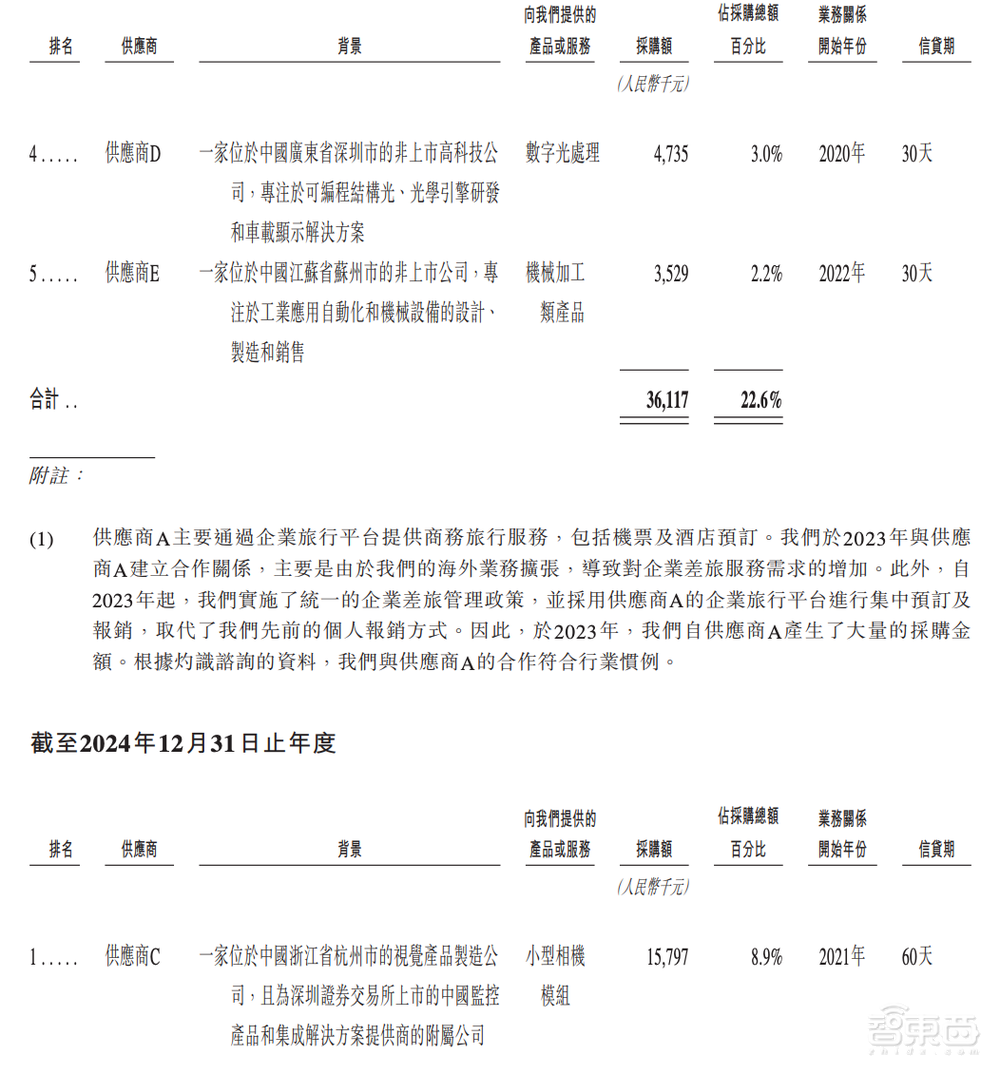
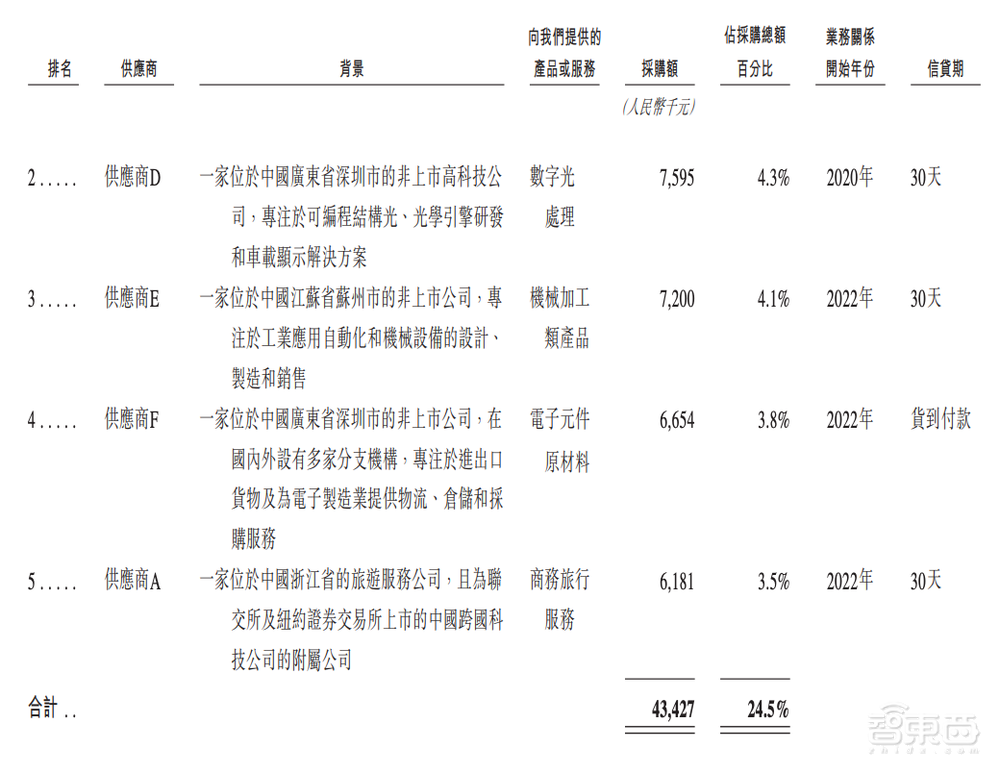
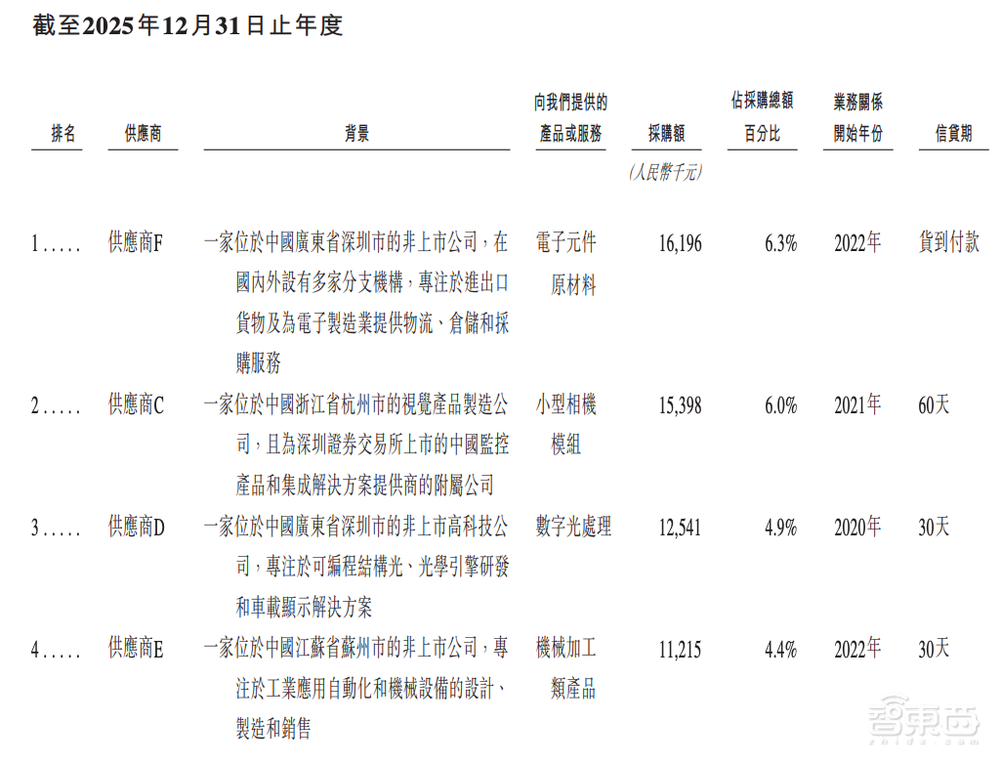
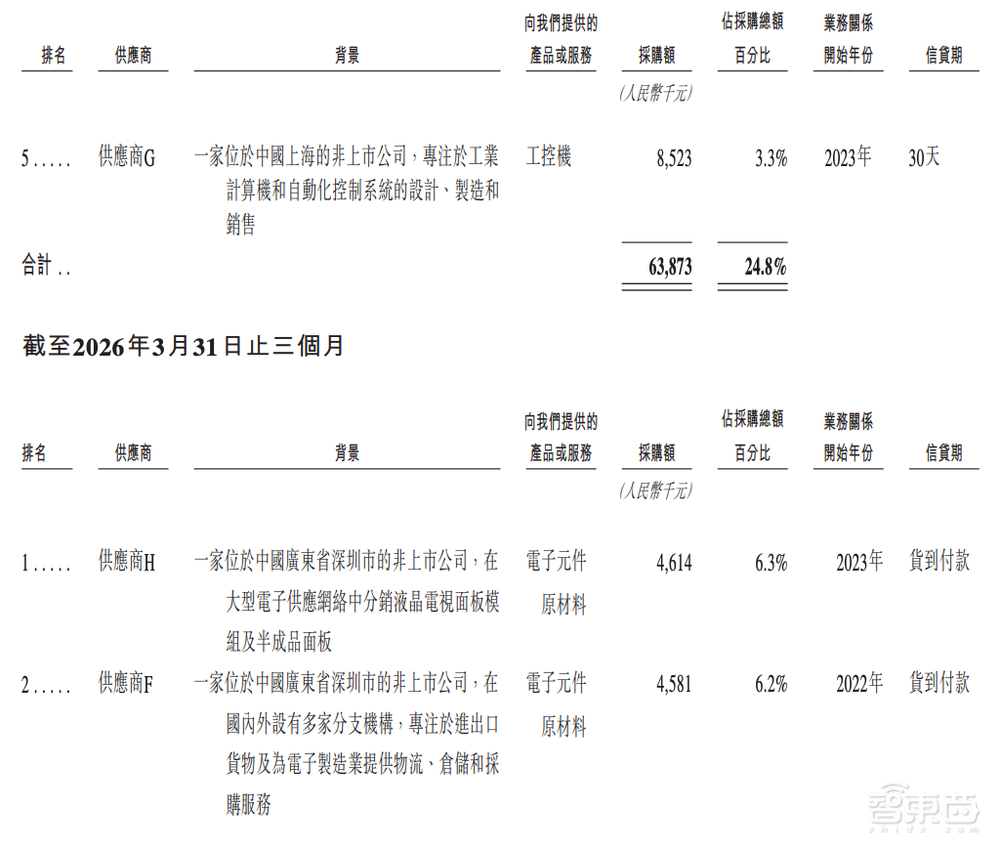
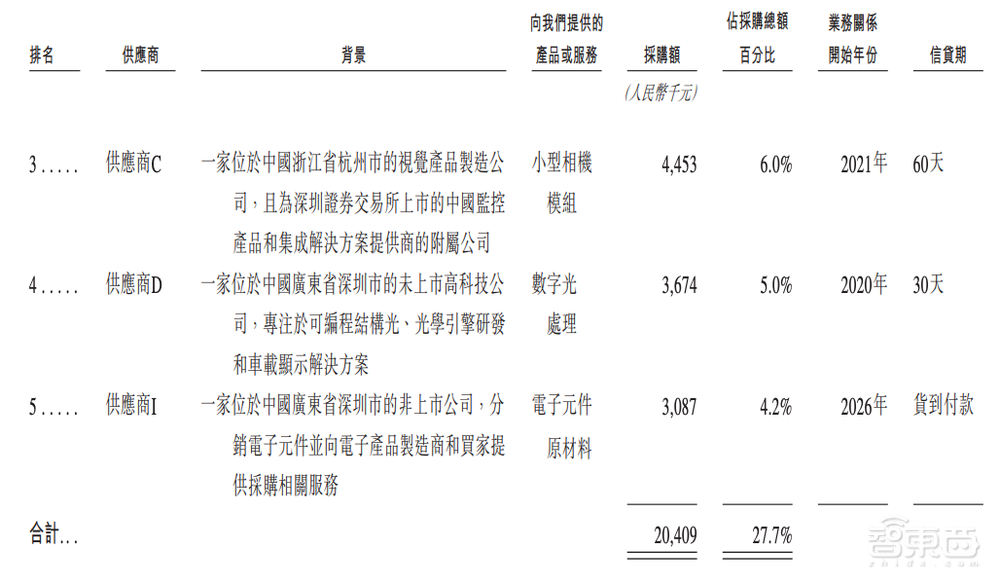
同期,梅卡曼德向最大供应商的采购额分别约为1041.2万元、1579.7万元、1619.6万元及461.4万元,分别占比6.5%、8.9%、6.3%及6.3%,总体来看集中度较低。
四、清华校友领衔,红杉为最大外部股东
梅卡曼德董事会由八名董事组成,包括四名执行董事、一名非执行董事及三名独立非执行董事。
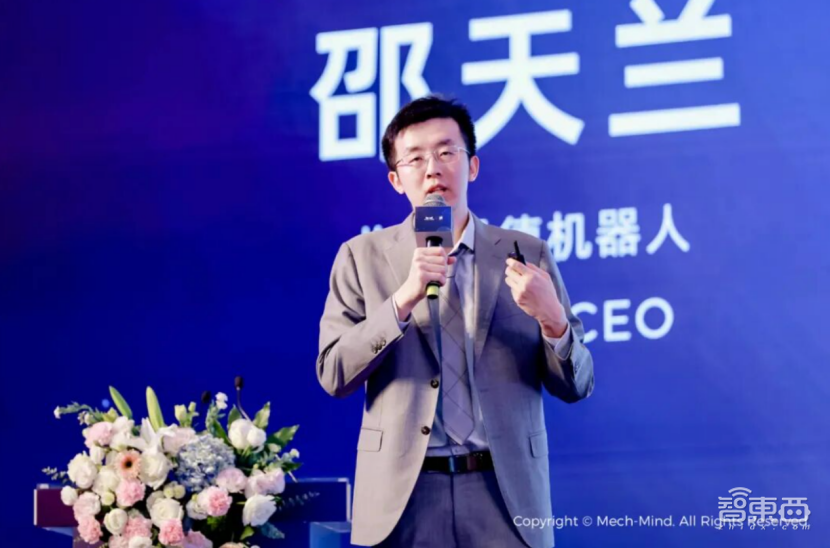
▲邵天兰(图源:梅卡曼德)
邵天兰为该公司创始人、董事长、执行董事及CEO,负责整体战略规划、运营决策及财务。
他本科毕业于清华大学计算机软件专业,并于2015年8月获得德国慕尼黑工业大学机器人学硕士学位。
在创立梅卡曼德之前,邵天兰曾在KBee AG担任工程师,负责机器人研发工作。
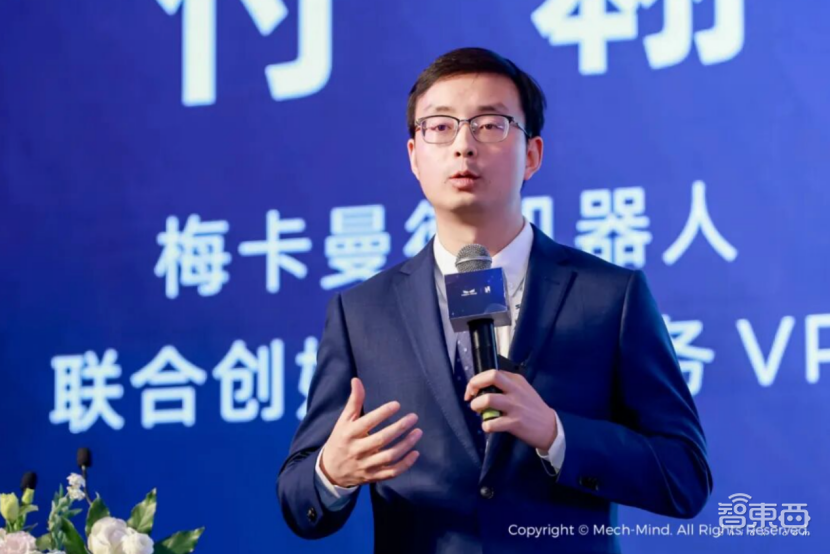
▲付翱(图源:梅卡曼德)
付翱为梅卡曼德执行董事兼业务副总裁,为该公司联合创始人,负责推动其产品的应用与部署,曾任职于ABB(中国)有限公司。
付翱硕士毕业于清华大学机电一体化工程专业,并于2024年获北京市科学技术进步奖二等奖。
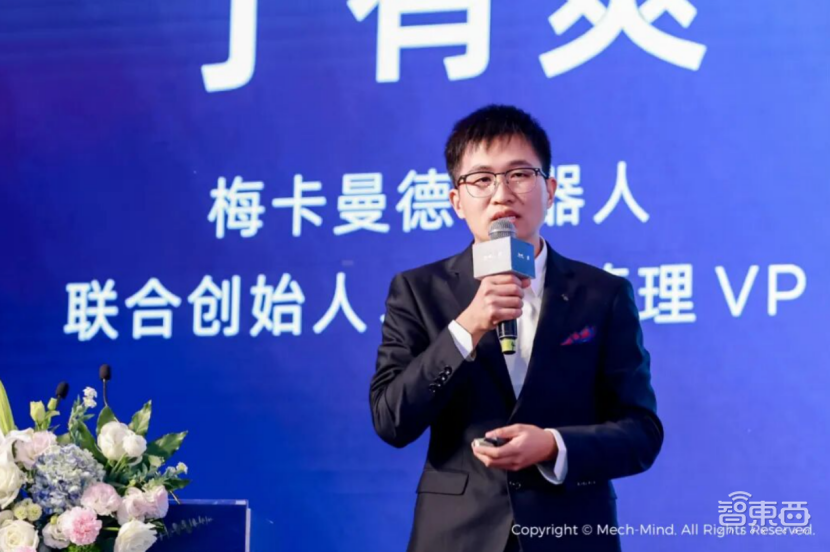
▲丁有爽(图源:梅卡曼德)
丁有爽为该公司执行董事兼研发管理副总裁,也是梅卡曼德的联合创始人,负责其产品研发工作。
丁有爽本科毕业于哈尔滨工业大学电气工程专业,并于2019年7月获得清华大学电气工程博士学位,同样于2024年获北京市科学技术进步奖二等奖。
招股书信息显示,目前邵天兰直接持股8.44%,付翱直接持股3.93%,丁有爽直接持股2.62%,梅卡曼德管理(员工持股平台)持股8.47%,四方构成一致行动人,合计持有公司23.46%股权,公司不存在单一控股股东。
此外,瀚辰持股13.63%,为第一大外部股东;北京酷讯持股8.52%;华创资本持股7.85%;启明融科持股7.38%;伽利略创投持股6.35%;珠海进广持股5.83%;其他首次公开发售前投资者合计持股26.98%。
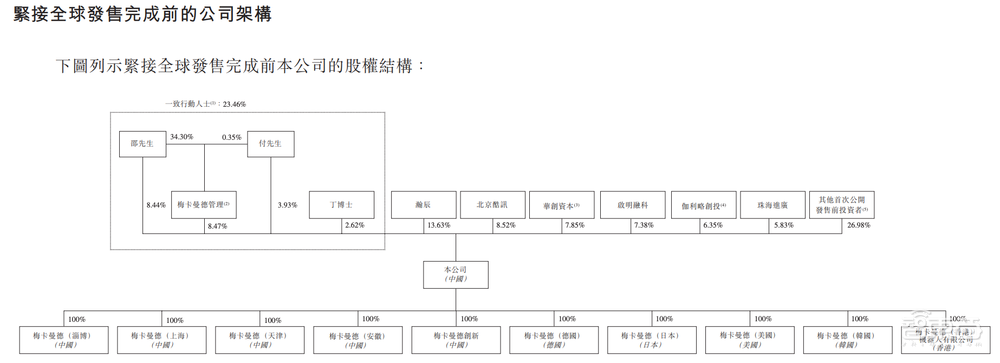
招股书信息显示,该公司三位创始人及雇员激励平台梅卡曼德管理于2023年10月23日签订一致行动协议。
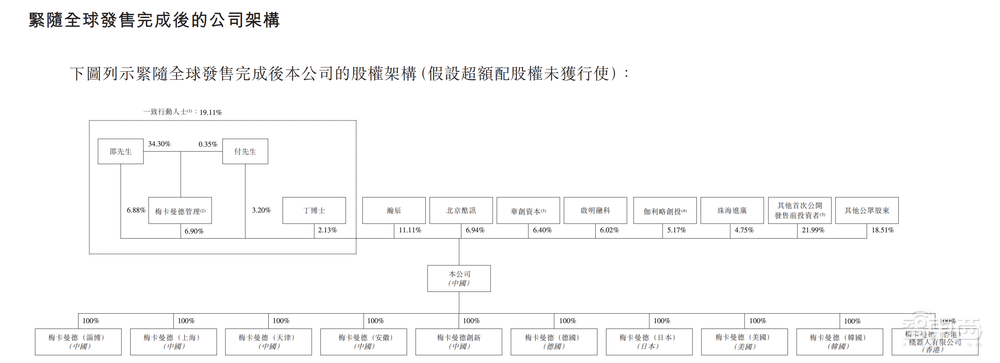
在发售完成后,其他公众股东则将共持有18.51%的股权。
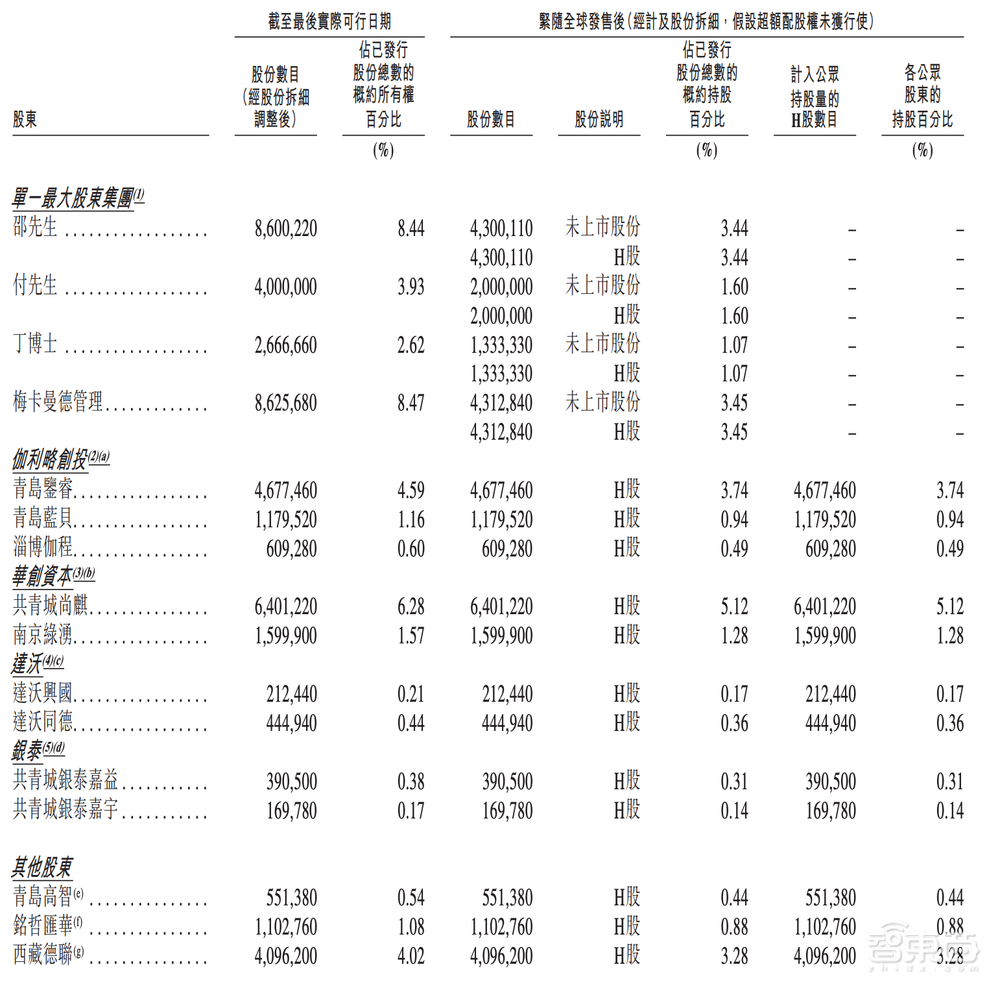
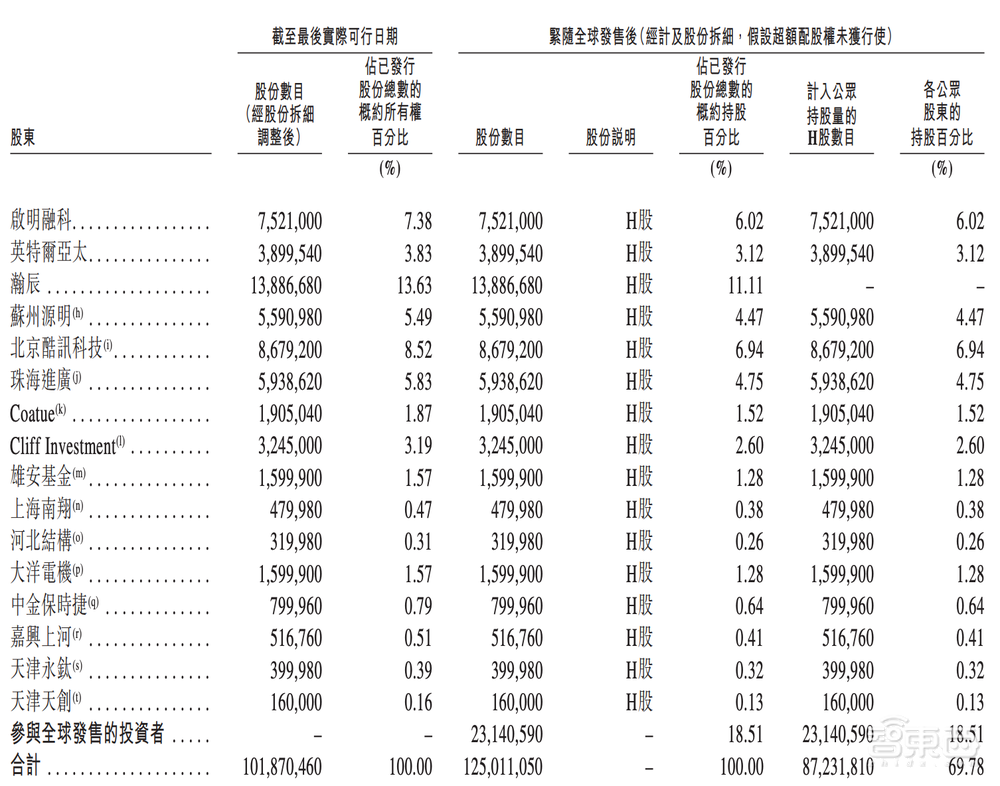
梅卡曼德的股东阵容汇聚了知名产业资本与头部投资机构,包括红杉中国(瀚辰)、IDG资本(珠海进广)、美团(北京酷讯科技)、雄安基金、大洋电机以及英特尔亚太等。
红杉中国为最大外部股东。瀚辰作为红杉的投资主体,持有梅卡曼德13.63%的股份,全球发售后仍持股11.11%。
结语:港股上市,开启全球化新征程
3.89亿元年收入、46.6%的复合增长率、22.1%的全球市场份额,勾勒出梅卡曼德在具身智能浪潮中的成长轮廓。
毛利率从39%提升至65%,海外收入占比过半,全球部署超27000台,反映出梅卡曼德的商业模式正持续优化,技术溢价能力不断增强。
短期来看,该公司仍处于投入期,但随着营收规模扩大、高毛利海外业务增长,以及研发成果加速商业化,其盈利能力有望持续改善。
具身智能赛道的前景广阔,梅卡曼德“眼-脑-手”的一体化布局已具备先发优势,大模型与灵巧手的规模化落地,或将为其打开第二增长曲线。