TradingKey - 华尔街看好 AI 服务器爆发,财报前猛推戴尔,目标价最高狂喊650美元。
9月1日,戴尔 (DELL) 股价在财报前夕维持高位震荡,在夜盘时段上涨0.31%,暂报458.31美元。昨天,戴尔股价波幅更小,微幅下跌0.05%。然而,这种极小波动行情将在盘后公布的财报打破。
今天盘后,戴尔公司将发布 2027 财年第二财季(Q2 FY27)财报,各大机构普遍预期戴尔将迎来营收与盈利翻倍增长的强势表现,预估营业收入同比增长约 50% 达 445 亿 ~ 449 亿美元,每股收益同比增长超100%至4.90 ~ 4.95 美元,AI 服务器单季营收预估约为 155 亿 ~ 160 亿美元。此外,上一财季AI 服务器积压订单攀升至 513 亿美元,华尔街关注本次财报中订单转化为实际营收的效率与新下单速度。
目前华尔街研究团队对戴尔股票的总体评级为强力买入/超配 ,最高看涨至650美元,较当前水平存在超40%的上行空间,具体如下:
投行/分析机构 | 最新目标价 | 评价理由 |
Melius Research | 650 美元 | AI 服务器需求爆发、竞业市场份额转移,以及企业级 AI 基础设施的全面升级 |
摩根大通 | 565 美元 | 认为企业对代理型 AI服务器需求强劲,上调目标价。 |
545 美元 | 指出戴尔在大型企业与 Tier-2 云厂商(CSP)的市场份额持续扩大。 | |
高盛 | 510 美元 | 肯定戴尔在 AI 服务器供需紧张环境下的定价与出货能力。 |
由于 AI 服务器积压订单庞大,加上企业端 AI 服务器升级需求持续强劲,各大机构对戴尔本次财报持乐观态度,显示市场对戴尔从传统 PC 厂商转型为全球 AI 硬件基础设施龙头的重新估值充满信心。
然而,市场可能选择性忽略了戴尔存在的毛利率挤压风险。AI 服务器的组件成本(GPU、HBM 内存)极高,其毛利率低于传统通用服务器。若高毛利存储业务未按预期放量,可能拉低整体利润率,这对其股价是一个重大潜在利空。
华尔街期权市场隐含财报发布后单日股价波动率高达 9.5% ~ 17%,若营收或指引仅仅符合预期尤其不及预期,短线高位很容易出现获利了结卖压。从技术分析来看,戴尔股价可能下行跌破400美元关口,向下寻找防线360美元。
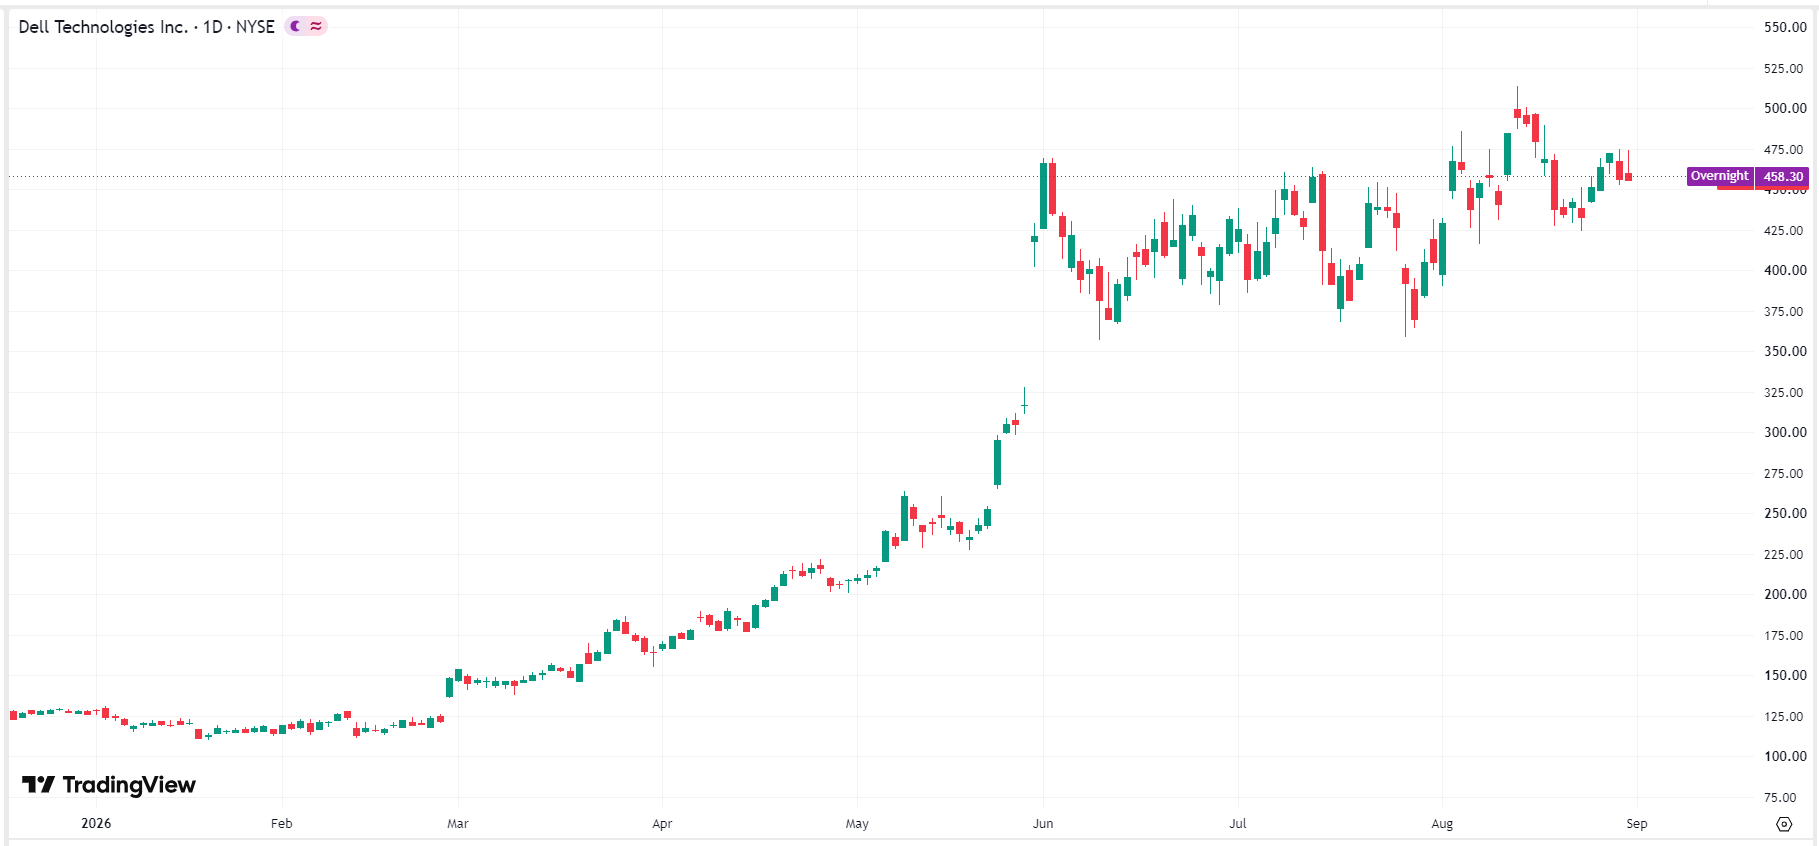 戴尔股价图表,来源:TradingView
原文链接