前言:截至2026年8月30日16时,全部A股(不考虑上市一年以内的新股,全文同)2026年中报基本披露完毕。我们根据已披露数据,从业绩增速、ROE、现金流等多项关键财务指标展开分析,梳理了各板块的业绩情况,供投资者参考。
在去年的年度展望中,我们判断2026年全A盈利增速有望实现双位数增长,但实际盈利增速仍在持续超出我们最乐观的预期,上市公司盈利复苏趋势进一步得到确认。
同时,本次业绩修复的广度也在提升。除了AI、涨价带动的TMT、资源品之外,更加广义的高端制造、出口链和部分顺周期行业也显示出盈利高增或改善的线索。
从我们梳理的业绩线索来看,本次中报盈利超预期背后,实际上验证的是“外需带动内需”、“科技制造带动地产消费”的一套新的增长模式在逐步跑通。
一、2026H1全部A股整体归母净利润增速显著改善
1.1、全A非金融归母净利润累计同比增速继续提升
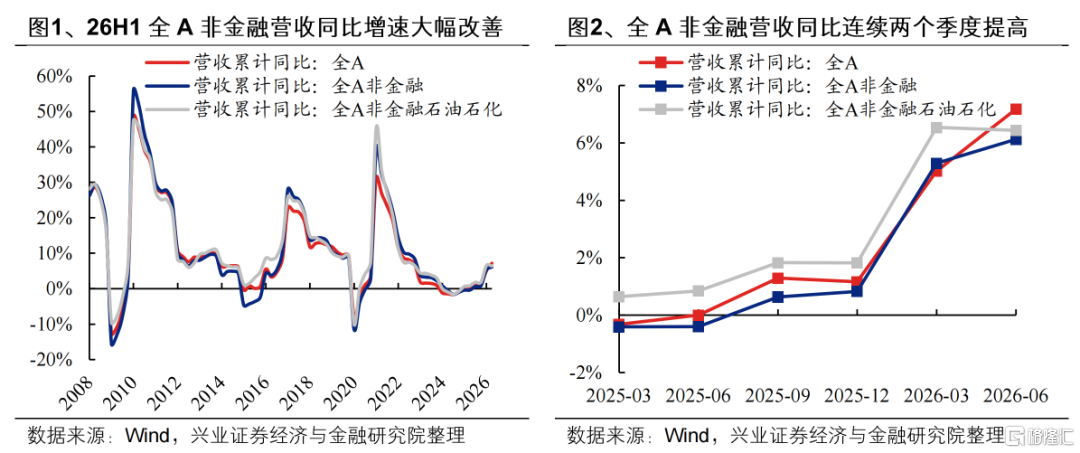
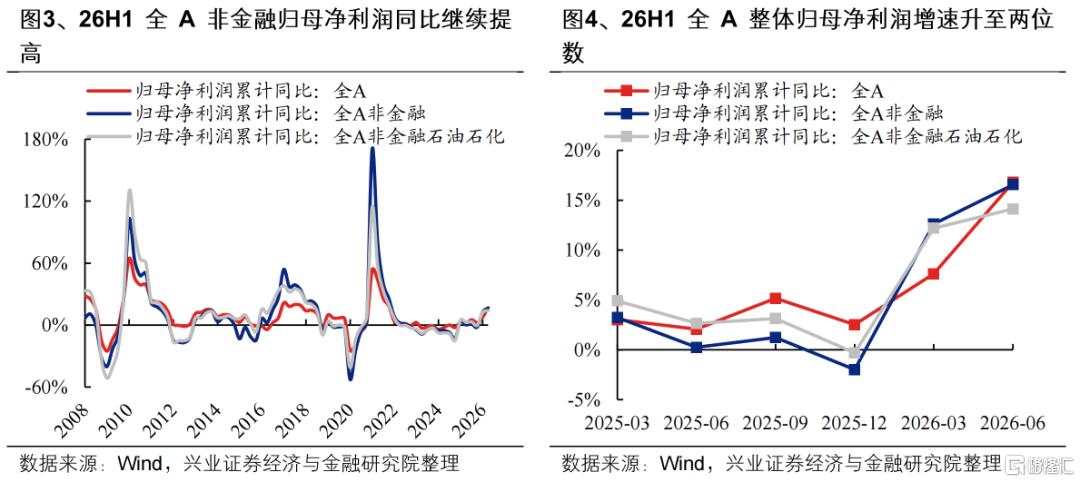
全A维度:在外部地缘政治环境日趋复杂、内部新旧动能加速切换的背景下,上半年国内经济实现良好开局,增长核心动能持续夯实。上市公司财报数据亦印证上述趋势,且在宏观数据已提供前瞻指引的情况下,整体业绩仍超出预期,其中全A营收累计同比增速连续两个季度大幅上行、归母净利润累计同比增速重回两位数。展望三季度及下半年,上市公司盈利改善趋势仍有望延续。
从营业收入累计同比增速来看:
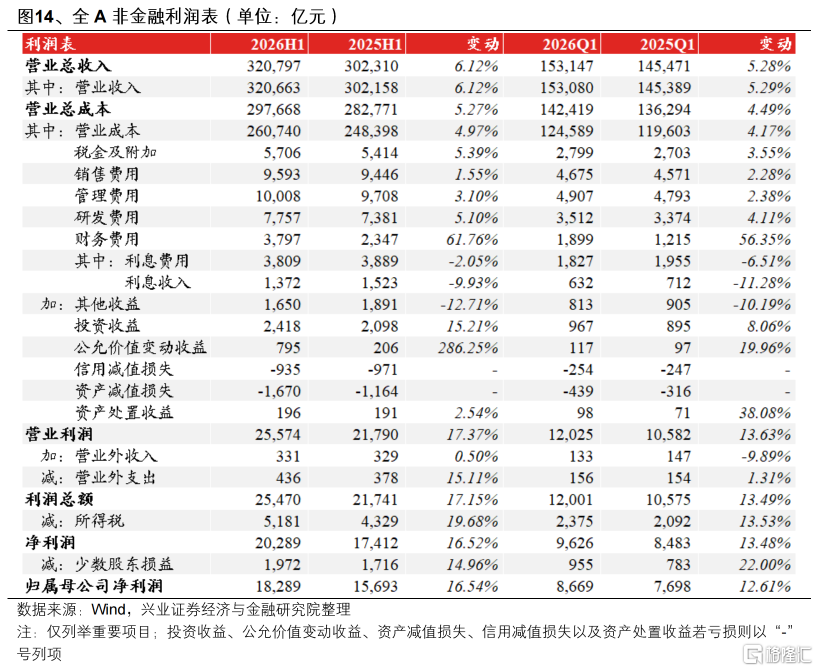
全部A股整体2026H1营收累计同比增速为7.18%,较2026Q1提升2.16个百分点 [1]。全A非金融2026H1营收累计同比增速为6.12%,较2026Q1提升0.83个百分点。全A非金融石油石化2026H1营收累计同比增速为6.43%,较2026Q1降低0.11个百分点。
从归母净利润累计同比增速来看:
全部A股整体2026H1归母净利润累计同比增速为16.78%,较2026Q1提升9.16个百分点。全A非金融2026H1归母净利润累计同比增速为16.54%,较2026Q1提升3.93个百分点。全A非金融石油石化2026H1归母净利润累计同比增速为14.13%,较2026Q1提升1.93个百分点。
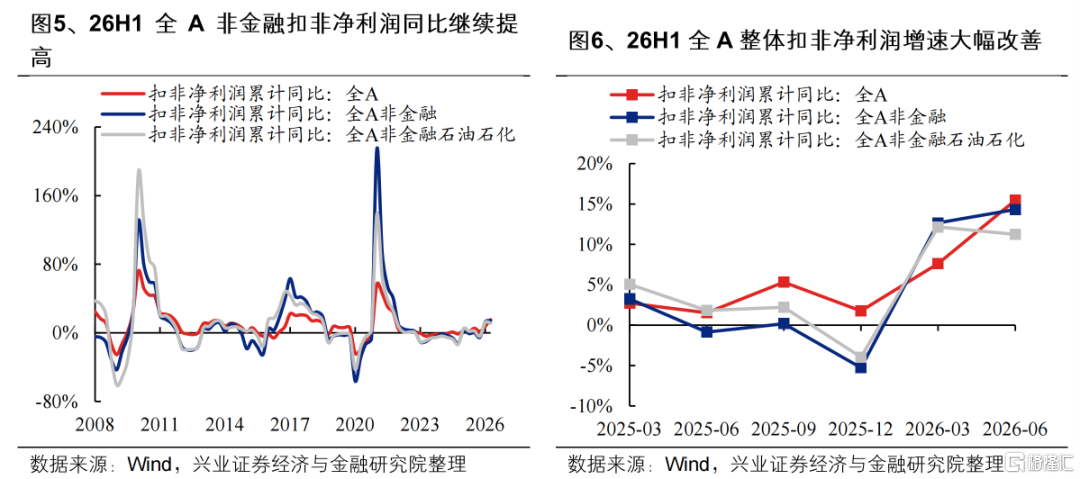
从扣非净利润累计同比增速来看:
全部A股整体2026H1扣非净利润累计同比增速为15.46%,较2026Q1提升7.83个百分点。全A非金融2026H1扣非净利润累计同比增速为14.32%,较2026Q1提升1.65个百分点。全A非金融石油石化2026H1扣非净利润累计同比增速为11.25%,较2026Q1降低0.91个百分点。
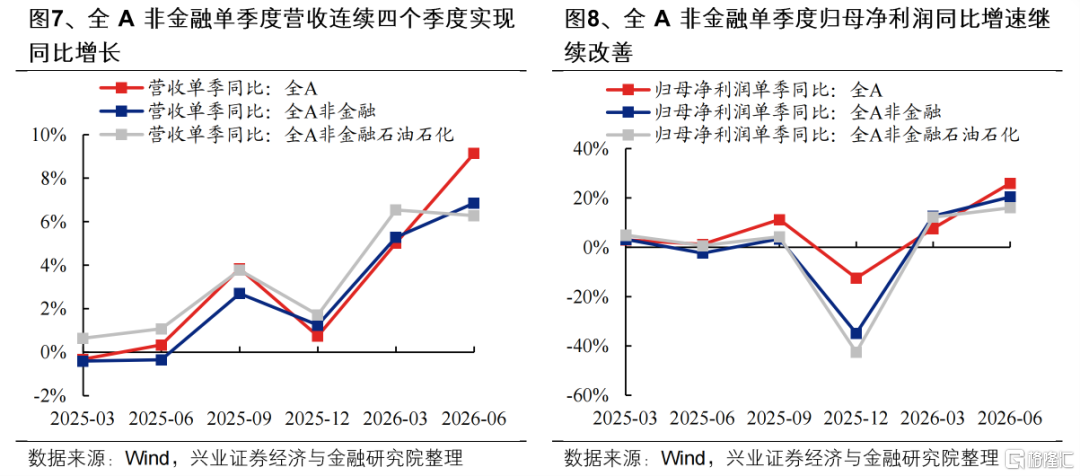
从单季度同比增速来看:全部A股2026Q2营业收入/归母净利润单季同比增速分别为9.14%/25.92%,较2026Q1提高4.12/18.30个百分点。全A非金融2026Q2营业收入/归母净利润单季同比增速分别为6.85%/20.40%,较2026Q1提高1.56/7.79个百分点。全A非金融石油石化2026Q2营业收入/归母净利润单季同比增速分别为6.28%/15.99%,较2026Q1变动-0.26/+3.79个百分点。
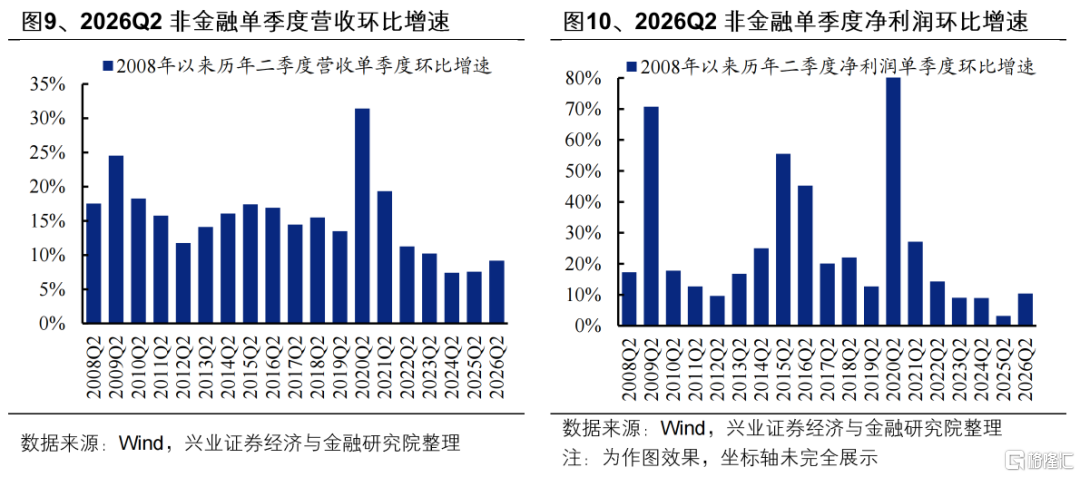
从单季度环比增速来看,2026Q2全A非金融营收/归母净利润增速均升至近三年新高。全A非金融2026Q2单季度营收环比增速为9.17%,处于2008年以来11.1%分位数水平,不过创下近三年新高;全A非金融2026Q2单季度归母净利润环比增速为10.43%,处于2008年以来22.2%分位数水平。
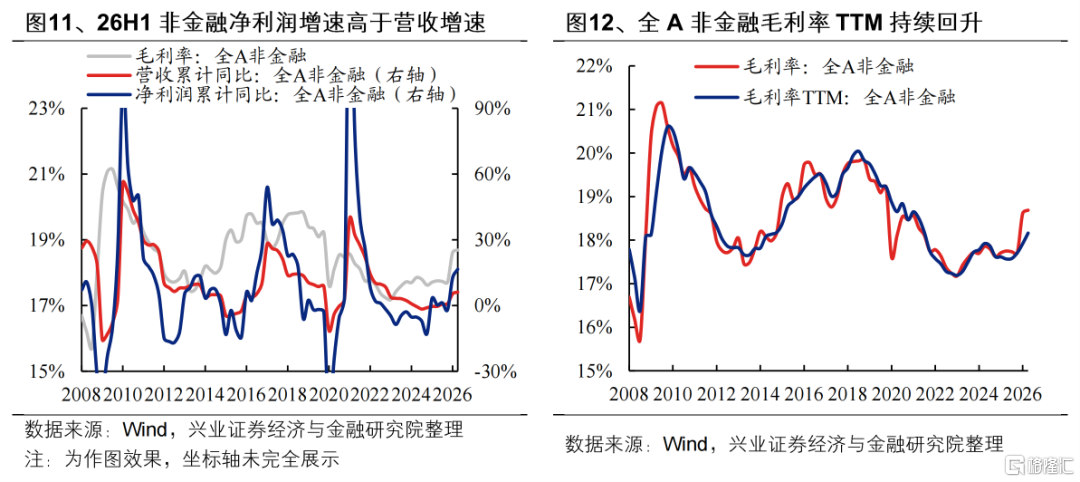
对全A非金融的业绩进行量价拆分,选取营业收入作为量和价的综合体现、毛利率作为价格指标,2026Q2全A非金融营业收入/归母净利润同比增速分别为6.12%/16.54%,净利润增速持续高于营收增速,且改善幅度也更大(净利润3.93pct>营收0.83pct);2026Q2毛利率较2026Q1小幅提高0.08个百分点至18.69%,不过明显高于2025年的17.71%。
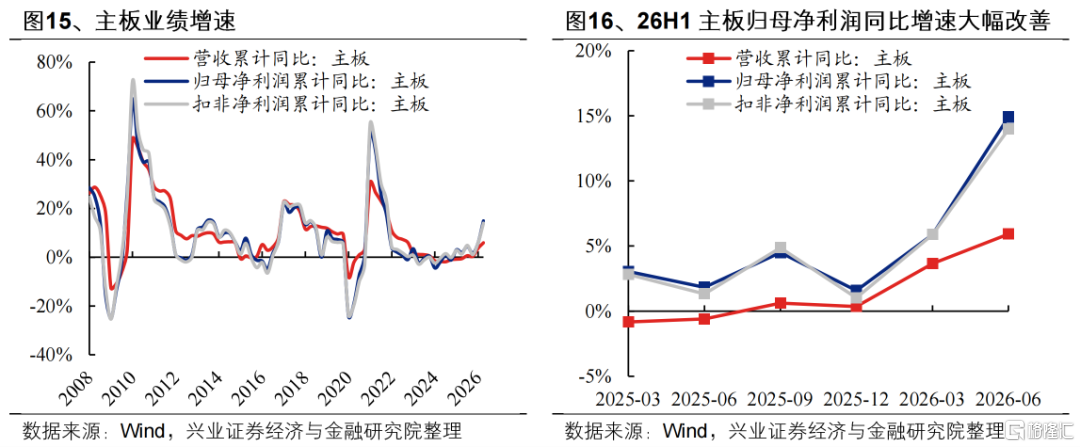
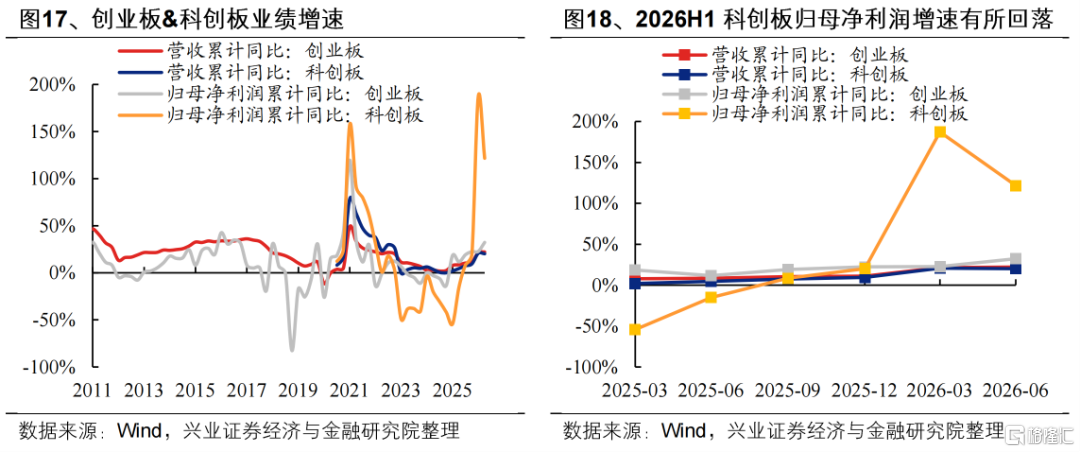
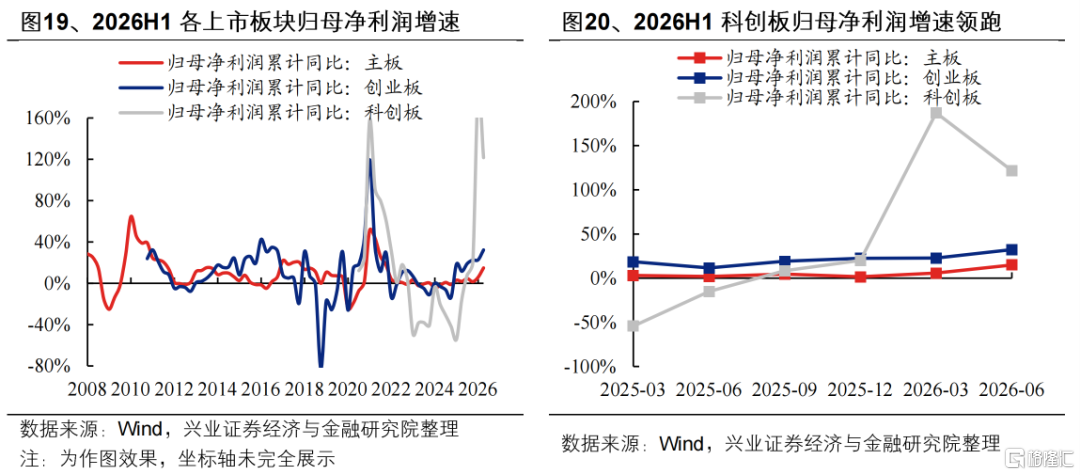
上市板:“双创”成为A股业绩增长的重要驱动力,2026H1营收增速和归母净利润增速均明显领先主板。
从营业收入累计同比增速来看:
主板2026H1营收累计同比增速为5.92%,较2026Q1提高2.26个百分点。创业板2026 H1营收累计同比增速为22.12%,较2026Q1提高0.60个百分点。科创板2026 H1营收累计同比增速为20.22%,较2026Q1降低0.52个百分点。
从归母净利润累计同比增速来看:
主板2026H1归母净利润累计同比增速为14.90%,较2026Q1提高9.03个百分点。创业板2026H1归母净利润累计同比增速为32.20%,较2026Q1提高9.48个百分点。科创板2026H1归母净利润累计同比增速为117.61%,较2026Q1回落69.55个百分点。
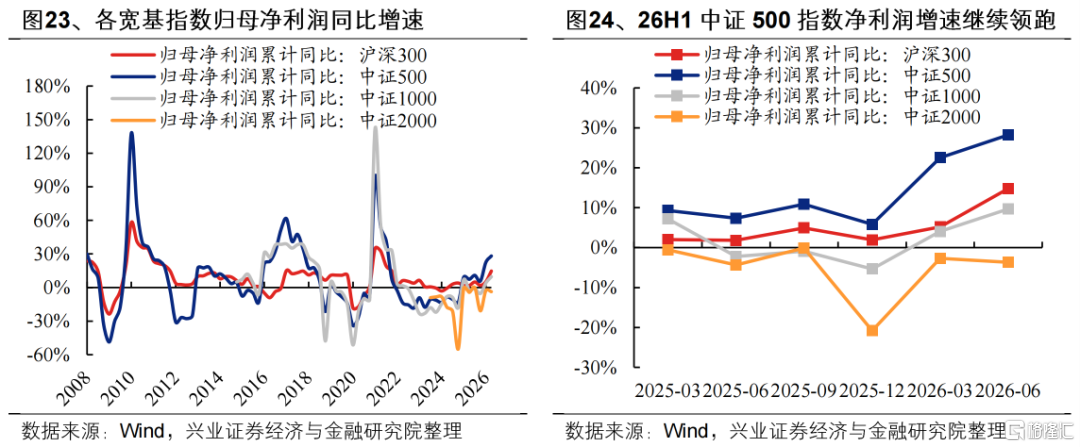
宽基指数:2026H1大盘营收和归母净利润增速显著改善
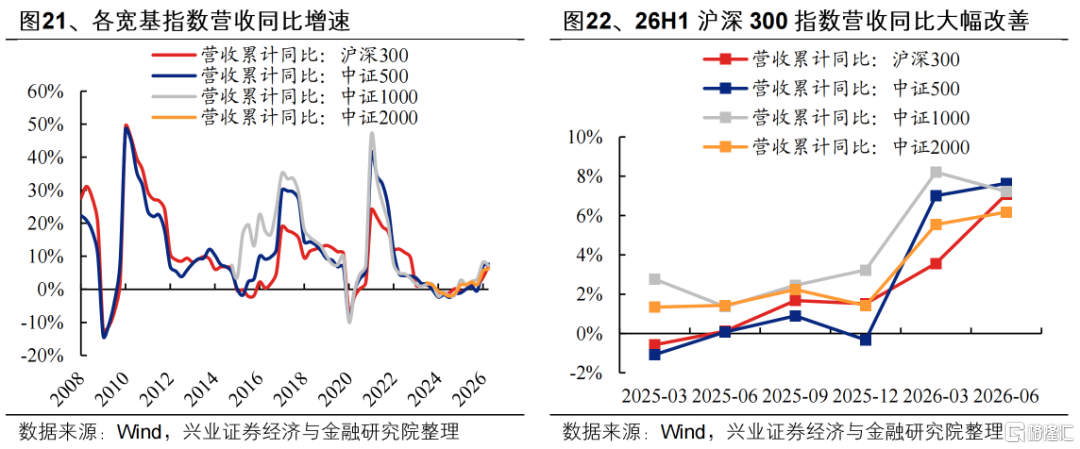
从营业收入累计同比增速来看,中证500指数>中证1000指数>沪深300指数>中证2000指数:
以沪深300指数为代表的大盘股2026H1营收累计同比增速为7.09%,较2026Q1提高3.52个百分点。以中证500指数为代表的中盘股2026H1营收累计同比增速为7.64%,较2026Q1提高0.63个百分点。以中证1000指数为代表的小盘股2026H1营收累计同比增速为7.22%,较2026Q1降低0.99个百分点。以中证2000指数为代表的小微盘股2026H1营收累计同比增速为6.18%,较2026Q1提高0.64个百分点。
从归母净利润累计同比增速来看,中证500指数>沪深300指数>中证1000指数>中证2000指数:
沪深300指数2026H1归母净利润累计同比增速为15.22%,较2026Q1提高10.02个百分点。中证500指数2026H1归母净利润累计同比增速为26.16%,较2026Q1提高3.64个百分点。中证1000指数2026H1归母净利润累计同比增速为9.31%,较2026Q1提高5.25个百分点。中证2000指数2026H1归母净利润累计同比增速为-4.92%,较2026Q1降低2.22个百分点。
1.2、全A非金融ROE(TTM)显著改善
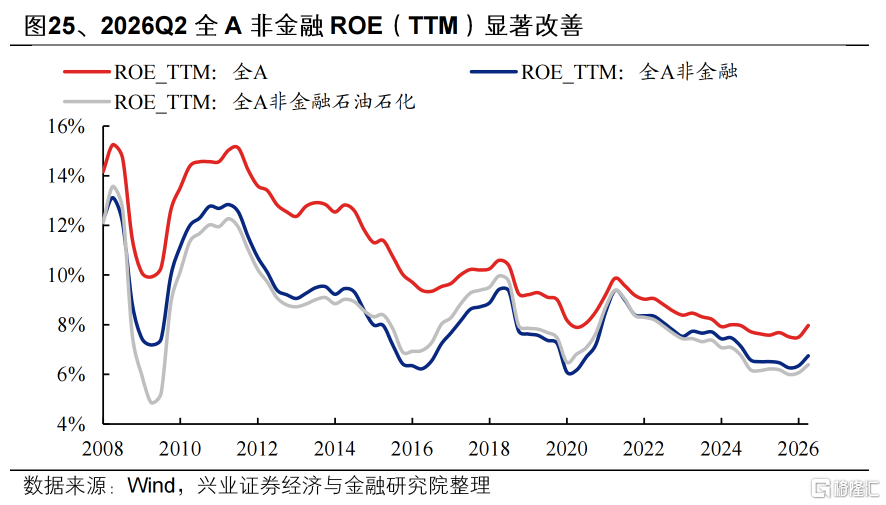
从ROE(TTM)来看:
全部A股整体2026Q2 ROE(TTM)为7.97%,较2026Q1大幅回升0.47个百分点。全A非金融2026Q2ROE(TTM)为6.75%,较2026Q1提高0.40个百分点。全A非金融石油石化2026Q2 ROE(TTM)为6.39%,较2026Q1提高0.32个百分点。
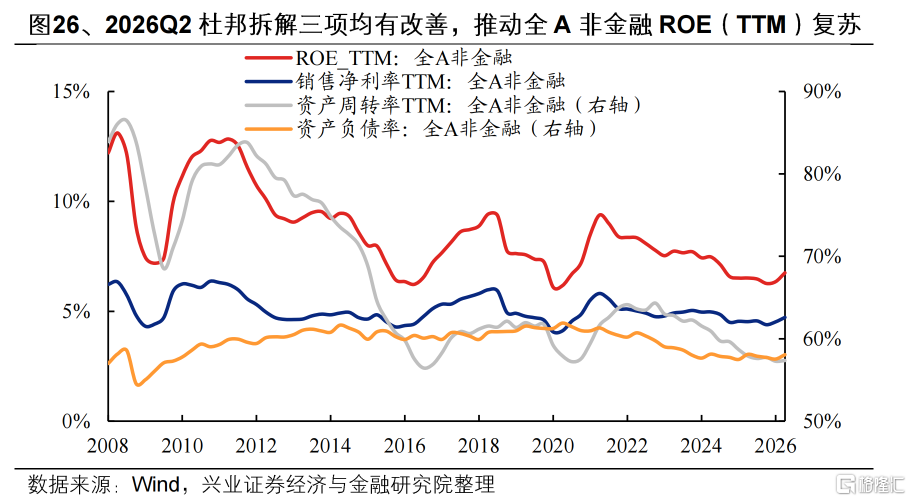
对全A非金融的ROE进行杜邦拆解,三大分项均有改善。全A非金融2026Q2 ROE(TTM)为6.75%,较2026Q1提高0.40个百分点;其中销售净利率(TTM)为4.72%,较2026Q1提高0.20个百分点;资产周转率(TTM)为57.36%,较2026Q1回升0.09个百分点;资产负债率为58.06%,较2026Q1回升0.53个百分点。
1.3、非金融上市公司开启新一轮补库和产能扩张周期
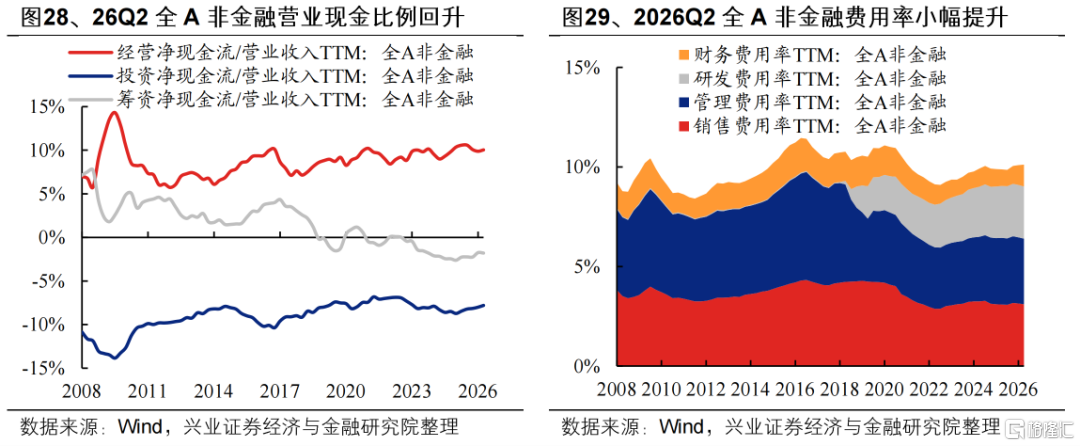
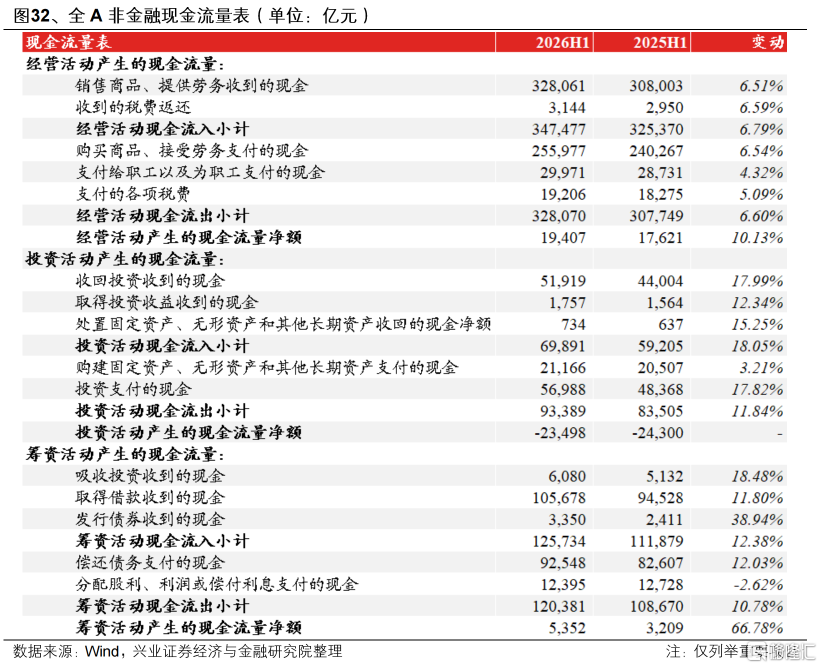
从现金流量净额占营业收入TTM比例来看,经营现金流占比回升使得2026Q2全A非金融净现金流占比继续改善。2026Q2全A非金融经营现金流量净额占营业收入比例(即营业现金比率,TTM)为10.04%,较2026Q1回升0.16个百分点;投资现金流量净额/营业收入(TTM)绝对值为7.80%,较2026Q1的绝对值降低0.20个百分点;筹资现金流量净额/营业收入(TTM)的绝对值为1.80%,较2026Q1的绝对值提高0.05个百分点。全A非金融净现金流占比(TTM)由上个季度的0.14%提升至2026Q2的0.45%。
2026Q2全A非金融费用率略有提升,其中财务费用率提升主因汇兑损益影响。2026Q2全A非金融销售费用率/管理费用率/研发费用率/财务费用率(均为TTM)分别为3.10%/3.29%/2.63%/1.09%,较2026Q1变动-0.04/-0.03/-0.00/+0.03个百分点;其中财务费用率继续提升,主要是由于人民币升值带来的汇兑损益影响。2026Q2四项费用率合计10.12%,较2026Q1提高0.03个百分点。
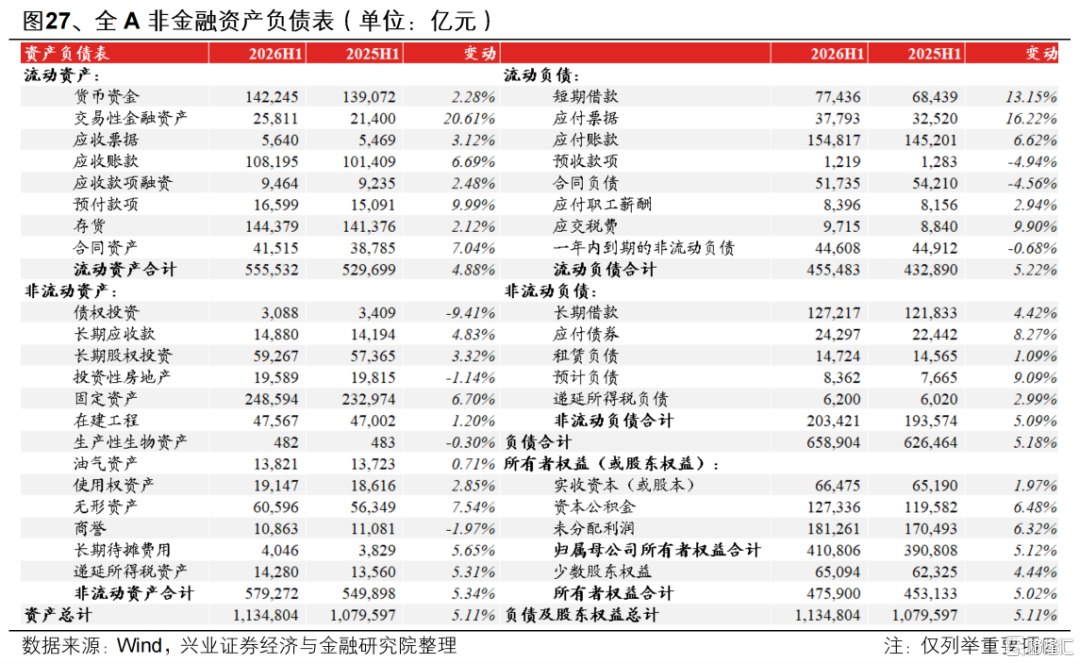
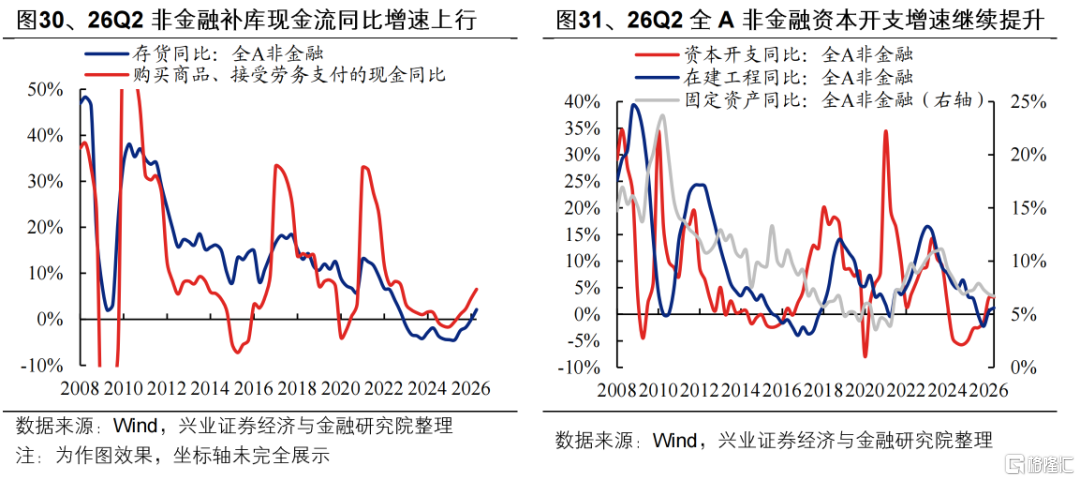
2026Q2全A非金融补库现金流和资本开支同比继续提高,显示企业信心持续改善。库存方面,2026Q2全A非金融购买商品、接受劳务支付的现金同比增速为6.54%,较2026Q1大幅提高1.95个百分点;2026Q2全A非金融存货同比增速2.12%,较2026Q1提高2.14个百分点。产能方面,2026Q2全A非金融资本开支同比增速/在建工程同比增速/固定资产同比增速分别为3.21%/1.20%/6.70%,较2026Q1变动+0.14/+0.69/-0.19个百分点。
二、资源品和TMT上半年净利润同比大幅增长
大类板块层面:
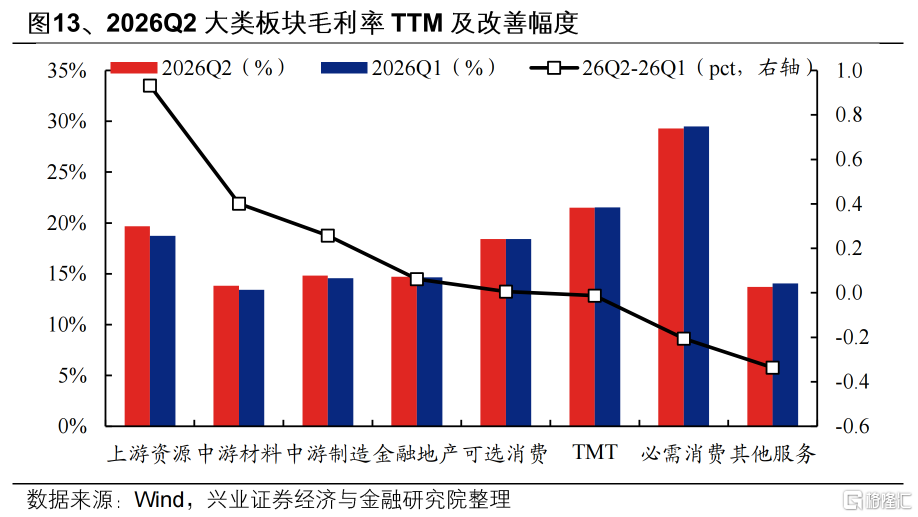
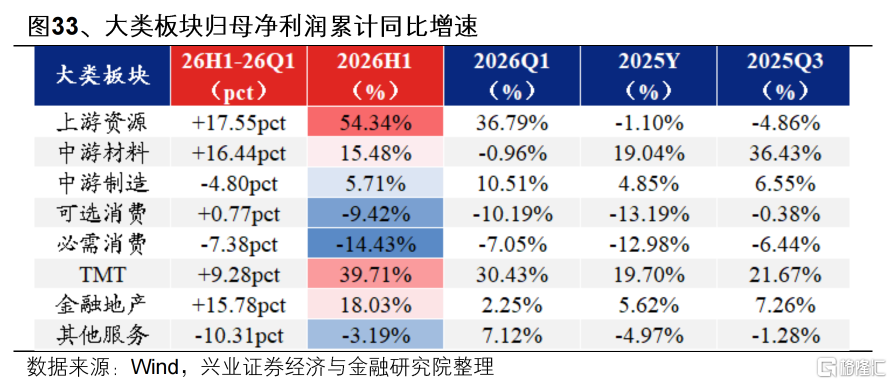
从2026H1归母净利润同比增速来看:上游资源(54.34%)>TMT(39.71%)>金融地产(18.03%)>中游材料(15.48%)>中游制造(5.71%)>其他服务(-3.19%)>可选消费(-9.42%)>必需消费(-14.43%)[2] 。
从2026H1归母净利润同比增速较2026Q1的边际变化来看:上游资源(+17.55pct)>中游材料(+16.44pct)>金融地产(+15.78pct)>TMT(+9.28pct)>可选消费(+0.77pct)>中游制造(-4.80pct)>必需消费(-7.38pct)>其他服务(-10.31pct)。
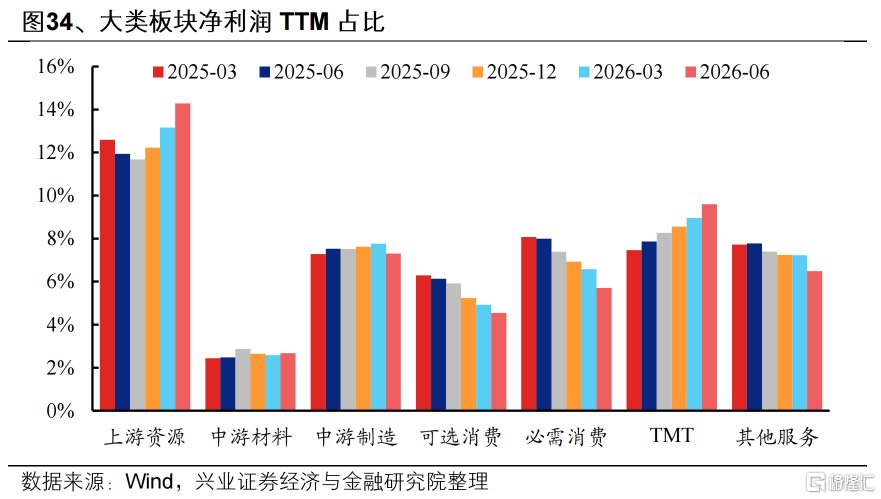
从利润结构来看(不考虑综合行业,下同):2026Q2金融地产板块净利润TTM占比仍然最高,合计49.41%,较2026Q1提高0.62个百分点;上游资源、TMT和中游材料板块净利润TTM占比较2026Q1分别提升1.11、0.63和0.09个百分点至14.28%、9.60%和2.67%,其余板块占比均有不同程度回落。
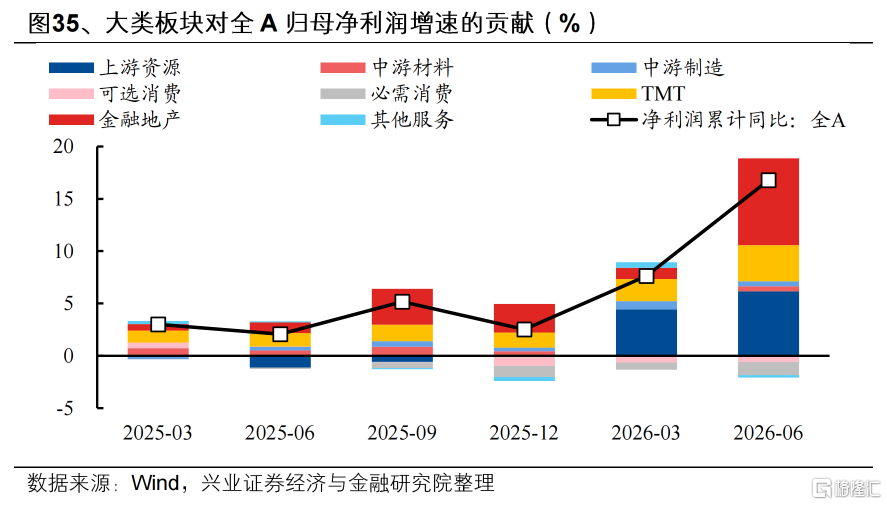
从对2026H1全A归母净利润同比增速贡献来看:金融地产(8.27%)>上游资源(6.15%)>TMT(3.45%)>中游材料(0.49%)>中游制造(0.49%)>其他服务(-0.24%)>可选消费(-0.59%)>必需消费(-1.23%)。
一级行业层面:
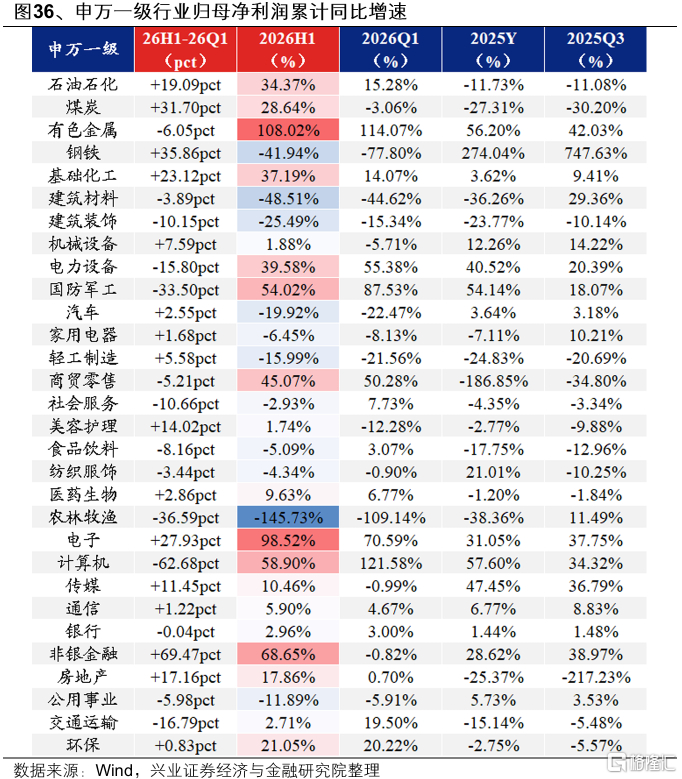
从2026H1归母净利润同比增速来看:有色金属(108.02%)、电子(98.52%)、非银金融(68.65%)、计算机(58.90%)和国防军工(54.02%)位居前五。
从2026H1归母净利润同比增速较2026Q1的边际变化来看:非银金融(+69.47pct)、钢铁(+35.86pct)、煤炭(+31.70pct)、电子(+27.93pct)、基础化工(+23.12pct)改善幅度位居前五。
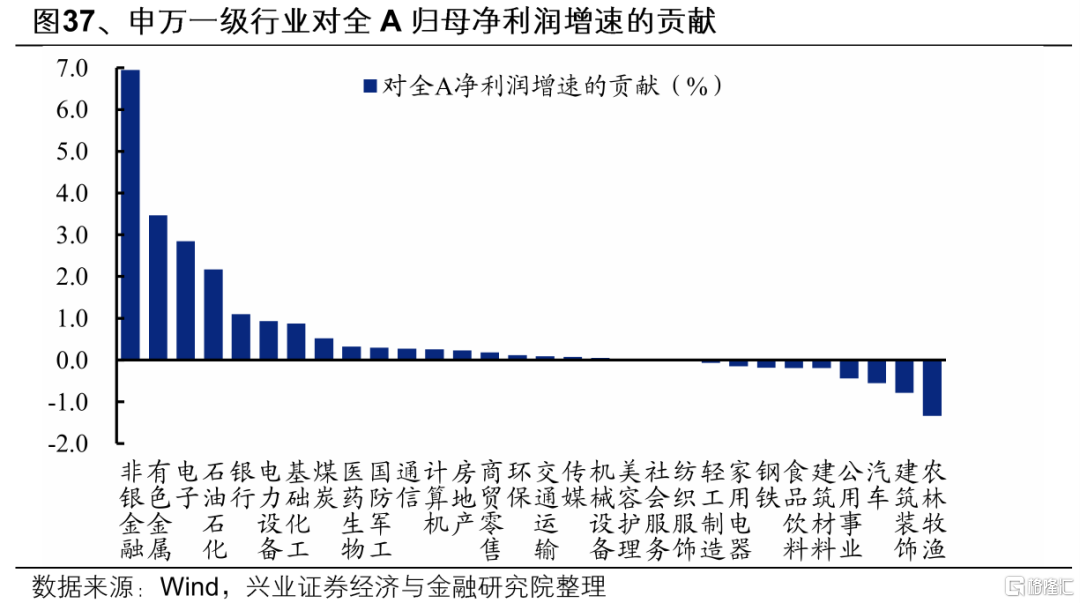
从对2026H1全A归母净利润同比增速贡献来看:非银金融(6.95%)、有色金属(3.47%)、电子(2.84%)、石油石化(2.17%)和银行(1.10%)靠前。
二级行业层面:
从2026H1归母净利润同比增速来看:造纸(539.39%)、装修装饰Ⅱ(429.84%)、能源金属(310.85%)、航海装备Ⅱ(235.65%)、半导体(214.39%)、体育Ⅱ(205.95%)、软件开发(174.01%)、其他电子Ⅱ(154.99%)、汽车服务(145.32%)、渔业(135.98%)位居前十。
从2026H1归母净利润同比增速较2026Q1的边际变化来看:渔业(+1345.43pct)、装修装饰Ⅱ(+412.35pct)、造纸(+269.35pct)、电视广播Ⅱ(+163.25pct)、汽车服务(+151.12pct)、IT服务Ⅱ(+136.84pct)、航天装备Ⅱ(+117.38pct)、普钢(+113.41pct)、体育Ⅱ(+104.55pct)、保险Ⅱ(+95.10pct)改善幅度位居前十。
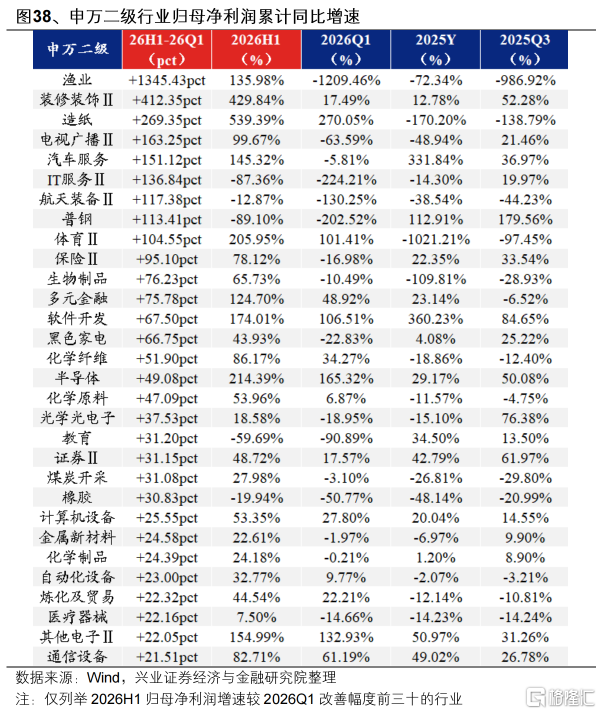
[1] 若无明确标明单季度增速,增速均指代以整体法计算的累计同比增速,其中 Q1 、H1 、Q3 、Y 分别指当年前一、二、三、四个季度累计同比,26H1 - 26Q1 指 202 6 年上半年增速与一季度增速之差;业绩增速、净利润增速等类似表述均指代归母净利润增速,下同
[2] 上游资源:石油石化、煤炭、有色金属,均为申万一级行业,下同
中游材料:钢铁、基础化工、建筑材料
中游制造:建筑装饰、机械设备、电力设备、国防军工
可选消费:汽车、家用电器、轻工制造、商贸零售、社会服务、美容护理
必需消费:食品饮料、纺织服饰、医药生物、农林牧渔
TMT :电子、计算机、传媒、通信
金融地产:银行、非银金融、房地产
其他服务:公用事业、交通运输、环保
三、中报盈利超预期背后,是一套新的经济增长模式正在跑通
为何本轮盈利能够持续超预期上行,且修复的广度并未如市场此前预期一般收窄、反而不断扩大?
我们在中期策略《势不可挡的中国制造,众望所归的中国资产》中曾提出一条转型带来的分化能够收敛的路径,即“外需拉动内需、科技制造拉动地产消费”。 制造业升级带来的人口聚集能力和财富效应,将反哺地产和消费需求,为内需增长带来新的动力。
从中报数据看,这样一种路径已经在演绎。我们总结本轮盈利高增、景气外溢的几条线索和路径:
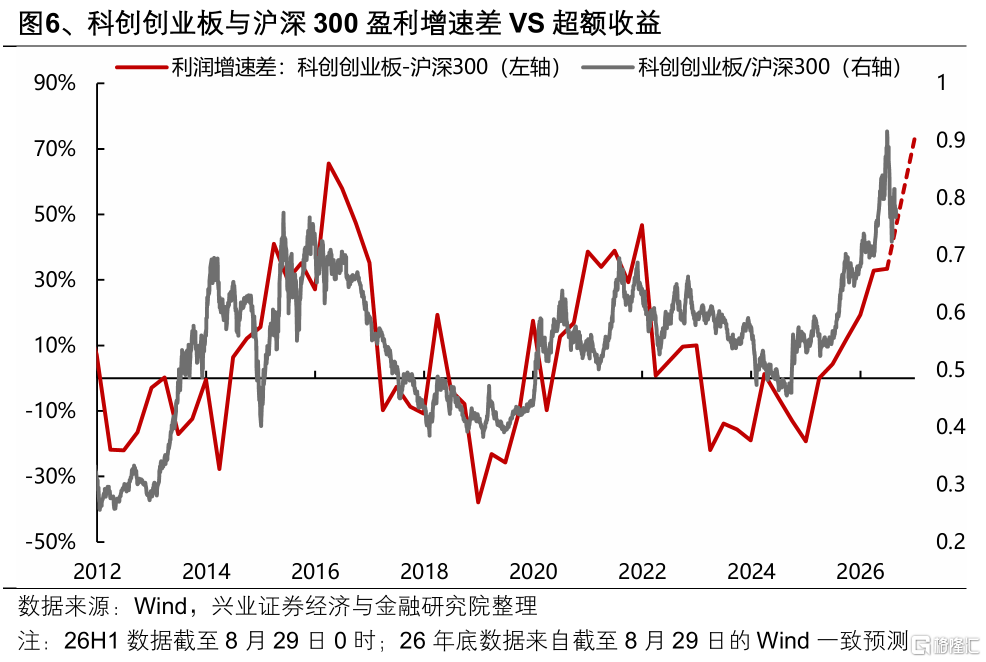
首先,AI浪潮下,核心硬科技资产的景气优势仍在延续:科创创业板与沪深300的净利润增速差由26Q1的32.88pct继续提升至26H1的33.45pct。虽然盈利修复广度扩大后提升斜率放缓,但本轮核心硬科技资产的景气优势仍在延续、尚未看到向下拐点。
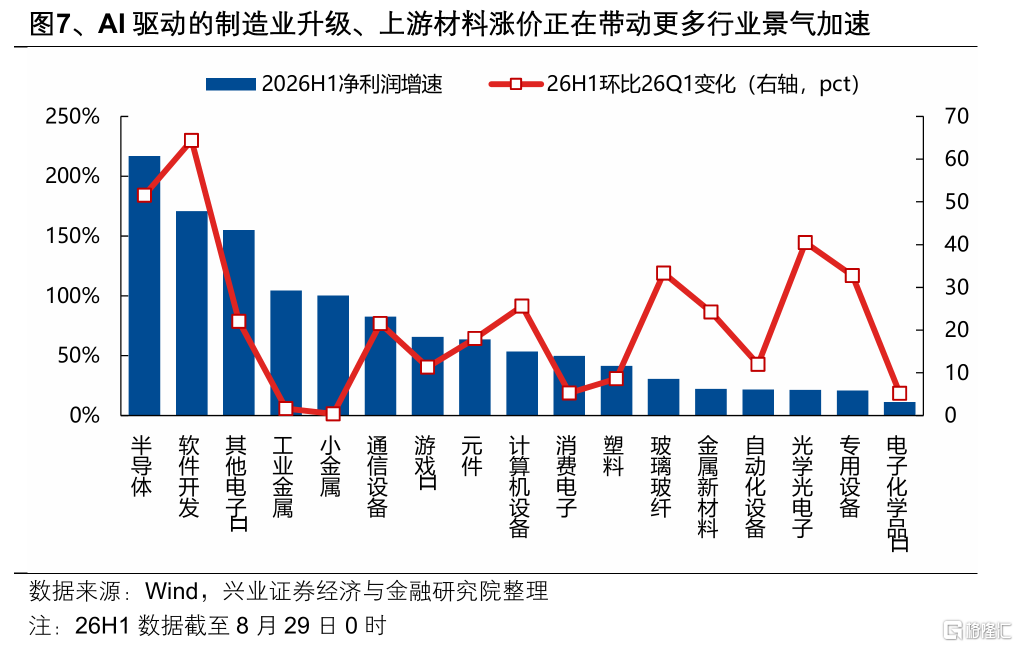
第二,AI驱动的制造业升级、上游材料涨价正在带动更多行业景气加速:包括算力硬件(半导体、通信设备、元件、计算机设备)、软件应用(软件开发、游戏、消费电子)、上游设备(自动化设备、专用设备)、上游材料(工业金属、小金属、塑料、玻璃玻纤、电子化学品)等。
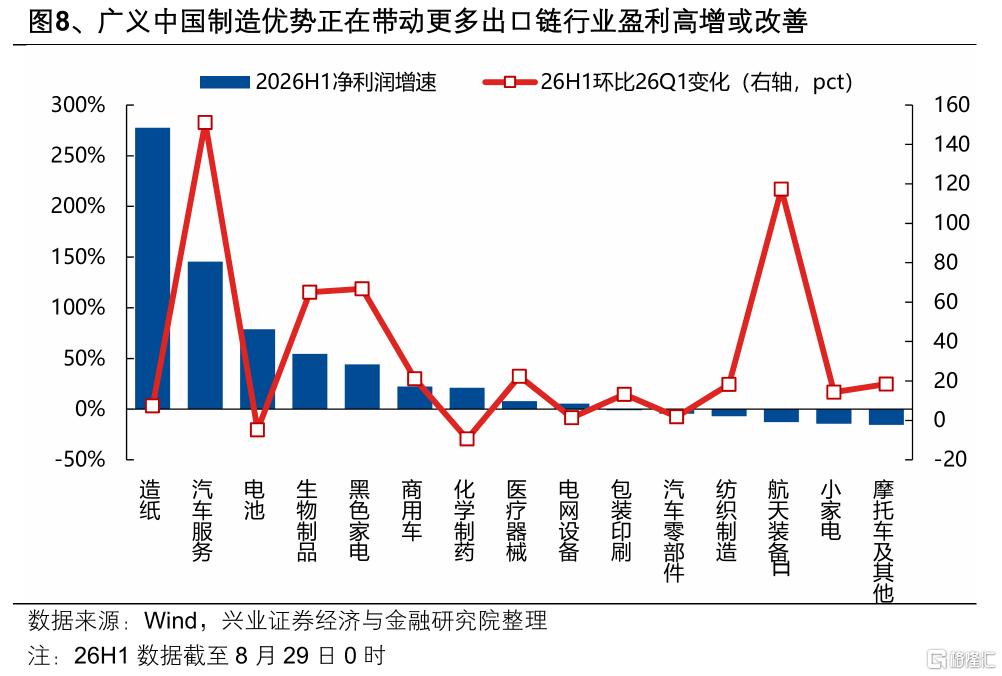
第三,广义中国制造优势正在带动更多出口链行业盈利高增或改善:不仅是AI驱动的制造业升级,广义中国制造优势也在带动医药(创新药、医疗器械)、新能源(电池储能、电网)、汽车(汽车服务、商用车、零部件、摩托车)、轻工(造纸、包装印刷)、家电(黑电、小家电)、纺织制造等更多出口链行业盈利高增或改善。
更重要的是,经济转型与新动能崛起所带来的上述景气优势,正通过人口聚集效应和财富效应的传导,反哺地产与消费需求,为内需景气的改善注入新的动力。这一路径已在本轮中报的部分行业中率先印证和体现:
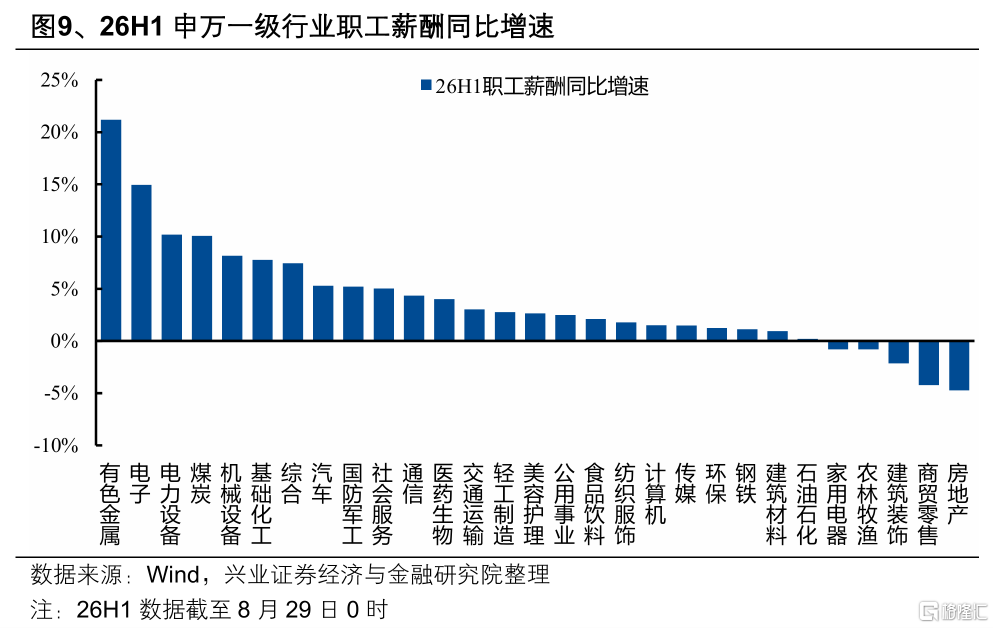
首先,26H1多数行业的职工薪酬同比增速继续提升,优势行业盈利高增的确定性,正持续转化为居民购买力的改善。国内近几年职工薪酬增长较快的行业主要集中在中游制造尤其是先进制造方向。居民购买力的提升、财富效应的传导正率先在这些行业发生。
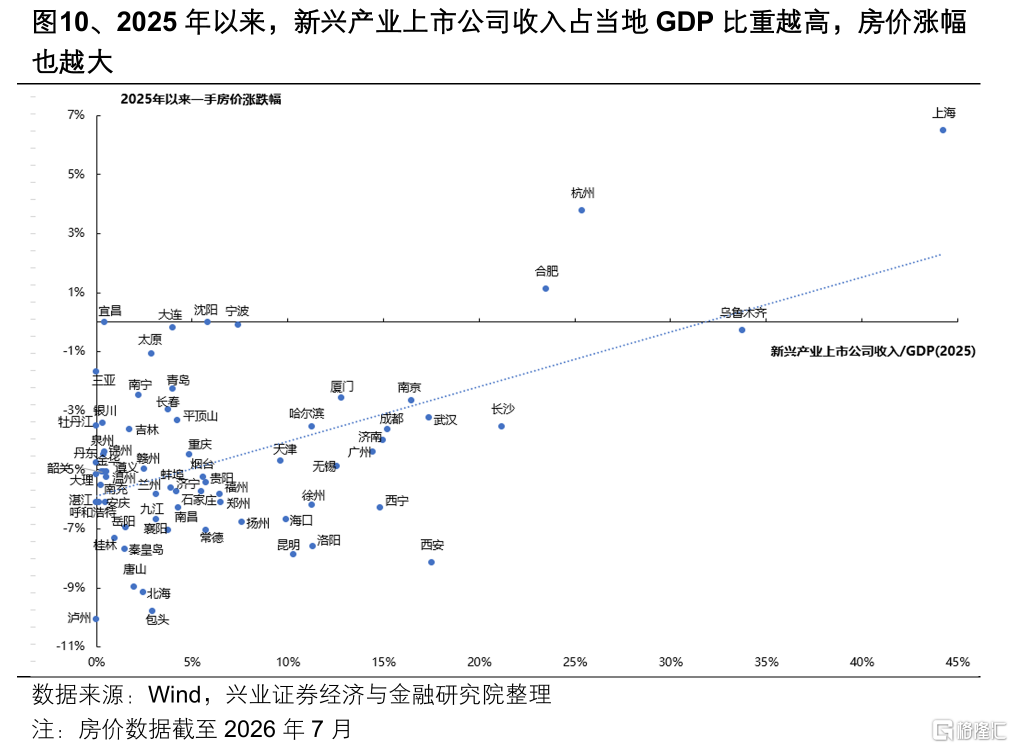
其次,新兴产业的发展带来人口聚集能力和购买力的提升,“含科量”已经成为影响各个城市房价的核心变量,并拉动核心城市房价率先改善。2025年以来,70大中城市中,新兴产业上市公司收入占当地GDP比重越高,房价涨幅也整体越大。产业结构正在影响城市基本面、吸引力与地产购买力,从而决定房价的韧性。
因此,随着财富效应的传导、需求的外溢,更多内需行业在本次中报当中也展现出盈利改善的线索。当前这一传导路径率先发生在地产链和服务消费&高端消费,包括房地产开发、零售、美护、教育等。
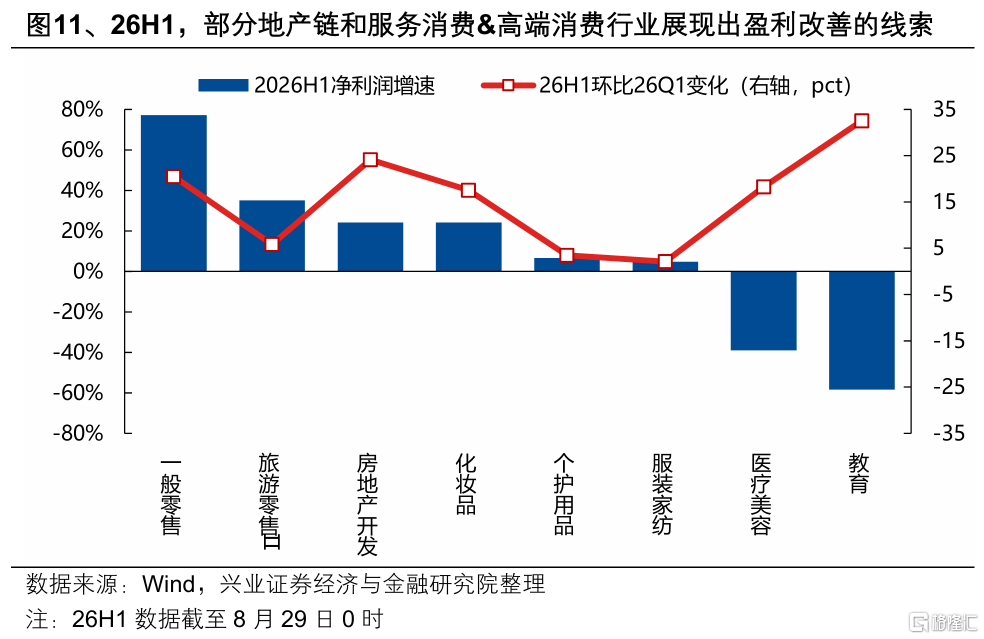
至此,一套新的经济正循环模式正在得到印证并逐步跑通:科技、高端制造成为中国经济增长的新引擎,而地产、消费成为财富效应传导下,后周期的“被拉动者”。
未来,我们相信,上述“外需拉动内需、科技制造拉动地产消费”的传导路径和景气外溢,有望以更大的规模、在更广泛的行业发生。
而当更多的景气线索逐步被“看见”和“相信”之后,市场也将继续为更广泛的基本面修复定价。
风险提示:本报告为历史数据分析报告,不构成对行业和个股的推荐或建议。
注:本文来自兴业证券股份有限公司2026年8月31日发布的《盈利超预期背后:一种新的增长模式》,报告分析师:张启尧、张倩婷、夏秋、喻辰丰