8月26日盘后,翰森制药(03692)披露了其2026年中期业绩。
报告期内,公司实现收入约83.04亿元,同比增长11.7%;当期净利润实现约42.58亿元,同比增长35.8%。值得一提的是,公司当期创新药收入达到70.92亿元,同比增长15.4%,占总收入的比例升至85.4%。其中,创新药产品销售收入同比增长21.6%。
正因如此,包括摩根士丹利、摩根大通、高盛、花旗和里昂等国际大行分别在更新研报中,对翰森制药给出了“买入”、“增持”或“跑赢大市”评级,并将其目标价提至40-55港元区间,其中最高目标价为52.7港元,较翰森制药8月26日收盘价31.74港元高出66.04%。
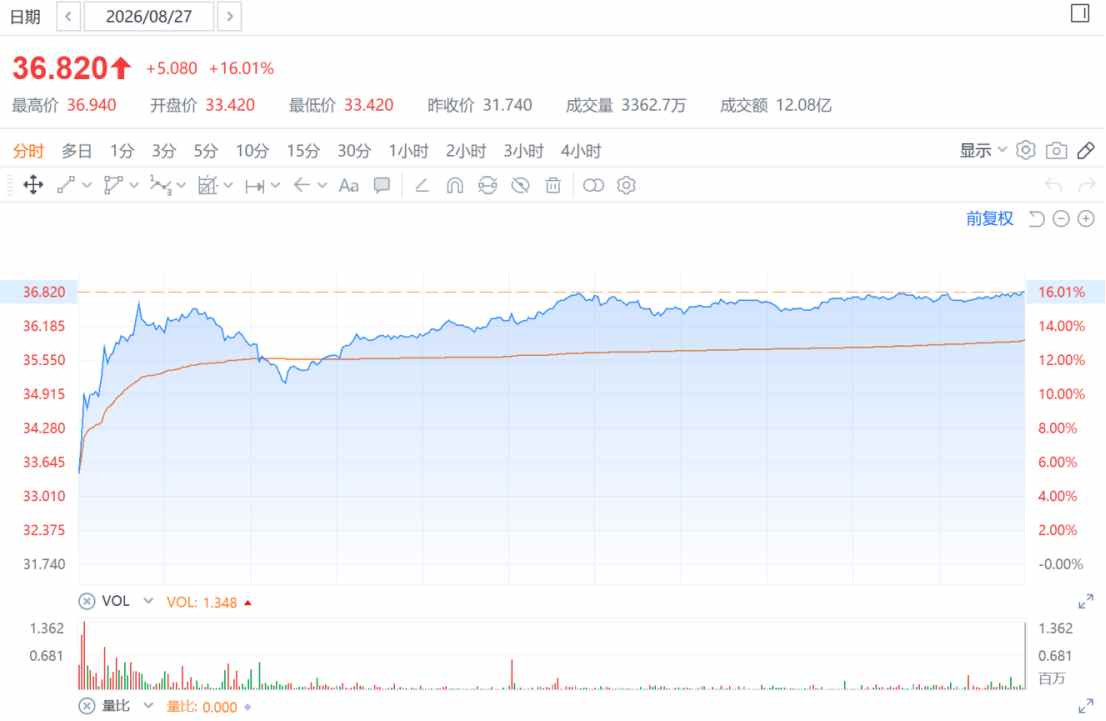
在超预期业绩和国际大行一致看多情况下,8月27日,翰森制药股价高开高走,最终大幅收涨16.01%,日内最高价达到36.94港元。
创新转型与兑现超预期
从半年报业绩来看,翰森制药的表现无疑是大超市场预期。
花旗在其最新研报中表示:“翰森制药上半年业绩胜预期,收入同比增长11.7%至83亿元人民币(下同),较该行及市场共识预期分别高出12%及4%;净利润同比增长35.8%至42.6亿元,较该行及市场共识预期分别高出68%及44%。”
其中,翰森制药当期收入表现超预期主要受公司药物销售强劲及BD收入高于预期带动,而公司净利润表现超预期则主要受惠于6.31亿元的一次性投资收益及费用比率大幅节省。
收入端方面,翰森制药此次财报最直观的亮点在于创新药收入比重,该比重从2020年的18%大幅提升至如今的85.4%,其中,公司肿瘤业务收入为54.73亿元,占当期总收入的65.9%;非肿瘤业务收入则为28.31亿元,占比为34.1%。
不过值得一提的是,虽然翰森制药创新收入占比稳步提升,但其业绩增长仍高度依赖核心单品阿美替尼。财报显示,报告期内公司以阿美乐为核心的抗肿瘤产品收入达到54.73亿元,占当期总收入比重达65.9%。而相较该核心品种,翰森制药的其他自免、抗感染、肾病、代谢等领域的商业化品种均处于商业化爬坡阶段,因此阿美替尼或在短期内持续对公司业绩起到强支撑作用。
虽然公司曾提出阿美替尼到2030年实现单品80亿元的远期目标,但在国内三代EGFR TKI赛道玩家持续增多、医保常态化降价背景下,阿美替尼后续能否维持市场优势还有待观察。
除此之外,报告期内公司其他收入13.18亿元,同比大幅增长127.9%,主要来自生命科学股权投资公允价值变动,其中约6.31亿元为一次性投资收益。
剔除该投资收益与其他BD营收后,公司核心经营利润增速约19%,创新药纯产品销售收入同比增长21.6%。如此表现侧面反映出公司的收入结构出现了显著变化,印证了其近年来创新转型的成果。
此外,花旗研报中提到的“BD收入”表现亦是翰森制药财报的亮点之一。当期营收中包含临床阶段分子BD首付款,对公司收入表观增速形成了正向抬升。
据智通财经APP了解,截至目前,翰森累计达成7款创新药的海外授权,合作对象包括GSK、MSD、Regeneron等国际知名药企,总金额超过120亿美元。今年6月,翰森制药与Avere Therapeutics就翰森在研IL-23受体拮抗剂HS-20118(AVR-001)达成海外独家权益,总交易额超23亿美元。
在花旗研报中,指出公司净利润表现超预期,除了其受惠于6.31亿元的一次性投资收益外,还有公司当期费用比率的大幅节省。
在经营效率方面,翰森制药降本增效成果同样有所显现。优化成本端后,公司当期毛利率由上年同期的91.1%升至当期的91.9%;而在费用端,公司费用结构持续优化,在保持研发费用同比增长20.7%至17.39亿元的同时,公司销售费用率由24.5%降至22.4%,管理费用则同比下降4.8%至3.26亿元,双位数增速的研发投入也交叉印证了翰森制药对创新药领域的加速投入与产出。
而作为一家创新转型与持续创新兑现的Biophama,翰森制药报告期内在现金流方面依旧保持了经营活动净现金流入23.37亿元以及现金及银行存款373.83亿元,为公司后续创新研发与全球商业化提供了关键支撑。
股价能否再次站上40港元?
虽然在此次财报披露后,翰森制药次日股价大涨16%,但拉长时间线来看,自去年12月12日盘中达到阶段性高点44.02港元后,翰森制药股价在今年1月15日盘中并未突破前高,而在形成M顶后,公司股价1-3月累跌超20%,而其核心驱动因素呈现多维度交叉影响。
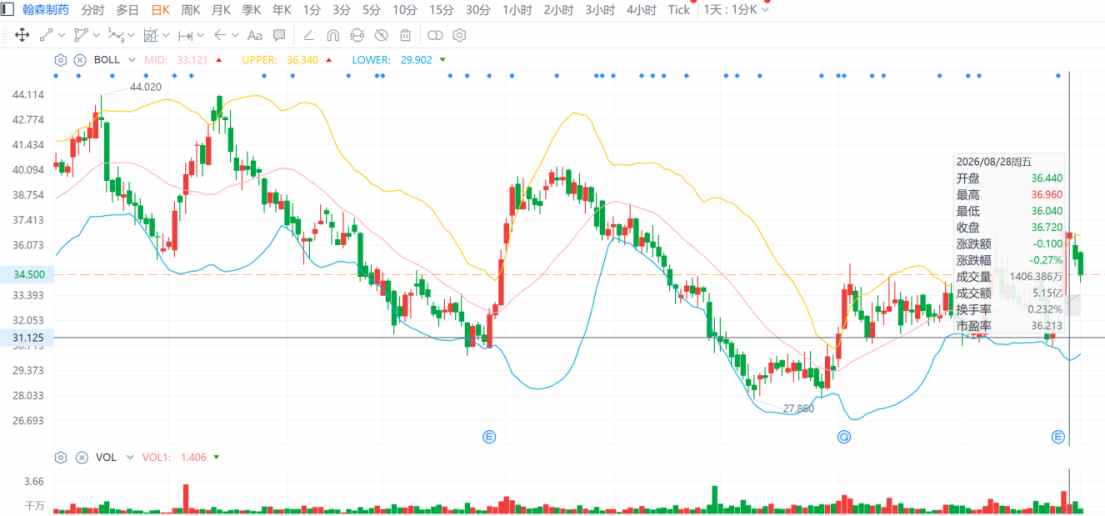
首先,公司资本运作引发市场强烈反应,1月27日,翰森制药公告发行46.8亿港元零息可转债,初始转股价溢价42.6%,但最终发行规模接近原计划上限,导致部分市场投资者担忧股权稀释及公司现金流管理能力。其次,当时港股医药板块整体承压,而翰森制药作为成分股受系统性风险拖累,同期港股通创新药ETF资金出现持续净流出,显示市场风险偏好下降。
在多因素共振下,公司股价2个月内下跌28.56%,反映市场对翰森制药短期资本运作与长期创新回报的再平衡。
而在今年4月至6月,公司股价再受港股创新药板块回调影响,4月24日至6月9日期间股价下跌27.44%。两轮下跌后,翰森制药股价在6月9日盘中已跌至区间低点27.86港元。
但6月9日之后,翰森制药股价开始脱离BOLL线下轨走出震荡反弹趋势,甚至在6月末7月初一度拉升至BOLL线上轨。
究其原因在于港股创新药市场回暖。在医保目录初审落地、国内创新药企BD加速以及AH两地超百家药企开启回购潮的多重利好带动下,恒生医疗保健指数在今年7月和8月分别上涨9.37%和9.35%,而翰森制药期内同样分别上涨9.38%和9.82%。相较场内一些高弹性成长药企,翰森的股价表现更偏向稳健上涨。
而在此次财报披露后,翰森制药的股价也仅在8月27日大涨16%,8月28日至9月1日的三个交易日内,公司股价却走出“三连跌”,反映出场内投资者对公司当前估值表现的分歧。
而这一方面反映出市场投资者对翰森制药创新药收入占比持续走高、销售效率稳步改善以及账面现金储备充足的认可,另一方面或许也显现出投资者对其核心品种未来放量以及后期创新管线兑现不确定的保守意见。在此情况下,翰森制药若想在短期内股价重返40港元,也许还要等待市场持续回暖或者后续重磅品种的落地催化。