智通财经APP获悉,根据TrendForce集邦咨询最新手机产业调查,2026年第二季全球智能手机生产总量达2.75亿支,较去年同期下降8%,下降幅度较原先预测收敛,整体表现优于市场预期。
TrendForce集邦咨询分析,本季表现优于预期主要由两项因素带动:其一,部分消费者担忧存储器涨价持续推升整机成本,促使2027年新机售价再一波调升,因而选择提前购机;其二,部分品牌先前因存储器成本上涨而过度下调生产计划,如今随市况回稳而进行回补调整。
在上述效应带动下,TrendForce集邦咨询将2026年全年智能手机生产总量预测由原先的10.5亿支上修至10.7亿支,年减幅度也由16%收敛至14%。
TrendForce集邦咨询强调,市况的短期回温并不代表市场进入实质复苏,而是提前消费效应下的短期现象。随着这股买气消退,加上存储器合约价格预期于2027年持续走高,明年智能手机生产表现或将面临一定调整压力。
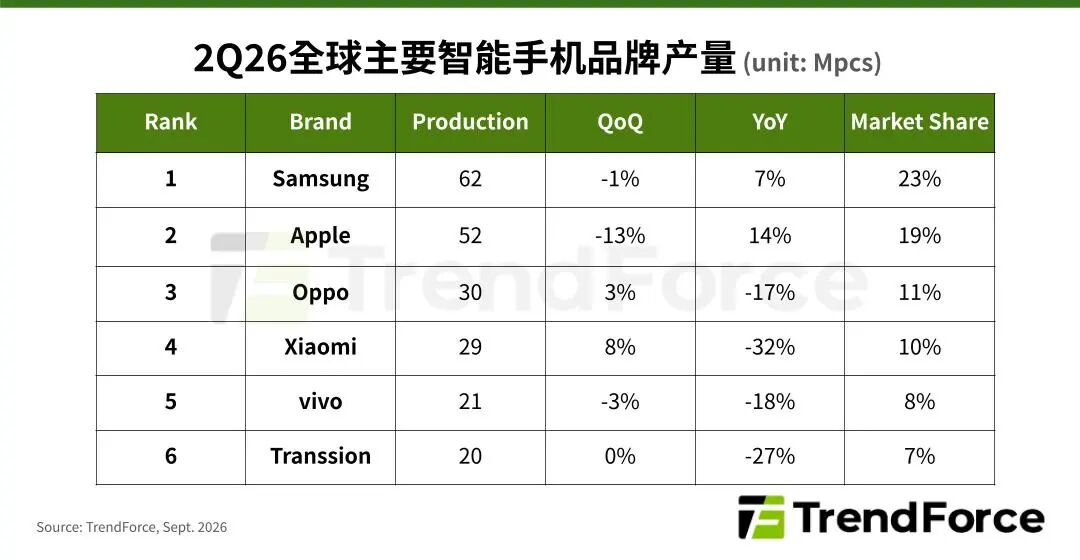
观察2026年第二季主要品牌生产表现,Samsung(三星)受益于旗舰新机较晚发布的效应,单季生产总量为6,200万支,年增约7%,市占排名第一。为对冲高昂的存储器成本,Samsung在中低端产品线显著提高ODM生产比重,通过ODM厂的弹性设计及制造成本优势维持价格竞争力。
第二名Apple(苹果,AAPL.US)产量约为5,200万支,年增约14%,主要归功于iPhone 17系列定价策略得当,带动前三季销售表现亮眼。然而,即将发布的iPhone 18系列售价势必调涨,后续是否影响销售动能,将是市场观察重点。
OPPO、Xiaomi(小米,01810)、vivo位列第二季产量第三至五名,分别约为3,000万支、2,900万支和2,100万支。三大品牌采取维持基本市占为主轴,优先稳住获利水平。其中,OPPO、vivo在中国市场占有相当高的销售比重。
Transsion(传音)第二季生产数接近2,000万支,年减约27%,市占排名第六。由于品牌主力为入门款和低端手机,加上低价存储器库存相对有限,受到此波存储器价格上涨的影响较大。
短期回补非趋势反转,后市仍待观察
整体而言,TrendForce集邦咨询认为,本次全年生产预测上修主要反映提前消费与生产计划回补的阶段性效应,并非市场基本面实质改善的信号。随着这波买气消退,加上存储器成本压力预期延续至2027年,全球智能手机产业后续走势仍待密切观察。