作者:@BensonTWN
8 月 22 日当周,BTC 大涨 24%。一时间市场热议不断:牛市是不是已经来了?也有不少人对此仍抱持怀疑态度。
先讲结论:我认为接下来不只是牛市,而且是一轮大级别的牛市。
比特币的黄金血脉彻底觉醒
先从一件很反常的事情讲起。
BTC 暴涨的同一周,黄金上涨 5.6%,Nasdaq 下跌 2.1%。
过去几年,大家习惯把 BTC 当成高 Beta 科技股。美股 risk-on,BTC 跟着喷;美股收缩流动性,BTC 通常跌得更快。
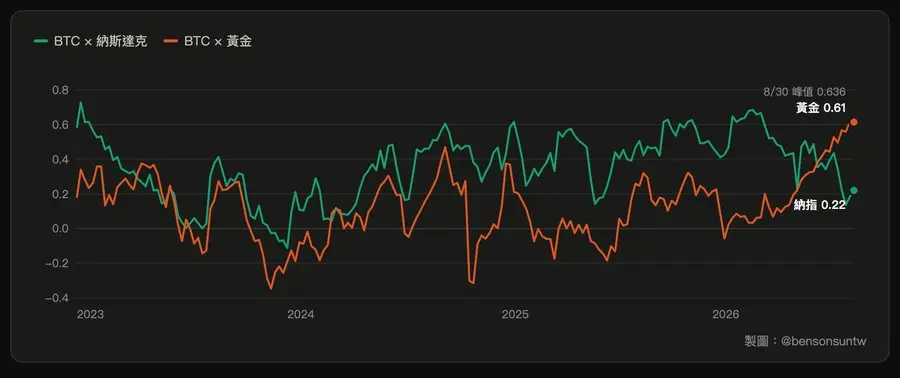
但这次的走法不同,8 月 17 日之后,BTC 和黄金同时转强,Nasdaq 留在原地。
事实上,从五月开始 BTC 与黄金的 60 日相关系数就一路飙升,最高来到 0.636 ,逼近历史最高点(2020 年 11 月的 0.64,长期中位数只有 0.12)。同一时间,BTC 与 Nasdaq 的相关系数一路降低,最低到 0.13,目前反弹至 0.22。
这条橘线站上 0.5 到底有多罕见?自 BTC 有交易纪录以来,符合条件的交易日仅占 2.2%。在本轮之前,历史上只出现过两段时期:分别是 2020 年 8 月与 2022 年 10 月。
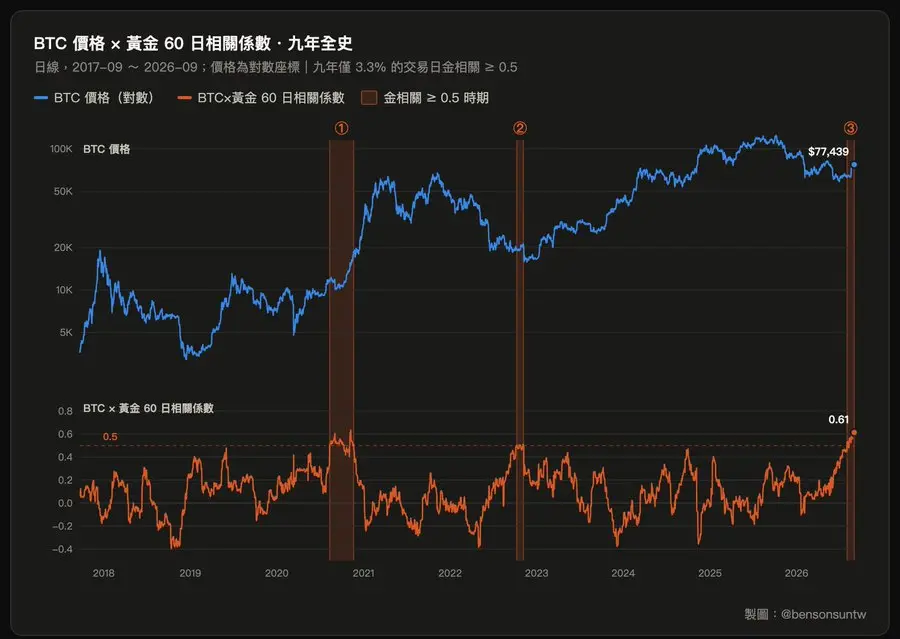
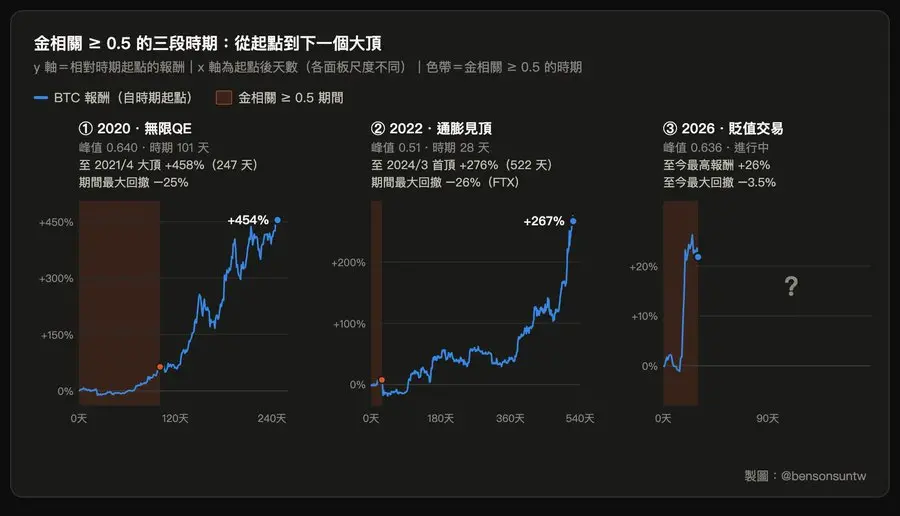
事后回头看,2020 年 8 月,正好是大牛市主升浪的前夕。 那时 BTC 还在 10,000 - 12,000 美元附近横盘,几个月后突破前高,最后一路涨到 64,000 美元,最高的收益 +458%。
2022 年 10 月那次比较颠簸,原本 BTC 在 20,000 美元附近筑底。11 月出现 FTX 倒闭黑天鹅,价格被砸到 15,700 美元。但从完整周期来看,2022 年 10 月已经落在长期底部区。从当时的讯号价位计算,到后续 73K 高点的最大涨幅达到 +276%。
而现在,正是历史上第三段 BTC 与黄金高度相关的时期,但如果历史会押韵, 现在可能就是牛市起涨点。
而且这次还有一个很不一样的地方。
2020 年那轮,BTC 与 Nasdaq 的相关性中位数仍有 0.44,当时处在全面 QE 环境下,所有资产都被同一股流动性推动上涨。
2022 年那轮,BTC 与 Nasdaq 的相关性甚至比与黄金更高,达到 0.62。
唯独这一次:与黄金的相关性突破 0.6,同时与 Nasdaq 的相关性降到 0.25 以下。这样的组合,是有史以来头一遭。
如果把相关性解读为市场正在用哪一套逻辑为 BTC 定价,那么在三段高黄金相关的行情中,这一次是最纯粹的“抗贬值硬资产”定价结构。
如果我们再仔细看金相关系数与周期的关系,会看到一个反复出现的现象:
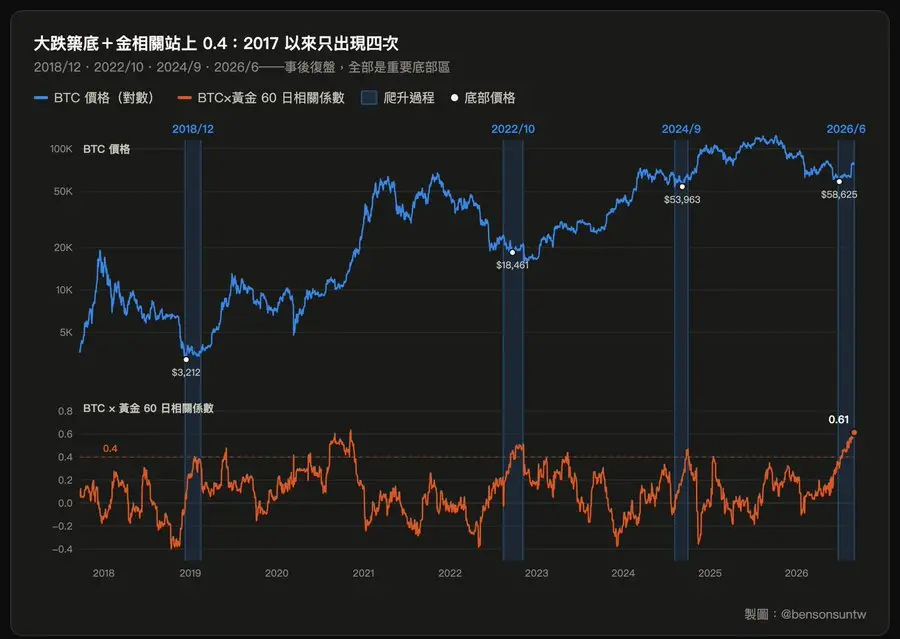
BTC 距前高回撤超过 25% 后,与黄金的 60 日相关系数由低位快速升破 0.4,历史上共出现四次:2018 年 12 月、2022 年 10 月、2024 年 9 月与 2026 年 6 月。前三次讯号,事后全部落在重要底部区附近。若历史再次押韵,57K 至 58K 很可能就是这轮周期的底部区。
这个现象本身就很有意思。BTC 虽然号称数位黄金,但摊开历史数据,BTC 跟纳指相关系数的长期中位数是 0.45、跟黄金只有 0.12。平常的它根本不像黄金,而是一支高波动的 beta 科技股。
那么为什么每个周期底部尾声,BTC 都会出现黄金相关性暴增的现象?
我的假说是:市场上有两派资金在玩 BTC,操作逻辑完全不一样。
一派是把它当高风险成长股在炒的短线交易资金,这派资金说了算的时候,BTC 走势就跟纳指绑得死死的。
另一派是真把它当“对抗法币贬值”的长线标的,也就是吃“数位黄金”这套说法的资金。
价格大跌的过程中,第一批短线资金跑最快,等到价格跌进底部区域、筹码慢慢都集中到第二批长线人手里时,市场的定价主导权就换人了。
当越来越多买家用“硬资产”的逻辑来定价 BTC,数位黄金的叙事也跟着被拿出来炒作,最后盘面上就会呈现出 BTC 和黄金走势越来越同步的样子。
Karma Index 揭示了周期位置在牛市初期
如果说黄金相关系数是从外部宏观角度观察 BTC 目前的定价逻辑,那么 Karma Index 则是从市场情绪与周期位置,判断这轮洗盘是否充分。
Karma Index 是 CoinKarma 开发的周期指标,综合市场流动性、资金费率、链上成本、App 排名与搜寻热度等九个维度,合成一个 0 到 100 的市场温度计,用来衡量大周期位置。高于 80 代表过热,低于 20 代表极端恐慌。
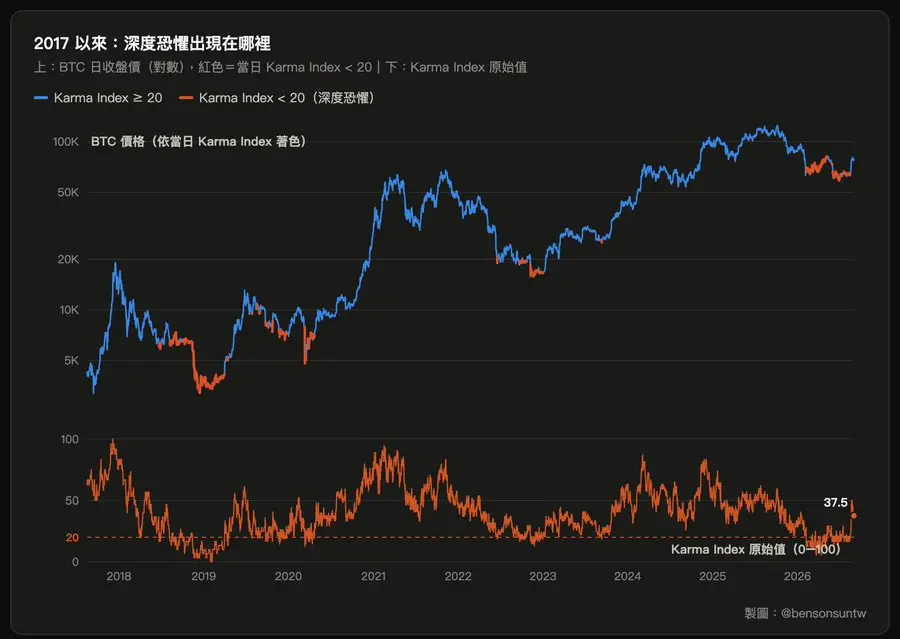
从上图可以看到,这次上涨之前,Karma Index 长时间处于低位,期间也多次跌进 20 以下的极端恐慌区,与过往重要底部的情绪特征相似。
2017 年以来“BTC 单周上涨超过 20%”发生过 27 次,包含这次就是第 28 次。
而前面这 27 次,如果在暴涨后追高,六个月后的报酬中位数只有 +3.6%,而同期随机任选一个交易日买入,6 个月后的报酬中位数是 +13.9%。所以“单周暴涨 20% 后追高”,从历史样本来看完全没有优势。
但如果把 Karma Index 考虑进来,情况就完全不同了:起涨前 60 天平均 Karma Index 低于 30,只剩 8 次符合,合计 6 胜 2 败,胜率跳到 75%,中位数从 +3.6% 暴增到 +49.4%。
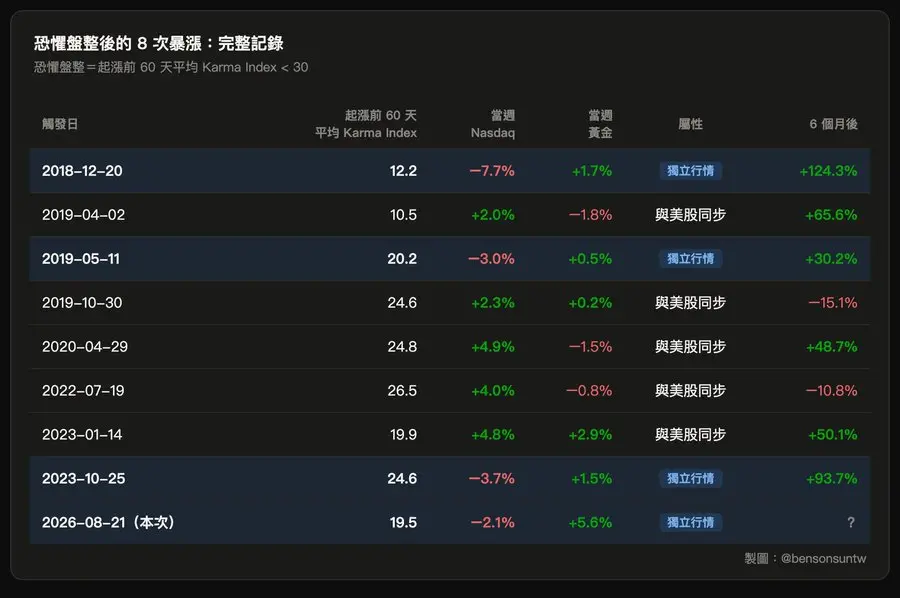
再看 Nasdaq,结果更有意思。
上述 8 次事件中,只有 3 次是在 Nasdaq 同期没有上涨的情况下,BTC 仍然自己走出超过 20% 的涨幅:
2018 年 12 月,六个月后上涨 +124.3%。
2019 年 5 月,六个月后上涨 +30.2%。
2023 年 10 月,六个月后上涨 +93.7%。
这三次分别出现在熊市大底、主升浪起点与 ETF 牛市起跑线,六个月后全部维持正报酬。
而这一次,起涨前 60 天的平均 Karma Index 只有 19.5,在包含本次的 9 个低情绪样本中排名第三低;BTC 暴涨的同期,Nasdaq 还下跌了 2.1%。
换句话说,这次也符合“长时间低情绪洗盘后,BTC 脱离 Nasdaq 独立暴涨”的结构,成为历史上的第四次。
把前面的数据全部放在一起看,可以总结出两件事:
第一,BTC 跟黄金的连动性升到历史罕见的水位。过去在大幅回撤后出现这种讯号,几乎都落在重要底部附近。
第二,Karma Index 显示这轮洗盘已经相当充分。历史上,市场在低情绪趴了很久之后再暴涨,后续表现通常都比单纯追高好得多。
一个看跨资产定价,一个看周期情绪,两边都支持目前是牛市初期的说法。
很多人现在会恐高,是因为 BTC 熊太久,大家已经被定锚了。
尤其前一段时间,美股和黄金天天涨,BTC 却一路往下跌。被折腾久了,自然会觉得每次反弹都像逃命机会,涨得越快反而越不敢买。
但把最近两周的走势摊开来看,BTC 的相对强度已经明显改变。它不只比美股强,黄金也被它甩在后头。
熊市最折磨人的地方,就是没有人知道底还有多深。2018 年底就是最典型的例子。当时很多人从 6,000 美元一路往下抄,BTC 还能腰斩到 3,000,很多人抄底抄到心态崩溃,稍微回本就全部卖光了。
事后回头看,那一轮持仓过程最舒服的买点,其实是 BTC 从 3,000 多美元突然拉到 4,000 美元的那一段。虽然成本比最低点高,但确定性也高得多,因为后面的主升段才正要开始。
我认为现在是同样的买点,历史上所有符合 “黄金相关性高+脱离美股独立行情+Karma Index 洗盘”的样本,全部都是牛市主升段初期。
这会是一轮怎样的牛市?
过去几轮 BTC 牛市,上涨燃料主要来自减半叙事,以及美元流动性外溢。“数位黄金”每一轮都有人讲,但大多停留在题材层面,很少真正成为主线。
这一次,我觉得状况不太一样。
最近 30 年期美债殖利率一度升到 5.34%,创下 2007 年以来新高。殖利率越高,代表投资人要求更高的回报,才愿意把钱长期借给美国。
美国现在背着接近 40 兆美元的债务。利率维持得越高,旧债到期后重新融资的成本就越重,利息支出继续推高赤字,政府又得发更多债。
这些问题其实存在很久了,更值得注意的是,市场开始对这件事变得非常敏感。
8 月 19 日,美国财政部宣布把长天期公债的流动性支持回购上限至少提高一倍。消息公布后,长债殖利率回落,黄金和 BTC 同步大涨。市场很快就把这解读成,财政部愿意注入流动性维持长债市场的正常运作。
到了 9 月 4 日,方向完全反过来。美国非农新增 16.2 万人,远高于市场预期的 5.6 万人,升息机率一度被推到 65%。美债殖利率快速上升,美元走强,美股、黄金和 BTC 同时被砸。
几个月前,一份非农数据未必能让全市场出现这么大的反应。现在风向明显变了,大家开始死盯 Fed、长债殖利率和流动性,市场的神经已经绷紧。
对资产市场来说,美国的债务问题最后大概会被交易成两条路。
第一条,靠 AI 把饼做大。生产力提高、企业获利和经济增长跑赢债务扩张,债务占 GDP 的比重自然会下降。
第二条,透过货币扩张和通膨,把债务的实质价值慢慢稀释。前者对应 AI 股票,后者对应黄金和 BTC。
过去几年,市场把大量资金押在第一条路,也就是 AI 带来的生产力革命。如果市场接下来开始把更多注意力放回债务、流动性和法币购买力,抗贬值交易就很可能重新回到市场中央。
而这个问题影响的范围非常大。全球所有持有现金、公债、退休金和法币资产的人,都要面对同一件事:手上的钱,十年后还剩多少购买力?只要市场开始怀疑,主权债务能不能在不持续稀释货币的情况下扩张,资金自然会去找供给有限、无法任意增发的资产。
黄金是最传统的答案。BTC 正在成为另一个答案。
以前机构就算认同 BTC 是数位黄金,还是得处理交易所、私钥、托管、法遵、会计一整串问题。而上一轮通过的现货 ETF,已经把这条路真正铺通。
现在,资管公司、家族办公室、退休基金,甚至一般券商账户,都能直接用熟悉的金融工具配置 BTC。叙事早就存在。这一轮,多了能承接大额资金的合规入口。
这也是为什么,本轮 BTC 与黄金的同步比前两次更值得注意。黄金相关性升到历史罕见的高位,Nasdaq 相关性却留在低档。从上涨逻辑来看,这可能是 BTC 历史上最接近黄金的一次。
如果“抗法币贬值”真的从过去每轮都会炒一次的题材,升级成下一个阶段的市场主线,BTC 面对的资金池就会完全不同。
若这一轮的 BTC 开始承接全球资产配置里,对货币信用、主权债务和购买力下降的避险需求。那可能会是 BTC 历史上量级最大的一批资金。
如果这条宏观主线真的彻底展开,我们现在看到的,很可能只是大牛市的起点。