来源:ETF进化论
当主权债券抛售风暴席卷全球之际,世界上规模最大主权基金——挪威政府养老基金突然抛出一枚深水炸弹:
降低全球政府债券配置比例。
9月1日,挪威央行投资管理公司NBIM正式致函挪威财政部,提议将该基金基准债券指数中的政府债券权重从70%下调至50%。
若此项提议最终获得挪威财政部和议会通过,后果立竿见影:
美国国债在挪威政府养老基金的固定收益组合中的占比将从目前34.1%逐步降至21.9%,相当于减持约750亿至800亿美元的美债,是本次债券投资策略调整后最大的变化。
NBIM为何要在此时做出如此巨大的变化?而且看起来针对性非常明确——减持美债。
首先要明确的一点是,NBIM不是突然决定要改变债券投资策略,而且为了回答挪威财政部在今年2月25日提出的两个问题:
①评估三种债券投资的作用是否仍然有用——减少整体投资组合的波动、提供流动性以及获取风险溢价。同时确定各种因素应如何进行权重分配。
②评估债券基准指数的构成,包括哪些市场和板块应被纳入指数,以及相关的权重分配原则。
经过6个月时间的深思熟虑,NBIM提出债市投资策略建议的三大变化:
①建议将债券指数的政府债券部分比例从70%降至50%;
②建议以市场价值而非GDP作为政府部分的权重基准;
③建议将MBS、以及非政府美国固定收益资产纳入债券指数中。
每一条建议,都隐含着当今世界的剧烈变动。
对于上述变化,NBIM在信中分别给出理由:
第一点,债券在基金中首要且最重要的作用是减少基金整体回报的波动,NBIM认为50%的政府债券比例足以满足流动性需求,即使在金融市场动荡时期也是如此。
第二点尤为值得注意,NBIM提出一个针对发债国财政现状的尖锐转变——放弃GDP权重,改用市值权重,理由是高政府债务目前已经是发达经济体的普遍特征,而不再是少数国家的独有现象。
挪威政府养老基金按照GDP配置债券——哪个国家经济体量大,就多买它的债,是一种看实力借钱的逻辑,避免基金自动买入过多的债台高筑的国家债券。
可是变成市值权重,不还是谁发的债多,就买谁吗?
所以NBIM顺势提出第三点建议——将整个固定收益池子扩大,加入机构债(MBS)和公司债,政府债券配置比例就顺势被稀释了。
别忘了,如今美国企业的发债规模,马上可以跟美债分庭抗礼了。
近些年美债的净供给维持每年大概2.1-2.2万亿,但美国投资及企业信用债增量近些年呈现高速增长态势,去年8000多亿净发行,今年1.6万亿,按照资本开支的计划,明年企业债发行规模可能要达到2万亿。
2万亿什么概念?就是明年美国企业净发行规模基本上等同于美国国债的净发行规模。
经济学家Mohamed El-Erian指出,美国国债市场的传统买家及持有者正面临压力,其认为挪威基金此次计划减持的金额虽然不足以撼动美债市场,但更重要的是其象征意义,因为这代表传统且稳定的美债买家,正变得不那么可靠。
过去近百年,经典的60%股票+40%债券的组合被奉为资产配置的“圣杯”。先锋集团统计,1926~2021年,60%美国股票+40%美国债券组合的名义年化回报率约为8.8%。
但如今,长期美债正经历有史以来最黑暗的十年:
15年以上期美国国债在过去10年平均年回报率为-2%,这是自1936年有记录以来,第二次出现十年负回报。而同期的美股年均涨15%,大宗商品涨11%。

命运的转折点发生在2020年,人类史上最大规模的货币放水期,在2020年之前,美国国债在10年期间平均年回报率为9%。
自2021年初以来,最受欢迎的美长债ETF——iShares20年以上国债ETF累计跌幅高达37%,债券市场不再是过去的安全避风港了。
于是全球资金顺势形成一场历史转变——“弃美债、抢美股”。
德银策略师在近期报告中指出,外国投资者自2008年金融危机以来首次将资本转向美国股票,而非政府债券。
德意志银行的数据显示,在截至2026年3月的过去一年里,美股吸引了创纪录的6000亿美元净流入,其规模“以史上最大差距”超过了对政府债券和机构债券的投资。
就连全球资管巨头贝莱德也采取“超配美股、低配美债的”策略,原因是看好人工智能基建驱动的企业盈利,同时认为长期国债作为分散风险工具的可靠性已经下降。
贝莱德在8月31日的一份报告中写道:“在新环境下,长债作为投资组合的分散风险工具,其可靠性有所下降。”
这股“买美股,卖美债”潮流,并非挪威一家独舞。
今年1月,丹麦养老基金Akademiker Pension高调清仓美债,其首席投资官直言:“要找更有韧性的替代品”。
而同国的另一养老金巨头Pension Danmark,二季度继续加仓美股,持仓规模达120亿美元,环比增长17%,前十大重仓股清一色是美国科技巨头。

事实上,全球各类国家养老基金都在积极配置美股科技股:
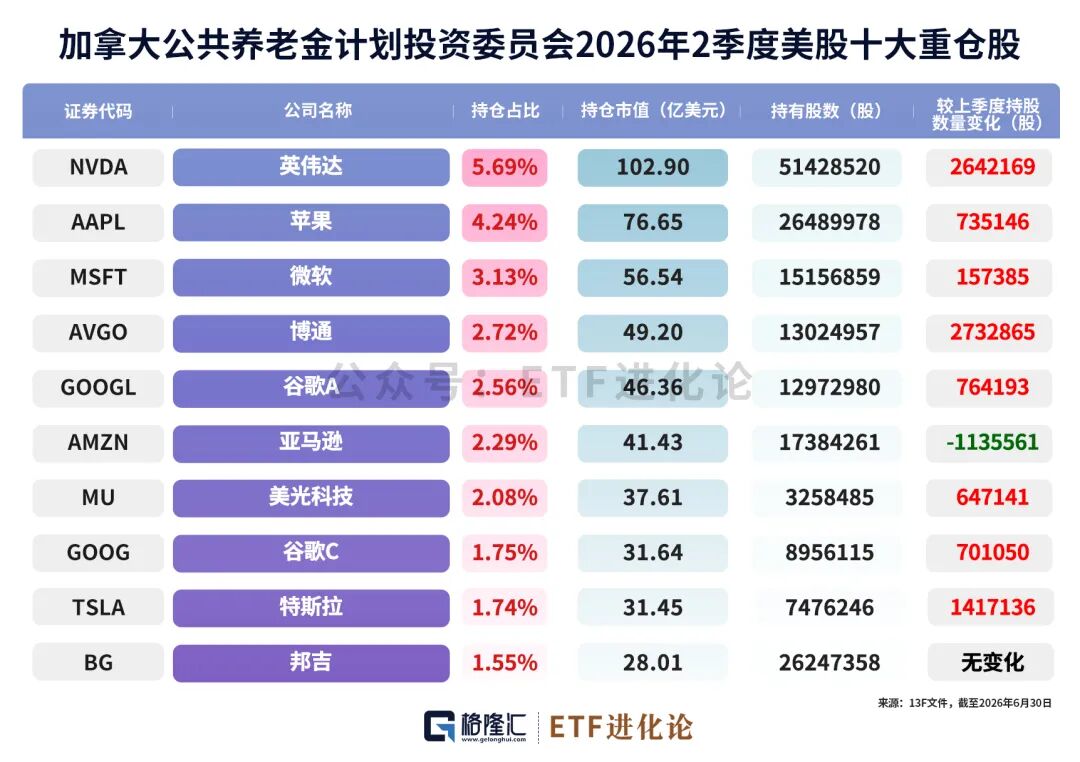


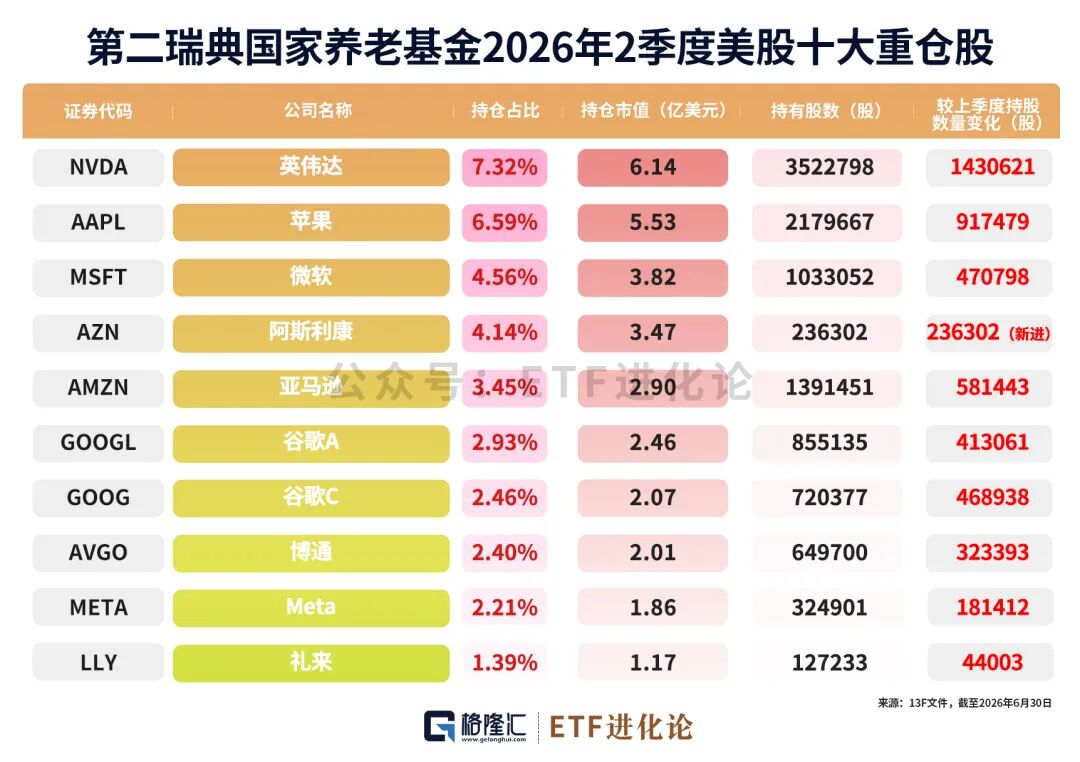

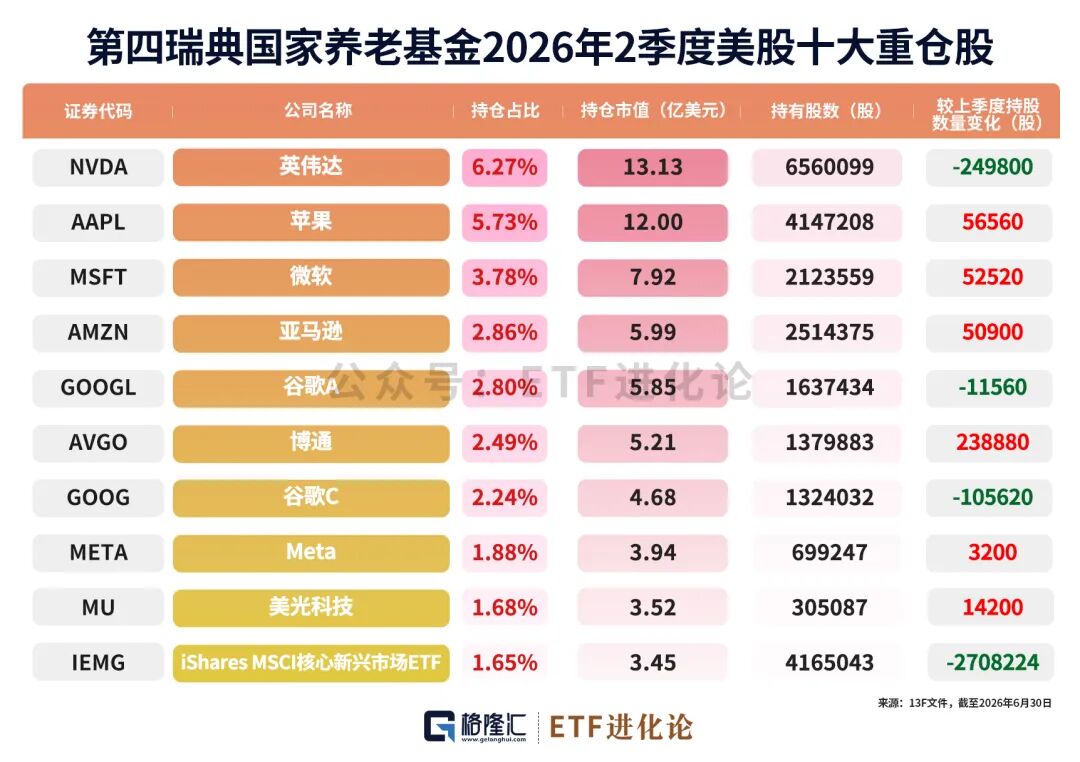
国际清算银行(BIS)2026的研究,直接把这股潮流具象化了:
美国养老基金的固定收益占比,从1980年代初的约40%降至2023年的约10%,欧洲发达经济体从2000年代初的约35%降至不足20%。
与此同时,BIS论文还提及长线基金另一资产配置变化——另类资产私募股权、房地产、私募信贷等占比持续上升,美国州和地方养老金的另类配置已从2000年代初的不足10%升至2024年逾30%。
非常奇妙的一点是, 挪威政府养老基金也在计划转向私募股权(PE)。
NBIM在9 月1日同时发出两封信件,一封谈债券策略,另一封谈股票投资防范地缘政治。
在后面这封信中,NBIM谈到地缘政治风险频发,以及股票集中度高的风险(编者注:挪威养老基金是指数策略基金,市值权重跟踪导致大量资金自动流向了少数几家美国科技巨头),对此的破局之道是:
强烈建议增持‘非上市资产’(Unlisted Assets,即私募股权与私有资产)。
理由很直白:全球化红利正在消退,过去靠躺平买入美债和美股科技股就能赚取暴利的时代已经结束。
但其认为可以:
拉长投资周期、逐步将资金配置到非上市的公司资产中,能让基金接触到截然不同的风险与回报来源,从而降低公开股票指数中科技巨头过度集中的风险。
而且改变早已悄然发生。2025年底,三家丹麦养老金Pension Danmark、AP Pension、Akademiker Pension联手出资2.2亿欧元,成立私募基金ETNA,专门投欧洲国防、网络安全和关键基础设施。
当全球最沉稳的长钱开始重新定义债券、股票和私有资产之间的边界,我们或许正站在一个全新资产配置时代的十字路口上。