钢材:去库加速成本提振,钢价或将震荡偏强
(邱跃成,从业资格号:F3046854;交易咨询资格号:Z0016941)
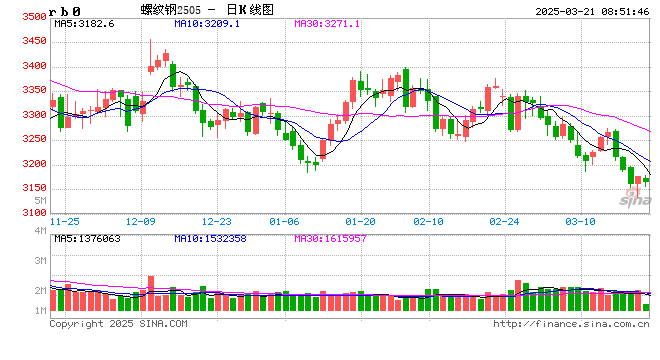
螺纹方面,本周全国螺纹产量环比回落3.95万吨至169.13万吨,同比减少49.55万吨;社库环比减少5.86万吨至505.46万吨,同比增加36.8万吨;厂库环比减少3.83万吨至159.5万吨,同比减少11.84万吨;螺纹表需环比回落2.46万吨至178.82万吨,同比减少23.25万吨。螺纹产量持续下降,库存连续第四周下降,表需回落,供需数据表现偏中性。目前螺纹市场已逐步转入传统消费旺季,但整体需求恢复较为缓慢,需求仍处于低位水平,对钢价走势有一定压制。不过近期焦炭第四轮提涨已经落地,铁矿石受海运费上涨带动也有所走强,钢厂亏损面进一步扩大,螺纹钢产量降至历史低位。在供应降幅大于需求降幅的局面下,近期螺纹去库表现明显强于去年同期,螺纹总库存同比仅增加24.96万吨,其中钢厂库存已同比下降,钢厂库存压力不大挺价意愿增强。整体看在供应低位、库存持续去化,以及成本助推局面下,预计短期螺纹盘面或将延续震荡偏强走势。
热卷方面,本周全国热卷产量环比回升6.81万吨至295.08万吨,同比减少19.16万吨;社库环比回落0.01万吨至365.14万吨,同比增加70.78万吨;厂库环比回落3.44万吨至68.96万吨,同比回落11.02万吨;热卷表需环比回升10.09万吨至298.53万吨,同比减少6.83万吨。热卷产量回落,库存继续下降,表需回升,数据表现偏强。国家统计局数据显示,2026年8月制造业PMI为49.8%,比上月回升0.6个百分点,其中新订单指数环比上升2.1个百分点至50.6%,显示制造业需求明显改善。近期焦炭四轮提涨叠加焦煤供应紧张,钢厂成本中枢持续上移,对热卷走势提供了较强的成本支撑。不过目前热卷需求端缺乏趋势性驱动,叠加供应回升,上方反弹高度同样受限。热卷期权将于9月10日在上期所上市,将有望提升市场活跃度。预计短期热卷盘面或将延续震荡偏强走势。
铁矿石:海运费持续上涨,矿价震荡偏强
(柳浠,从业资格号:F03087689;交易咨询资格号:Z0019538)
供应端,本期发运量有所增加,全球发运量为3571.6万吨,周环比增加272.7万吨;其中澳洲发运量2028.1万吨,环比增加95.5万吨;巴西发运量840.3万吨,环比增加103.4万吨;非主流发货量703.2万吨,环比增加73.8万吨。到港量明显减少,本期47港到港量1951.8万吨,环比减少765.7万吨。全球发运量增加,到港量大幅减少,供应端出现阶段性收缩。
需求端,本期247家钢厂日均铁水产量增加0.22万吨至236.82万吨,同比增加7.98万吨。高炉开工率上升0.32个百分点至82.64%,产能利用率上升0.08个百分点至88.92%。本期新增7座高炉复产,5座高炉检修,钢厂亏损范围继续扩大,247家钢厂盈利率下降2.17个百分点至30.3%。铁水产量小幅增加,需求端出现好转,但钢厂亏损持续扩大,需求回暖的持续性存疑。
库存端,本周47港铁矿石库存为17130.80万吨,环比减少244.43万吨,比去年同期库存高2705.08万吨。在港船舶数138条,环比增加11条。全国247家钢厂进口矿库存8903.48万吨,环比增加43.44万吨,比去年同期库存低36.39万吨。港口铁矿石库存明显下降,但库存压力显著高于去年同期水平,钢厂库存增加,部分钢厂陆续进行补库。
综合来看,当前铁矿石发运量依旧维持高位,到港大幅回落,短期现货供应压力有所减轻,但发运高位指向后续到港将逐步恢复。需求端铁水产量小幅回升,钢厂盈利率持续下降,复产动力不足。近期海运费价格持续上涨,巴西至中国海运费攀升至41.12美元,较6月底已累计上涨13美元左右,对铁矿石形成较强的成本支撑。预计短期矿价延续震荡偏强运行走势。
双焦:焦炭第四轮提涨落地,焦企亏损有所减少
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
焦炭方面,本周天津准一级价格上涨200元/吨、吕梁准一级价格、唐山一级价格上涨220元/吨,日照准一级价格上涨130元/吨,期货价格上涨,焦炭2701合约上涨17.5元/吨。供应方面,煤矿复工复产速度缓慢,复产煤矿复工不复量,原料焦煤价格偏强运行,焦炭连续第四轮提涨落地,同时第二轮开始提涨幅度扩大至100-110元/吨,目前焦化企业现货生产亏损90元/吨左右,焦企开工积极性较差,部分独立焦企维持低负荷运行,本周焦化企业开工负荷回升,其中独立焦企日均产量减少0.01万吨,247家钢厂焦炭日均产量增加0.06万吨,焦企整体焦炭产量小幅回升。需求方面,终端需求小幅回落,本周螺纹表需环比回落2.46万吨至178.82万吨,同比减少23.25万吨;钢厂高炉开工率回升,247家钢厂高炉产能利用回升0.08%,铁水产量回升0.22万吨/日至236.82万吨/日,对于焦炭的需求有所提升。库存方面,本周230家独立焦企库存去库4.84万吨,钢厂焦炭库存去库28.89万吨,焦炭港口库存去库7.98万吨,焦炭总库存去库43.11万吨。综合来看,煤矿复工复产速度缓慢,焦煤价格偏强运行,焦炭第四轮提涨100-110元/吨落地,焦企生产亏损有所减少,焦企亏损压力有所缓解,焦炭生产供应存边际恢复预期,钢厂目前多数处于亏损状态,钢厂盈利率仅有30%左右,部分钢厂焦炭库存偏低,焦炭采购积极性较好,预计短期焦炭盘面呈现震荡运行态势。
焦煤方面,本周柳林低硫主焦煤价格上涨223元/吨、山西中硫主焦价格上涨100元/吨;进口蒙煤价格上涨,蒙5#原煤价格涨5元/吨,蒙3精煤价格涨94元/吨,焦煤2701期货价格上涨37元/吨。供给方面,煤矿依旧安全生产为主,停产煤矿复工复产速度缓慢,复工复产煤矿低负荷运行,本周523家样本煤矿原煤产量减少0.52万吨,精煤产量减少0.44万吨至62.82万吨/日,近期焦煤生产或依旧维持低位。进口方面,中蒙口岸通关量维持中位运行。需求方面,原料价格高位运行,焦炭第四轮提涨100-110元/吨落地,焦企利润亏损程度减小,目前焦企生产现货亏损90元/吨左右,焦化企业生产积极性一般,部分独立焦化企业维持低负荷,焦炭供应短期或维持低位。库存方面,523家样本矿山原煤库存减少0.87万吨,精煤库存减少14.12万吨,独立焦企焦煤库存增加24.03万吨,钢厂焦煤库存增加0.98万吨,港口焦煤库存去库4万吨,焦煤总库存增加11.15万吨。综合来看,主产区煤矿以安全生产为主,煤矿复工复产速度缓慢,中蒙甘其毛都口岸通关依旧维持低位,焦煤供应量依旧维持低位,目前焦煤依旧有4900万吨产能等待复工复产,焦炭第四轮提涨100-110元/吨落地,焦企生产亏损有所减少,焦企生产积极性环比有所好转,不过部分焦企采购优质主焦煤仍有难度,预计短期焦煤盘面呈现震荡运行态势。
废钢:短流程亏损减少,废钢或震荡运行
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
本周各地废钢价格上涨为主;全国废钢价格指数上涨5元/吨至2185.8元/吨。
供给端,本周钢厂废钢日均到货量增加,本周255家钢厂废钢日均到货量45.32万吨,环比增加1.69万吨。破碎料加工企业开工率回落,产量、产能利用率回落。
需求端,废钢需求回升,255家钢厂废钢日耗环比增加0.82万吨至47.01万吨,其中89短流程钢厂日耗环比增加0.27万吨,132家长流程钢厂日耗环比增加0.67万吨;49家电炉厂产能利用率回落1.2%、89家短流程钢厂产能利用率回升0.6%。利润方面,短流程钢厂亏损缩小,江苏谷电亏损50元/吨左右,平电利润亏损170元/吨左右。
库存端,长流程钢厂废钢库存环比减少2.3吨至243万吨,短流程钢厂废钢库存环比增加7.6万吨至134万吨。
综合来看,终端需求小幅回落,本周螺纹表需环比回落2.46万吨至178.82万吨,钢厂产能利用率回升,铁水产量回升0.22万吨/日至236.82万吨/日,高炉对废钢需求增加;电炉开工负荷小幅回升,短流程对于废钢需求增加,电炉生产亏损有所减少,预计短期废钢价格震荡运行。
铁合金:成本推动双硅期价重心上移
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
锰硅:锰矿价格稳中有增,供需层面仍稍显宽松。随着近期锰硅价格企稳回升,锰硅生产企业开工率逐渐增加,截至9月4日当周,锰硅周产量环比增加1.01%至17.43万吨,连续四周环比增加,内蒙、宁夏地区锰硅生产企业开工率均有明显增加,后续仍有检修完毕复产以及新增产能上线的预期。锰硅生产企业开工率的增加会带来锰矿需求的好转,本周港口锰矿价格稳中有升,但同时需要注意当前锰矿库存偏高,制约矿价上方高度。需求端,本周样本钢厂锰硅需求量当周值环比下降0.16%至11.05万吨,连续六周环比下降,绝对值偏低。近期锰硅期价上行之后,钢招价格重心也有一定抬升,9月钢招价格偏强。库存端,63家锰硅样本企业库存周环比小幅下降,截至9月4日为45.15万吨,环比下降0.05万吨,同比增加29.1万吨,持续刷新近年来新高,锰硅仓单+有效预报数量周环比、同比均下降。综合来看,近期黑色板块整体情绪转暖,成本端支撑增强,但基本面持续上行驱动力度有限,预计短期锰硅在成本及情绪推动下维持震荡略偏强走势。
硅铁:成本推动硅铁期价重心上移。成本端来看,近期煤价走势偏强,兰炭小料价格周环比上涨,陕西、宁夏、内蒙市场主流价分别是1100元/吨、1130元/吨、1080元/吨,两周时间环比增加260-280元/吨。硅铁即期生产成本随之大幅增加,截至本周末硅铁即期生产成本约周环比增加240-310元/吨,成本端上行带动硅铁期价重心上移。供需层面来看,8月全国硅铁总产量约50.01万吨,环比下降1.28%,同比增加1.38%。周度数据来看,截至9月4日当周,硅铁周产量为11.66万吨,周环比增加1.39%,连续四周环比增加。本周硅铁生产企业开工率增量主要来自于宁夏,宁夏地区电价成本环比小幅下降,即期生产利润环比增加,开工率周环比增加1.61个百分点至44.43%。需求端,随着近期硅铁期价上行,钢招价格重心也在不断上移,持续关注相关进展。截至9月4日当周,样本钢厂硅铁需求量当周值环比小幅增加0.02%至1.79万吨,位于近五年来同期偏低水平。库存端,截至9月4日当周,60家样本企业库存周环比下降3700吨至78320吨,硅铁仓单加有效预报数量合计值环比逐渐增加。综合来看,硅铁生产成本涨幅明显,带动硅铁期价重心震荡上移,近期市场关注点多聚焦在成本及情绪端,预计短期硅铁期价或仍将维持震荡偏强走势,但持续时间及上方高度需谨慎对待。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更,报告仅面向我公司客户中的专业投资者客户。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述品种的操作依据,投资者据此做出的任何投资决策与本公司和作者无关。