摘要
随着非农超预期落地,市场对9月的加息预期或居高难下;“辜负市场”还是“辜负特朗普”或是沃什必须面对的“选择题”。不加息的可能“后果”、加息落地的潜在“冲击”?供参考。
一、热点思考:9月加息,最不坏的选择?
(一)8月的CPI数据会否打消市场的加息期待?加息预期下修需要数据大幅低预期
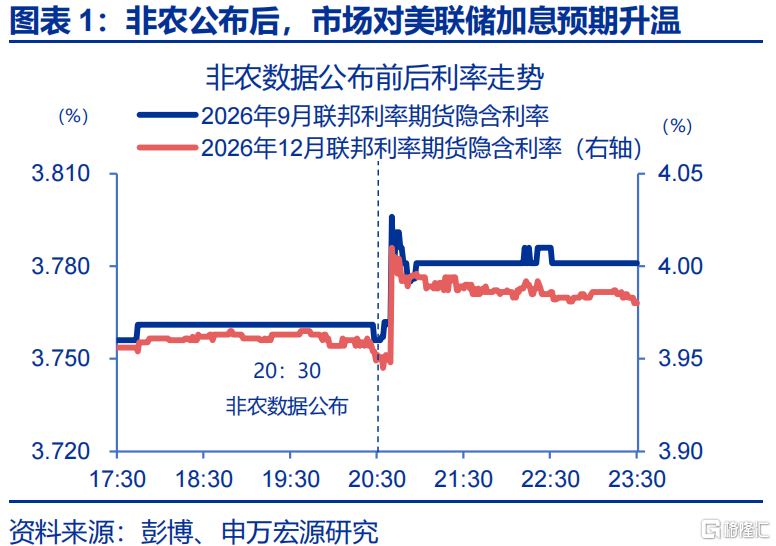
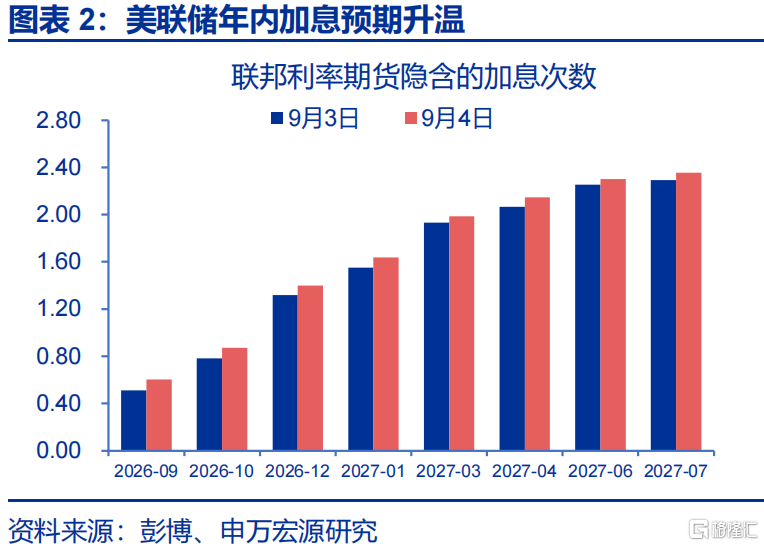
周五大超预期的非农数据公布后,当前市场计价的9月加息概率已高达60%;下周CPI数据或成博弈关键。9月4日,8月非农就业新增16.2万人,远高于市场预期的5.5万人。这导致市场对美联储9月加息预期剧烈变动,在非农数据后,9月加息概率重新上升至60%左右。
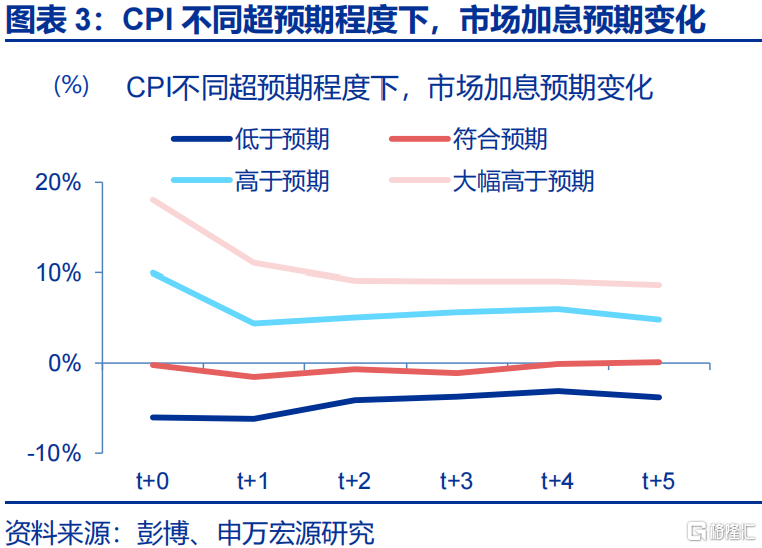
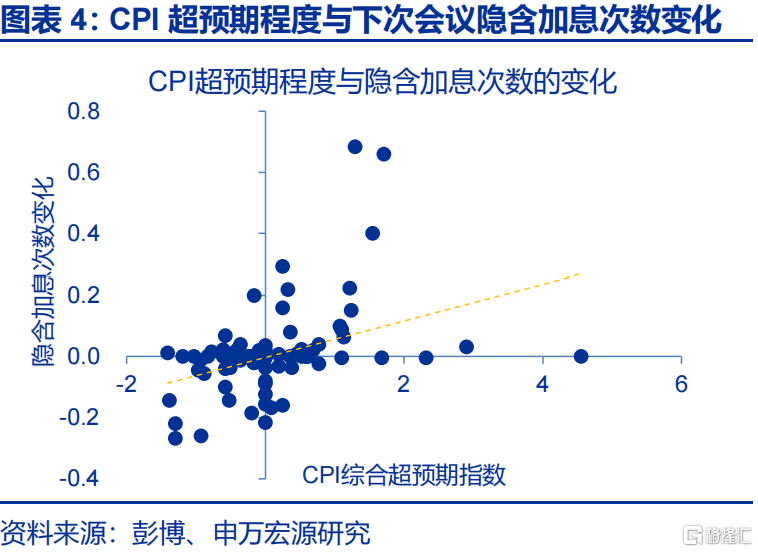
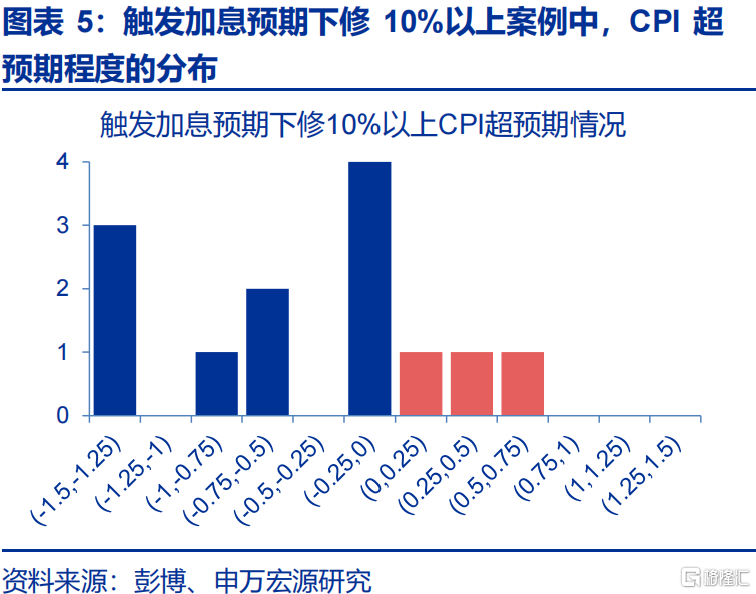
历史回溯来看,或只有显著低预期的CPI数据,才能带来市场对加息预期的大幅下修。1)在通胀低预期情况下,发布当天市场对下次会议加息预期平均下修6个百分点;2)历史上仅出现过13次CPI发布后加息预期当日下修超过10个百分点,其中仅3次发生在通胀未低预期背景下。
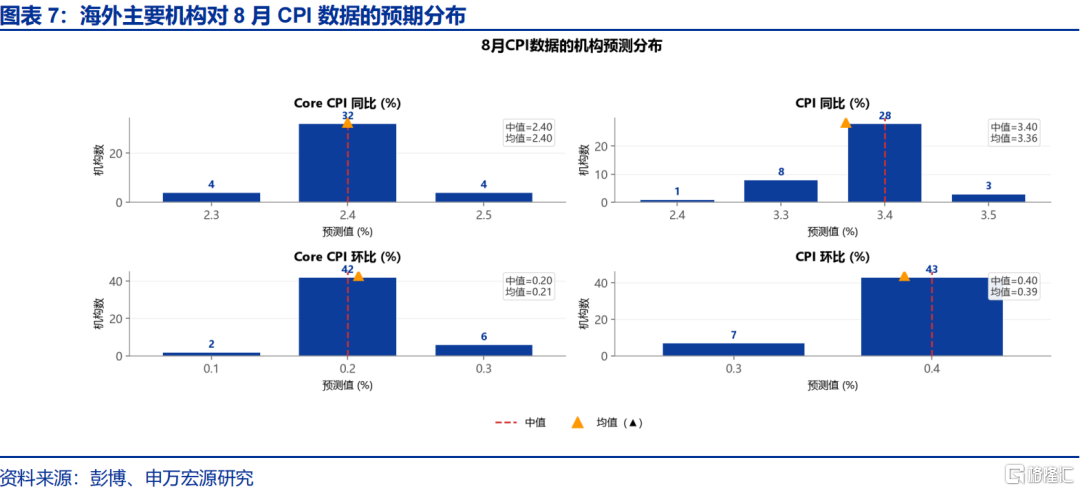
当下,受油价反弹、AI通胀粘性等影响,8月CPI大幅回落的可能性或相对较低。8月CPI面临能源反弹与AI结构性涨价的双重压力,大幅回落的可能性较低。以现有的4项CPI数据机构预测为基准,申万宏源进行了10000次蒙特卡洛模拟,CPI显著低预期的概率仅约10.6%。
(二)市场预期会否落空?强加息预期鲜有落空,落空或致期限溢价上行、市场反噬
当前美联储内部分歧较大,9月会议上沃什对加息与否的引导或较为关键。当前美联储内部分歧极大,如通胀基本符合预期,沃什的态度与引导将极为关键。若市场加息期待仍在,“辜负市场”还是“辜负特朗普”或将成为沃什必须面对的“选择题”。
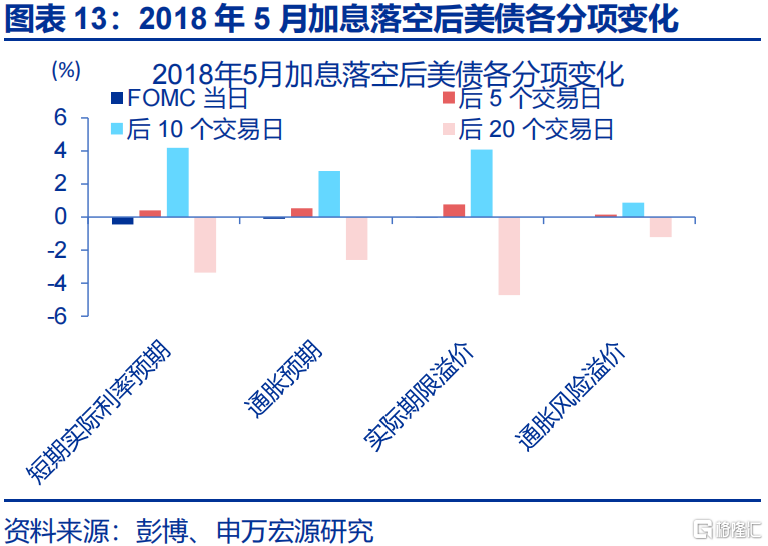
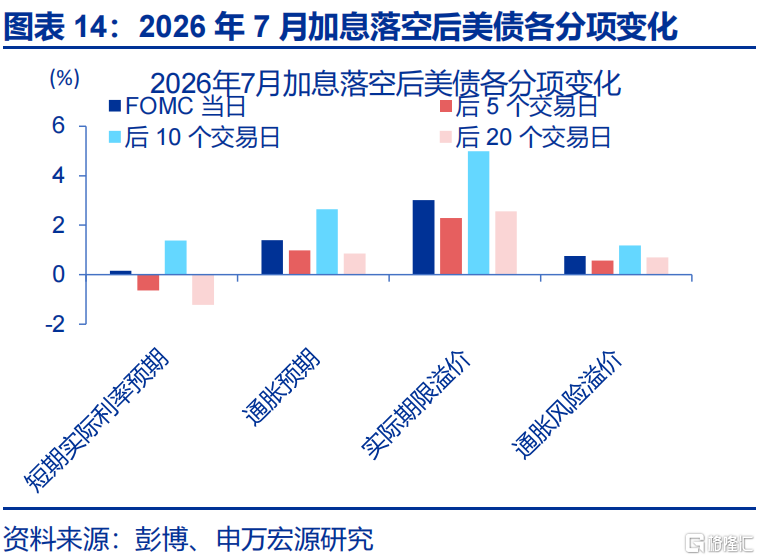
2015年以来,但凡FOMC前10个交易日内、市场加息预期超过40%,会议上加息从未有过落空;预期超过30%但落空的也仅5次。这5次中,2018年5月、2026年7月,分别是鲍威尔、沃什上任之初框架确立阶段的会议,在加息落地后10个交易日、期限溢价明显“反噬”。
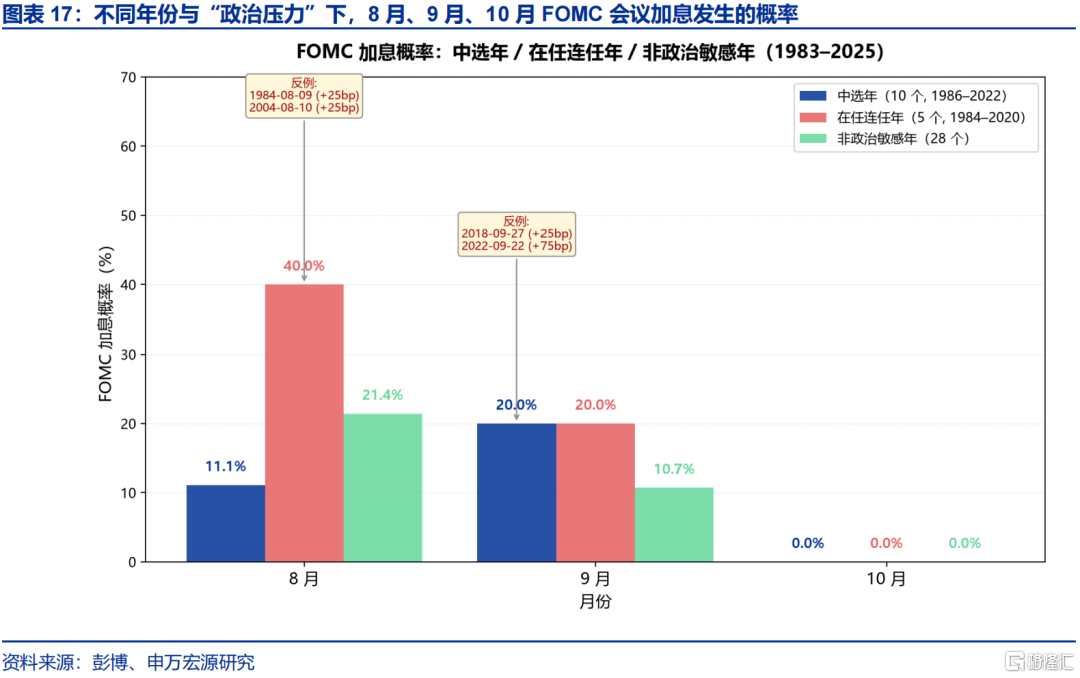
特朗普的“政治压力”固然存在,但市场压力或使沃什的天平向加息侧倾斜。当下,特朗普正面临着巨大的中期选举压力。但政治压力能否影响美联储仍存一定“不确定性”。1983年以来,在中期选举年、在任总统寻求连任年的9月,加息落地共出现过3次、频率并不低。
(三)如加息落地,冲击有持续性吗?加息路径未现上修,对市场或是“利空出尽”
历史回溯来看,加息落地对多数资产冲击的持续性有限。申万宏源分别回溯了1990年以来51次加息后的资产表现规律,以及加息周期开启后首次加息对资产表现的影响:1)标普多呈短期回调、中期修复,结构上周期股表现相对较弱;2)10Y美债收益率震荡走高,但期限溢价明显回落。
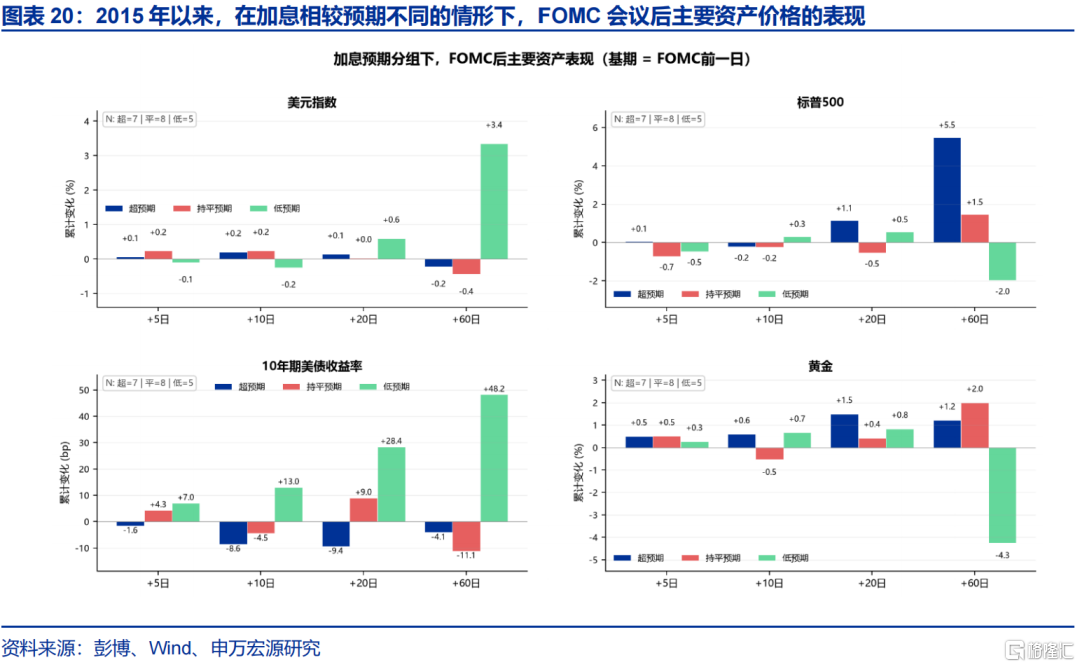
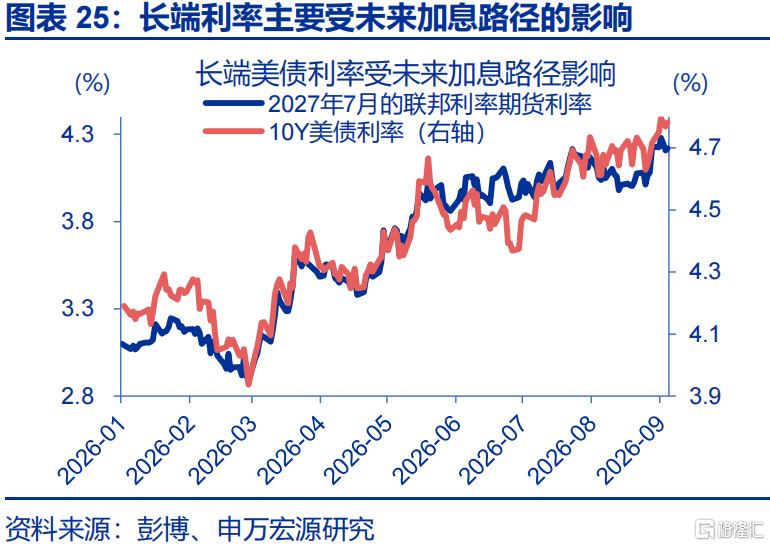
资产走势在加息后分化主要受两个因素影响:加息是否超预期、加息落地后加息路径是否上修。以10Y美债为例:1)加息超预期时,后20日美债利率平均回落9bp;反而加息不及预期利率多有上行。2)远期加息路径明显上移,多导致美债利率大幅上行;加息路径基本持平时则不然。
如果9月加息略超预期的落地,市场或将之视作未来一年加息的相对前置,未必会带来加息路径的大幅上修。短期来看,如果9月点阵图指引并未带来加息路径的大幅上修,加息造成的市场冲击或相对有限。加息对美债利率短端的冲击或相对有限、但期限溢价有望边际回落。
风险提示
油价中枢上移超预期;沃什的政策立场“偏鹰”;美国经济放缓超预期
报告正文
随着非农超预期落地,市场对9月加息预期或居高难下;“辜负市场”还是“辜负特朗普”或是沃什必须面对的“选择题”。不加息的可能“后果”、加息的潜在“冲击”?
一、热点思考:9月加息,最不坏的选择?
(一)8月的CPI数据会否打消市场的加息期待?除非数据大幅低于预期,否则市场的加息预期难以退去
周五大超预期的非农数据公布后,当前市场计价的9月加息概率已高达60%;下周CPI数据或成博弈关键。9月4日,美国劳工局公布8月就业数据;8月非农就业新增16.2万人,远高于市场预期的5.5万人。这导致市场对美联储9月加息预期剧烈变动,在9月3日沃勒讲话后,9月加息概率一度跌至50%;在非农数据后,9月加息概率重新上升至60%左右。在9月FOMC会议召开前,9月12日公布的CPI数据或成为左右市场加息预期的关键。
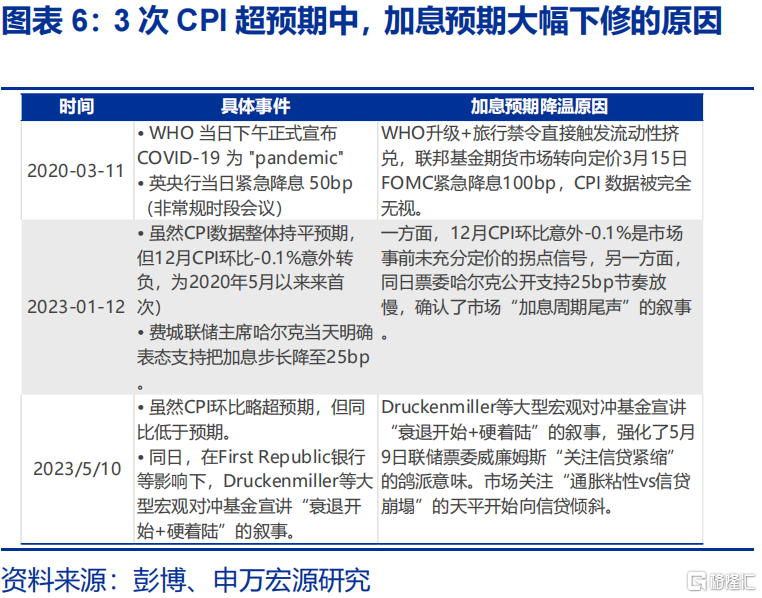
历史回溯来看,只有显著低于预期的CPI数据,或才能带来市场对加息预期的大幅下修。申万宏源综合2015年以来CPI和核心CPI的同比、环比数据,分别计算了每次CPI发布日通胀的超预期程度。基于此,申万宏源发现:1)在通胀低预期情况下,发布日当天市场对下次会议的加息预期平均下修6个百分点;2)历史上仅出现过13次通胀数据发布后加息预期下修幅度超过10%的案例,其中仅3次发生在通胀持平或略超预期的背景下;这三次加息预期分别受“疫情冲击”、“哈尔克放鸽”、第一共和银行事件”冲击,CPI数据发布的影响相对淡化。
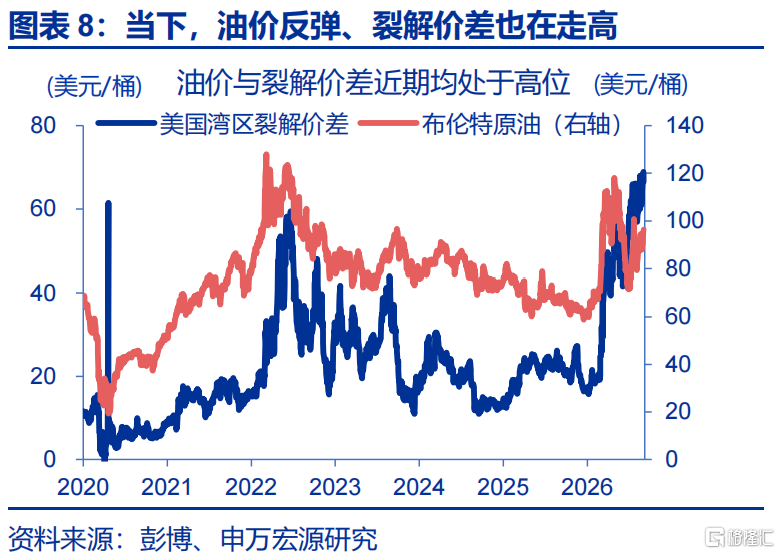
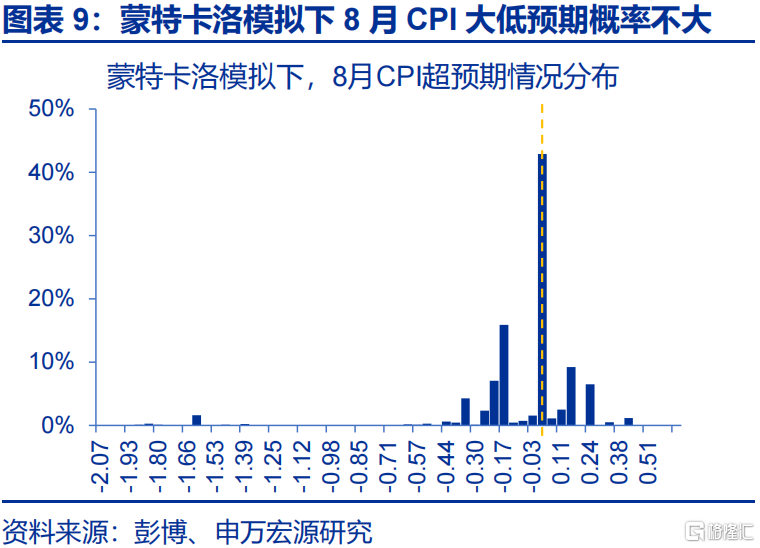
当下,受油价反弹、AI通胀粘性等影响,8月CPI大幅回落的可能性或相对较低。7月美国CPI同比回落至3.4%,主要得益于能源价格走低,而这一“技术性利好”在8月恐难重现。当下,美伊冲突升级导致霍尔木兹海峡通行受阻,油价震荡走高;同时,受全球炼油产能严重不足等因素影响,成品油面临结构性短缺,裂解价差更是走高至67.9美元/桶。综合来看,8月CPI面临能源反弹与AI结构性涨价的双重压力,大幅回落的可能性较低。以现有的4项CPI数据机构预测为基准,申万宏源进行了10000次蒙特卡洛模拟,CPI显著低预期的概率仅约10.6%。
(二)市场的加息预期会否落空?2015年以来40%以上的预期从未落空,落空或致期限溢价上行、市场“反噬”
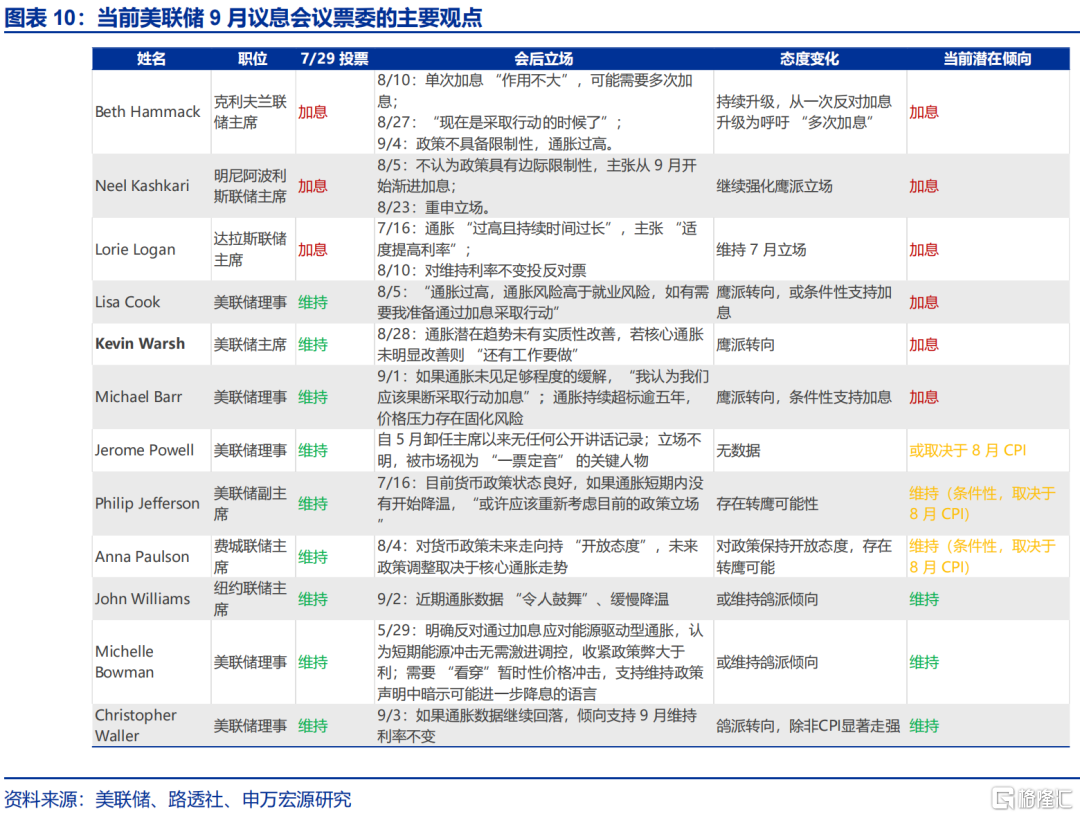
当前美联储内部分歧较大,9月会议上沃什对加息与否的引导或较为关键;如果市场加息期待仍在,“辜负市场”还是“辜负特朗普”或将成为沃什必须面对的难题。在7月联邦议息会议出现9vs3的投票结果后,美联储内部分歧已进一步加剧。从近期发言等透露的态度来看,哈马克、卡什卡利等三人相对偏鹰,沃勒、威廉姆斯等三人相对偏鸽,其他官员的鹰鸽取向均易受到通胀数据以及沃什本人的影响。这就意味着,如果通胀基本符合预期,沃什的态度将极为关键;而当前,沃什或正面对着特朗普与市场的双重压力。
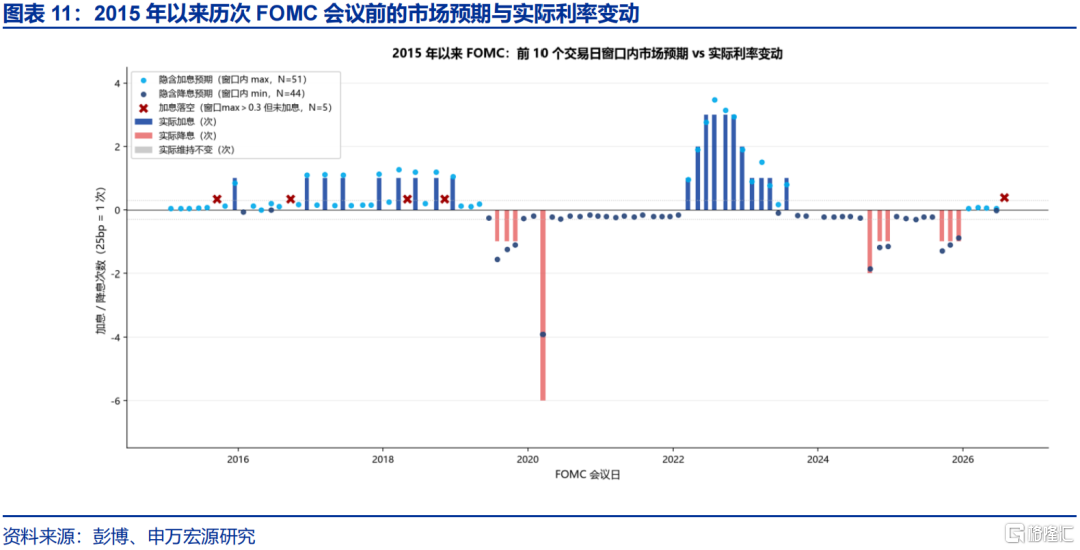
历史回溯来看,2015年以来,但凡FOMC前10个交易日内、市场加息预期超过40%,议息会议上加息从未有过落空;加息预期超过30%但落空的也仅有5次。2015年以来的92次联邦议息会议中,在会议召开前10个交易日内、有20次市场对当次会议的加息预期超过40%,这20次加息均如期或超预期落地;有5次加息预期介于30%-40%,分别发生在2015年9月、2016年9月、2018年5月、2018年11月以及2026年7月,这5次会议市场对加息有期待、但最终期待落空。
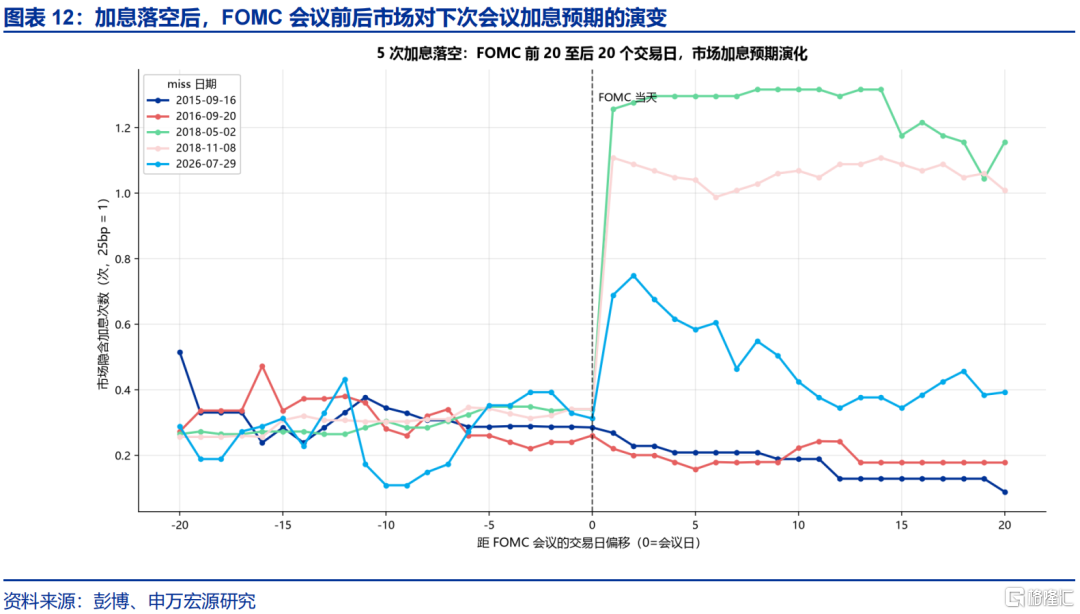
即便只是30%概率的加息期待落空,市场也有可能出现显著的“反噬”。5次“加息落空”的案例中,2015年9月的FOMC会议上美联储将不加息原因归于“一系列全球风险”,彼时市场接受了美联储的审慎行为;2016年9月,疲软的经济数据也在一定程度上平复了市场对加息的担忧。此外的3次,加息落空,均导致了市场大幅上修对下次会议加息的预期。2018年5月、2026年7月的议息会议,分别是鲍威尔、沃什上任之初框架确立阶段的会议,在加息预期落空后,均出现了长端期限溢价大幅上行的反噬;加息落地后10个交易日,10Y期限溢价分别上行5.0bp、6.2bp。
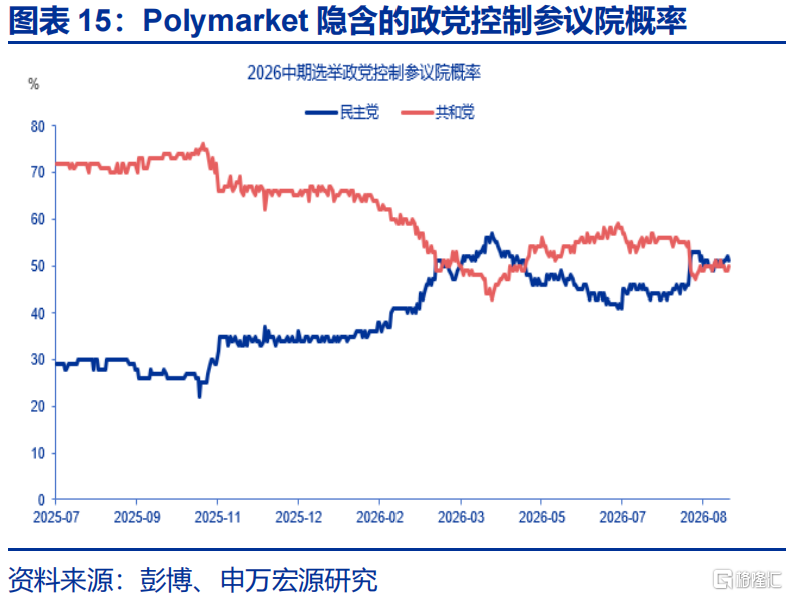
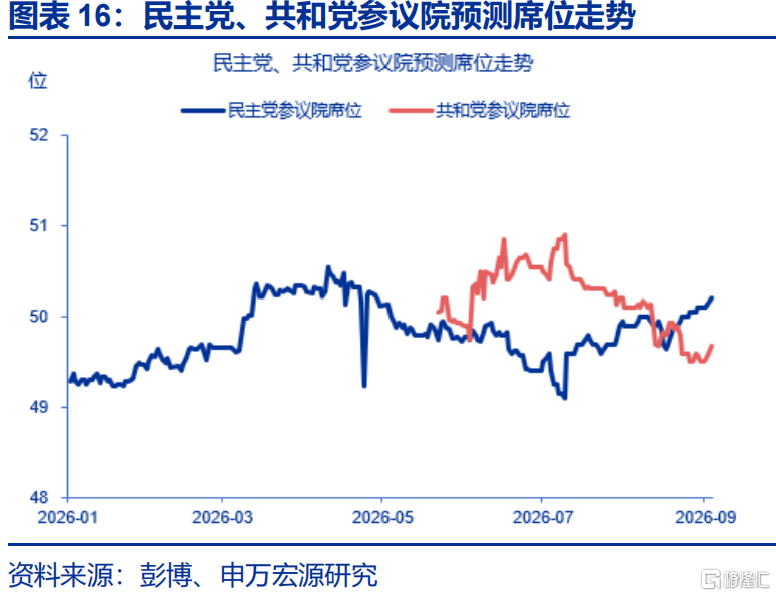
特朗普的“政治压力”固然存在,但市场压力或使沃什的天平向加息侧倾斜。截至8月27日,Polymarket市场显示民主党夺取参议院控制权的概率为51%,共和党为50%;截至2026年9月3日,参议院方面,民主党预测席位为50位,共和党预测席位为50位,特朗普正面临着巨大的中期选举失利压力。但政治压力能否影响美联储仍存一定“不确定性”。历史回溯来看,1983年以来,在中期选举年、在任总统寻求连任年的9月,加息落地共出现过3次,发生频率并未显著低于“非政治敏感年”。2018年,刚刚受特朗普提名上任的鲍威尔就顶住了政治压力连续加息。
(三)如果加息落地,冲击会有持续性吗?如加息基本符合预期、且未带来加息路径上修,对市场或是“利空出尽”
历史回溯来看,加息落地对多数资产冲击的持续性有限;黄金、美元无明确规律,美股短期回调、中期修复,美债收益率走高、但期限溢价回落。从1990年以来51次加息后的资产表现规律来看:1)美债收益率多数走高、但期限溢价收敛;2)美股加息后一个月内相对偏弱,随后逐步修复。从1990年以来加息周期开启后首次加息对资产表现的影响来看:1)标普仍是短期回调、中期修复,结构上周期股表现相对较弱;2)10Y美债收益率震荡走高,但期限溢价明显回落。
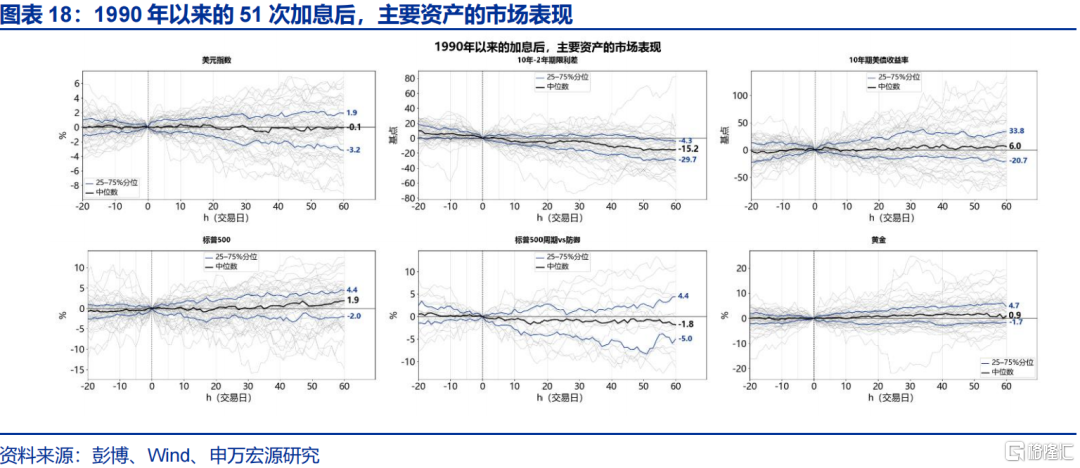
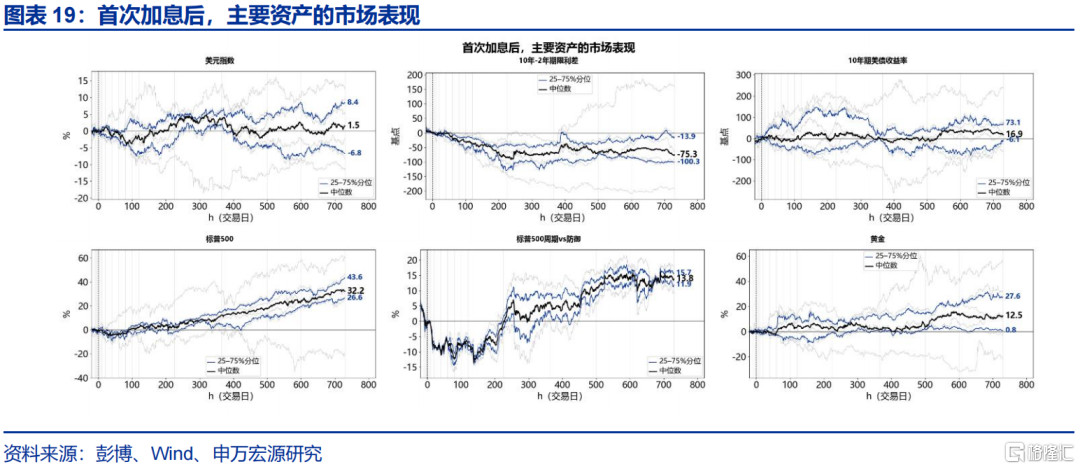
具体来看,资产走势在加息后分化主要受两个因素影响:加息是否超预期、加息落地后远期路径是否上修。1)在加息超预期落地的情况下,后20个交易日10Y美债利率平均回落9bp,反而在加息幅度不及预期的情况下,10Y美债利率平均上行28bp。2)在加息路径基本持平的情况下,后20个交易日10年期美债收益率平均回落5个bp,而在加息路径明显上移的情况下,10年期美债收益率平均上行35个bp;黄金方面,如果加息路径基本持平,黄金的中期表现相对突出。
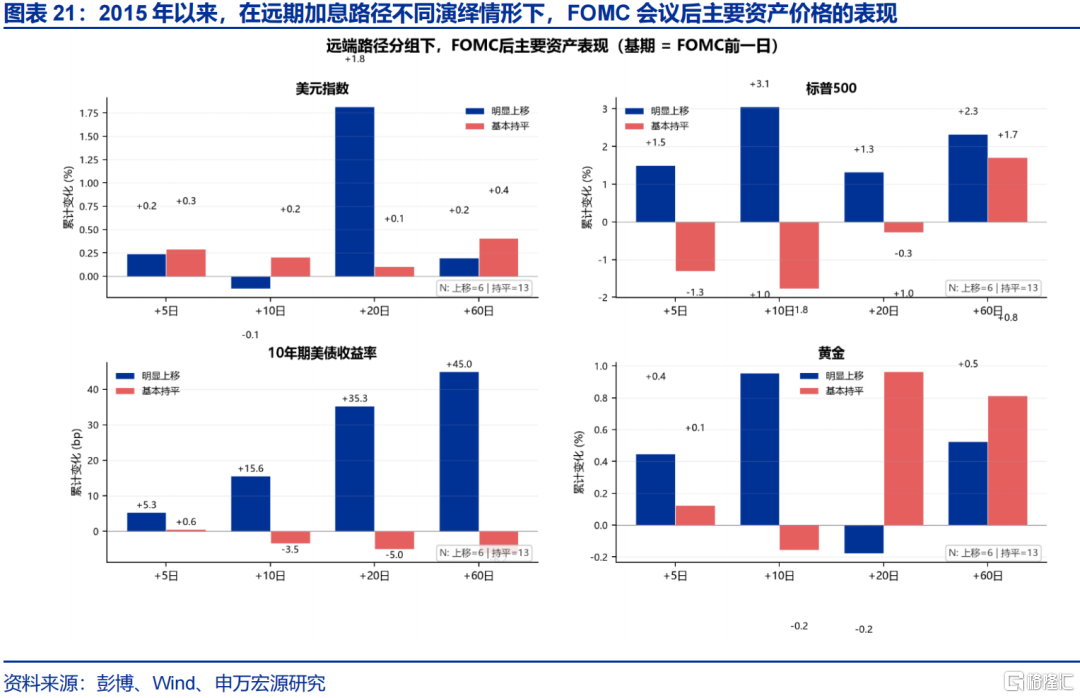
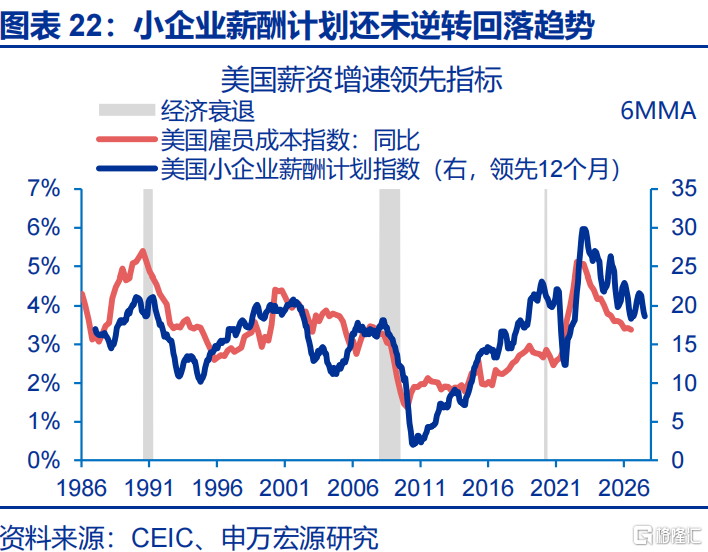
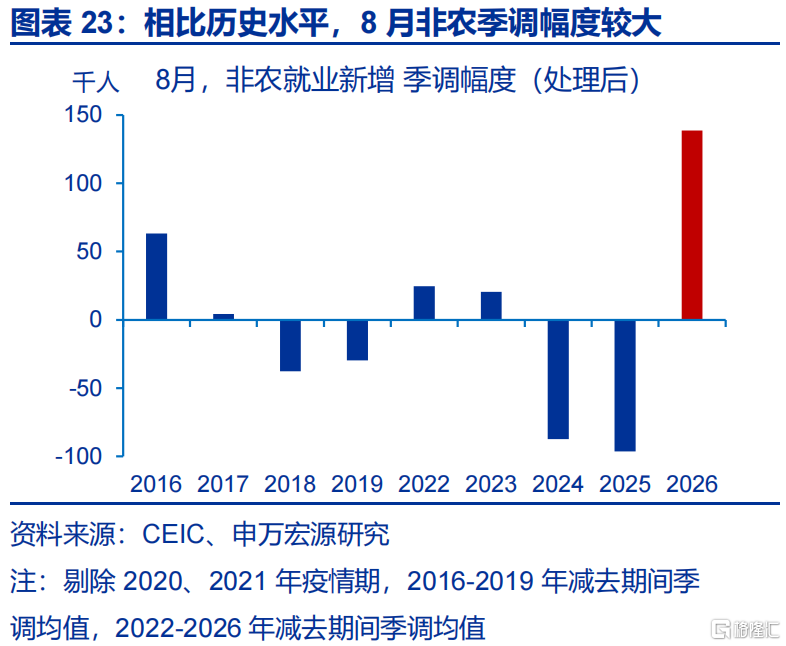
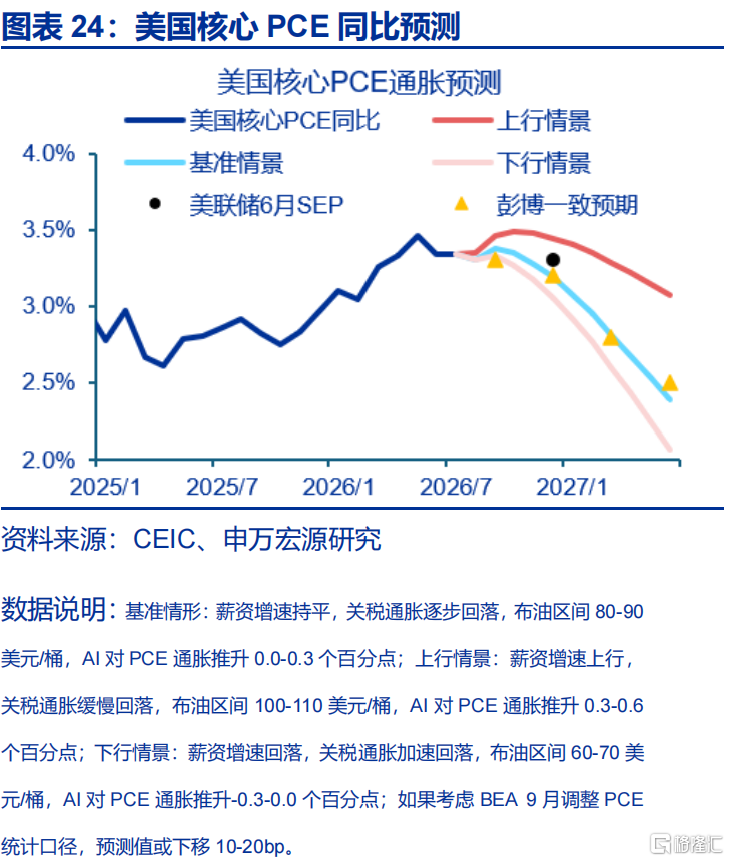
如果9月加息略超预期的落地,市场或将之视作未来一年加息的相对前置,未必会带来加息路径的大幅上修。一方面,“季调”因素对8月非农新增就业扰动较大,考虑到低招聘率、裁员率,以及低劳动参与率,美国就业市场仍维持“弱平衡”,单次强非农数据意义或相对有限。另一方面,薪资增速未现明显上行,当前的通胀更多是结构性而非全面的,对于这类通胀,连续多次加息的必要性存疑。短期来看,如果9月点阵图指引并未带来加息路径的大幅上修,加息造成的市场冲击或相对有限。
经过研究,本文重点如下:
1)五大超预期的非农数据公布后,当前市场计价的9月加息概率已高达60%;下周CPI数据或成博弈关键。历史回溯来看,或只有显著低预期的CPI数据,才能带来市场对加息预期的大幅下修。当下,受油价反弹、AI通胀粘性等影响,8月CPI大幅回落的可能性或相对较低。
2)当前美联储内部分歧较大,9月会议上沃什对加息与否的引导或较为关键。2015年以来,但凡FOMC前10个交易日内、市场加息预期超过40%,会议上加息从未有过落空;预期超过30%但落空的也仅5次。这5次中,2018年5月、2026年7月,分别是鲍威尔、沃什上任之初框架确立阶段的会议,在加息落地后10个交易日、期限溢价明显“反噬”。特朗普的“政治压力”固然存在,但市场压力或使沃什的天平向加息侧倾斜。
3)历史回溯来看,加息落地对多数资产冲击的持续性有限。资产走势在加息后分化主要受两个因素影响:加息是否超预期、加息落地后加息路径是否上修。以10Y美债为例:1)加息超预期时,后20日美债利率平均回落9bp;反而加息不及预期利率多有上行。2)远期加息路径明显上移,多导致美债利率大幅上行;加息路径基本持平时则不然。如果9月加息略超预期的落地,市场或将之视作未来一年加息的相对前置,未必会带来加息路径的大幅上修。
风险提示
1、原油价格中枢上移超预期。俄乌冲突尚未终结,叠加中东地缘政治的不稳定性,原油价格中枢上移或超预期,进而增加全球经济的滞胀风险。
2、沃什的政策立场“偏鹰”。如果油价中枢长期运行于高位,导致中长期通胀预期上行,沃什的货币政策立场或偏鹰。
3、美国经济放缓超预期。美国劳动力市场仍处于“低增长平衡”状态,私募信贷的风险仍未出清,靠消耗储蓄维持的消费也难以为继。
注:本文内容节选自申万宏源2026年9月8日发布的《9月加息,最不坏的选择?》,分析师:赵伟、陈达飞、李欣越、王茂宇、赵宇