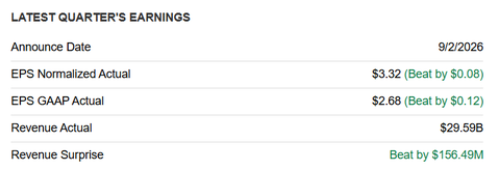
当英伟达以创纪录的季报点燃市场后,聚光灯转向了 博通。这家全球第三大芯片制造商在9月2日交出了一份同样震撼的成绩单——营收295.9亿美元,同比增长86%,调整后每股收益3.32美元,双双碾压华尔街预期。更令人瞩目的是,自由现金流利润率高达46%,创下历史新高,且自由现金流增速超过营收增速9个百分点。
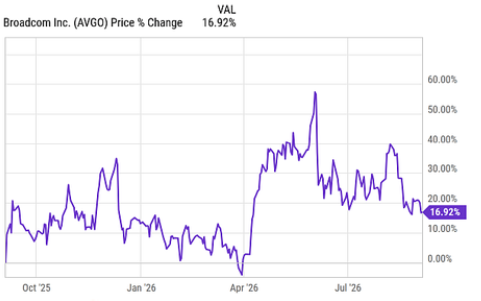
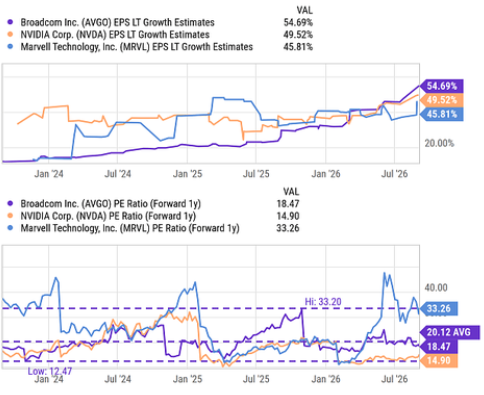
然而,就是这样一份“教科书级”的业绩,博通股价自6月高点已暴跌23%,年内涨幅仅约6%,而费城半导体指数同期大涨61%。在英伟达已证明AI叙事远未结束之后,博通正在成为AI硬件赛道中估值最具吸引力的“遗珠”——以2027财年盈利计算仅18.5倍,而定制芯片领域的竞争对手Marvell Technology(MRVL.US)远期市盈率高达33倍。
Q3业绩碾压预期:营收295.9亿创纪录,半导体业务同比暴增127%
博通2026财年第三季度业绩全面碾压市场预期:
营收:295.9亿美元,同比增长86%,超出预期1.565亿美元;
调整后每股收益:3.32美元,超出预期0.08美元;
半导体解决方案业务:营收208亿美元,同比增长127%,创历史新高;
基础设施软件业务:营收88亿美元,同比增长29%。
半导体解决方案业务是博通最核心的增长引擎,占合并营收的70%。该业务涵盖定制AI加速器、以太网交换芯片、宽带接入设备、无线组件等产品。其中,定制AI加速器(即“定制芯片”,ASIC)正以惊人的速度增长——博通的客户包括谷歌(TPU)、Meta(MTIA)、以及最新加入的Anthropic。
在财报电话会上,博通CEO陈福阳(Hock Tan)透露,Anthropic预计将成为博通2027年最大的AI加速器客户。Anthropic正积极扩张AI算力,已与多家硬件供应商签署协议以满足其AI服务的需求。这一信号进一步确认了博通在AI定制芯片领域的不可替代性。
博通第四季度指引同样强劲——预计营收达348亿美元,同比增长93%,环比加速7个百分点。以46%的自由现金流利润率计算,Q4自由现金流有望突破160亿美元。
盈利能力:自由现金流利润率46%创纪录,“烧钱”赛道中的印钞机
在AI硬件赛道中,大多数“新云”(neocloud)企业仍在亏损挣扎,而博通却展现出罕见的盈利能力:
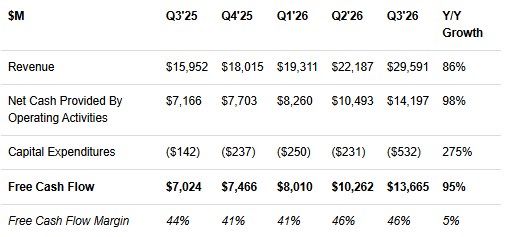
自由现金流:137亿美元(单季),自由现金流利润率46%,同比扩张2个百分点;
毛利率:持续维持在75%左右的极高水平;
自由现金流年化运行率:至少550亿美元;
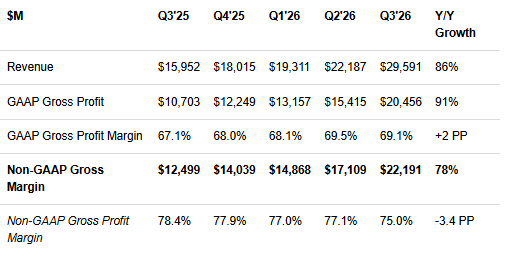
博通的自由现金流不仅规模惊人,更关键的是其增长质量——自由现金流增速超过营收增速9个百分点,表明博通的规模扩张正在变得越来越有利可图。这意味着,随着AI定制芯片业务规模的扩大,博通的利润率可能仍有上行空间。
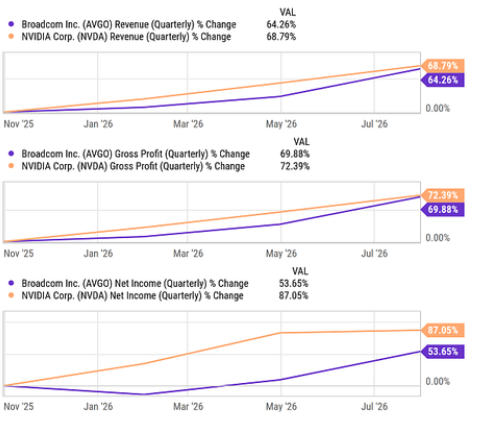
博通与英伟达是目前AI硬件赛道中仅有的两家自由现金流利润率超过40%的企业。两者受益于同样的数据中心增长趋势,过去一年在营收、毛利、净利润等核心财务指标上均实现了大幅跃升。
估值被严重低估:18.5倍远期PE vs 竞争对手33倍
博通当前股价约357.90美元,基于2027财年盈利预测的远期市盈率约为18.5倍。这一估值在AI硬件赛道中处于显著低估状态。S&P Global追踪的49位分析师给出博通“强力买入”共识评级,平均目标价533.41美元,意味着较当前股价约49%的上行空间。Jefferies维持“买入”评级,目标价550美元;华泰证券给出550.22美元目标价。
分析师认为,考虑到博通在AI定制芯片领域的自由现金流增长潜力,合理估值应为25倍远期市盈率。按2027财年EPS共识19.37美元计算,25倍市盈率对应的目标价约为484美元。若考虑到Q4业绩指引持续超预期带动的盈利上修,这一目标价仍有进一步上调空间。
关键催化剂:Anthropic订单、谷歌TPU护城河与份额扩张
博通的增长叙事建立在三个核心支柱之上:
第一,Anthropic成为2027年最大客户。 作为前沿AI实验室,Anthropic正以前所未有的速度扩张算力基础设施,已与多家硬件供应商签署协议。陈福阳在财报电话会上确认,Anthropic预计将在2027年超越所有现有客户,成为博通AI加速器业务的最大收入来源。
第二,谷歌TPU的不可替代性。 尽管谷歌已将Marvell纳入定制芯片供应链,引发市场对博通份额流失的担忧,但摩根大通分析师认为这些担忧“被夸大了”。鉴于2026年4月签署的五年期协议,博通作为谷歌主要TPU合作伙伴的地位不会被取代。谷歌引入更多合作伙伴是为了支持其内部团队和TPU生态的扩张,而非替代博通。
第三,定制芯片市场持续扩张。 随着AI推理需求的爆发,定制芯片(ASIC)市场正在以远超GPU市场的速度增长。博通作为该市场的绝对领导者,凭借与谷歌、Meta、Anthropic等核心客户的深度绑定,将持续受益于这一结构性趋势。
核心风险:超大规模客户集中度与自由现金流边际
博通面临的核心风险来自客户集中度的上升。如果超大规模客户在芯片采购协议上趋于谨慎,博通可能面临显著的增速放缓。随着AI定制芯片业务占比持续扩大,博通对该业务的依赖程度也在同步上升。
另一个需要关注的指标是自由现金流利润率。如果博通的自由现金流利润率跌破40%,或毛利率降至70%以下,将触发对估值逻辑的根本性质疑。
此外,博通正在与贷款机构谈判筹集超过600亿美元的债务,用于一项将惠及Anthropic的AI芯片融资交易。这一消息引发了市场对博通“循环融资”模式的担忧——类似的争议此前已对英伟达的估值构成压力。博通需要在追求规模扩张与维持财务健康之间找到平衡。
结语
博通的这份财报,讲述了一个关于“被低估的AI基础设施之王”的故事。295.9亿美元的创纪录营收、127%的半导体业务增长、46%的自由现金流利润率——这些数字本身已足以证明博通在AI定制芯片市场的统治地位。
然而,自6月高点暴跌23%的股价、仅18.5倍的2027财年远期市盈率、以及竞争对手Marvell高达33倍的估值溢价,共同构成了一个罕见的“价值洼地”信号。在英伟达以14.9倍的远期市盈率交易、Marvell以33倍交易的市场格局中,博通作为拥有最强自由现金流创造能力的AI定制芯片龙头,其估值显然未能充分反映其增长潜力。
正如一位分析师所言,博通与英伟达一样受益于相同的AI数据中心增长趋势,两者在营收、毛利、净利润等关键指标上均实现了大幅跃升。当英伟达以创纪录的财报证明AI叙事远未结束时,博通——这家拥有75%毛利率、46%自由现金流利润率、以及Anthropic和谷歌双重加持的AI基础设施巨头——正在成为AI硬件赛道中估值最具吸引力的“遗珠”。