来源:传统借贷vs新型金融
报告摘要
核心要点:1、股息率测算:基准情景(利润增速3%、分红率31%、按9月4日收盘价)下,工行2027E A股股息率由4.18%降至4.04%(-14bp)、农行由3.93%降至3.69%(-24bp),摊薄有限。2、影响:六大行注资收官、定向发行不分流资金、大股东以不低于市价增持对估值是托底,大行4%上下的股息率没有实质变化,红利逻辑不受影响。
方案速览:工行募资不超过1,000亿元(财政部700、中国烟草及子公司300),农行不超过1,600亿元(财政部1,300、烟草系300),合计不超过2,600亿元,扣除费用后全部补充核心一级资本,锁定期5年。定价不低于发行期首日前20个交易日均价,按最新收盘价测算,工行8.13元/股、发行123.0亿股、占发行前股本3.5%,农行6.96元/股、发行229.9亿股、占6.6%。核心一级资本充足率(1H26静态)工行13.21%→13.54%、农行10.80%→11.41%,距9%底线4.5pct、2.4pct。
股息率摊薄:工行2026E股息率由摊薄前4.06%降至3.93%(-14bp),2027E由4.18%降至4.04%(-14bp);农行2026E由3.82%降至3.58%(-24bp),2027E由3.93%降至3.69%(-24bp);H股(免红利税)2027E工行5.11%→4.94%、农行4.84%→4.54%。同一静态口径下首批四家摊薄21bp–86bp,本轮13bp、22bp。
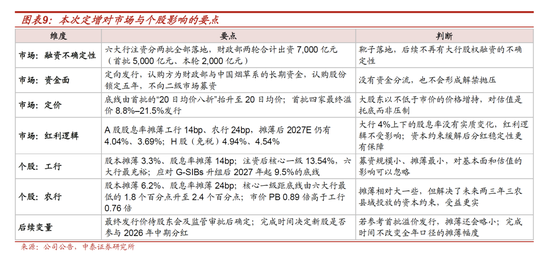
对市场影响:六大行注资就此收官,靴子落地,后续不再有大行融资的不确定性;定向发行、认购方是财政部和烟草系的长期资金、锁定5年,不向二级市场募资,既没有资金分流,也不会形成解禁抛压,大股东以不低于市价增持,对估值是托底而非压制;股息率摊薄十几到二十几个bp,大行4%上下的股息率水平没有实质变化,红利逻辑不受影响。
对个股影响:工行募资规模小、摊薄最小(股本3.3%、股息率-14bp),资本本就是六大行中最充裕的,注资主要应对G-SIBs升组后更高的附加资本要求,影响可以忽略;农行摊薄相对大一些(股本6.2%、股息率-24bp),但其核心一级距底线由六大行最低的1.8pct升至2.4pct,解决了未来两三年三农县域投放的资本约束,是两家中受益更实的一家;若最终参考首批溢价发行,摊薄还会略小。
投资建议:本次定增不改变大行高股息、稳健收益的逻辑。1、全年银行确定性业绩会带来银行股2026年的稳健收益,短期与市场风格相关;经济发展模式会持续(政策定力强),对公业务强劲和居民持续的低风险偏好会推动息差筑底回升、营收增速会持续是亮点,业绩确定性强。2、银行股两条投资主线:一是拥有区域优势、确定性强的城农商行,区域包括江苏、上海、成渝、山东和福建等(详见我们区域经济系列深度研究),重点推荐江苏银行、宁波银行、齐鲁银行、渝农商行、杭州银行、南京、成都、上海、沪农等区域银行。二是高股息稳健的逻辑,重点推荐大型银行:六大行(如农行、建行和工行);以及股份行中招行、兴业和中信等。
风险提示事件:经济下滑超预期;定增审批进度及最终发行价格不及预期;测算存在偏差等。

一、方案速览:合计募资2,600亿元,定价底线为20日均价
1.1 规模与定价:财政部2,000亿元、烟草系600亿元,底线为20日均价
9月6日,工行、农行董事会审议通过向特定对象发行A股股票预案,六大行注资至此全部落地。工行拟募集资金不超过1,000亿元,发行对象为财政部(700亿元)、中国烟草总公司(100亿元)及上海烟草、云南中烟、湖南中烟、湖南烟草(各50亿元);农行拟募集资金不超过1,600亿元,发行对象为财政部(1,300亿元)、中国烟草总公司(100亿元)及江苏烟草、浙江烟草、湖北烟草(各50亿元)、北京烟草(30亿元)、双维投资(20亿元)。两家合计不超过2,600亿元,扣除发行费用后全部用于补充核心一级资本;发行对象认购的股份自登记之日起五年内不得转让;方案尚需股东会审议,并经金融监管总局批准、上交所审核通过、证监会同意注册后实施。2024年9月监管首次表态以来,“统筹推进、分期分批、一行一策”的六大行注资分两批推进:首批建行、中行、交行、邮储于2025年3月公告、6月完成,合计5,200亿元;本轮工行、农行2,600亿元,财政部两轮合计出资7,000亿元。

定价:底线为20日均价,最终价格待审批后确定。本次发行价格原则上不低于定价基准日(发行期首日)前20个交易日A股交易均价(按“进一法”保留两位小数);首批四家的规则底线是均价的80%,本轮取消了折价空间。最终价格将在上交所审核通过、证监会注册后,由董事会与主承销商结合市场情况确定;发行数量按募集资金总额除以发行价格确定,工行不超过发行前总股本的10%、农行不超过15%。两行《摊薄即期回报》公告的示意发行股数分别为127.9亿股、229.9亿股,对应7.82元/股(与工行截至9月4日的前20个交易日均价基本一致,即按定价底线示意)和6.96元/股(农行注明为9月4日收盘价)。本文两行统一按9月4日收盘价测算,工行发行价8.13元/股、发行123.0亿股、占发行前股本3.45%,对应2025年末每股净资产(扣除末期分红)0.76倍PB、1H26每股净资产0.73倍PB;农行6.96元/股、发行229.9亿股、占6.57%,对应PB分别为0.89倍、0.85倍。首批四家最终按较市价溢价8.8%–21.5%、PB 0.69–0.78倍发行,若本轮同样溢价发行,发行股数与摊薄幅度会小于本文按收盘价的测算。
1.2 股权:财政部持股升至32.4%、38.1%,烟草系新进或增持
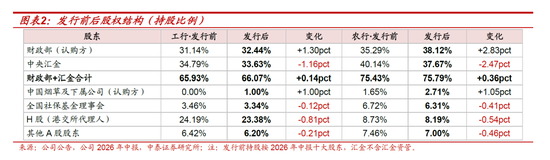
发行完成后财政部与汇金合计持股66.1%、75.8%,控制权不变;财政部持股超过30%、承诺五年不转让,提请股东会同意免于要约。财政部持股工行由31.14%升至32.44%、农行由35.29%升至38.12%;中国烟草及下属公司持股工行由0升至1.00%、农行由1.65%升至2.71%。汇金、社保基金与H股股东不参与认购,持股比例被动摊薄,汇金持股工行由34.79%降至33.63%、农行由40.14%降至37.67%。
二、资本:核心一级静态提升34bp、61bp,农行距底线升至2.4个百分点
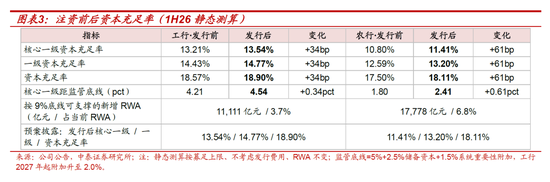
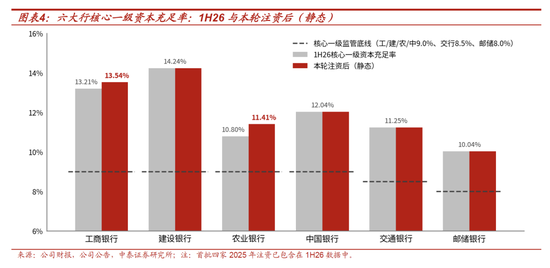
以2026年6月末数据静态测算,工行核心一级资本充足率由13.21%升至13.54%,农行由10.80%升至11.41%,与两行预案披露一致。静态测算假设募足上限、不考虑发行费用、风险加权资产不变:工行核心一级提升34bp,一级资本充足率、资本充足率分别升至14.77%、18.90%;农行核心一级提升61bp,一级、总资本充足率分别升至13.20%、18.11%。注资后工行距9%监管底线4.5个百分点(工行2025年11月升入G-SIBs第三组,2027年起附加资本要求升至2.0%、底线升至9.5%,对应距离4.0个百分点);农行距底线由1.8个百分点(注资前为六大行中最低)升至2.4个百分点,已高于邮储的2.0个百分点;按9%底线测算,1,600亿元核心一级资本可支撑约1.8万亿元风险加权资产,相当于当前规模的6.8%,足以覆盖未来两到三年三农县域投放的资本消耗。
三、摊薄测算:股息率摊薄14bp、24bp,EPS、ROE影响有限
3.1 EPS、每股净资产与ROE:摊薄有限
EPS、ROE、每股净资产的摊薄均有限。测算基准情景取公告《摊薄即期回报》的中档假设:2026年、2027年归母净利润增速3%,分红率31%(两行2026年中期分红比例),新股按公告假设于2026年11月30日完成登记。EPS方面,2026年按公告口径(新股仅计入1个月加权股本)摊薄工行0.29%、农行0.54%,与公告披露的三档情景一致;2027年新股全年计入,摊薄3.3%、6.2%,等于新股占发行后股本的比例。ROE方面,2027E归属普通股股东的ROE工行由8.94%降至8.74%(-0.21个百分点),农行由9.63%降至9.15%(-0.48个百分点)。每股净资产方面,发行价低于每股净资产(1H26 PB 0.73倍、0.85倍),按1H26静态测算工行、农行分别摊薄0.90%、0.91%,2026年末摊薄0.98%、1.09%;2027年末发行后的每股净资产(12.12元、8.90元)已高于发行前的2026年末水平(11.53元、8.46元)。

3.2 股息率:摊薄14bp、24bp,对发行价不敏感
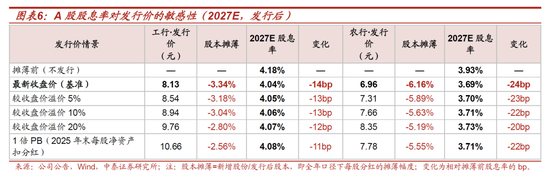
股息率摊薄(利润增速3%、分红率31%、按9月4日收盘价):工行2026E股息率由摊薄前4.06%降至3.93%(-14bp),2027E由4.18%降至4.04%(-14bp);农行2026E由3.82%降至3.58%(-24bp),2027E由3.93%降至3.69%(-24bp);H股(免红利税)2027E工行5.11%→4.94%、农行4.84%→4.54%。2026E与2027E的摊薄幅度基本一致:2026年中期每股分红虽已由董事会确定(工行0.1511元、农行0.1297元),但新股若在12月中旬的股权登记日前完成登记同样领取,全年分红总额按分红率由发行后股本分摊,因此两年的摊薄都等于新股占发行后股本的比例。交行2025年即是此例:6月完成定增后,新股参与了当年的中期与末期分红,全年分红比例维持30%,每股分红由0.375元降至0.3247元。
摊薄幅度主要取决于募资规模,对发行价并不敏感。发行价越高、发行股数越少,但即便较收盘价溢价20%发行,2027E股息率摊薄也仅由-14bp、-24bp收窄至-12bp、-20bp;按1倍PB(2025年末每股净资产扣分红,工行10.66元、农行7.78元)发行,摊薄为-11bp、-22bp。反过来看,若最终定价接近底线,摊薄也不会明显扩大;ROE的摊薄只与募资规模和到位时间有关,与发行价无关。
3.3 规模与定价:财政部2,000亿元、烟草系600亿元,底线为20日均价
与首批四家相比,本轮的摊薄明显更小,原因在于募资规模相对股本的比例更低。同一静态口径(摊薄前股息率=上年度每股分红/公告日前收盘价,摊薄后=摊薄前×(1−新增/发行后股本),不含利润增长),首批四家的股息率摊薄为建行21bp、中行37bp、交行80bp、邮储86bp,本轮工行、农行为13bp、22bp。首批四家新增股份占定增前股本4.5%–20.7%,本轮两家为3.5%、6.6%;此外首批四家最终按溢价8.8%–21.5%发行,本轮若同样溢价,摊薄还会略小。

四、对市场与个股的影响:靴子落地,红利逻辑不受影响
4.1对市场:靴子落地、不分流资金,红利逻辑不受影响
六大行注资就此收官,靴子落地,后续不再有大行融资的不确定性。2024年9月监管首次表态以来,大行融资的规模与定价方式一直是市场关注的不确定因素。首批四家5,200亿元于2025年6月完成,本轮两家2,600亿元公告后,财政部两轮合计出资7,000亿元,六家国有大行的核心一级资本补充全部落地。
定向发行、认购方是财政部和烟草系的长期资金、锁定5年,不向二级市场募资,既没有资金分流,也不会形成解禁抛压;大股东以不低于市价的价格增持,对估值本身是托底而不是压制。定价底线抬升至20日均价,参考首批溢价8.8%–21.5%发行的经验,本轮大概率也不会折价。
股息率摊薄十几到二十几个bp,大行4%上下的股息率水平没有实质变化,红利逻辑不受影响;中期看,资本约束缓解后信贷投放和分红的稳定性反而更有保障。按9月4日收盘价,工行、农行2027E A股股息率摊薄后仍有4.04%、3.69%,H股(免红利税)4.94%、4.54%,相对1.68%左右的十年期国债收益率(9月4日)仍有2.0–2.4个百分点的利差保护。
4.2 对个股:工行影响可忽略,农行受益于资本补充
工行募资规模小、摊薄最小(股本3.3%、股息率-14bp),资本本来就是六大行中最充裕的,注资主要是应对G-SIBs升组后更高的附加资本要求,对基本面和估值的影响可以忽略。注资后核心一级资本充足率13.54%,距9%底线4.5个百分点;工行2025年11月升入G-SIBs第三组,2027年起附加资本要求升至2.0%、底线升至9.5%,对应距离仍有4.0个百分点。
农行摊薄相对大一些(股本6.2%、股息率-24bp),但农行是六大行中核心一级距底线最近的(注资前仅1.8pct),本次注资后升到2.4pct,解决了未来两三年三农县域投放的资本约束,是两家中受益更实的一家;其市价PB 0.89倍高于工行,每股净资产摊薄与工行相当。按9%底线测算,1,600亿元核心一级资本可支撑约1.8万亿元风险加权资产,相当于当前规模的6.8%;1H26静态每股净资产摊薄工行0.90%、农行0.91%。
两家共同的后续变量是最终发行价:要等股东会和监管审批后确定,若参考首批溢价发行,摊薄还会略小;两行2026年中期分红比例均已提升至31%,分红总额随利润增长,按3%–4%的利润增速,股息率摊薄预计一两年内回补。完成时间决定新股是否参与2026年中期分红,但不改变全年口径的摊薄幅度。
五、投资建议与风险提示
投资建议:本次定增不改变大行高股息、稳健收益的逻辑。1、全年银行确定性业绩会带来银行股2026年的稳健收益,短期与市场风格相关;经济发展模式会持续(政策定力强),对公业务强劲和居民持续的低风险偏好会推动息差筑底回升、营收增速会持续是亮点,业绩确定性强。2、银行股两条投资主线:一是拥有区域优势、确定性强的城农商行,区域包括江苏、上海、成渝、山东和福建等(详见我们区域经济系列深度研究),重点推荐江苏银行、宁波银行、齐鲁银行、渝农商行、杭州银行、南京、成都、上海、沪农等区域银行。二是高股息稳健的逻辑,重点推荐大型银行:六大行(如农行、建行和工行);以及股份行中招行、兴业和中信等。
风险提示:经济下滑超预期;定增方案审批进度、最终发行价格及完成时间不及预期;数据更新不及时,测算存在偏差等。