来源:张忆东策略世界
一、重要数据及市场观点更新
(一)回顾:N型走势如期演绎,夏日寒风兑现,秋季行情从启动到震荡分化
我们于5月6日率先在业内发布《夏日寒风》预警,并持续发布“夏日寒风”系列报告提醒6、7月份全球股市面临重大调整风险。7月持续看空全球市场。8月2日的周报《夏日寒风将尽,秋天行情渐兴》转向积极。
8月16日至今,提醒全球主要股市将面临震荡风险:美债 10 年期收益率已经突破近三年高位,未来数周不排除进一步向 4.8%—4.9%靠近,极端情况下甚至触及 5%左右。8月23日周报《秋季行情:震荡、分化、扩散》提醒,美债长端利率仍将居高难下甚至继续冲高,秋季行情将继续震荡蓄势。
8月27日海通国际秋季策略会,发布《播种秋天》深度报告,判断AI牛市已经进入“秋天”但尚能持续数季度至2027年,而2026年秋季行情有望震荡向上,逢震荡积极布局,掘金科技“分化”以及非科技“扩散”的机会。
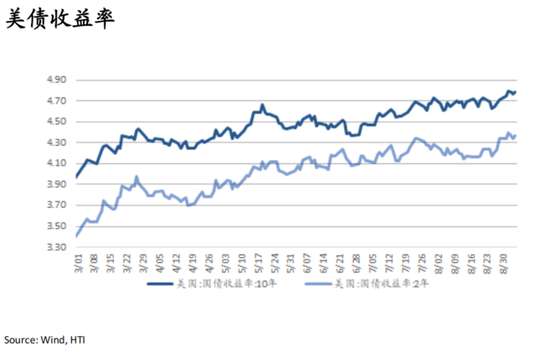
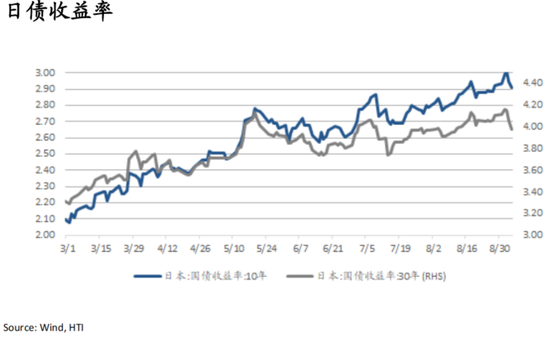
上周全球长端利率继续上行,仍是秋季行情震荡蓄势的主要压制因素。10年期美债收益率上行7.02bp至4.784%;日本10年期国债收益率一度突破3%,创近30年来新高;欧洲长债也同步明显冲高,并升至近年高位。
美国股市继续围绕加息预期震荡。周五较强的非农数据发布后,资金重新从前一周领涨的软件板块回流至调整较为充分的硬件方向。加息真正落地之前,服务器订单验证以及存储、光通信的高景气仍对科技板块形成支撑,资金尚未明显离场,但整体风险偏好也难以快速抬升。
A股和港股则继续呈现震荡、分化和扩散。价值板块延续修复,“老树开新花”逻辑继续演绎,即资产注入、并购重组带来的外延式增长叠加“AI+”赋能。另外,AI视频、AI玩具等新催化进一步打开AI应用的想象空间。
(二)行情展望——苦尽甘来,9月恰是布局AI牛市和中国好资产的好时机
一、秋季行情布局A股正当时—— 中国股市的盈利逻辑有待重估,而“有形之手”必将提振股市的信心
当前A股的投资逻辑,一方面,要把握经济转型过程中,盈利来源的重塑,主要是科技创新与产业升级驱动内生增长,资产盘活与并购重组打开外延增长空间;另一方面,中国政治经济格局稳定,中国境内无风险收益率持续在低位徘徊、境内“资产荒”格局延续,这在中长期必将提升中国优质资产的配置吸引力。
首先,中国经济的新动能将持续保持较强增长,这是投资中国股市的基本面的成长之源、价值之本。需要理解当前中国经济,淡化短期宏观数据,重视总量增长背后的结构变化,中国正处于新旧动能加快转换和发展方式转变的关键时期, “稳中求进、固本培元”将持续成为政策导向,稳定短期需求和长期提质增效、创新发展相结合。
对于海外投资者而言,评估中国股市不应仅着眼于房地产和传统需求的修复速度,而应更多关注企业竞争力提升、盈利质量改善以及股东回报增强。近年来,中国高技术制造业表现出较强增长韧性,2026年7月增加值同比增长16.9%,明显高于制造业整体;2021年以来,新动能12个月滚动出口金额累计增长186%,明显高于传统制造。即使传统内需不强,中国企业仍能够通过技术升级、产品结构改善和国际市场拓展,形成新的盈利增长点。
中报进一步验证了A股盈利结构的改善。2026年上半年,全A净利润同比增长17.5%,剔除金融和石油石化后增长17.7%,其中计算机、电子、有色、电力设备等方向维持较快增长。产业景气正在转化为A股的盈利增长,基本面支撑在增强。
未来数季度,A股内生增长的持续性,还需要关注高科技“补短板”和“人工智能+”扩散两条方向。
一方面,中国仍处于高科技补短板阶段,“缺什么补什么”的需求为部分科技产业提供了较长的成长窗口。在算力、先进制程等卡脖子领域,补短板不仅涉及新增投资,还持续推进技术攻关、产业配套和国产替代。这一过程短期内难以完成,持续的政策支持和产业投入,为相关领域较长的景气周期提供了支撑。
另一方面,“人工智能+”仍具有较大的发展空间。中国在社会资源动员和资源配置方面具有较强能力,随着政策持续引导资金、人才和产业资源向“人工智能+”领域集聚,并推动基础设施完善和应用场景开放,AI向各行业扩散的条件将进一步改善。相关投资机会有望向制造、医药、能源及企业经营流程等领域渗透,既为新兴企业拓展业务创造机会,也为传统企业提升效率、重塑业务模式提供条件。
其次,以史为鉴,未来几个季度,A股市场的有形之手将更加积极有为,重视地方政府“化债”、资产盘活和资本市场改革带来的外延增长机会。
当前深化资本市场投融资综合改革,可以借鉴世纪之交的A股牛市及国企脱贫解困。上世纪90年代末,针对国企高杠杆和银行体系不良资产问题,政策通过四大AMC承接不良资产、债转股,并配合兼并重组、资产置换、股份制改造和股权转让,推动企业资产负债表和经营机制同步改善。到2000年底,优质资产向经营效率更高的企业和上市平台集中,资本市场在融资之外,也逐步承担起盘活存量资产、优化资源配置的重要功能。
当前,需要解决的债务问题集中于地方政府相关资产负债表,但是,通过盘活存量资产、优化债务结构和提高资产经营效率来改善资产负债表,仍具有重要借鉴意义。
7月政治局会议将稳定房地产、一揽子化债方案与资本市场投融资综合改革共同部署,资本市场在存量资产盘活和资源重新配置中的作用进一步提升。
未来几个季度,我们认为,中国股市可以通过结合资产置换和并购重组来盘活资产、优化资产配置,有助于地方政府和相关主体改善资产负债结构,为缓解债务压力创造条件。
与此同时,在化债和资产盘活过程中,部分优质经营性资产可能进一步向上市公司集中,通过资产注入、并购重组等方式拓展上市公司的盈利来源,并配合控制权和治理机制调整,为经营效率和ROE改善创造条件。由此,地方政府化债和存量资产盘活,也可能为上市公司打开外延增长空间。
中国股市下一阶段不仅要关注AI和新质生产力带来的内生增长,也要重视存量资产重组带来的外延增长机会。
第三,国内低利率环境与“资产荒”,构成中国权益资产配置的重要支撑。
人民银行在二季度货币政策执行报告中继续强调适度宽松、保持流动性充裕和社会融资条件相对宽松。在无风险收益率处于较低水平、优质收益资产相对稀缺的背景下,居民和机构资金寻找收益的再配置需求,为股票市场提供了潜在资金支持。
从国内大类资产比较看,全部A股PE-TTM倒数对应的盈利收益率为4.40%,高于10年期中国国债收益率1.86%,也高于百城住宅租金回报率2.48%的水平,体现出低利率环境下优质权益资产的相对配置价值。
因此,“资产荒”之下,能够持续创造盈利并具备长期增长潜力或提供现金分红的优质股票,是社会财富配置的重要方向。随着上市公司盈利和股东回报改善,股票市场有条件承接居民与机构资金的再配置,为A股中长期行情提供支撑。
二、资金面展望:9月份是逢低布局中国资产以及全球AI牛市的好时机,是内外共振的布局窗口期
9月份,逢低配置中国好资产(A股和港股)以及全球AI牛市的共同逻辑,在于美债长端利率有望冲高回落,美元流动性的约束随之缓和;不同的逻辑在于,美债长端利率冲高回落之后,最迟9月底中美领导人会谈之后,中国有望进一步打开“提升资本市场韧性以化债”的政策空间,以及“以新质生产力为抓手促内需”的政策空间。
资金面的关键,在于美债长端利率。我们维持美债长端利率“先上后下”的判断,但高点及回落节奏仍取决于9月政策选择:若9月加息落地并有效稳定通胀预期,10年期美债收益率5%左右可能成为年内重要高点;如果不加息,则可能先突破5%、甚至短暂冲击5.2%。到了四季度,我们仍倾向于10年期美债收益率回落至4.3%左右。
我们认为,美债利率回落将成为国内政策空间进一步打开的重要窗口。若人民币汇率和跨境资金流动压力随之缓和,国内货币政策的外部约束将进一步减轻,也为财政刺激加力创造更有利的融资条件。通过财政金融协同,这一空间可进一步转化为化债和促消费政策的发力条件:一方面,推动国内融资成本下降,降低债务置换和再融资成本,配合存量资产盘活,缓解地方政府及相关主体的付息压力;另一方面,在减轻企业和居民融资负担、腾挪财政支出空间的同时,进一步加大财政刺激力度,加快财政资金投放,并通过增加消费补贴、民生保障和公共服务支出,稳定居民收入预期、增强消费能力,推动化债与扩大内需协同发力。
这一逻辑与2024年“924”行情有相似之处。
2024年9月18日,美联储降息50bps;9月24日,中国宣布降准、降息及支持资本市场等一揽子政策。我们认为,那一轮行情的重要驱动力,并非经济和企业盈利已经全面改善,而是外部约束缓和,为国内政策积极发力提供了更有利的条件,进而推动市场重新评估中国资产的风险与回报。
当前,不必等待所有宏观数据转强,而应关注外部环境变化所打开的增量政策空间,把握可能先于基本面全面修复出现的配置窗口。7月底政治局会议之后,“钟才文”等权威政策解读值得学习和重视,为后续政策如何加力指明了方向。
· 7月30日政治局会议部署更加积极的财政政策和适度宽松的货币政策,要求加强逆周期调节、加快财政支出和债券资金使用,并将扩大内需、挖掘服务消费潜力与实施一揽子化债方案纳入下半年重点工作。
· 8月14日,国家发改委进一步部署加快2026年新型政策性金融工具投放,加大对民间投资项目的支持力度。我们认为,随着财政资金使用和政策性金融工具投放推进,已有政策对投资、需求及企业现金流的支持将逐步体现。
· 资本市场改革也在持续完善融资和资产盘活工具。7月3日,证监会就再融资规则修改公开征求意见,提出拟建立定向增发储架发行制度,提高符合条件上市公司的融资灵活性。8月28日,证监会发布《关于资本市场支持构建房地产发展新模式的意见》,完善房企再融资、并购重组、债券、资产支持证券和REITs等安排,在加强项目和资金监管的同时,支持合理融资与存量资产盘活。这些措施为企业整合和资产负债表修复提供了制度工具。
因此,当前逢低推荐全球AI股市以及中国股市特别是A股,不是机械复制2024年“924”之后的快速上涨,而是提前布局美债利率冲高回落、外部约束缓和之后,国内化债和促内需政策进一步发力的潜在窗口,并把握中美关系预期改善带来的额外催化。
中期看,产业升级与资产整合提供内生增长和外延增长的机会,政策空间扩大则有助于推动资产负债表修复和内需改善;短期看,外部扰动引发的调整,为布局这些增长机会提供更好的买入机会。
(三)投资策略:霜叶红于二月花,9月逢低布局,科技分化、非科技扩散
我们继续看好AI科技牛市仍有望延续,而中国股市特别是A股当前性价比较高。但是,不论是AI科技牛市,还是中国股市,未来数月的行情都将不同于“924”之后以估值修复为主的普涨阶段,其中,AI牛市要关注AI应用主导的新阶段以及AI科技硬件的“缩圈”。
中国股市行情,更重要的是把握“内生增长+外延增长”两条线索。内生增长方面,TMT行情将进一步分化,重点关注AI应用、半导体国产链,以及具有国际竞争力的制造出海企业等新质生产力方向。
外延增长方面,则重点关注并购重组、资产注入和资产证券化带来的盈利弹性,尤其是具备健康现金流、深度价值和产业整合能力的央国企、地方国企及平台型公司。医药、先进制造、能源、资源、金融、军工等领域扩散,寻找能够通过AI赋能和外延增长打开第二增长曲线的“老树开新花”资产。
未来几个季度,中国股市的机会不仅来自全球AI周期下半场的内生增长弹性,也要更加关注投融资综合改革所打开的外延式增长新逻辑。
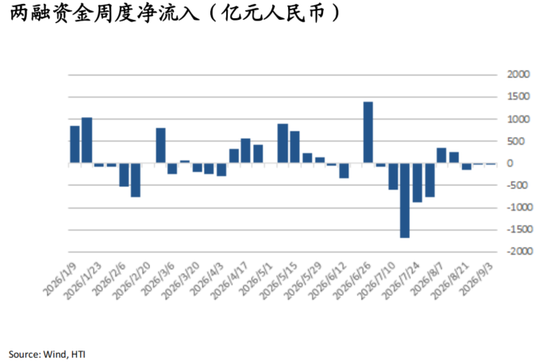
A股:8/31-9/3两融资金净流出24亿元;ETF方面,宽基ETF上周延续净流入139亿元,行业ETF转至净流入26亿元:芯片、半导体、创新药、有色金属、人工智能净流入,证券、煤炭、银行、电网设备、航天航空净流出。
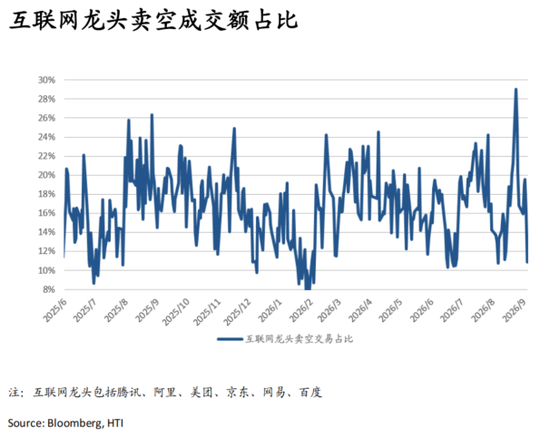
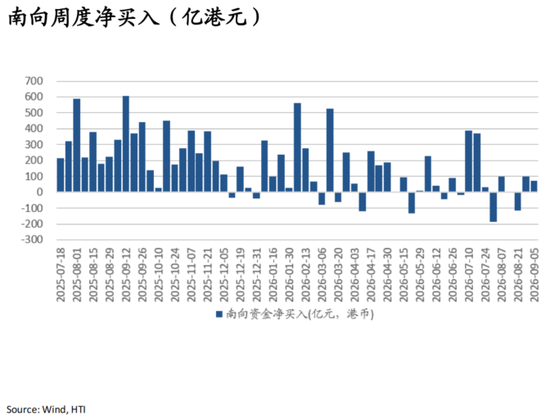
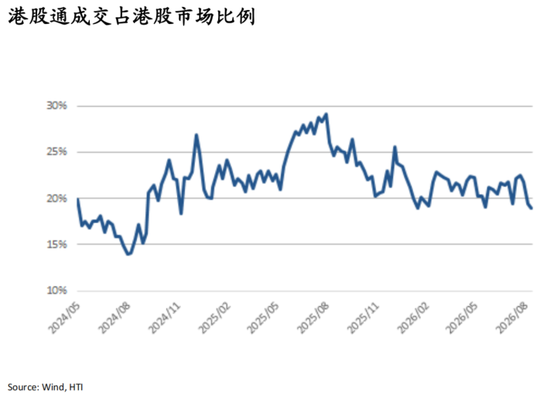
港股整体卖空成交占比降至17%,恒生科技卖空占比降至16%。上周南向资金延续净流入74亿港元,成交占比降至18.9%。其中Minimax延续20亿港元净流入,腾讯净流入放缓至1亿港元,建滔积层板转为5亿港元净流入;阿里转为11亿港元净流出,中芯国际和智谱分别延续14亿、2亿港元净流出。行业层面,8/27-9/2期间,信息技术板块在前一周大额净流出后,上周重新录得明显净流入;通信板块净流入也在前一周放缓后上周明显回升;油气板块延续资金净流入,保险在持续流出后上周转为明显净流入,金属在连续两周流出后小幅转正;医药板块则延续净流出,但流出规模较前一周有所收窄。
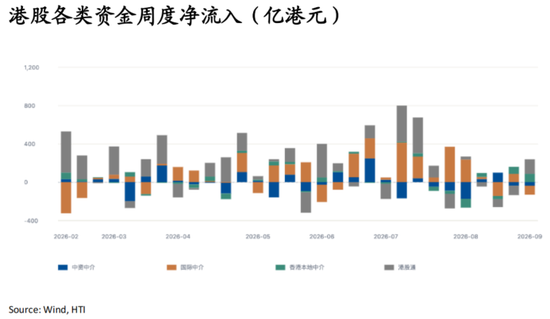
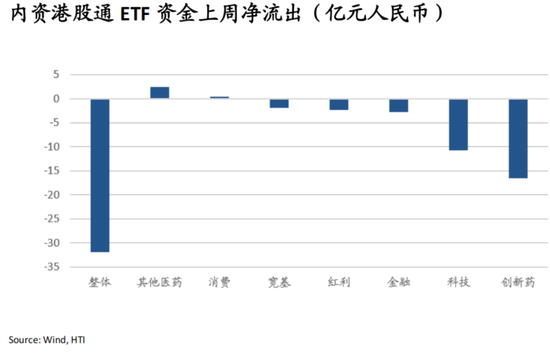
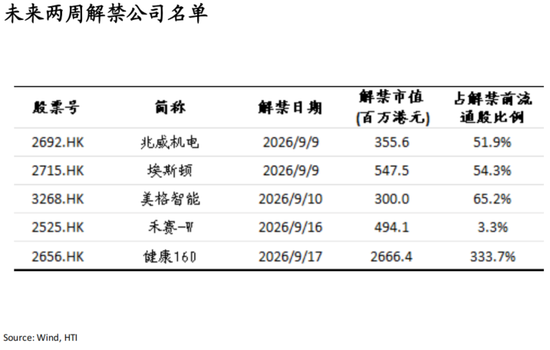
上周(8/27-9/2)港股外资延续净流出35亿港元;香港本地中介延续净流入27亿港元;中资中介延续净流出19亿港元。内资港股通ETF延续净流出32亿元。上周港股市场解禁121亿港元,下周港股市场预计解禁12亿港元。
二、重点研究报告荟萃
海外TMT:
Presentation: AI分化:CapEx解析、开源冲击与中美选择——Xiaofei Zhang
Claude Fable 5.1: AI For Everything——Nathan Wang
Presentation: 从训练到推理:AI的应用可期——Nathan Wang
NVIDIA战略投资MediaTek,“MAN联盟”从产品合作走向资本绑定——Barney Yao
先进制造
Presentation:播种秋天,蓄势待发——Ziyi Chen
海外消费
8月博彩毛收入同比降幅收窄至1.2%,略低于预期——Yuanyuan Kou
三、每日一图系列
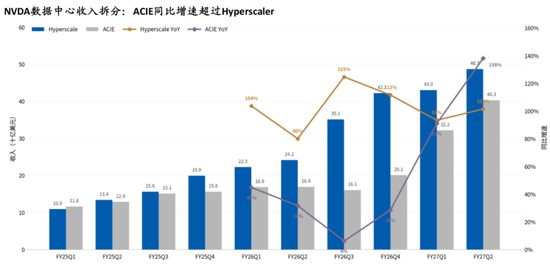
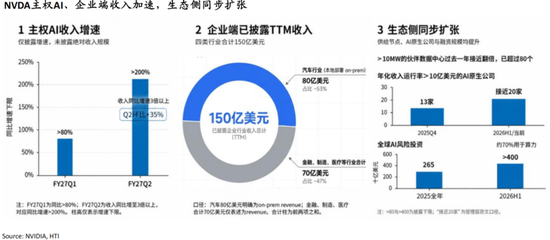
• AI硬件需求从Hyperscaler扩散,主权AI与企业端加速增长
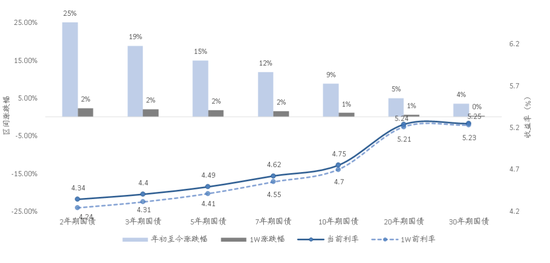
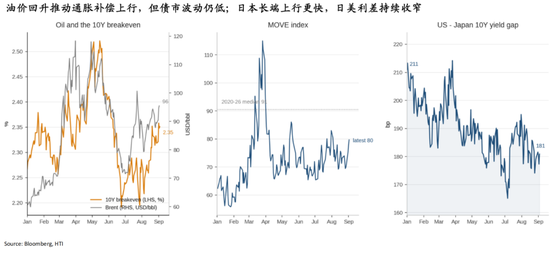
• 政策预期扰动下,长端托底但仍小幅上行,短端升幅更大
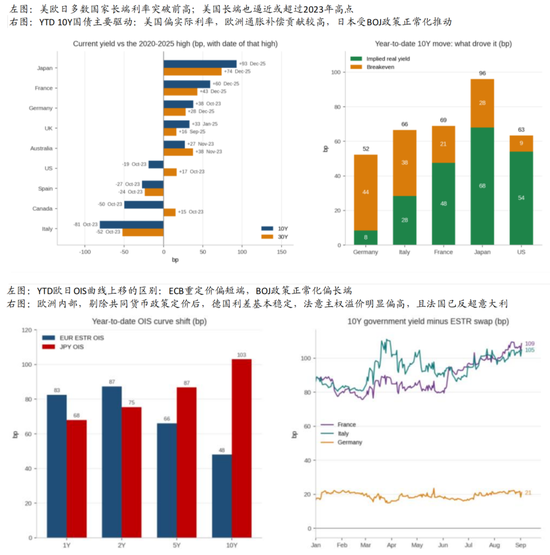
• 美欧日债券利率持续攀升,政策利率路径普遍上修
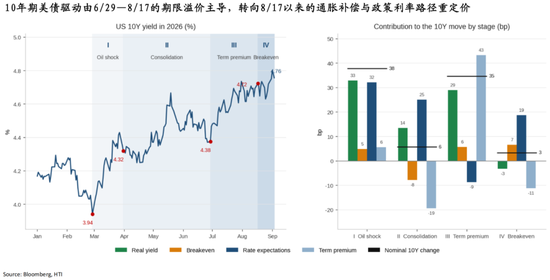
• 近期美债长端驱动切换:期限溢价回落,通胀补偿与政策预期上升
• 海通国际AI软件/互联网团队:FDE模式的出现会帮助企业上AI
风险提示:中东地缘政治风险加剧、美国加息预期升温、韩国市场去杠杆冲击超预期
一、重要数据及市场观点更新
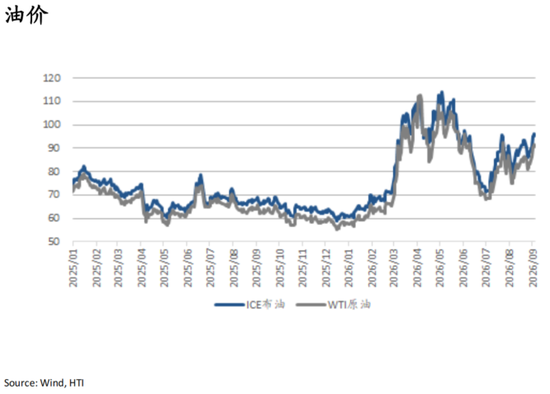
上周美伊冲突再次升级,霍尔木兹海峡通航量大幅下降,布伦特原油涨8.80%收于95.85美元/桶。
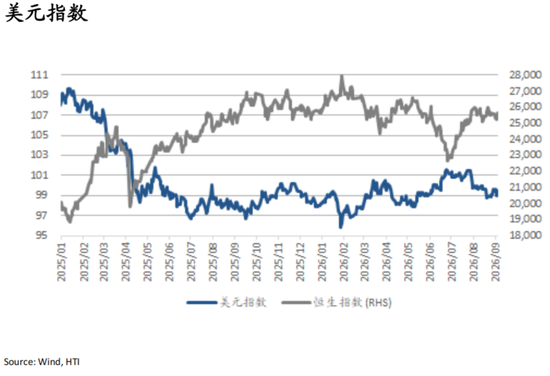
周五晚美国公布8月非农就业数据大幅超预期,动摇了美联储理事沃勒前一天“倾向支持9月暂停加息”的表态,市场兑9月加息预期升温,美元上行但全周仍跌0.53%收于99.16。美债短端收益率走高,周五盘中最高触及4.412%,为2025年1月以来最高,全周上行2.27bp至4.366%,10年期美债收益率全周上行7.02bp至4.784%。伦金全周跌0.52%至4430.52美元/盎司,伦银全周跌0.21%至66.19美元/盎司。日本10年期国债收益率上周突破3%,创近30年来新高,周四30年期国债拍卖结果好于预期,缓解市场担忧,10年期收益率全周下行1.4bp至2.91%。

受日本央行加息预期升温和市场预期日本政府养老金投资基金可能将资产配置进一步向国内倾斜,美元兑日元上周快速下行2.41%至156.25。

上周(8/31-9/3)A股两融资金净流出24亿元;ETF方面,宽基ETF上周延续净流入139亿元,行业ETF转至净流入26亿元:芯片、半导体、创新药、有色金属、人工智能净流入46亿、35亿、16亿、12亿、10亿元,证券、煤炭、银行、电网设备、航天航空净流出28亿、25亿、9亿、7亿、5亿元。

港股整体卖空成交占比降至17%,恒生科技卖空占比降至16%,互联网龙头卖空占比降至11%。个股来看,腾讯、美团、京东、网易、阿里、百度卖空成交占比较前一周分别降至6.4%、12.9%、20.7%、19.7%、10.6%、14.7%,对应滚动1年分位数分别为6.75%、11.11%、28.97%、42.86%、15.08%、5.56%。

上周南向资金延续净流入74亿港元,成交占比降至18.9%。其中Minimax延续20亿港元净流入,腾讯净流入放缓至1亿港元,建滔积层板转为5亿港元净流入;阿里转为11亿港元净流出,中芯国际和智谱分别延续14亿、2亿港元净流出。行业层面,8/27-9/2期间,信息技术板块在前一周大额净流出后,上周重新录得明显净流入;通信板块净流入也在前一周放缓后上周明显回升;油气板块延续资金净流入,保险在持续流出后上周转为明显净流入,金属在连续两周流出后小幅转正;医药板块则延续净流出,但流出规模较前一周有所收窄。
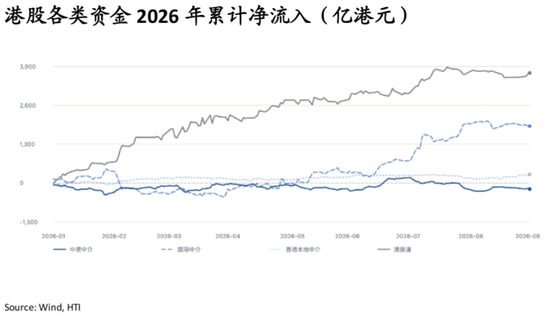
港股资金来源角度,上周(8/27-9/2)港股外资延续净流出35亿港元,年初至今累计净流入1905亿港元;香港本地中介延续净流入27亿港元,年初至今累计净流入295亿港元;中资中介延续净流出19亿港元,年初至今累计净流出200亿港元。
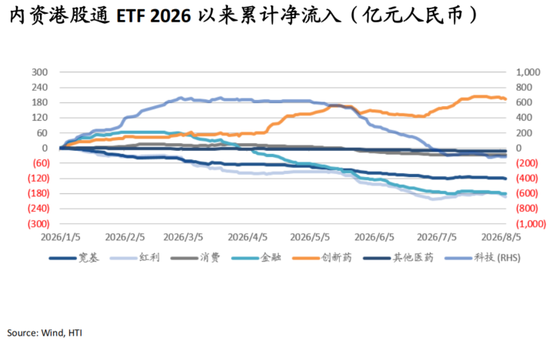
内资港股通ETF延续净流出32亿元,其中其他医药、消费流入2亿、0.3亿元;宽基、红利、金融、科技、创新药流出2亿、2亿、3亿、11亿、17亿元;2026年年初以来全市场累计净流出704亿元,宽基、科技、红利、消费、金融和其他医药板块累计净流出141亿、197亿、203亿、27亿、211亿、7亿元,创新药板块累计净流入82亿元。
上周港股市场解禁121亿港元,下周港股市场预计解禁12亿港元。2026年年初以来港股市场累计解禁金额为6083亿港元。

二、重点研究报告荟萃
海外TMT
Presentation: AI分化:CapEx解析、开源冲击与中美选择——Xiaofei Zhang
-1)软件:价值向应用与云迁移,模型层维持谨慎。AI应用市场潜力巨大,规模化部署仍处早期。美股云厂CapEx续加码,回报开始明显分化。 Token价格战或成模型厂主旋律。
-2)设备及制造:聚焦国产链,先进制程进入全新阶段。成熟制程为国产替代主战场,代工“量满价升”;AI扩产与本土存储扩产支撑设备市场创新高,CVD/ALD、涂胶显影、量测及光刻为国产化突破口;关注刻蚀/减薄/键合/零部件与材料。
-3)存储:AI需求托底景气高位,边际定价接棒全面普涨。下半年需求由训练转向推理端,价格涨幅收敛更接近高位平台放缓而非周期反转。核心关注点转向长协锁产能、HBM涨价预期及国产替代边际变量。
-4)光通信:AI算力需求延续高景气,1.6T加速放量。2026-27为盈利兑现期,四大云厂CapEx无见顶、1.6T紧张延续至明年。瓶颈在上游光芯片,EML白名单、InP衬底供需紧张给出定价权窗口但边际趋松。
-5)消费电子:果链确定性顺周期,端侧AI蓄势待发。手机高端品牌份额扩张,带动产业链上游穿越周期,供应链采购心态转向积极,建议关注业务受益大客户单机价值量提升&份额提升,且积极顺应AI趋势布局新领域的果链+龙头;以及自身端侧硬件能力优异,挖掘新成长动力的OEM/ODM企业等。
-6)涨价链:AI硬件需求稳健,然涨价链分化。 PCB关注Rubin放量与Ultra方案;CCL提价核心系供给瓶颈所致,龙头企业议价能力强、价格传导顺畅;MLCC受益AI服务器高端高容需求扩容与供给结构迁移,行情具备延续基础;功率半导体迎来量价双击新一轮上行周期,核心受益AI数据中心电力架构代际跃迁,SiC主攻高压强定价,GaN主攻低压高弹性。
Claude Fable 5.1: AI For Everything——Nathan Wang
-Agentic and coding performance improved materially.
-Workload costs declined despite unchanged headline token pricing.
-Anthropic expanded the models into scientific and specialized workloads.
-Enterprise safeguards were upgraded.
-The release is another testament to the “AI for everything” trend.
Presentation: 从训练到推理:AI的应用可期——Nathan Wang
AI周期并未结束,价值正在从训练向推理、从Capex向Opex传导。
- 模型层的竞争格局在恶化:国产开源快速突破,海外开源生态加速发展,模型能力差距收窄;头部闭源厂商之间竞争同样加剧,同时面临Token价格下行和客户切换成本降低的压力。
- 但模型能力提升与价格下降也在显著改善应用ROI,推动此前不经济的AI场景加速落地。
核心仍是需求:二级市场对TAM的判断随股价波动,但编程之后的空间才刚刚打开。
- Coding agent = General agent:使用编程工具的人员早就不仅仅是程序员了。
- 传统行业的AI渗透在持续上行:开源的突破和模型性价比的提升在促进传统企业对AI的拥抱。
新范式的可能性。
- 需持续关注今年neo-labs的加速设立,以及众多行业领袖在不同领域应用的持续深耕。
NVIDIA战略投资MediaTek,“MAN联盟”从产品合作走向资本绑定——Barney Yao
这次合作印证了我们2025年初的判断,“MAN联盟”正在从产业合作走向更深层的资本与生态绑定。我们在《2025五大猜想》中提出“MAN联盟(MTK+ARM+NVDA)形成”,核心判断是NVIDIA GPU生态与ARM架构、MediaTek SoC/ASIC能力的结合将持续加强。此次NVIDIA以35亿美元直接投资MediaTek,是双方关系的重要升级,也进一步验证了我们当时对于产业链重新结盟的判断。
我们认为,NVIDIA正在通过资本进一步强化AI Factory的生态控制力。 对下游模型和AI Cloud的投资帮助客户解决资本、土地和电力约束,最终转化为更多GPU和整机系统部署;对光通信、网络等上游环节的投资则有助于保障关键组件供应,并推动下一代rack-scale架构落地。更值得关注的是Intel、Marvell和MediaTek等芯片公司的连续加入:NVIDIA正在把NVLink Fusion推广为连接GPU、CPU和Custom XPU的共同标准。未来即使Hyperscaler增加ASIC投入,只要这些ASIC继续接入NVLink、NVIDIA网络和rack-scale系统,NVIDIA依然可以在更大的AI基础设施TAM中获取价值。
先进制造
Presentation:播种秋天,蓄势待发——Ziyi Chen
-商业航天:需求端低轨通信卫星持续快速增长,算力星有望接力;瓶颈火箭端技术持续突破,运力持续增长,产业欣欣向荣。近期调整已大幅释放风险,为下一轮行情蓄势,静待产业重要突破节点。
-机器人:行业热度高但可投标的仍稀缺,主机厂从能动转向能干活,垂直场景分化加速,头部全栈优势拉开差距。投资主线转向订单、交付与盈利兑现。
-汽车:整车内需偏弱,补贴托底趋缓,行业加速出清分化;出口保持高增,全球化与本地化运营能力是应对退税风险、决定中长期竞争力的关键。
-汽零:秋季零部件投资机会仍以结构性为主。AI 科技相关业务有望贡献新增量,智能化与机器人逐步由主题驱动转向订单、交付及盈利兑现;同时,全球化布局完善、盈利韧性较强及高分红资产有望延续独立行情。
海外消费:
8月博彩毛收入同比降幅收窄至1.2%,略低于预期——Yuanyuan Kou
-澳门博监局发布幸运博彩8月数据:澳门幸运博彩毛收入(GGR)同比下降1.2%,略低于市场一致预期(+1%),环比增长8.1%,恢复至2019年同期水平的90.2%。8月同比降幅较7月(-8.4%)大幅收窄,环比恢复性增长,主要受暑期旺季带动。8月澳门日均GGR为7.06亿澳门元,较7月的6.54亿澳门元增长8.1%。26年1-8月行业GGR同比增长3.7%,恢复至2019年同期的85.3%。暑期旺季延续带动市场回暖,我们预计9月行业GGR将同比增长6%,恢复至2019年的87.8%,主要受去年同期台风扰动,娱乐场关闭33小时带来的低基数影响。
三、每日一图系列
AI硬件需求从Hyperscaler扩散,主权AI与企业端加速增长
政策预期扰动下,长端托底但仍小幅上行,短端升幅更大
美欧日债券利率持续攀升,政策利率路径普遍上修
近期美债长端驱动切换:期限溢价回落,通胀补偿与政策预期上升
海通国际AI软件/互联网团队:FDE模式的出现会帮助企业上AI

风险提示:中东地缘政治风险加剧、美国加息预期升温、韩国市场去杠杆冲击超预期