
9月6日午后,金融圈炸了。
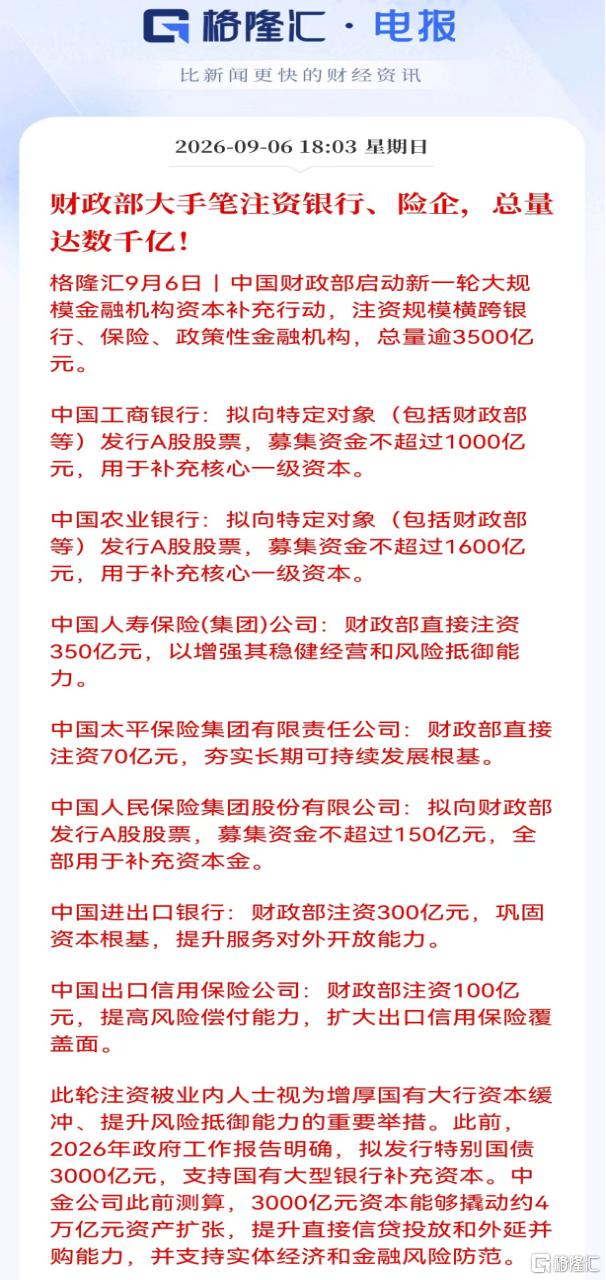
工商银行、农业银行、中国人寿集团、中国人保、中国太平、中国出口信用保险公司、中国进出口银行7家国有金融机构同步发布公告——财政部新一轮资本补充方案,正式落地!
本次注资合计3570亿,核心资金来自2026年发行的3000亿元金融注资特别国债,配套中国烟草等央企自有资金参与。
这是继2025年5000亿元特别国债注资四大行之后,国有金融体系又一次全域资本加固动作。
为什么,突然会有如此大动作?
01
3570亿注资组合,如何分配?
先看银行端。
工商银行拟募资不超过1000亿元,发行对象为财政部、中国烟草总公司及相关子公司。其中财政部拟认购700亿元,中国烟草系认购300亿元。
农业银行拟募资不超过1600亿元,财政部拟认购1300亿元,中国烟草认购100亿元。
两家银行合计2600亿元,全部用于补充核心一级资本。
再看保险端。
中国人寿集团获财政部直接注资350亿元;中国人保拟向财政部发行A股募资不超过150亿元;中国太平获财政部直接注资70亿元。三家合计570亿元。
政策性金融机构也没落下,中国进出口银行获注资300亿元,中国出口信用保险公司获注资100亿元。
这个组合很意思——银行拿了2600亿,是绝对大头,保险拿了570亿,政策性金融机构拿了400亿。
但真正让市场意外的是保险。
早在2025年5月,国家金融监管总局局长李云泽就曾在国新办发布会上表示“大型保险集团资本补充已经提上日程”。但随后2026年《政府工作报告》仅提及3000亿元特别国债用于银行注资,只字未提保险。市场普遍认为,保险注资可能要推迟到2027年。
结果,9月6日,四家保险央企同日官宣。
比市场预期提前了至少一年。
02
其实这不是国有大行第一次拿到“政策红包”。
2025年3月31日,财政部宣布发行首批特别国债5000亿元,支持中国银行、建设银行、交通银行、邮储银行四家国有大行补充核心一级资本。四家银行合计募资达5200亿元,财政部出资5000亿元。
发行完成后,中行、建行、交行、邮储的核心一级资本充足率分别提高了0.86个、0.49个、1.28个、1.51个百分点。
那是一轮“先四后二”的注资。中行、建行、交行、邮储先拿到了钱,工行和农行暂时没有。
为什么不一次性覆盖六大行?
监管层的思路是“统筹推进、分期分批、一行一策”。先注资四家,看看效果,再推进第二批。
到了2026年,第二轮来了。
今年《政府工作报告》明确提出,拟发行特别国债3000亿元,支持国有大型银行补充资本。
5月22日,首期中央金融机构注资特别国债正式发行,标志着第二轮注资进入实操阶段。9月6日,工行和农行的公告落地。
两轮合计7800亿元——六大国有银行全部覆盖。
为什么工行和农行需要这笔钱?
截至2026年6月30日,工商银行核心一级资本充足率为13.21%,农业银行为10.80%。均高于监管最低要求——工行作为全球系统重要性银行(G-SIBs)第三组,监管底线为9.5%;农行为9%。
但“够用”不等于“充裕”。
工商银行自己在公告里说得清楚了,受利率市场化深化、息差收窄影响,内源性资本积累速度放缓;同时在全球系统重要性银行升组后,将面临更加严格的附加资本要求。
国家金融监管总局数据显示,2025年四季度商业银行净息差已降至1.42%的历史新低,其中国有大行仅为1.30%。
净息差是银行盈利的基石,持续下滑直接削弱了银行通过利润留存进行“内源性补血”的能力。
说白了,银行自己“造血”慢了,国家得帮着“输血”。
以农业银行为例,按照募集资金1600亿元静态测算,发行后该行核心一级资本充足率将从10.80%提升至11.41%。
别小看这0.61个百分点——在巴塞尔协议框架下,这直接决定了银行能放出多少贷款。
据机构测算,3000亿元资本若能如期到位,按照约12至13倍的杠杆效应,有望撬动约4万亿元的资产扩张。相当于0.7年的银行内生资本补充规模、2.2年的分红规模。
这笔账,财政部算得很清楚。
03
如果说银行注资是“意料之中”,那保险注资就是“意外之喜”。
2026年初,就曾有报道,财政部正考虑发行约2000亿元特别国债向部分大型保险企业注资,对象预计包括国寿集团、中国人保和中国太平。
当时市场半信半疑,因为财政部直接注资保险公司,此前并无先例。
但9月6日,靴子落地。
财政部直接向中国人寿集团注资350亿元、向中国太平注资70亿元,同时通过定增方式向中国人保注资不超过150亿元。四家保险央企合计增资670亿元。
这是财政部历史上第一次直接注资保险集团。
那为什么是现在?
看保险现在的偿付能力数据就知道了。
截至2025年末,中国太平核心偿付能力充足率约146%、综合偿付能力充足率约222%,分别较2023年末下降了10个百分点和48个百分点。
中国人寿集团合并总资产已达8.57万亿元,规模越大,对资本的要求就越高。
在低利率环境下,保险公司的投资收益持续承压。叠加偿二代三期监管标准的实施,对偿付能力充足率提出了更高要求。
这次注资被业内人士视为“预防性注资”,不是出了风险才救,而是提前加固堤坝。
更深层的逻辑在于,保险资金是资本市场重要的长期资金来源。
偿付能力充足了,险资配置权益类资产的空间就打开了。670亿元的注资,释放的可能是数千亿的长期资金入市空间。
财政部首次直接注资保险集团,意味着保险业被提升到了与国有大行同等的国家战略高度。
这是一个历史性的信号。
04
据机构测算,这3000亿,能撬动4万亿。
但杠杆效应在不同板块的传导逻辑,是各有不同的。
银行股的核心逻辑,是“资本约束松绑”。
核心一级资本充足率提升后,银行的信贷投放天花板被抬高。
过去因为资本充足率逼近监管红线而不敢放的贷款,现在可以放了。每放出一笔贷款,就有相应的利息收入。
这就是杠杆效应的来源,资本金本身不创造利润,但资本金支撑的信贷资产创造利润。
但硬币有另一面。
大规模的股权融资会稀释每股收益。定增价格是关键变量。
2025年首轮注资,四家大行均实现了溢价发行。中行定增价6.05元/股、建行9.27元/股、交行8.71元/股、邮储6.32元/股。相较公告前的收盘价,溢价率分别在10%、8.8%、18.3%、21.5%。
财政部愿意溢价买,本身就是一种信心的表达。既给市场划出了一条“政策底”,也平衡了现有股东的利益——溢价越高,摊薄效应越小。
2026年的工行、农行定增,定价原则同样是不低于定价基准日前20个交易日A股交易均价。
市场普遍预期,仍将延续溢价发行的路径。
保险股的逻辑则不同。
保险公司的估值长期受制于偿付能力充足率对业务扩张的约束。偿付能力充足率不够,就不能开展新业务、不能配置更多权益资产。
注资直接补充核心资本后,这个“枷锁”被解开了。
短期看,这是偿付能力的“急救”;中期看,这是业务扩张的“燃料”;长期看,这是政策溢价的“背书”。
财政部首次直接注资保险集团,意味着保险机构被纳入了国家金融安全网的核心层。
这种“准国有大行”的政策背书,会显著降低保险股的风险折价。
05 尾声
总的来看,2025年5000亿、2026年3000亿——两轮合计8000亿元的资本支持,并不仅仅是“补血”,它将构建起覆盖全部国有大型商业银行的系统性资本保障体系。
“系统性资本保障体系”,这个提法意味着,它不是“救急”,而是“强身”。
注资时,银行和保险的主要监管指标均处于“健康区间”。
工商银行核心一级资本充足率13.21%,远高于监管底线;农业银行10.80%,同样在安全线上。
保险公司的偿付能力虽有下降,但远未触及警戒线。
正因为没有危机,才更显战略意图。
在净息差持续收窄、利率中枢下移的大背景下,金融机构的内源性资本积累能力在减弱。
如果等到资本充足率真的逼近红线再出手,那就不是“注资”而是“救市”了。
财政部选择在指标尚好的时候提前布局,体现的是“未雨绸缪”的危机意识。
这套组合拳的背后,是国家信用对金融体系的一次系统性增信,更是用国家信用为金融体系加固地基,为银行和保险打开增长空间。
对银行而言,这是“安全垫”的进一步增厚,资本更厚了,放贷的空间更大了,抵御风险的能力更强了。
对保险而言,这是“枷锁”的解除——偿付能力更足了,业务拓展的边界更宽了,长期资金入市的通道更顺畅了。
金融股的估值重估,或许才刚刚开始。
而更大的棋局,还在后头。(全文完)