一、近期市场极致轮动的背后
近期市场给人的最大感受,依然是混沌、轮动、缺乏主线。我们构造的行业轮动强度指标仍在持续上行,本周再创年内新高。
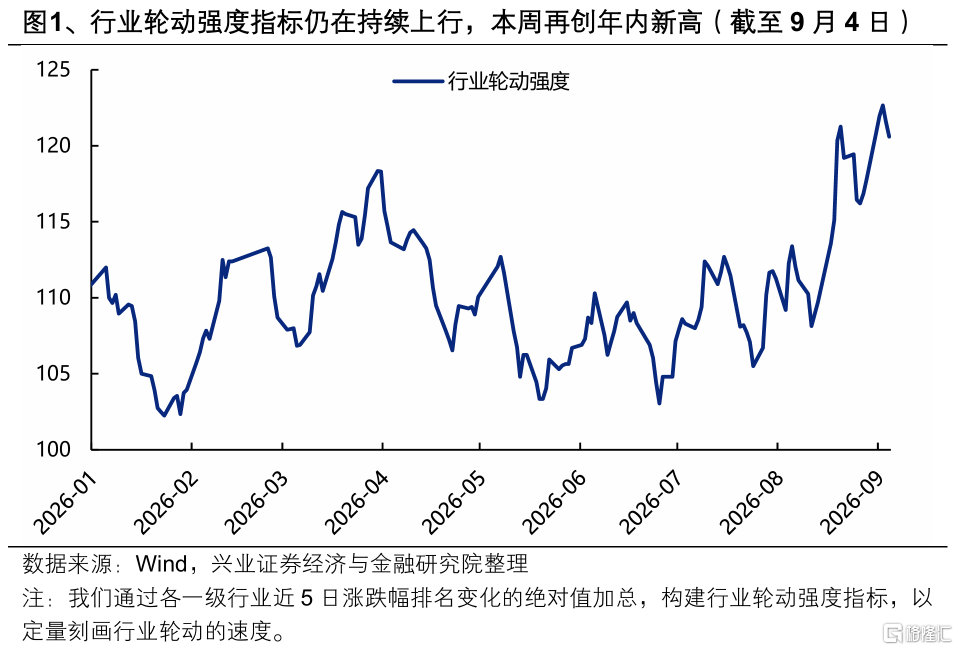
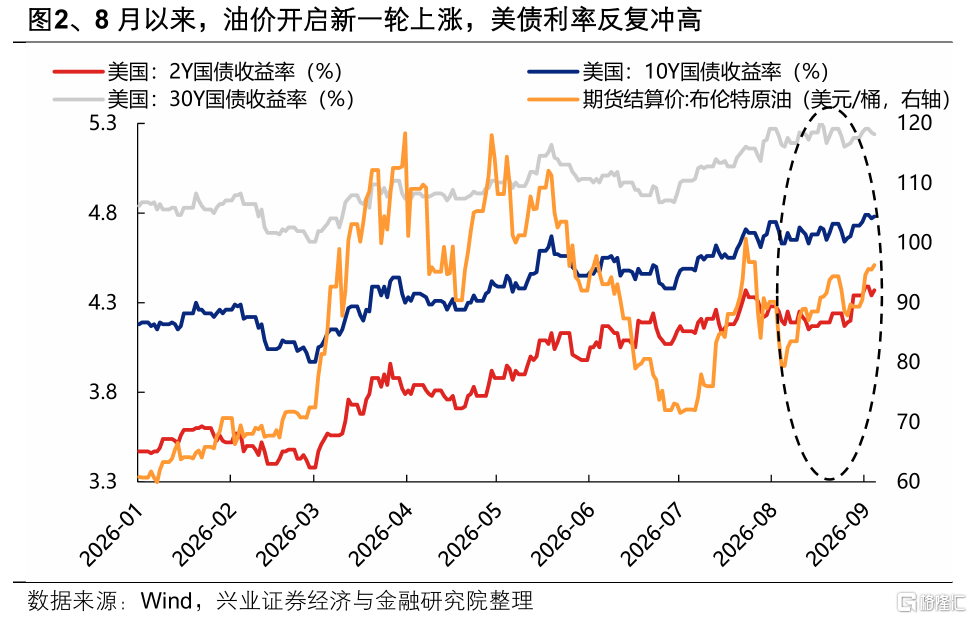
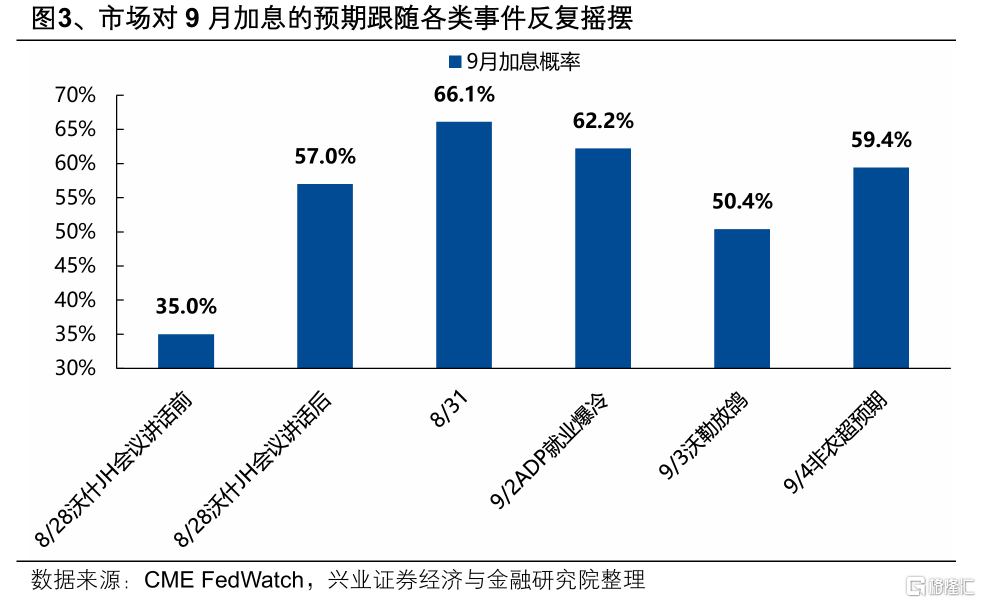
极致轮动的背后,一是充满不确定性的宏观环境,和风险偏好的收缩。美伊冲突下的油价高涨与通胀预期下的联储加息交易形成循环,美债利率反复冲高;尤其是各类经济数据的波动和美联储内部的分歧,进一步加剧了货币政策预期的不确定性、和全球风险偏好的收缩。
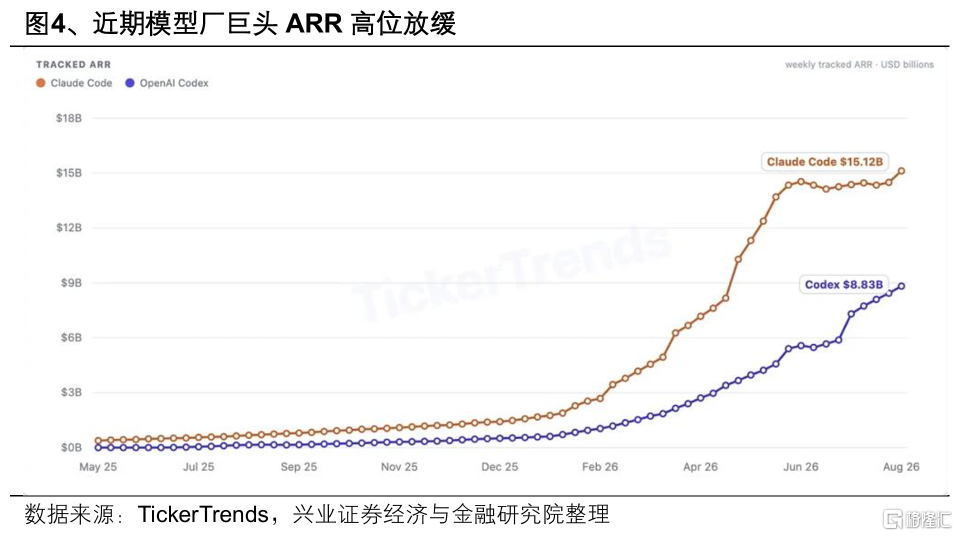
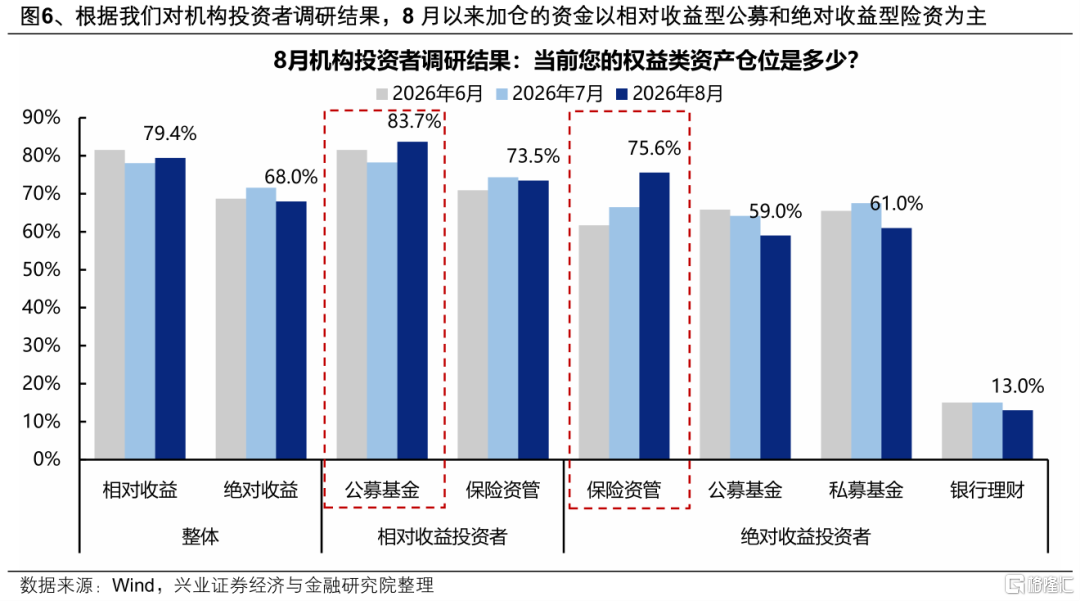
二是新一轮产业叙事的空窗期,和产业主线的缺位。能够再次打开全球资本开支上修预期的爆款应用、场景尚未出现,产业链高频数据也大多处于高位放缓或回落的状态,新一轮产业主线共识的凝聚仍需要时间。市场在震荡、轮动中等待类似年初AI+Coding/Agent的新叙事。
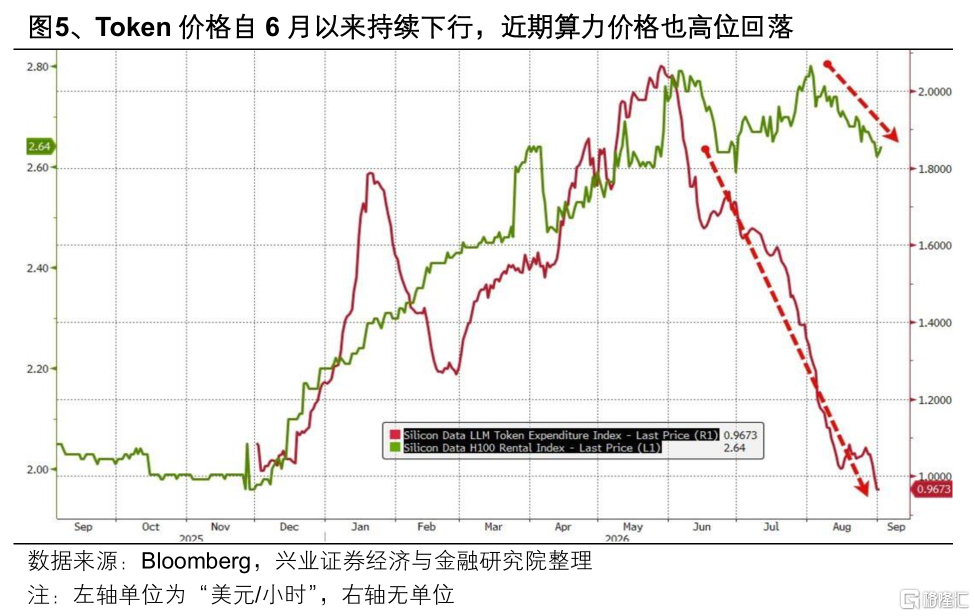
三是增量资金的结构性分化,和市场合力的缺失。根据我们对机构投资者的调研结果,8月以来加仓的资金主要是两类,一是相对收益型公募,二是绝对收益型险资。两类投资风格迥异的资金“各自为战”,市场因此难以形成合力。
二、极致轮动如何收敛:探讨几个契机
因此,近期极致轮动的背后,是充满不确定性的宏观环境,遇上产业叙事的空窗期,导致市场预期陷入混沌,从而存量资金博弈加剧,增量资金也难以形成合力。
但我们倾向于认为,“分久必合”,极致的轮动不是常态,后续大概率将通过宏观、产业预期的收敛实现弥合。探讨后续几个轮动收敛的契机:
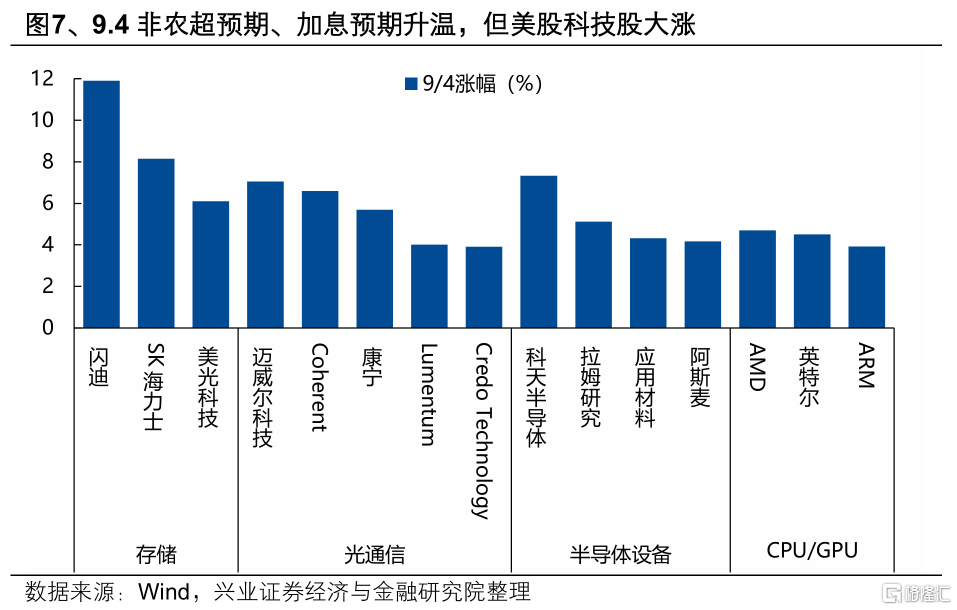
第一,宏观不确定性的下降。这是当前比较快能够看到的、也能够有效帮助市场形成结构性共识的一条路径。对于当前的市场、尤其是科技成长资产而言,最大的症结可能并非“加息”,99年科网、21年新能源和今年Q2的经验表明宏观流动性收紧对有强产业趋势支撑的行情扰动有限。构成压制的更在于货币政策不确定性造成的风险偏好收缩。后续货币政策趋于明朗之后,市场分歧的减少、不确定性的下降,反而有助于市场风险偏好的提升。周五(9.4)非农超预期、加息预期升温,但美股科技股大涨,就是一个很好的例子。
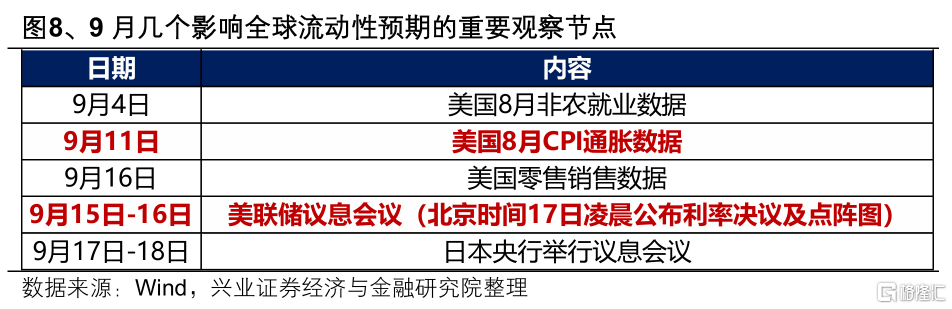
几个影响美联储决策的重要观察点已不远,有助于市场分歧的弥合、宏观不确定性的下降。包括9.11美国CPI数据,以及9.17 FOMC会议。
第二,新一轮产业叙事的涌现。这是当前最底层的、能够凝聚新一轮主线共识的路径。9-11月是下半年海外AI产业密集催化的传统窗口,后续能够提供的共振催化会越来越多。梳理几个重要的观察窗口:
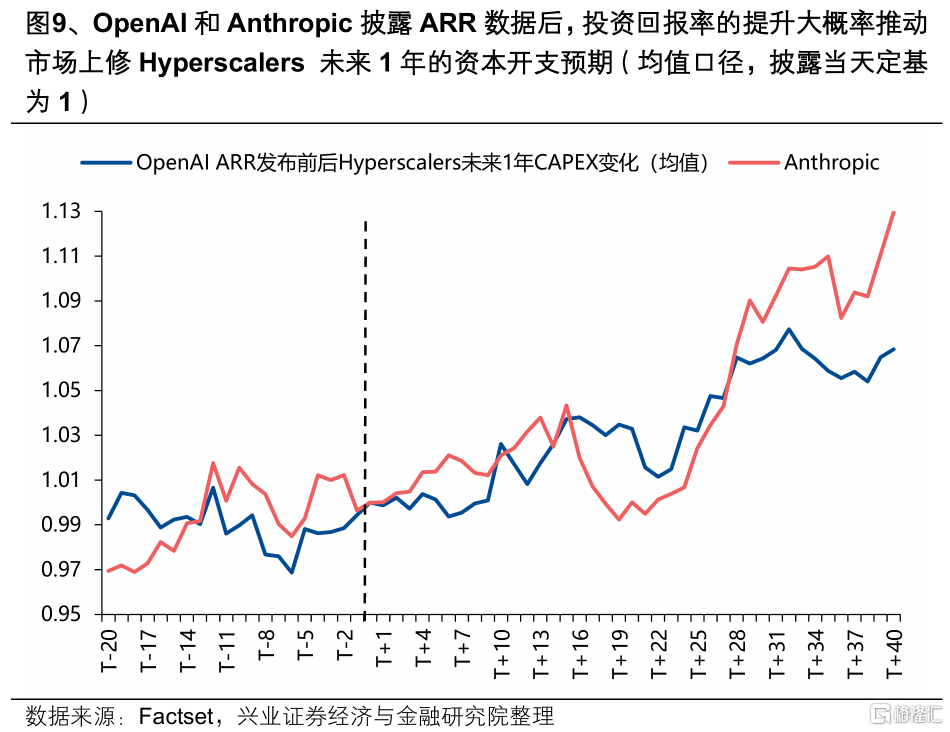
一是随着Anthropic上市临近,即将披露的ARR数据。Anthropic大概率将在10月底前IPO,拟上市公司最晚需要在路演开始前至少15天向全市场公开提交并发布招股书,届时会披露更清晰的ARR计算方式和财务数据。历史经验看,模型大厂披露亮眼的ARR数据之后,市场对Hyperscalers资本开支以及AI上游的盈利预期将迎来上修,也有助于缓解近期市场对ARR及AI ROIC的担忧。
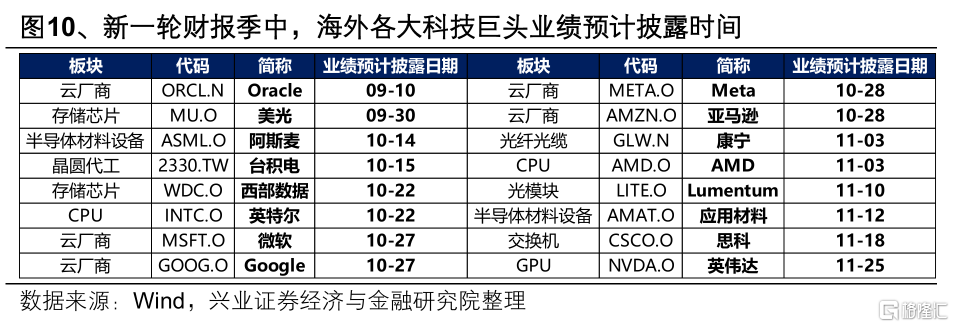
二是新一轮财报季的到来,为明年产业预期提供更加清晰的指引。新一轮海外科技财报季将在10月中旬陆续展开。相比7-8月的中报,本次财报季会对明年产业预期的指引提供更多信息,为市场提供更加清晰的判断。具体时间点上,关注9.10 Oracle、9.30美光、10月下旬英特尔+四大云厂、11月几个重要光通信龙头。
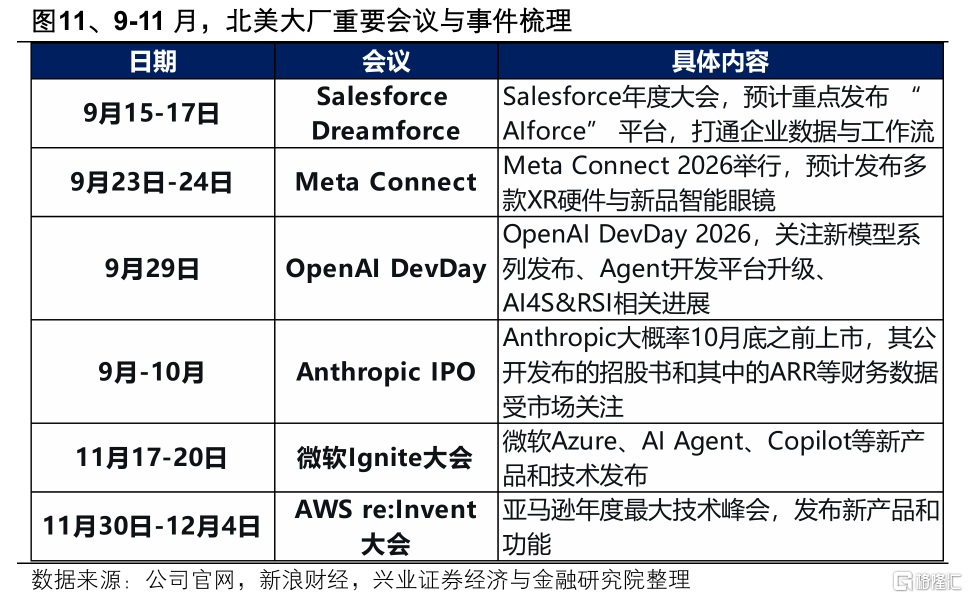
三是,9-11月是北美大厂召开年度大会的传统密集窗口,各家将集中展示最新成果与进展,对于AI新应用、新场景的打开,均是重要观察窗口。9月是Salesfoce、Meta、OpenAI,11月是微软、亚马逊。
因此,随着后续宏观不确定性下降、产业和景气的权重提升,有助于打破近期市场极致轮动的状态。市场的迷茫和分歧通过宏观、产业预期的收敛实现弥合之后,主线共识也将在这一过程中逐步凝聚。
三、极致轮动收敛后,景气投资有望回归
近期市场极致轮动的过程当中,市场选择通过三条思路应对。一是转向“微盘+红利”的“哑铃”配置,通过极致的风格来应对行业结构的轮动;二是寻求此前低位行业的“补涨”,追求基于赔率的安全;三是在热点、概念之间快速切换(例如厄尔尼诺、AI应用),通过博取短期弹性获得超额收益。
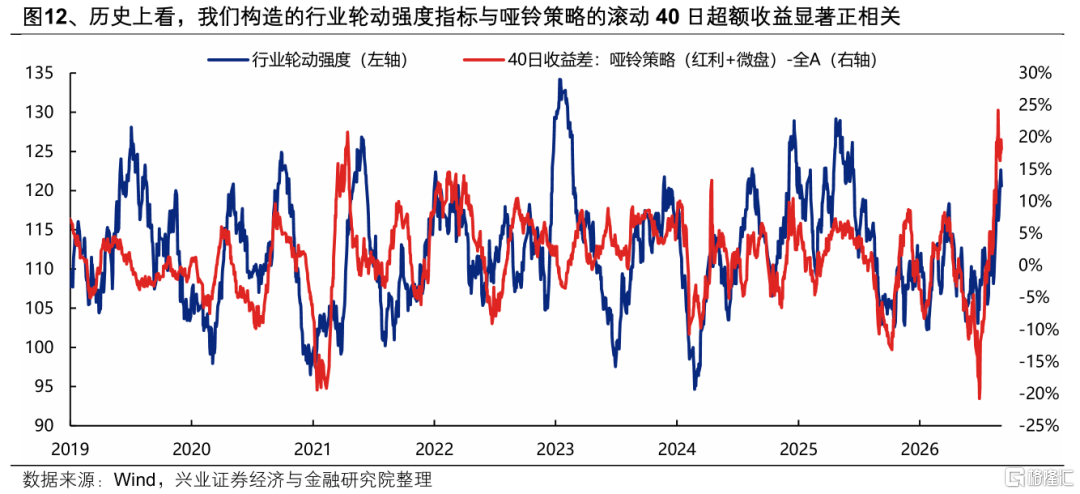
这三条应对思路共同导致的,是景气投资的失效。衡量高景气行业龙头股表现的“高景气指数”年内收益再次转负,并已跑输红利和微盘。
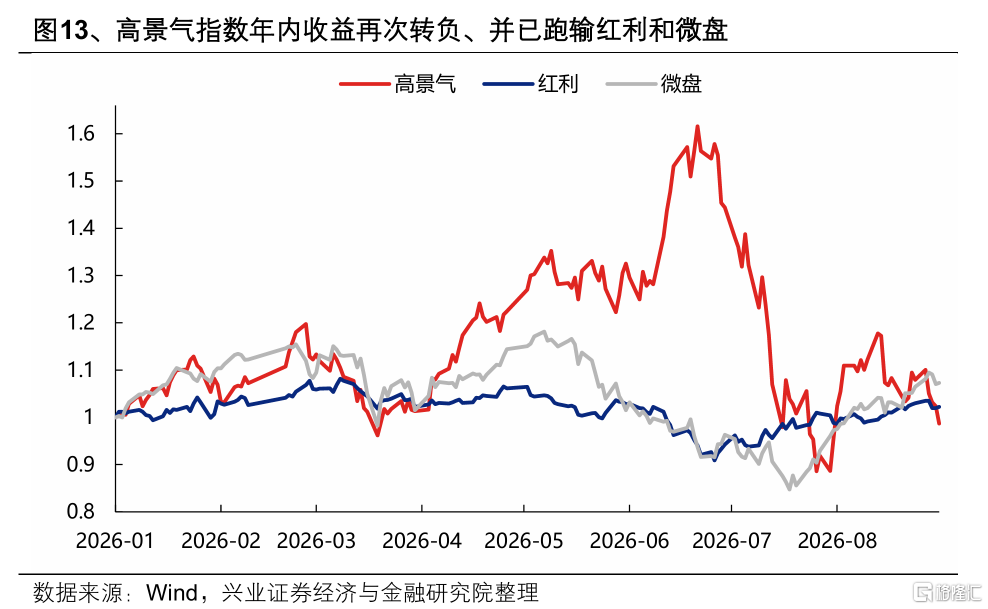
随着后续轮动收敛的契机临近、基本面定价权重提升,对于今年宏观流动性收紧、定价主要矛盾转向盈利的市场环境中,受益的仍将是景气投资的回归。
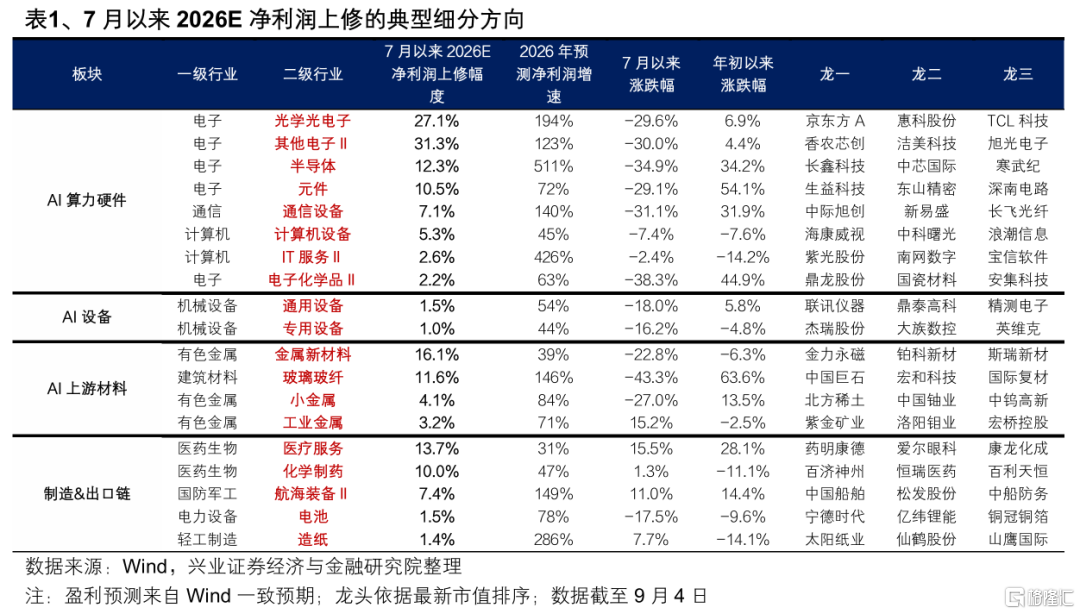
7月财报季以来,盈利上修的典型细分方向仍集中在AI算力硬件(电子、通信设备、计算机硬件)、AI设备、AI上游材料(新材料、玻璃玻纤、小金属、工业金属)、制造&出口链(创新药、船舶、电池储能、造纸)为代表的广谱高端制造方向。景气投资回归后,上述方向仍将是弹性更大的受益环节。
风险提示
经济数据波动,政策宽松低于预期,美联储降息不及预期,地缘局势升级等
注:本文摘自兴业证券2026年9月6日发布的研究报告《极致轮动如何收敛:探讨几个契机》;分析师 :张启尧 S0190521080005、胡思雨 S0190521110003、张倩婷 S0190521110002、程鲁尧 S0190521120004、张勋 S0190520070004、陈禹豪 S0190523070004