来源:图虫
昨晚,美股分化行情,足以让人刷新认知。
盘前,8月非农就业数据出炉:新增就业16.2万人,几乎是市场一致预期的三倍,前值同步上修。数据公布后,9月加息预期快速升温,美元和10年期美债收益率短线直线拉升。
按照以往的规律,就业数据爆表,会倒逼美联储推迟降息甚至重启加息,对利率高敏的科技板块,难逃一轮估值杀跌。
但昨晚的实际走势,把无数交易员看懵了。
三大指数虽整体收跌,但费城半导体指数暴涨了3.5%,AI算力链、芯片设备、存储芯片等硬科技集体井喷,多只龙头涨超5%;与此同时,苹果、微软反而跌了2%以上。
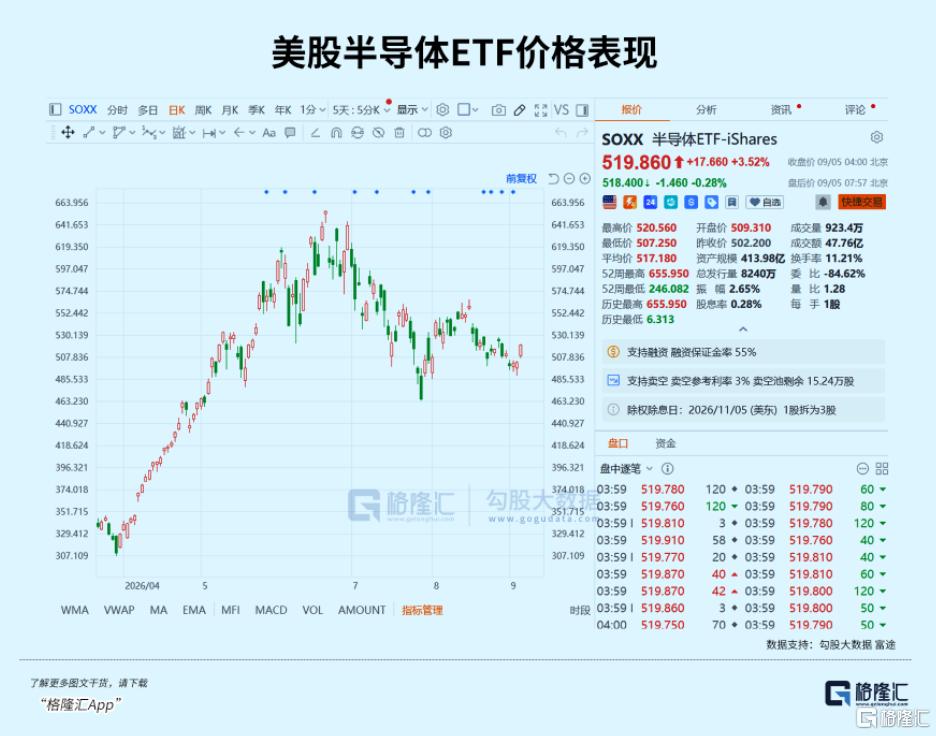
同一个科技板块,内部却冰火两重天。
加息概率在攀升,硬科技在狂欢。这套反常识的行情,到底在交易什么?
01、真正的信号
要搞懂昨晚的行情,得先搞清楚市场之前最怕什么。
过去半年,压制科技股的一直是两个“最坏剧本”:
第一个是衰退。
2026年上半年,非农数据多个月份录得负值,制造业PMI一直在荣枯线下面趴着,市场一度把“硬着陆”当作基准情景来定价。
衰退之所以可怕,因为一旦经济崩了,企业盈利全面塌方,AI资本开支作为“重要但不紧急”的支出,必然第一个被砍。
对科技股来说,盈利崩塌比加息恐怖一百倍。
毕竟估值模型的分母(利率)再高,分子(盈利)没了也是白搭。
第二个是工资-通胀螺旋。
如果就业强劲的同时薪资失控上涨,企业就只能把成本转嫁给消费者,服务业通胀变得又黏又顽固,美联储被迫暴力加息,利率在高位下不来,科技股估值被系统性压缩。
这两个剧本,市场怕了大半年。
然而8月非农数据,一次性把两个担忧同时拍平了。
一方面,就业16.2万,直接拍飞了衰退叙事。美国经济不仅没崩,反而韧性十足。
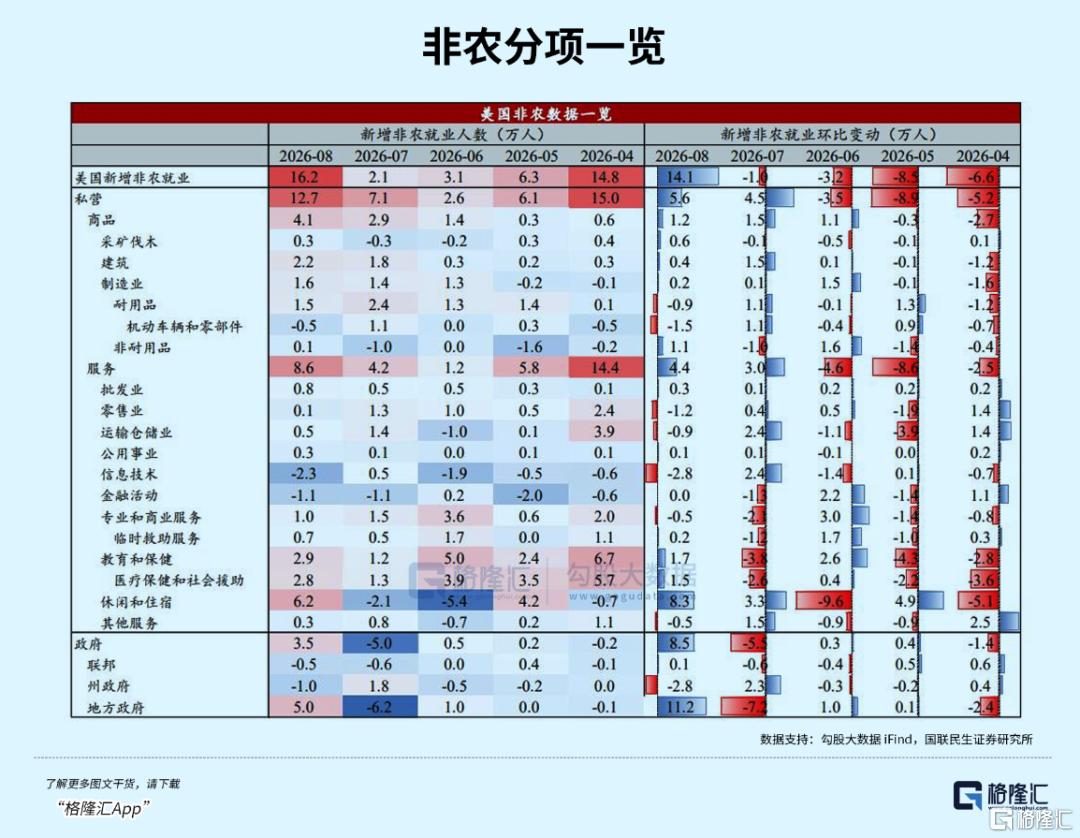
只要不陷入系统性衰退,北美云厂商、科技巨头的AI资本开支就不会出现断崖式砍单,半导体、服务器、算力硬件的业绩底就有了坚实支撑。
另一方面,时薪环比0.3%,完全符合预期,封住了通胀反弹的天花板。
这等于向市场确认:劳动力市场虽然偏热,但远未失控,美联储不会被逼到墙角去暴力加息。
通俗来说,这份非农数据相当于给市场吃下了一颗“定心丸”:既不用怕经济崩盘导致盈利下杀,也不用怕通胀反弹引发加息冲击。
对于硬科技来说,这意味着DCF模型里,分子(盈利预期)的改善第一次压过了分母(利率波动)的恐惧。
以前市场只盯着利率往上走,现在盈利端也在往上走,两股力量对冲之后,估值反而有了向上的空间。
这就是华尔街喊了好几年都没见到的“完美软着陆”的雏形。
02、交易逻辑转变
过去大半年,美股科技的涨跌基本被美债收益率绑架,完全是一个“利率定价”的市场——数据好就跌,数据差就涨,简单粗暴。
但最近,这套逻辑正在悄悄瓦解。
流动性的边际影响在减弱,真实基本面、盈利预期重新成为定价核心。
昨晚的行情就是最好的注脚:非农爆表看似利空,但其背后的本质是美国经济基本面比想象中强得多。消费、就业、经济活跃度全线在线,这些最终都会转化为科技巨头的营收和利润。
北美四大云厂商(亚马逊、微软、谷歌、Meta)的AI基础设施投资计划已经排到了2027年,总额数千亿美元。这些是战略级支出,锚定的是未来三到五年的竞争格局,根本不看短期利率的波动。
只要美国经济不崩,这笔钱就必须花出去。落实到产业链上,就是英伟达的GPU订单、博通的交换芯片、美光的HBM、Coherent的光模块、科磊的检测设备。
硬科技的基本面,锚定的是资本开支的刚性,而不是资金成本的边际变化。
再加上半导体和AI硬件前期已经跌了不少,高利率的利空被反复消化,筹码出清得比较干净。
利空出尽就是利好,基本面预期一修复,空头回补和抄底资金同时涌入,形成了一股不小的合力。
当然,这不是科技股的普涨狂欢,而是明显的结构性分化。
大涨的板块:AI算力、半导体、硬件制造、服务器产业链。
这些细分领域有一个共同特点:它们的下游需求可以被追踪、被验证。台积电的产能利用率、英伟达的订单交期、SK海力士的HBM出货量,这些都是看得见摸得着的产业数据。
走弱的板块:高估值故事股、消费成长、利率敏感型资产。特斯拉重挫近6%,微软、苹果跌超2%。
这些公司并非不优秀,只是估值里包含了大量对未来增长的乐观预期,短期的业绩数据撑不住这个价。市场一有风吹草动,最先被砍的就是这类仓位。
显然,资金在做“确定性择优配置”,而不是无差别的流动性炒作。
市场开始认真区分:谁有真实业绩、真实需求,谁只有故事。
03、最关键的变量
以上说的这些,解释的是“科技股为什么没跌”。但要解释“科技股为什么反而大涨”,还得看另一个变量——也是这一轮行情最核心的变量。
市场正在给“政治干预降息”定价。
8月以来,美伊局势再度紧张,国际油价重新站上90美元。成本推动型通胀预期反弹,市场本来已经开始重新定价“降息推迟甚至加息重启”。
与此同时,距离11月中期选举只剩两个月,特朗普支持率已经跌到33%的任期低点,通胀和高利率成了共和党选情的最大拖累。
在此背景下,跟踪特朗普政策容忍阈值的“特朗普压力指数”升至6.1%,重回中压区且仍有上升趋势。
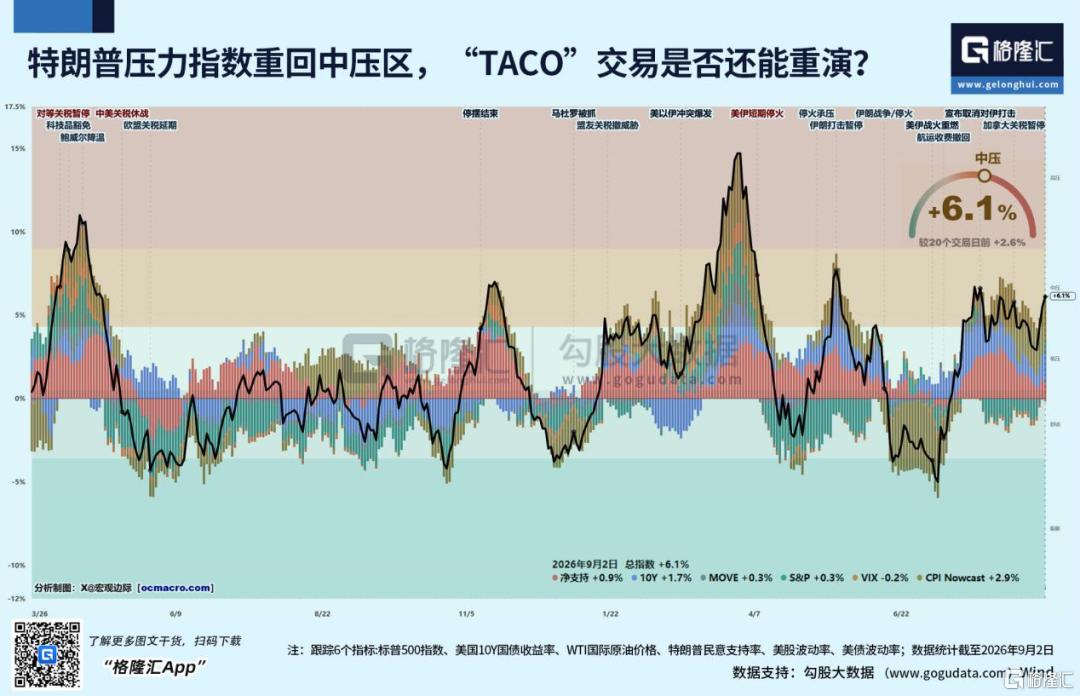
历史经验表明,一旦指数进入高压区,特朗普采取激进干预手段的概率大幅上升。
通胀越顽固,美联储9月加息预期越难消退,长端收益率越难以下行——这正是特朗普最不能接受的“高油价、高通胀、高利率”组合。
讽刺的是,恰恰是这份超强非农数据推高了加息预期,反而把特朗普推向了“不得不干预”的墙角。
数据出炉后不到两小时,特朗普就在社交平台发出措辞强硬的最后通牒:
要求美联储立即大幅降息至1%甚至更低;
威胁若美联储不配合,将终止与所有对美贸易顺差国家的贸易往来;
对美联储新任班子喊话“清醒一点”“做一回爱国者”;
扬言美国已“控制霍尔木兹海峡”,可随时通过军事手段压低油价。
这些话放在以前,市场可能当选举年的嘴炮听听就算了。
但在2026年这个时间节点,资金正在认真对待每一种可能。
为什么?因为有先例,有条件。
先例:特朗普第一个任期就持续公开施压鲍威尔降息,甚至亲自跑到美联储总部去“沟通”。最后美联储在2019年通胀并未明显回落的情况下,还是开了降息通道。华尔街已经交过一次学费了,不会再低估特朗普对货币政策的影响力。
条件:现任美联储主席沃什是特朗普亲自提名上任的。市场普遍认为他的政策立场偏鸽派,独立性不如鲍威尔。面对白宫的直接施压,他妥协的概率比前任高得多。
也就是说,市场认为特朗普的政治意志优先级,已经高于美联储的通胀目标。
市场不再将“加息预期”视为终点,而是将其视为“触发总统干预的开关”。前者的利空被后者的预期所对冲甚至逆转。
一旦这个逻辑成立,硬科技刚好处于一个极其有利的位置——盈利端有经济软着陆撑着,估值端有降息预期抬着,两边共振,形成戴维斯双击。
这就是为什么同样是科技股,业绩确定的硬资产可以逆势暴涨,而靠估值想象撑着的标的反而被抛弃。
现在市场押注的是:特朗普会在中期选举前不惜一切代价制造宽松的货币环境。美联储新班子在这场对峙中,可能终将面临难以承受的政治压力。
04、尾声
尽管加息预期在数据公布后跳升,但市场并没有因此陷入抛售恐慌。这种克制本身也值得深思。
CME的数据显示,9月加息25个基点的概率从之前的低点回升到了58%左右。但有个细节值得注意——非农前一天,这个概率曾经接近70%。
也就是说,市场其实是在从高位回落的过程中被非农拉了一把,并不是遭遇了一次意外的暴力转向。
58%是一个典型的“五五开”博弈区间,远未到“确定性加息”的程度。资金没有理由在这个位置做恐慌性的趋势押注。
更关键的是,就业只是美联储双目标之一,真正决定9月决议和后续利率路径的核心,是下周公布的8月CPI通胀数据。
接下来的剧本其实就两条线:
如果CPI延续降温——软着陆的逻辑得到双重确认,再加上特朗普的政治降息预期,硬科技的修复行情还有继续纵深演绎的空间;
如果CPI再度超预期反弹——通胀压力将重新成为主导力量,政治预期退居次席,利率逻辑卷土重来,那么这轮反弹可能只是一次短暂的脉冲。
行情永远在变。
真正重要的是透过涨跌本身,看懂资金在每个阶段究竟在为什么定价。