炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
出品:新浪财经上市公司研究院
作者:图灵
2026年上半年,A股市场成交额创历史新高,债市走出震荡偏强的慢牛格局。从行业母公司数据看,上半年证券行业营业收入同比增长32%,净利润同比增长23%。
上市券商的表现更胜一筹。2026年上半年,44家A股纯证券业务券商合计实现营业收入3752.15亿元,同比增长44.39%;合计实现归母净利润1634.34亿元,同比增长48.86%。
44家券商中,中信证券2026H1的营收、净利润最高;太平洋的营收、净利润最低;招商证券的营收增速最高,为108.19 %,红塔证券营收降幅最大,为14%;天风证券(维权)净利润增速最高,为549.03%,红塔证券净利润降幅最大,为23.93%。44家券商中,只有长城证券、红塔证券的营收是负增长,只有红塔证券、华林证券净利润是负增长。
华林证券自营固收类/权益类比值最低
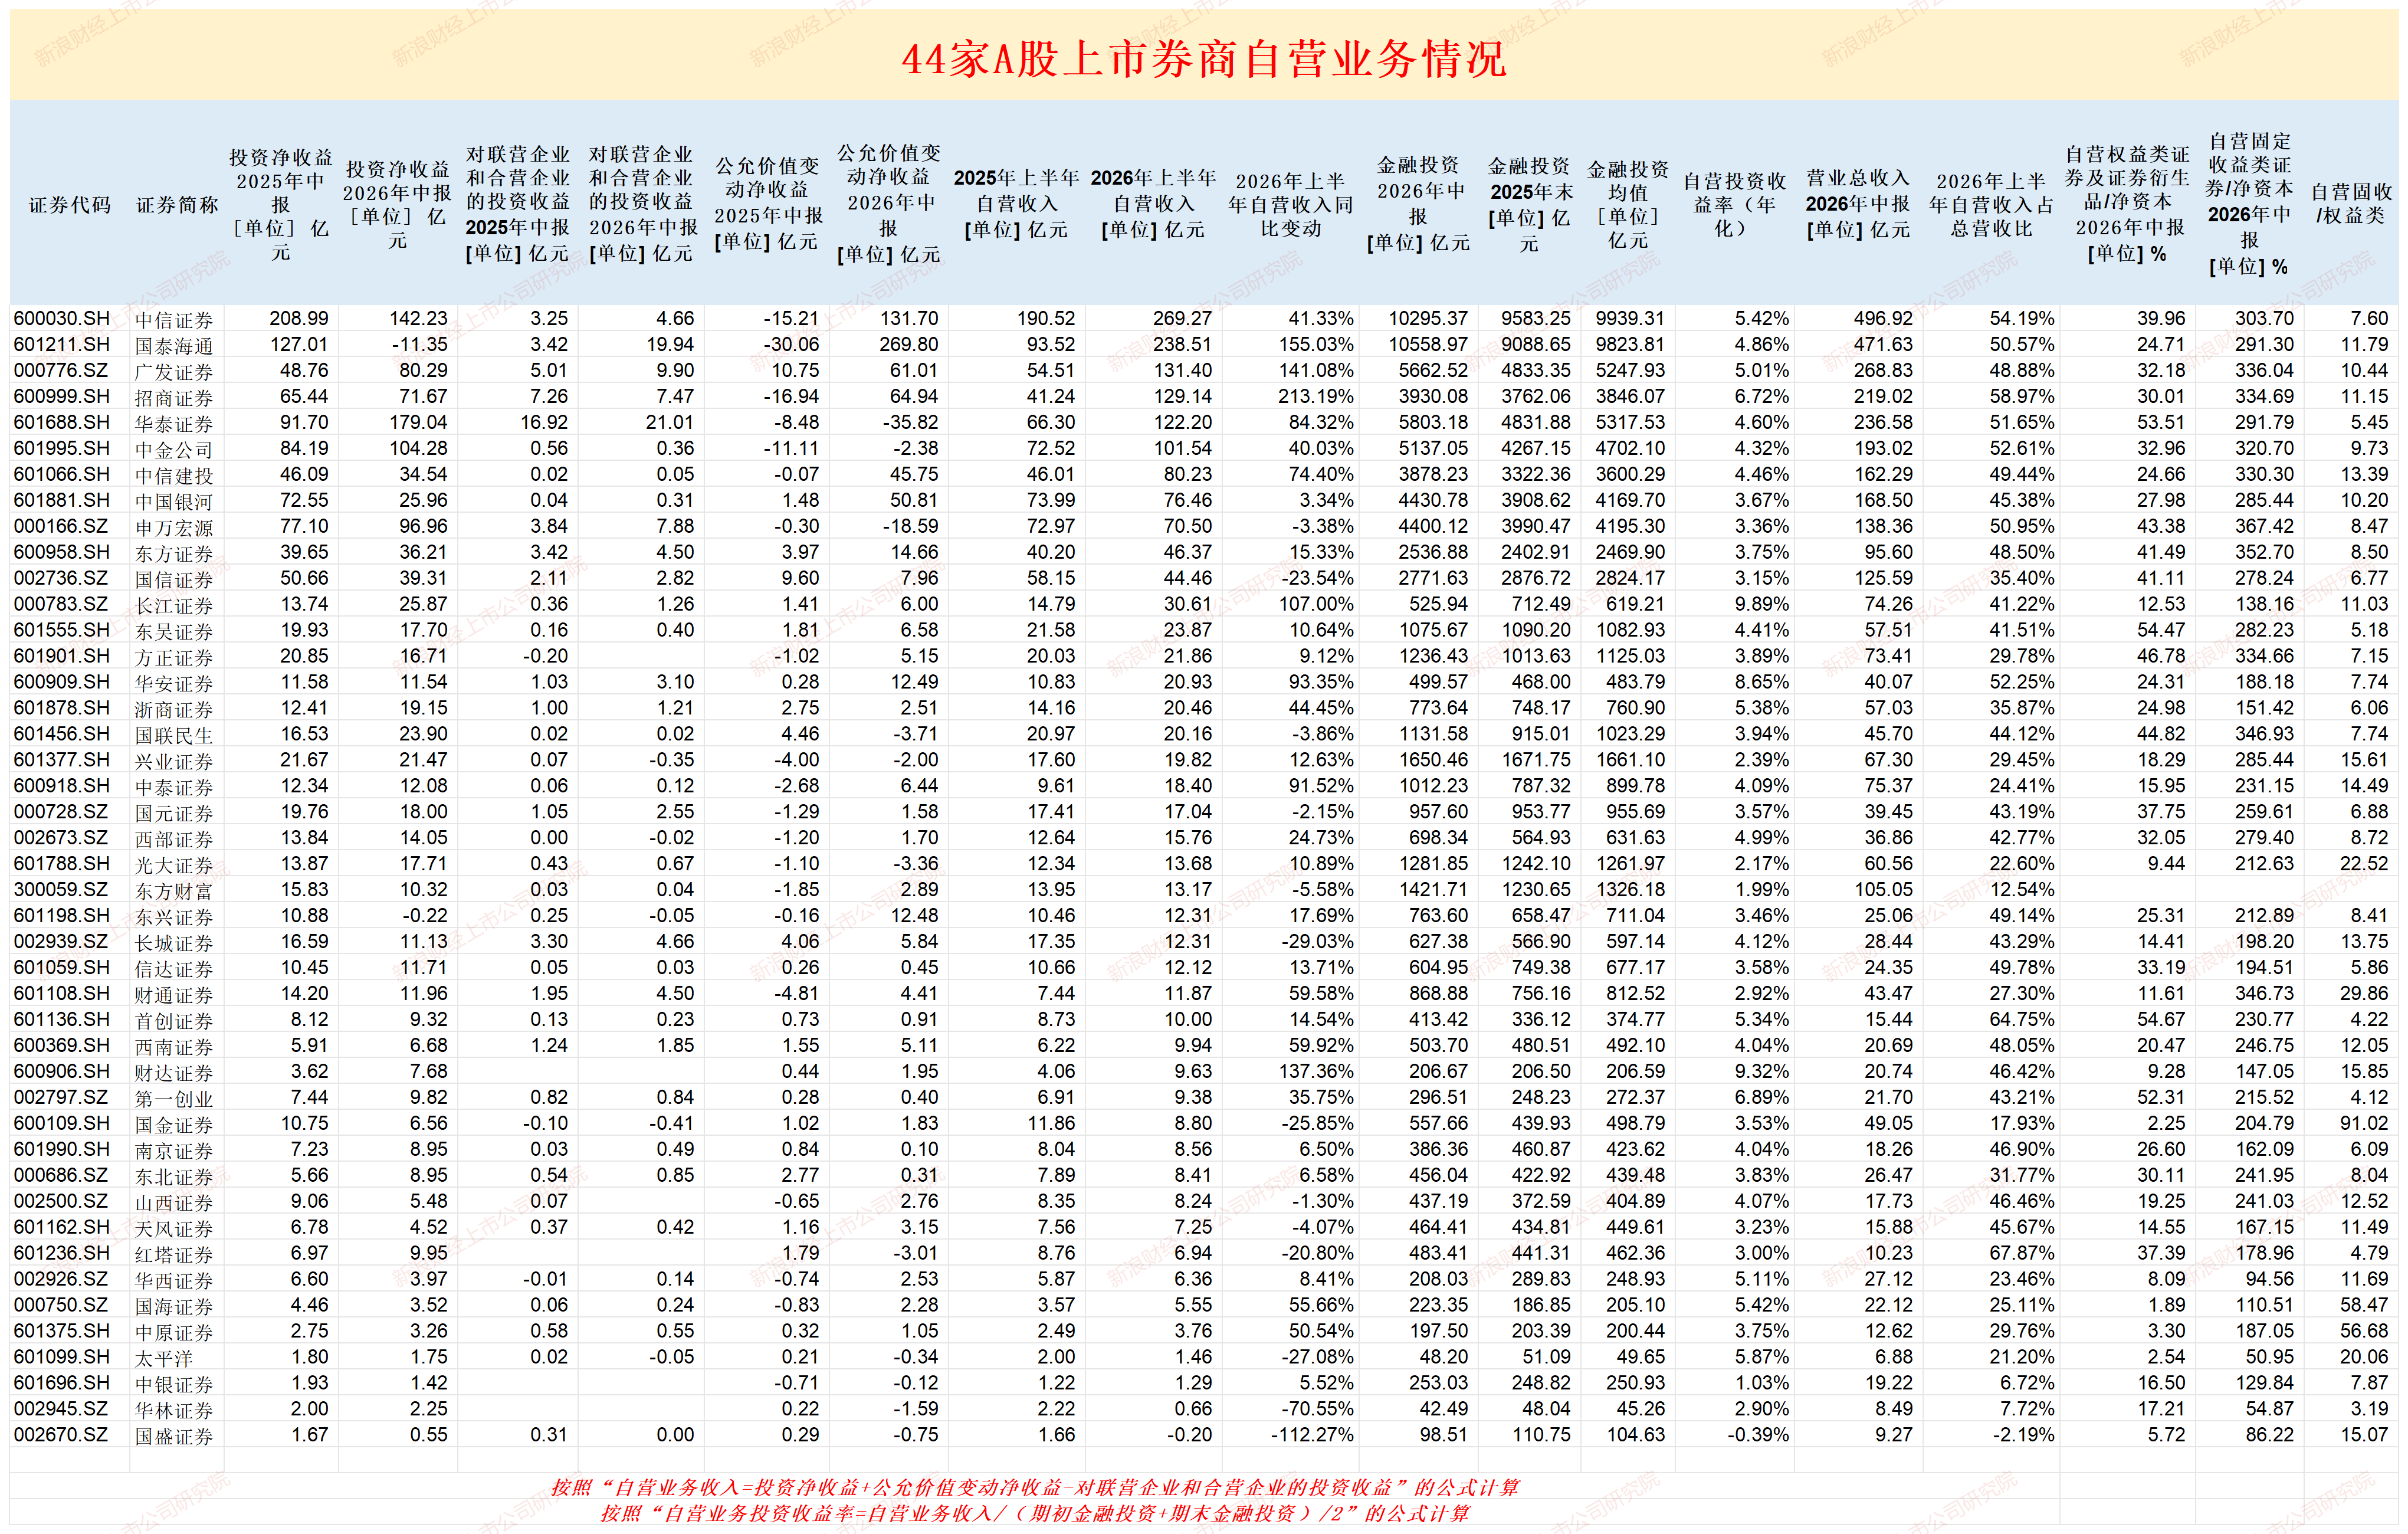
具体到自营业务,44家券商2026H1自营业务收入(按照“自营业务收入=投资净收益+公允价值变动净收益-对联营企业和合营企业的投资收益”的公式计算,下同)合计1700.5亿元,同比增长49.28%,占营业收入的比例为45.32%,是最大的收入来源,即业绩最大“胜负手”。中信证券的自营收入最高,国盛证券最低(如果不算国盛证券,华林证券最低);招商证券收入增速最高,国盛证券的收入增速最低(如果不算国盛证券,华林证券最低)。红塔证券自营收入占比最高,中银证券占比最低。
 来源:wind
从投资收益率(按照“自营业务投资收益率=自营业务收入/(期初金融投资+期末金融投资)/2”的公式计算,下同)角度分析,长江证券2026年上半年投资收益率最高,国盛证券投资收益率最低(如果不算国盛证券,中银证券最低)。
从权益、固收细分科目看,首创证券2026年上半年自营权益类证券及证券衍生品/净资本的比例最高,国海证券最低;申万宏源自营固定收益类证券/净资本比例最高,太平洋最低。国金证券固收类/权益类证券比例最高,华林证券最低。
值得关注的是华林证券,如果不算国盛证券(因其认为投资趣店不属于自营业务),华林证券自营业务收入最低、降幅最大。并且,华林证券自营固收类/权益类证券规模的比例是最低的,大约是3.2:1,可自营收入依然大降70%。
行业一片“涨声”之中,华林证券交出了一份令人不解的成绩单:上半年营业收入8.49亿元,同比微增1.67%;归母净利润2.58亿元,同比下降23.32%。
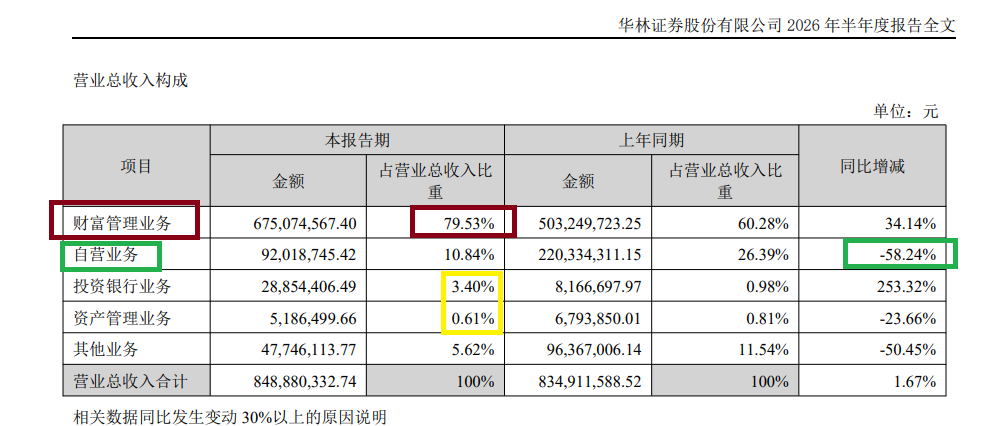
根据半年报披露的口径,华林证券上半年自营业务收入为0.92亿元,同比大降58.24%。
如果按照“自营业务收入=投资净收益+公允价值变动净收益-对联营企业和合营企业的投资收益”的公式计算,华林证券上半年自营收入为0.66亿元,同比大降70.55%。
0.66亿元的自营收入,-70.55%的增速,在44家上市券商中都是倒数第二,仅略高于国盛证券。
但值得关注的是,华林证券固收类自营规模与权益类证券规模的比值是最低的(3.19),也就是说公司对于权益类证券的配置金额占自营总投资金额的比值是最高的,在行情火热、股基成交额创历史纪录的上半年,自营收入按理说应该增长。
2026年上半年,A股市场呈现结构性行情特征,主要指数涨跌分化,科创50以64.25%的涨幅领涨,北证50则下跌13.14%;上证指数小幅上涨3.16%,深证成指上涨19.82%,创业板指上涨35.58%。2026 年上半年,债券市场利率中枢下移,收益率曲线总体呈现陡峭化,在流动性宽松、债券供给略有收缩的双重影响下,走出震荡偏强的慢牛格局。
华林证券坦言:在上半年债券市场的震荡行情下,固定收益投资表现出较强增长势头。权益投资方面,公司坚持低估值、低波动、高股息的投资策略。受上半年市场风格显著分化影响,该核心策略优势未能充分发挥,权益投资业绩阶段性承压。
简言之,华林证券坚持低估值、低波动、高股息策略,但市场风格偏向科技成长,策略与市场风格错配是导致权益投资收入承压的核心原因之一。
华林证券还表示,针对市场风格变化,公司主动调整投资布局,着力提升收益稳定性。
但2026年下半年以来,上半年大涨科技类股票普遍出现了大幅下跌,科创50指数从最高点出现了近30%的回撤。如果华林证券“主动调整投资布局”出现追高的情形,下半年权益投资仍可能面临较大压力。
严重跑输行业为哪般?
2026年上半年,华林证券1.67%的营收增速、-23.32%的净利润增速,远远低于32%的行业营收增速,23%的行业净利润增速。
细分业务看,财富管理业务是华林证券的绝对支柱,2026年上半年收入6.75亿元,同比增长34.14%,占总营收比重从上年同期的60.28%跃升至79.53%。
 来源:半年报
然而,财富管理业务的高增长高度依赖市场行情,“靠天吃饭”特征明显。华林证券的业务结构呈现出严重的“偏科”特征:财富管理一家独大(近八成营收),自营大幅萎缩,投行和资管几乎可以忽略不计。
2026年上半年,华林证券投行业务收入2885万元,同比增长253.32%,但占比仅3.4%;资管业务收入仅518.65万元,同比下降23.66%,占总营收比重仅0.61%。
从以上数据可以看出,自营收入的大降是华林证券上半年营收跑输行业的重要原因。并且,自营业务利润为负,上半年自营业务营业利润率从上年同期的63.65%断崖式跌至-12.4%,营业利润直接亏损约1140万元,这是公司净利润大降的重要原因。
半年3张罚单 合规漏洞集中暴露
2026年上半年,华林证券累计收到3张监管罚单,违规问题覆盖经纪业务、投行业务、内控合规等多个核心领域。
2026年1月,辽宁证监局对华林证券辽宁分公司出具警示函。经查,分公司处理客户投诉时,存在不相容岗位未有效分离的问题。
2026年3月,深圳证监局对华林证券采取责令改正的监管措施。经查,作为亿利洁能2016年非公开发行股票项目的持续督导机构,华林证券核查程序不够充分,未尽到勤勉尽责义务,未发现亿利洁能存在募集资金被占用、关联担保未及时披露等问题;华林证券质控及内核部门审核 把关不严,相关核查结论不审慎,投行业务内部控制存在薄弱环节。
2026年4月,华林证券收到西藏证监局出具的《行政监管措施决定书》〔2026〕3 号,指出公司存在如下问题:一是在往年开展经纪业务时存在与第三方机构分佣、营销方案激励与开户数直接挂钩、对证券开户渠道二维码管理使用存在漏洞等情形。二是对经纪人管理不到位,存在经纪人合同管理不规范等情形。三是对分支机构营销活动管理不到位,合规管理要求未能贯穿分支机构营销业务各环节。监管部门对公司采取出具警示函措施。