来源:中信建投证券研究
文|胡玉玮 周之瀚
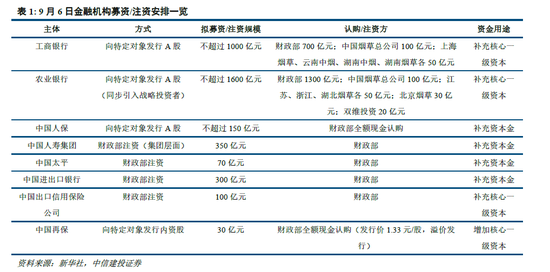
9月6日,工商银行、农业银行披露定增预案,拟募资不超过1000亿元、1600亿元,财政部拟认购700亿元、1300亿元补充核心一级资本,国有大行第二轮资本补充启动,六家国有大行均已进入或完成本轮资本补充。中国人保、中国再保亦披露向财政部定增不超过150亿元、30亿元,中国人寿集团、中国太平、进出口银行、中信保同日获财政部注资350亿元、70亿元、300亿元、100亿元,支持范围延伸至保险及政策性金融机构。财政部出资合计3000亿元,与政府工作报告3000亿元注资特别国债额度完全一致,部署全面落地。本轮注资体现财政金融协同,有助于夯实资本基础、增强服务实体经济能力,释放稳预期、强信心的积极信号。

9月6日,工商银行、农业银行分别披露向特定对象发行A股股票预案,拟募资不超过1000亿元和1600亿元,财政部拟分别认购700亿元和1300亿元,中国烟草总公司及其子公司等参与认购,募集资金扣除发行费用后全部用于补充核心一级资本;发行价格不低于发行期首日前20个交易日股票交易均价,认购股份限售期5年。同日,中国人保披露拟向财政部定增不超过150亿元,中国再保披露拟向财政部发行内资股30亿元(发行价1.33元/股,溢价发行);中国人寿集团、中国太平、中国进出口银行、中国出口信用保险公司同日宣布获财政部注资350亿元、70亿元、300亿元和100亿元。
本次工商银行、农业银行定增标志着国有大行第二轮资本补充启动,六家国有大行均已进入或完成本轮资本补充;两轮注资均由当年《政府工作报告》部署、特别国债提供资金来源,合计8000亿元。本轮财政部出资合计3000亿元,与今年《政府工作报告》部署的特别国债额度完全一致,支持范围由商业银行延伸至保险及政策性金融机构,保险央企悉数纳入,呈体系化推进特征。发行按市价足额定价、中再溢价发行、锁定五年,长期资金属性鲜明,对二级市场影响积极;首轮注资预案披露后一周四家银行均取得显著涨幅及超额收益,极端行情中抗跌显著。资本补充将增强信贷投放与风险保障能力,政策性机构注资还将提升服务实体经济与对外开放的资金供给能力,释放稳增长、稳预期的积极信号。
一、事件概述
9月6日,工商银行、农业银行、中国人保、中国再保、中国人寿集团、中国太平、中国进出口银行、中国出口信用保险公司等8家中央金融企业同日发布增资计划,财政部对8家机构合计增资3000亿元,国有金融体系集中补充资本正式落地。具体看,工商银行、农业银行分别召开董事会审议通过向特定对象发行A股股票预案。工商银行拟募资不超过1000亿元,其中财政部拟认购700亿元,中国烟草总公司拟认购100亿元,上海烟草、云南中烟、湖南中烟、湖南烟草各拟认购50亿元;农业银行拟募资不超过1600亿元,其中财政部拟认购1300亿元,中国烟草总公司拟认购100亿元,江苏烟草、浙江烟草、湖北烟草各拟认购50亿元,北京烟草拟认购30亿元,双维投资拟认购20亿元,农业银行并同步引入中国烟草总公司及其有关子公司作为战略投资者。两行发行价格均不低于发行期首日前20个交易日A股股票交易均价,发行对象均以现金方式认购,认购股份限售期为5年,募集资金扣除发行费用后将全部用于补充核心一级资本。同日,中国人保披露拟向财政部定增A股不超过150亿元,财政部全额现金认购,募集资金用于补充资本金;中国再保披露向财政部发行内资股方案,拟募资30亿元用于增加核心一级资本,发行价格1.33元/股,较其H股二级市场价格溢价发行,发行对象承诺长期持有。中国人寿集团、中国太平、中国进出口银行、中国出口信用保险公司同日宣布获财政部注资,金额分别为350亿元、70亿元、300亿元和100亿元,用于支持上述机构补充资本、增强服务实体经济和履行政策性职能的能力。
二、国有大行第二轮资本补充启动,“分期分批”部署全面落地
本次工商银行、农业银行定增预案的披露,标志着国有大型商业银行第二轮资本补充正式启动。这是继2025年中国银行、建设银行、交通银行、邮储银行完成资本补充后,国有大型商业银行启动的第二轮增资。从政策脉络看,本轮资本补充已稳步推进逾一年:2024年9月,金融监管部门明确提出将对6家大型商业银行增加核心一级资本,按照“统筹推进、分期分批、一行一策”的思路有序实施;此后两轮补充均由当年政府工作报告先行部署、财政部发行特别国债提供资金来源,2025年报告明确发行特别国债5000亿元,四家大行随后启动定增,拟分别募资不超过1650亿元、1050亿元、1200亿元和1300亿元,合计5200亿元,其中财政部认购5000亿元,其余由中国烟草、中国移动、中国船舶等投资者认购;今年3月政府工作报告进一步提出“拟发行特别国债3000亿元,支持国有大型商业银行补充资本”,财政部公布的发行安排显示,相关“中央金融机构注资特别国债”于今年5月、6月发行,按年付息。随着本次工商银行、农业银行定增方案正式披露,国有大型商业银行分期分批补充核心一级资本工作进一步落地,六家国有大行均已进入或完成本轮资本补充安排,两轮合计财政部特别国债安排达8000亿元,国有金融资本实力得到系统性增强。本轮补充全面落地后,国有大行资本安全垫将进一步增厚:一方面有助于在净息差收窄背景下缓解内源资本补充压力,保持信贷投放的稳定性与可持续性;另一方面将增强其支持科技创新、绿色低碳、普惠小微等重点领域和薄弱环节的资金供给能力,更好发挥服务实体经济主力军和维护金融稳定压舱石的作用。
三、支持范围延伸至保险央企与政策性金融机构,注资支持范围体系化扩展
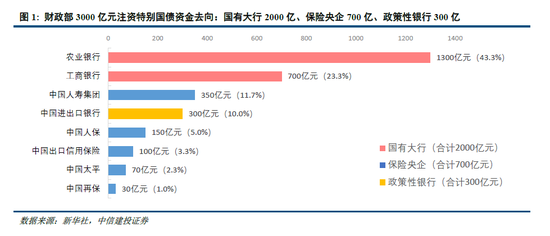
与2025年首轮注资仅覆盖国有商业银行不同,本轮支持范围进一步延伸至保险央企与政策性金融机构,既是提升保险机构资本实力和偿付能力充足率、增强金融体系风险抵御能力的重要举措,也实现了3000亿元特别国债资金对国有大行、保险央企、政策性金融机构三类中央金融企业的全覆盖。8月21日国新办发布会上,财政部副部长廖岷在介绍相关安排时即表示发行3000亿元特别国债支持有关中央金融企业补充资本;“中央金融机构注资特别国债”这一债券名称本身,也为覆盖商业银行之外的金融机构预留了空间。本次中国人保披露定增预案,中国人寿集团、中国太平、中国出口信用保险公司、中国再保获财政部注资,四大保险央企与中国再保至此全部纳入本轮资本补充范围;中国进出口银行获注资,本轮资本补充由此进一步覆盖政策性银行。财政部本轮出资合计3000亿元,认购工商银行700亿元、农业银行1300亿元、中国人保150亿元、中国再保30亿元,注资中国人寿集团350亿元、中国太平70亿元、中国进出口银行300亿元、中国出口信用保险公司100亿元,总额与3000亿元注资特别国债额度完全一致,资金去向与债券发行形成完整闭环。对保险机构而言,本轮注资是提升资本实力和偿付能力充足率、增强风险抵御能力的重要举措,有助于其更好发挥经济减震器和社会稳定器功能;对中国进出口银行而言,注资将增强其信贷供给能力,更好支持稳外贸、稳外资和高水平对外开放。商业银行、保险机构、政策性金融机构资本基础同步夯实,国有金融体系服务实体经济与抵御风险的整体能力由此进一步增强。
四、发行定价充分市场化,长期资金属性鲜明
本次工商银行、农业银行定增与中国再保内资股发行均以市场化方式定价,财政部等认购方承诺长期持有,发行安排市场化程度高,长期资金、耐心资本属性鲜明。具体看,本次发行价格不低于发行期首日前20个交易日股票交易均价,不设折价,定价水平充分反映二级市场公允价值,对存量股东权益的摊薄较为有限;发行对象认购股份限售期长达5年,财政部、烟草系统等认购方以长期资金、耐心资本的身份进入,与短期套利型融资形成鲜明区分。农业银行还同步与烟草系统签署战略合作协议,在资本纽带之外引入业务协同,认购结构兼顾财政主导与产业资本多元参与,方案设计较为周全。同日披露的中国再保方案进一步印证了这一定价取向:其向财政部发行内资股价格为1.33元/股,较其H股二级市场价格溢价发行,且发行对象承诺长期持有。财政部此次作为认购方按市价足额认购甚至溢价进入,既体现了对金融机构长期价值的认可,也充分保护了中小股东利益、呵护市场信心。
五、夯实资本基础,增强金融服务实体经济与对外开放能力
本轮注资到位后,国有金融机构的资本安全边际、风险抵御能力与服务实体经济的资金供给能力将同步增强。当前国有大行经营整体稳健、资本水平处于健康区间:据Wind数据,截至2026年6月末,工、农、中、建、交、邮六大行核心一级资本充足率分别为13.21%、10.80%、12.04%、14.24%、11.25%和10.04%,均明显高于监管要求;资产质量同样保持良好,同期六大行不良贷款率介于1.00%—1.30%,其中工、农、中、建、交五家较2023年末均不同程度下降。但银行业净息差持续收窄,商业银行净息差已由2021年末的2.08%收窄至2026年上半年的1.41%,六大行净息差介于1.23%—1.63%,利润留存对内源性资本补充的支撑趋于减弱,通过特别国债进行外源性资本补充,是在经营稳健、资产质量向好的窗口期主动增强风险抵御能力的前瞻性安排。资本充足水平的提升,将直接增强国有大行信贷投放和资产投放能力,更好支持科技创新、绿色转型、普惠金融等重点领域;对保险机构而言,资本补充有助于提升偿付能力和风险保障能力,更好发挥经济减震器和社会稳定器功能,并为资本市场引入更多长期稳定资金。政策性金融机构层面,对中国进出口银行、中国出口信用保险公司的注资,有助于提升其服务实体经济与对外开放的资金供给能力和风险防控韧性,支持其更好履行政策性金融职责、服务国家重大战略,对稳外贸、稳外资和高水平对外开放亦具有积极意义。总体看,本轮注资安排统筹稳增长与防风险,对稳定市场预期、提振市场信心具有正面作用。
六、以史为鉴:首轮注资预案披露后,二级市场反馈积极
首轮注资预案披露后银行板块逆势上涨、超额收益显著,本轮注资有望延续这一积极反馈,进一步提振市场信心。复盘2025年3月30日四家大行披露定增预案后的市场表现:公告后首个交易周(3月31日至4月3日),中国银行、建设银行、交通银行、邮储银行股价分别上涨2.91%、4.69%、4.21%、0.38%,同期沪深300指数下跌1.37%,四行相对沪深300指数的超额收益分别约4.28%、6.07%、5.58%、1.76%;即使在随后4月7日受外部关税冲击、沪深300指数单日下跌7.05%的极端行情中,获注资银行整体仍表现出显著的抗跌属性,至4月8日四行相对沪深300指数的累计超额收益进一步扩大至6.21%、12.04%、6.48%、5.21%。首轮经验表明,财政部按市场价格足额认购、股份锁定五年的注资安排,获得二级市场积极反馈,并通过夯实资本基础、稳定经营预期,增强了银行板块的配置价值。本次方案条款与首轮一脉相承,中国再保更以溢价发行、财政部主动让利于二级市场,进一步释放出呵护市场、与投资者共享长期价值的积极信号,有助于提振投资者信心、改善市场风险偏好,为资本市场稳定健康发展提供支撑。
(1)既有政策落地效果及后续增量政策出台进展不及预期,地方政府对于中央政策的理解不透彻、落实不到位。(2)经济增速放缓,宏观经济基本面下行,经济运行不确定性加剧。(3)近期房地产市场较为波动,市场情绪存在进一步转劣可能,国际资本市场风险传染也有可能诱发国内资本市场动荡。(4)土地出让收入大幅下降导致地方政府债务规模急剧扩大,地方政府债务违约风险上升。(5)地缘政治对抗升级风险,俄乌冲突不断,国际局势仍处于紧张状态。
胡玉玮:首席政策分析师。经济学博士、牛津大学博士后、欧盟访问学者。曾担任中国证监会研究院国际金融部负责人、西班牙对外银行(BBVA)驻华代表(养老金与保险)、经济合作与发展组织(OECD)经济学家。世界银行、国际货币基金组织等国际组织顾问专家,中国社科院、中国人民大学、上海对外经贸大学客座研究员。参与或主持多项国际、国家和部委重大经济金融领域研究课题。主要研究领域:宏观经济、国际金融、资本市场。
周之瀚:中信建投政策分析师,中国人民大学理学学士、经济学学士,北京大学金融学博士,曾挂职于中信集团。主要研究领域包括:宏观经济、货币政策、金融监管等。